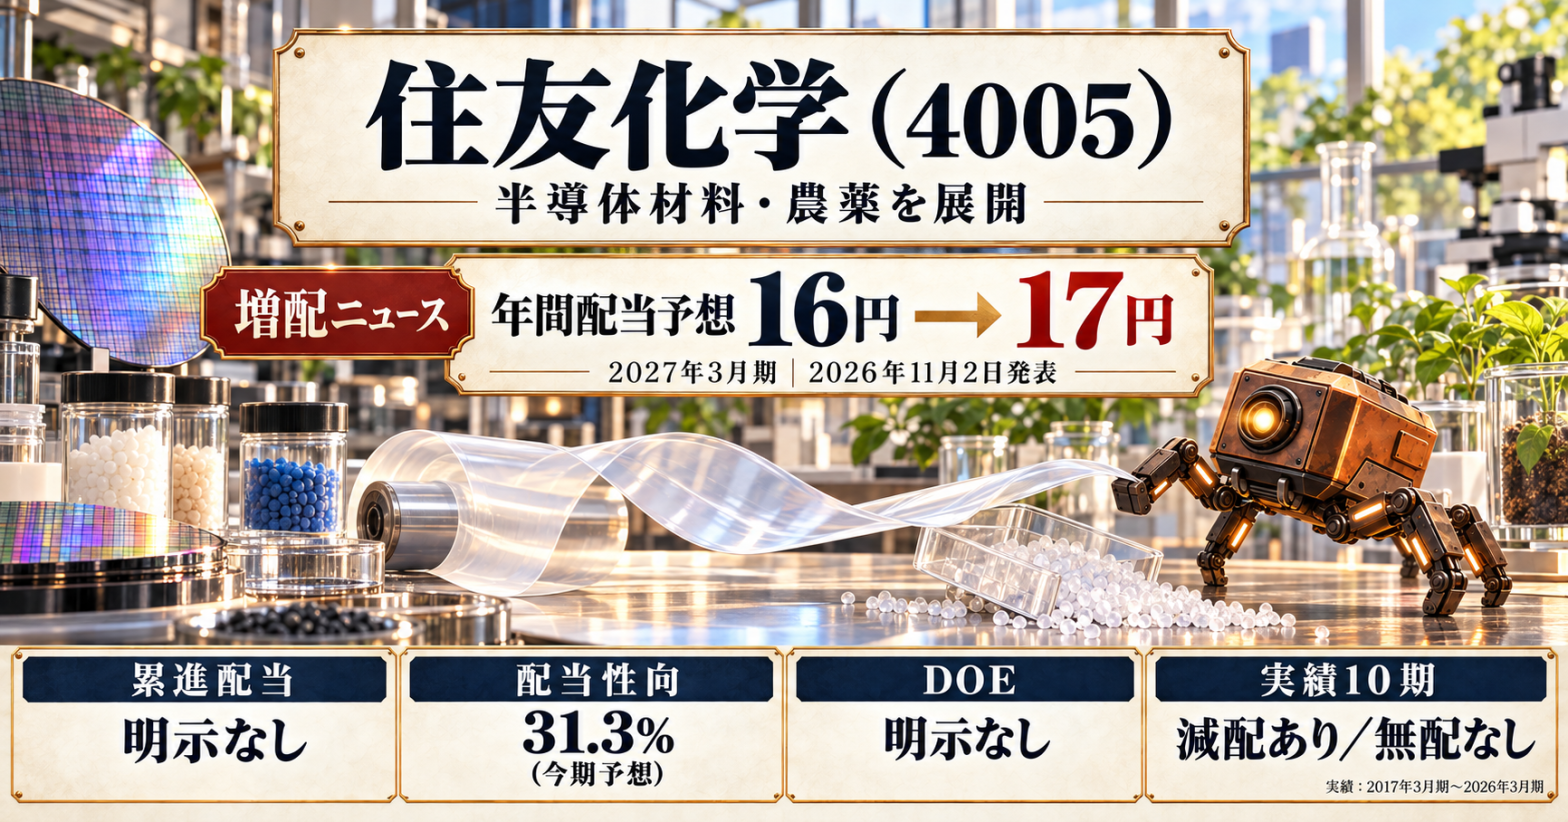
住友化学は2026年11月2日、2027年3月期の年間配当予想を16円から17円へ引き上げました。通期の純利益予想も700億円から900億円へ増額しています。上期の利益を大きく押し上げたのは、石化事業の改善と樹脂の在庫評価益でした。
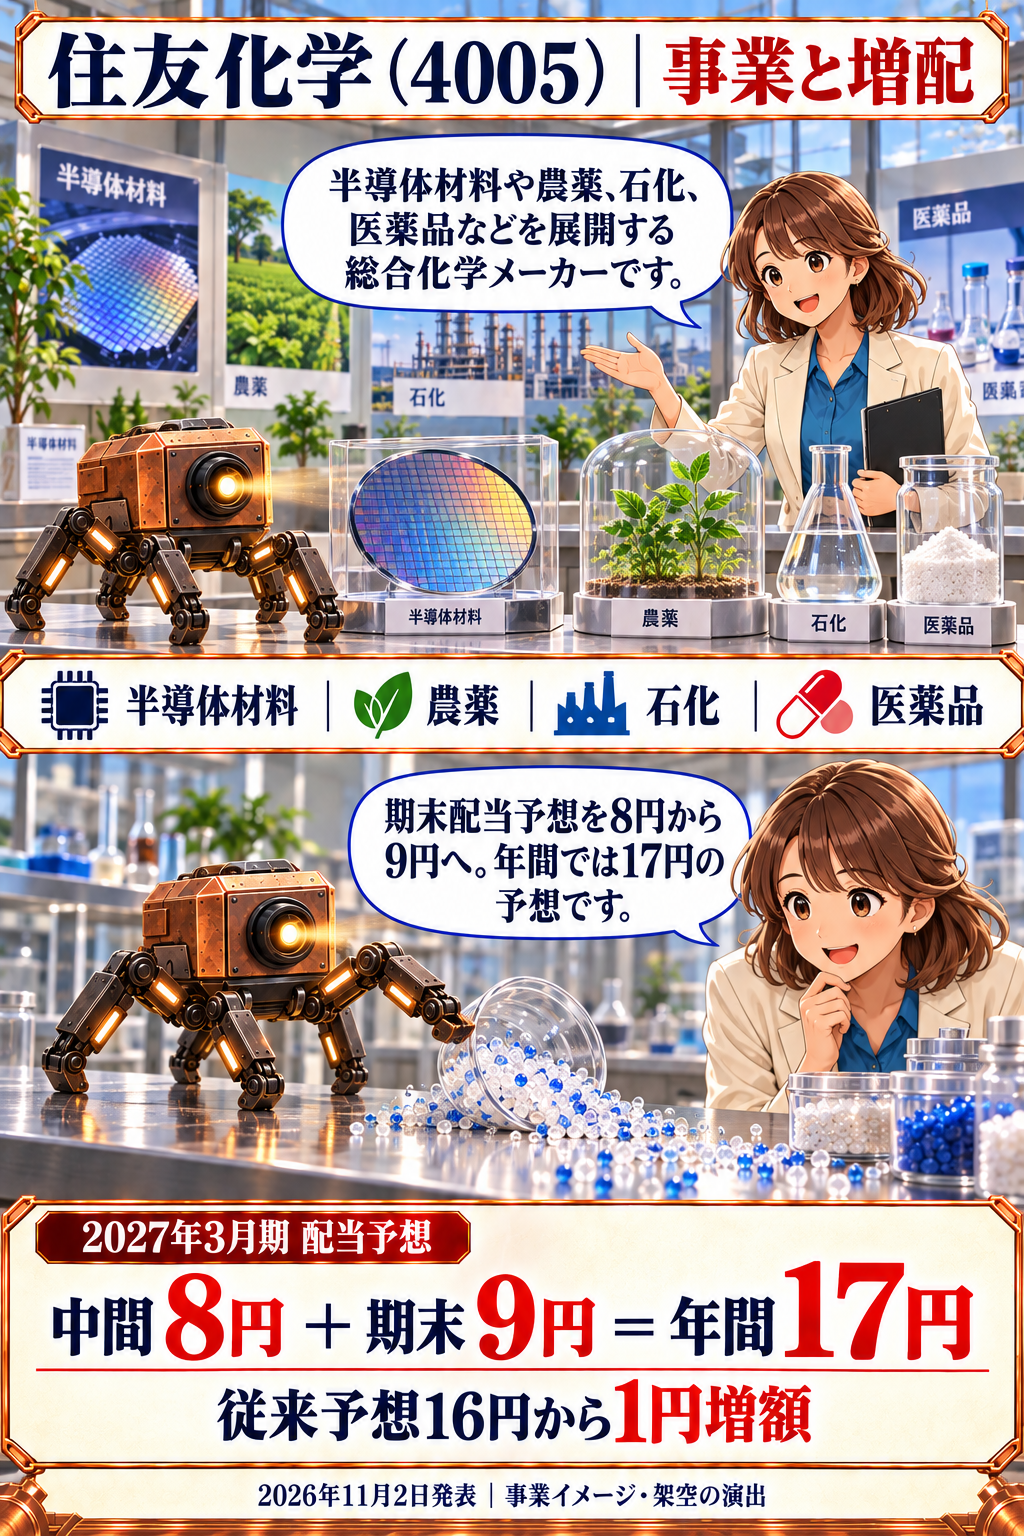
半導体材料、農薬、石油化学、医薬品などを手がける総合化学メーカーです。今回は、1株ずつ買い増す「累進増配スクリーニング」の視点から、利益回復が配当の持続性につながるか、今の株価で購入候補にできるかを検討します。
今回の増配
年間17円は、中間配当の決定額8円と期末配当予想9円の合計です。中間は従来予想を据え置き、期末を8円から9円へ引き上げました。年間では従来予想比1円、6.25%の増額修正です。前期実績13.5円との比較では3.5円、約25.9%の増配になります。今回の開示に記念・特別配当の記載はありません。[1]
会社は業績、配当性向、事業に必要な内部留保を考慮して、安定した配当を続ける方針です。今回、累進配当やDOEによる下限が新たに導入されたわけではありません。[1][3]
直近決算の振り返り
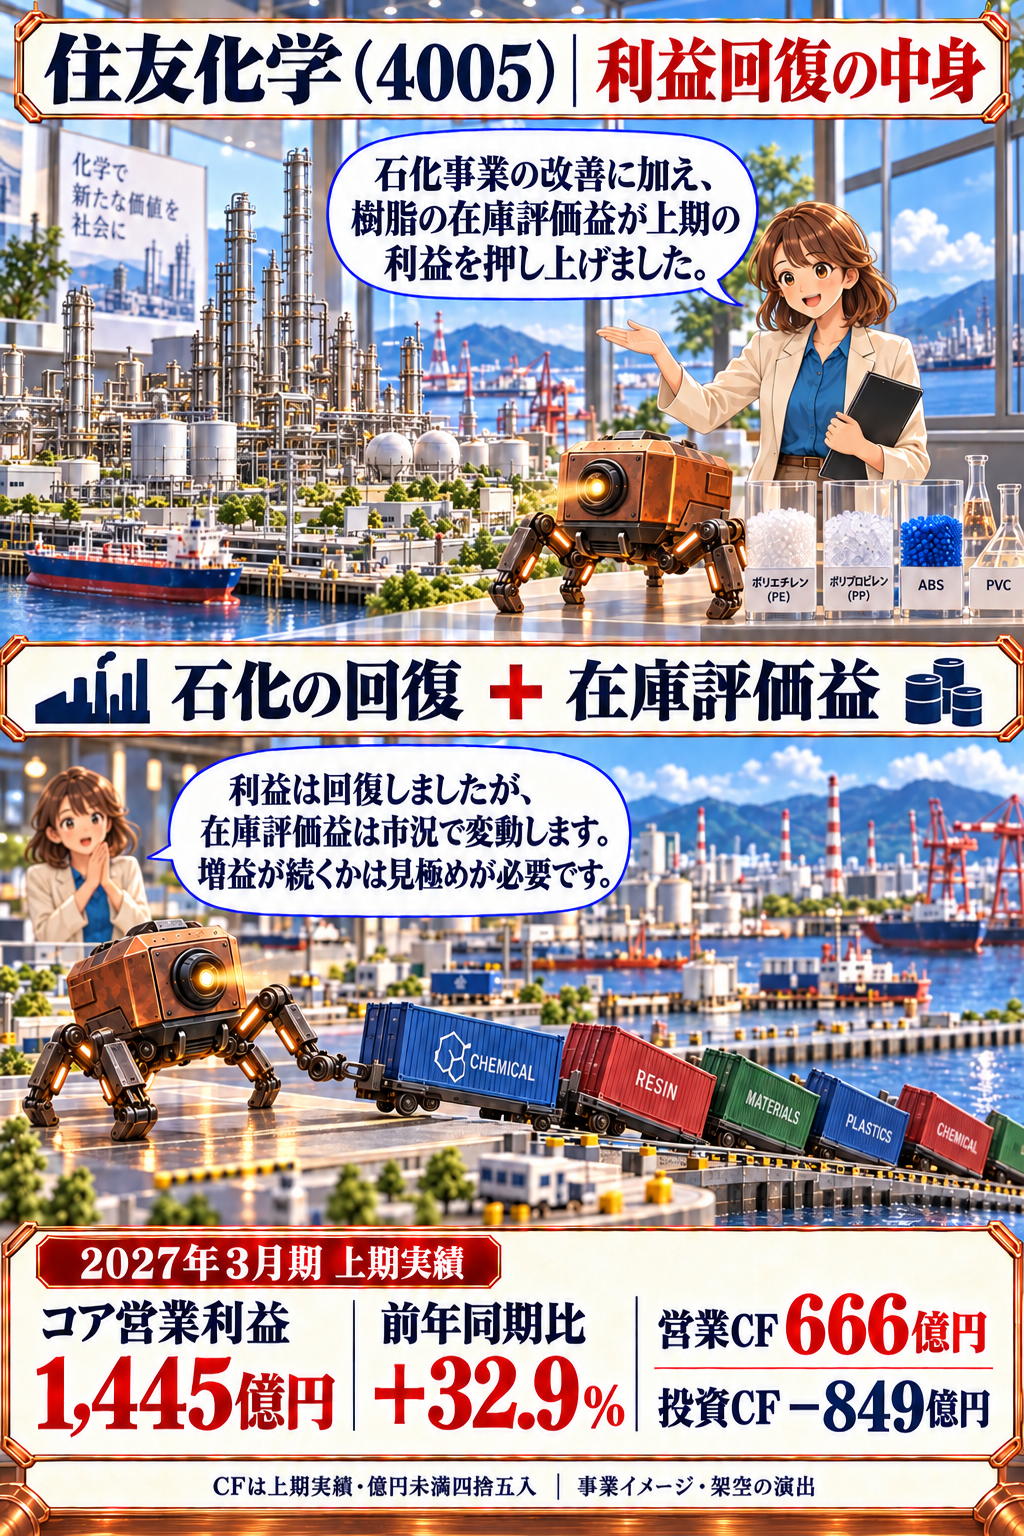
2027年3月期上期(2026年4〜9月)は、売上収益が1兆1,728億円で前年同期比7.1%増、コア営業利益が1,445億円で32.9%増、営業利益が1,381億円で33.2%増でした。親会社の所有者に帰属する純利益は829億円で108.8%増です。コア営業利益率は約9.9%から約12.3%へ改善しました。[2]
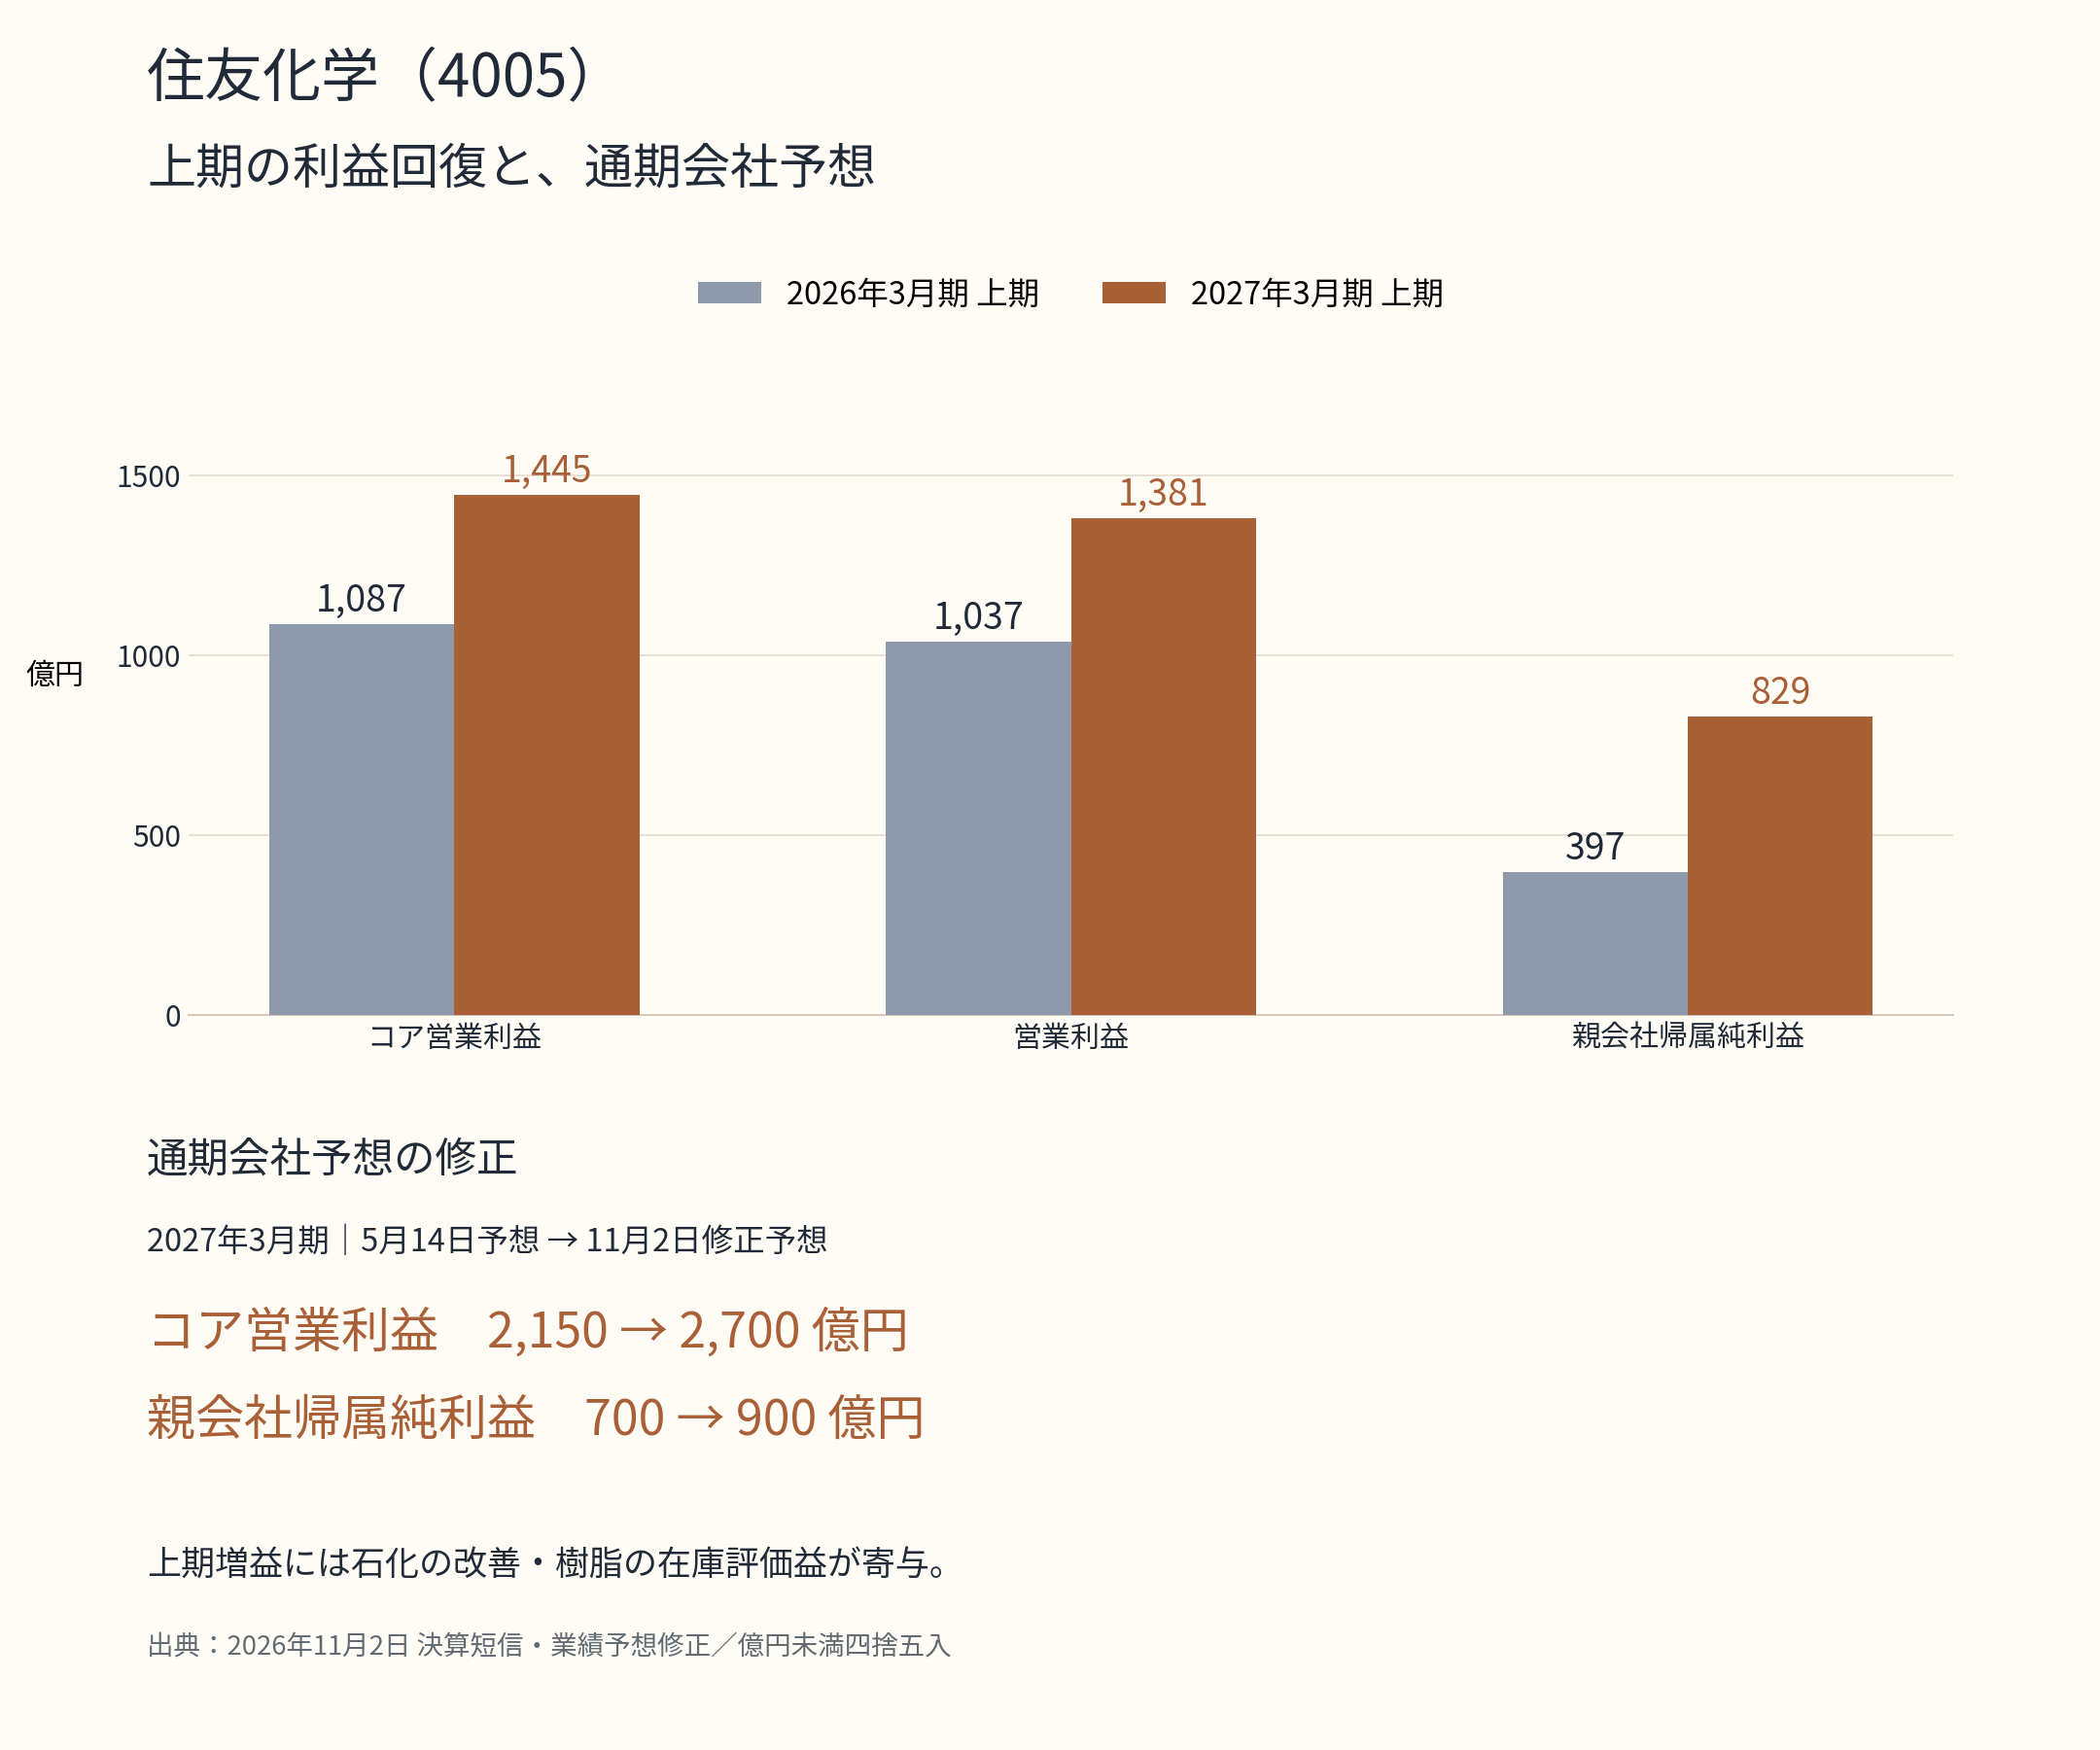
ただし、すべての事業が増益だったわけではありません。石化を含むエッセンシャル&グリーンマテリアルズのコア営業損益は、186億円の赤字から621億円の黒字へ改善しました。ペトロ・ラービグの業績回復と、原料・製品市況の上昇による樹脂の在庫評価益が寄与しています。一方、住友ファーマ部門は前年の事業譲渡益がなくなり、販促費や研究開発費も増えたため、973億円から436億円へ減益でした。[2]
会社の通期見通しは、5月14日の予想と比べて売上収益を2兆3,600億円から2兆4,900億円へ、コア営業利益を2,150億円から2,700億円へ引き上げています。半導体プロセス材料の出荷増、石化事業の下振れリスク低下、米国でのジェムテサ販売の伸びなどを織り込みました。[1]
上期純利益の通期修正予想900億円に対する進捗率は約92.1%です。ただし、単純に上期を2倍にして通期利益を見積もるのは適切ではありません。修正後計画が見込む下期純利益は差額で約71億円です。市況・在庫評価の変動があるため、この高い進捗率だけで再上方修正を期待しないようにします。
市場との比較では、発表直後のトレーダーズ・ウェブ記事が通期営業利益の市場コンセンサスを2,222億円と報じており、会社の修正予想2,150億円は約3.2%下回ります。ただし、集計基準日や対象社数を確認できていないため、参考比較です。会社計画の上方修正と、市場期待を上回ったかどうかは分けて判断します。[8]
事業と利益の源泉
半導体分野では、高純度ケミカルやフォトレジストといった製造工程に使われる材料を供給しています。需要拡大でこれらの売上とコア営業利益は増えました。ただし、ICT&モビリティ部門全体では、前年の大型液晶用偏光フィルム事業の構造改革・譲渡益の反動があり、コア営業利益は331億円から319億円へ減っています。「半導体材料が好調」と「部門全体が増益」は同じ意味ではありません。[2]
農薬は国内販売が堅調だった一方、海外の事業環境の回復には遅れがありました。飼料添加物のメチオニンは一時的な供給懸念によって交易条件が改善しています。農薬の継続的な販売拡大と、市況による採算改善も分けて捉える必要があります。[2]
石化事業では原料価格と製品価格の関係、設備の稼働、在庫の評価が利益を大きく動かします。今期はその変化が追い風になりましたが、在庫評価益は毎期積み上がる収益ではありません。会社の「コア営業利益」に含まれていても、すべてが安定して繰り返せる利益とは限らない点が、今回の配当判断で大切です。
資本効率の数字には資料間の違いもあります。中計概要には2027年度ROIC6%が掲載される一方、2025年度実績を踏まえた企業価値向上ページでは5.5%を見込み、中長期の目標を7%としています。計画時点を混ぜず、足元の利益回復が資本効率の持続的な改善につながるかを見ていきます。[4][5]
配当の安定性と増配余地
配当の安定性
終了済みの直近10期、2017年3月期から2026年3月期の年間配当は、14円、22円、22円、17円、15円、24円、18円、9円、9円、13.5円でした。この期間に年間無配はありませんが、減配はあります。今期17円は予想であり、実績10期とは分けて表示しています。[3][6]
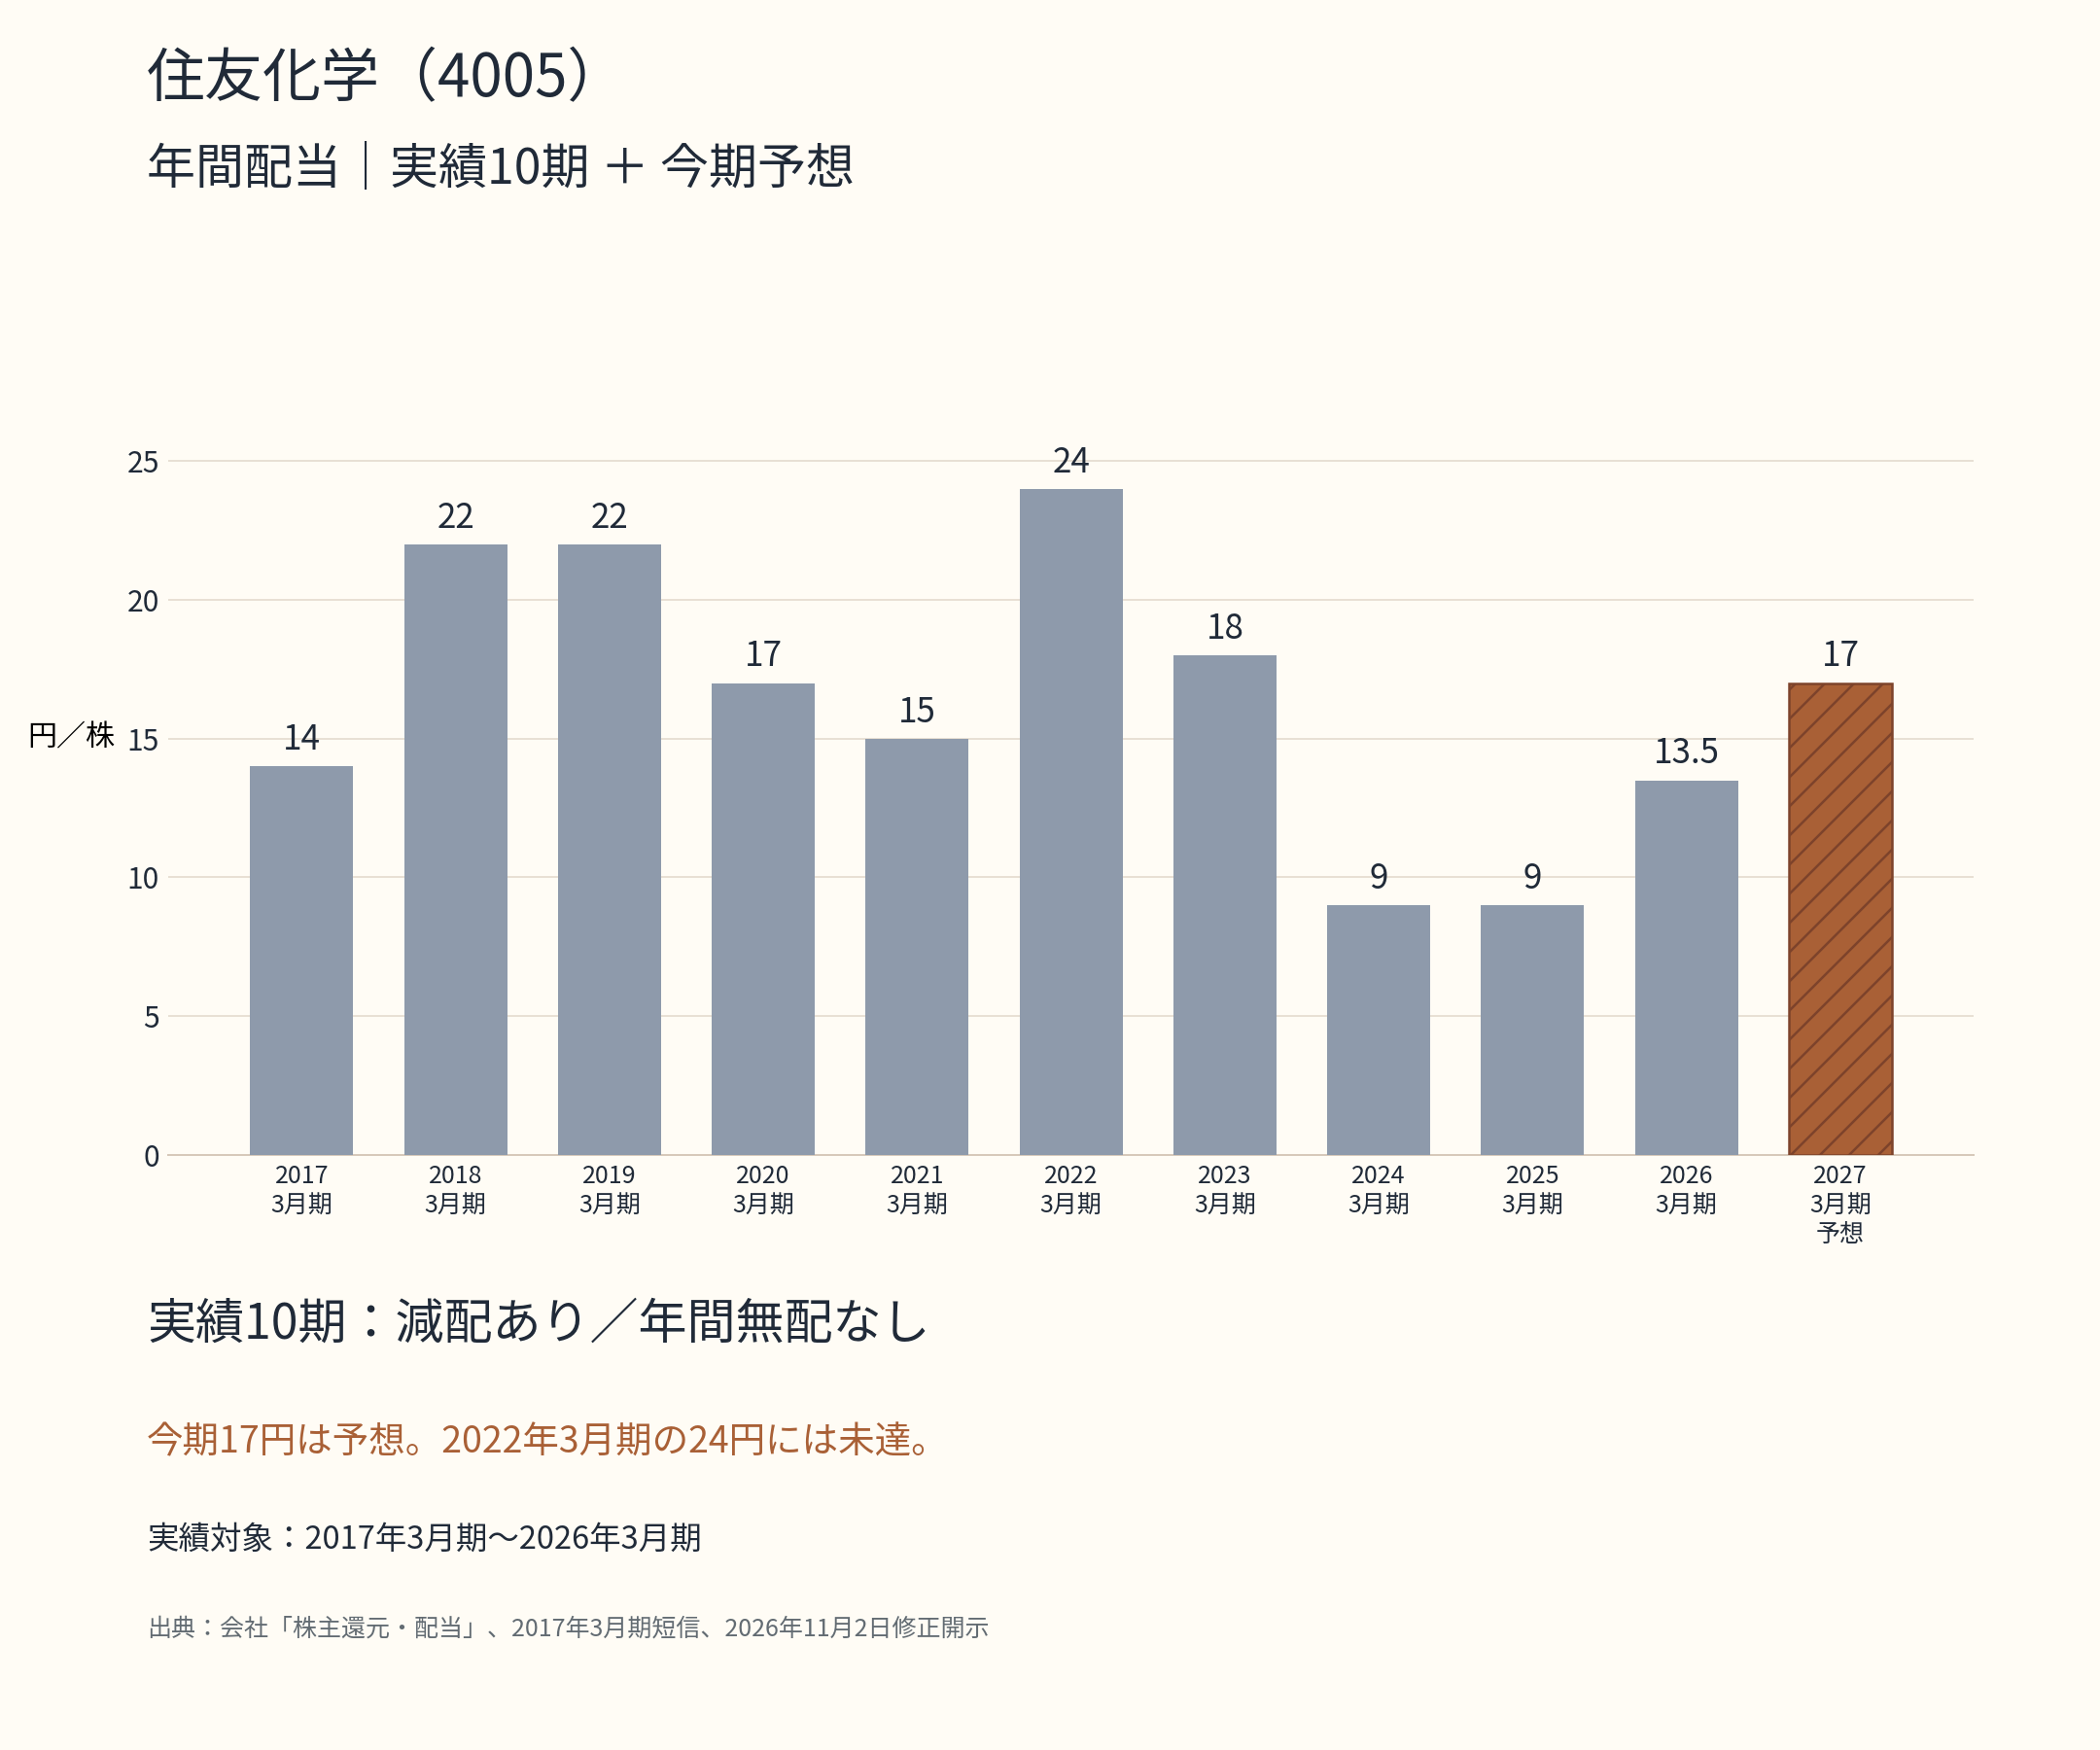
減配の評価では、原因とその後の回復状況を重視します。会社は2024年3月期の赤字を受けて年間9円へ減配し、翌期も財務の立て直しを優先して9円に据え置きました。その後は事業売却などの構造改革と収益改善が進み、前期実績は13.5円まで回復しています。ただし、今期予想17円でも2022年3月期の24円には届いていません。[5][7]
配当方針は中長期で配当性向30%程度を目指すもので、確認した資料に累進配当やDOEの明示はありません。修正後EPS54.27円に対する予想配当性向は約31.3%です。今期予想利益に対する負担は大きくありませんが、利益が市況で変われば配当余力も動きます。[1][3]
資金面では、上期の営業キャッシュフローが約666億円、投資キャッシュフローが約マイナス849億円で、合計は約マイナス183億円でした。有形固定資産の取得約612億円に加え、定期預金の預入・払戻なども投資CFに含まれます。投資CFの赤字全額を設備投資と見なすことはできません。親会社株主への配当支払額は約124億円でした。[2]
9月末の現金及び現金同等物は約2,084億円で3月末とほぼ同水準、有利子負債は1兆1,515億円から1兆874億円へ減りました。親会社所有者帰属持分比率は29.6%から32.1%へ改善しています。ただし、資本の増加には住友ファーマの公募増資も寄与しており、財務改善をすべて事業の現金創出力によるものとは評価しません。[2]
この利益・手元資金・負債減少を合わせると、現時点で配当維持を妨げる切迫した資金負担は見当たらず、今回の財務判定は○とします。投資後の資金収支は赤字のため、営業CFの改善が続くかは引き続き見ておきます。
増配余地
会社は将来的に年間24円以上の配当を早期に実現することを目指しています。還元を回復させる意思はありますが、これは今期の確定配当や最低保証ではありません。[5]
現在の予想配当性向31.3%は中長期目安の30%程度に近いため、性向の大幅な引き上げよりも、利益の成長が次の増配につながる形です。半導体材料と農薬の成長、石化の構造改革が市況の追い風なしでも利益と現金を生むようになれば、増配の裏付けは強まります。反対に、在庫評価益の反動や投資負担が重くなれば、利益予想が伸びても配当に回せる資金は限られます。
中期・長期経営計画
2025〜2027年度の中期経営計画では、農薬などのアグロ&ライフと、半導体材料などのICT&モビリティを成長の柱としています。この2領域へ戦略投資の約8割を集中し、研究開発にも2,200億円強を配分する計画です。石化の構造改革と、成長分野への資源配分を並行して進めます。[4]
中計の公表目標は2027年度のコア営業利益2,000億円、純利益1,000億円、ROE8%などです。今期のコア営業利益予想2,700億円はその利益目標を上回っていますが、在庫評価益などを含むため、これだけで中計の収益基盤が完成したとは判断しません。[1][4]
配当株としての投資評価
11月2日の東証終値は511.5円、前日比53.5円安(9.47%安)でした。Yahoo!ファイナンスと株探の同日終値を照合しています。この値動きだけで決算への評価や下落原因を決めつけることはしません。
11月2日発表の会社予想EPS54.27円と年間配当予想17円を使うと、予想PERは約9.43倍、予想配当利回りは約3.32%です。数値サイトに残る修正前予想は使わず、会社の新予想から計算しています。ROEは直近通期、2026年3月期実績の6.4%を採用しました。[1][2]
| 項目 | 条件 | 判定 |
|---|---|---|
| 配当利回り | 1%以上/優先3%以上 | ○ 予想3.32%。優先目安も適合 |
| PER | 15倍未満/優先10倍以下 | ○ 予想9.43倍。優先目安も適合 |
| 配当性向 | 60%未満/優先30%以下 | ○ 予想31.3%。優先目安には未達 |
| 収益性(ROE) | 5%以上/優先8%以上 | ○ 前期実績6.4%。優先目安には未達 |
| 配当方針 | 継続性と還元方針を確認 | 安定配当・性向30%程度。累進・DOEの明示なし |
| 配当履歴 | 実績10期と回復状況 | 減配あり・無配なし。24円への回復途上 |
| 財務 | 配当原資・投資・借入負担 | ○ 負債減・現金維持。投資後CFは赤字 |
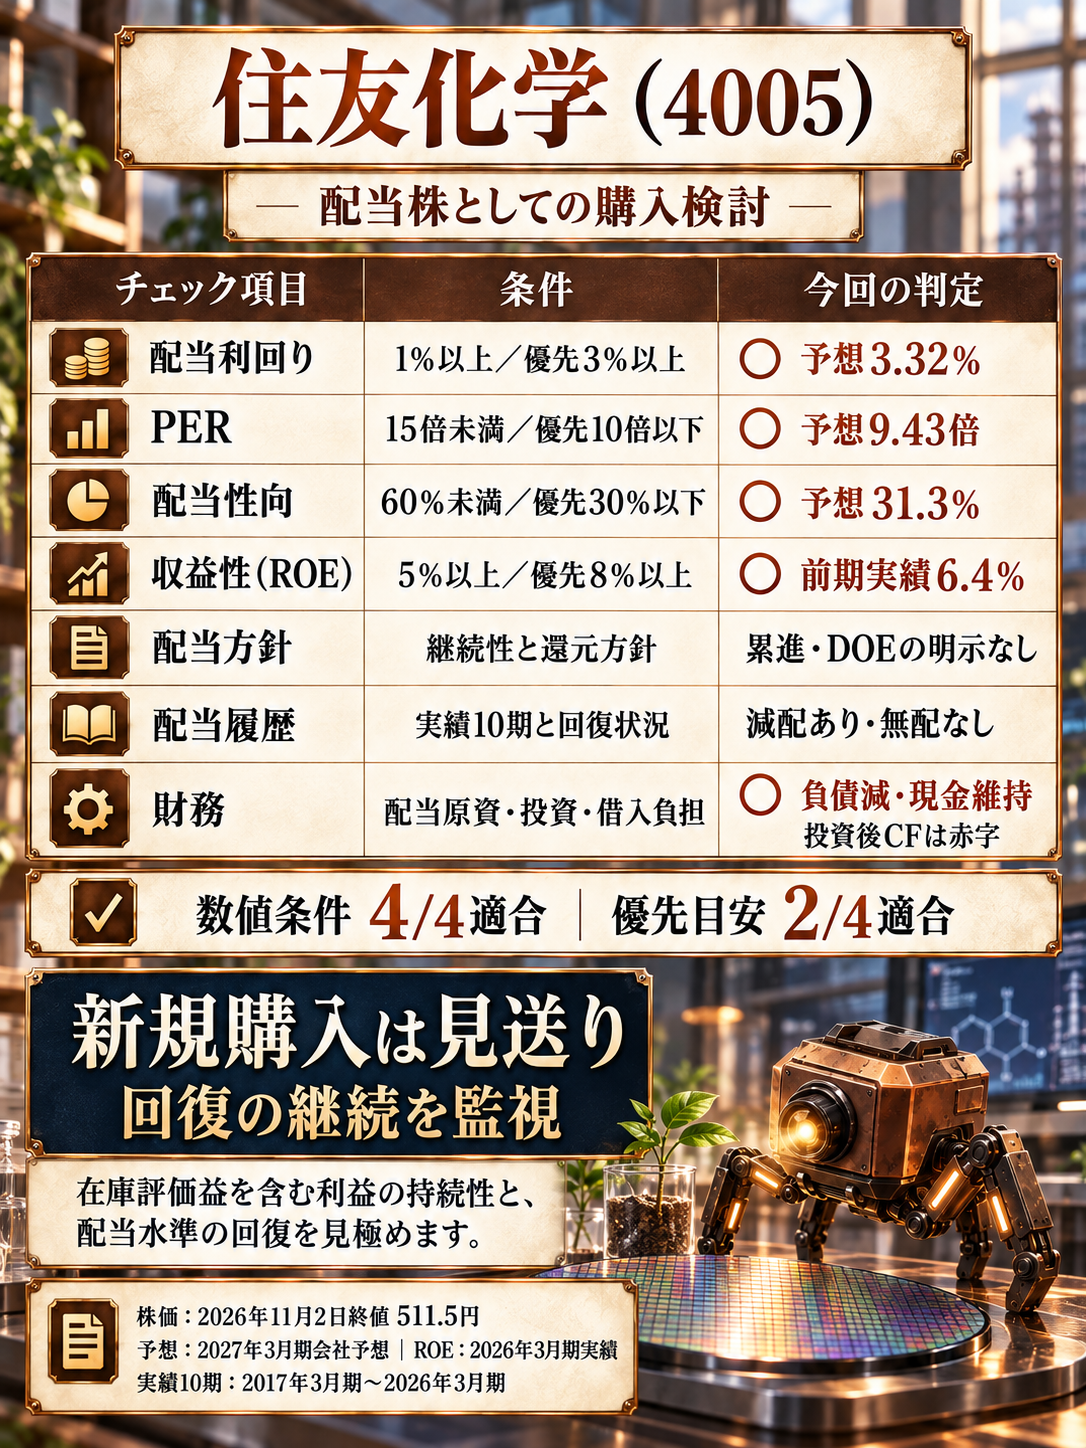
4つの数値条件はすべて満たし、優先目安への適合は利回りとPERの2項目です。それでも今回は新規購入を見送り、回復の継続を監視します。決め手は、低いPERだけでは在庫評価益を含む利益の持続力を判断しにくく、配当水準もまだ回復途上にあることです。
反対材料として、財務は改善し、半導体材料の需要も拡大しています。次の決算で市況・在庫評価の追い風が弱まっても利益が残り、成長投資と配当を支える営業CFが積み上がるなら、購入候補として見直します。今回の増配は回復の一歩として評価しつつ、安定して配当を積み上げられる会社への変化を待つ判断です。
出典・基準日:会社開示は2026年11月2日まで、株価は同日東証終値。金額は表示単位に応じて丸めています。市場コンセンサスの集計条件が不明な箇所は本文に明記しました。図中の人物・設備・きゅぷるの動作は事業を説明する架空の演出です。
[3] 株主還元・配当
[5] 企業価値向上に向けた取り組み
[6] 2017年3月期 決算短信
[8] トレーダーズ・ウェブ:2026年11月2日13時35分配信
株価照合:Yahoo!ファイナンス/株探

