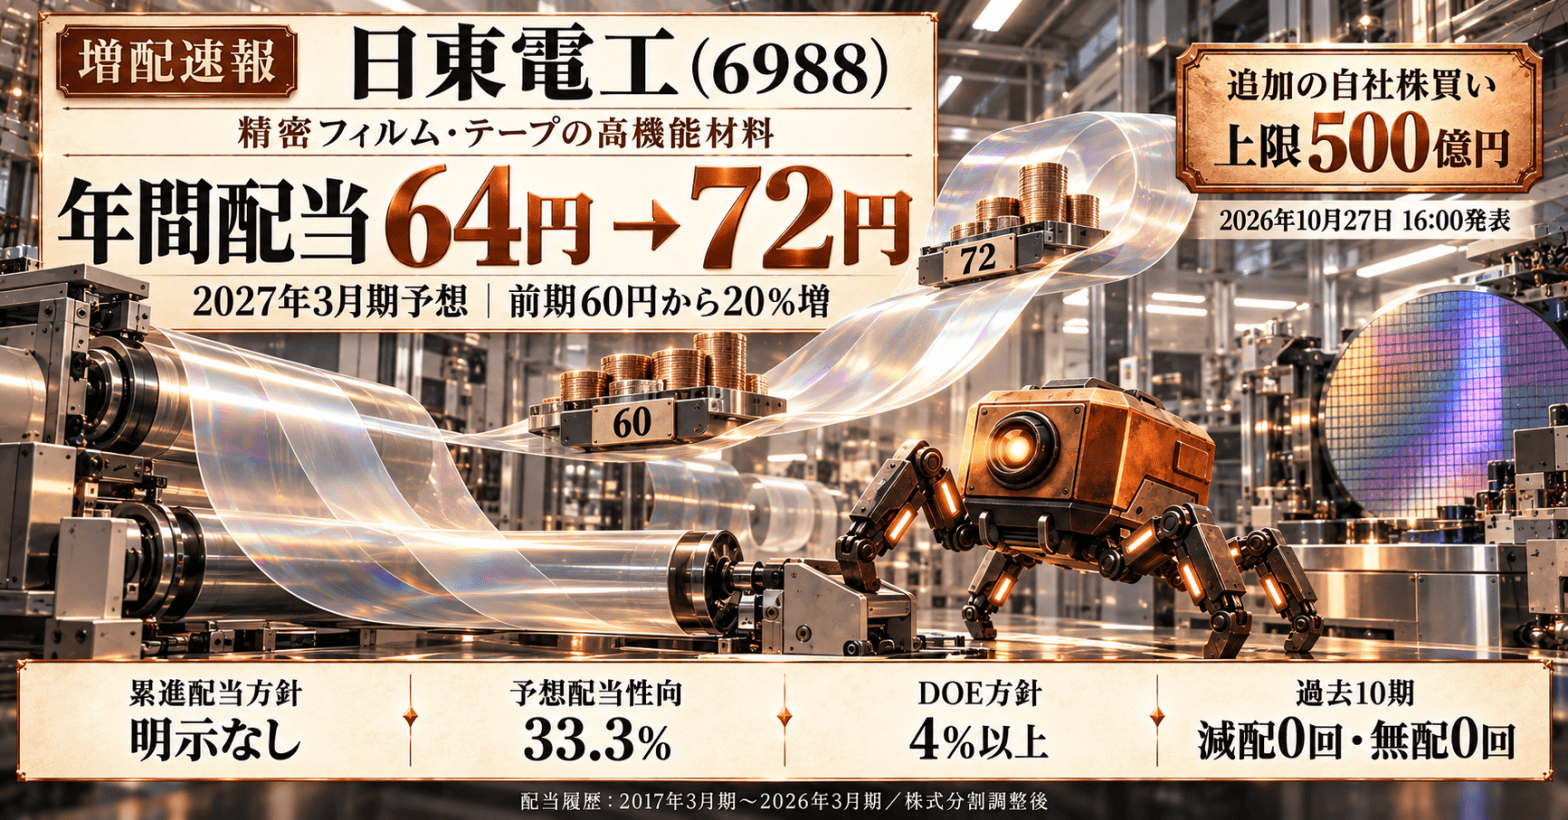
日東電工が、2027年3月期の年間配当予想を64円から72円へ引き上げました。前期の60円からは20%の増配です。同時に、上限500億円の自社株買いも発表しています。
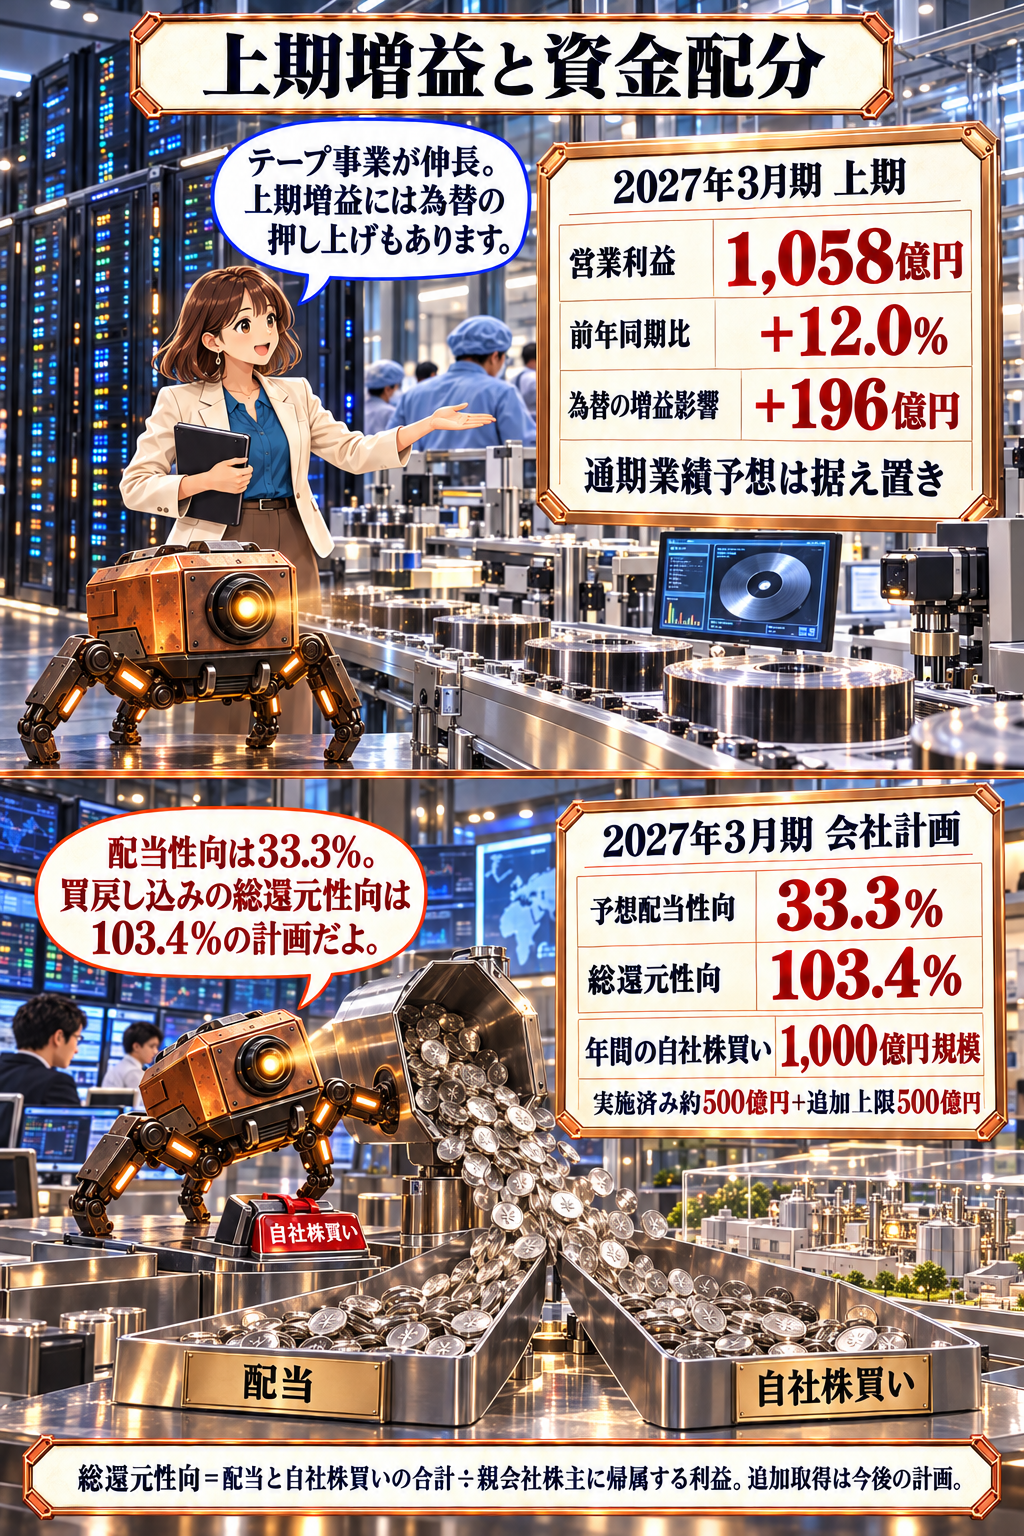
増配後の予想配当性向は33.3%。この数字だけなら、利益に対する配当の負担は3分の1ほどです。ところが会社が示す総還元性向は103.4%。差を生むのは、年間1,000億円規模の自社株買いです。
今回のポイントは、配当の増加と、蓄積した資金も使う大きな株主還元が同時に進むこと。利益の伸び、現金の動き、配当方針まで見ると、増配の意味がよりはっきりします。
2026年10月27日16時の開示を基に作成。株価は同日終値、業績・配当予想は同日発表時点です。
年間72円への増配と追加500億円の取得枠
中間配当は従来予想32円から36円に決定。期末配当予想げ32円から36円となり、年間予想は8円、12.5%の上積みです。前期実績60円に対しては12円、20%増となります。
新たな自社株買いは、取得金額500億円、取得株数1,700万株が上限。期間は2026年11月4日から2027年3月24日までです。発表時点で取得が完了した金額ではありません。
今期はすでに約500億円の自社株買いを実施済み。会社説明資料では、今回の追加枠と合わせて年間1,000億円規模の取得を予定しています。
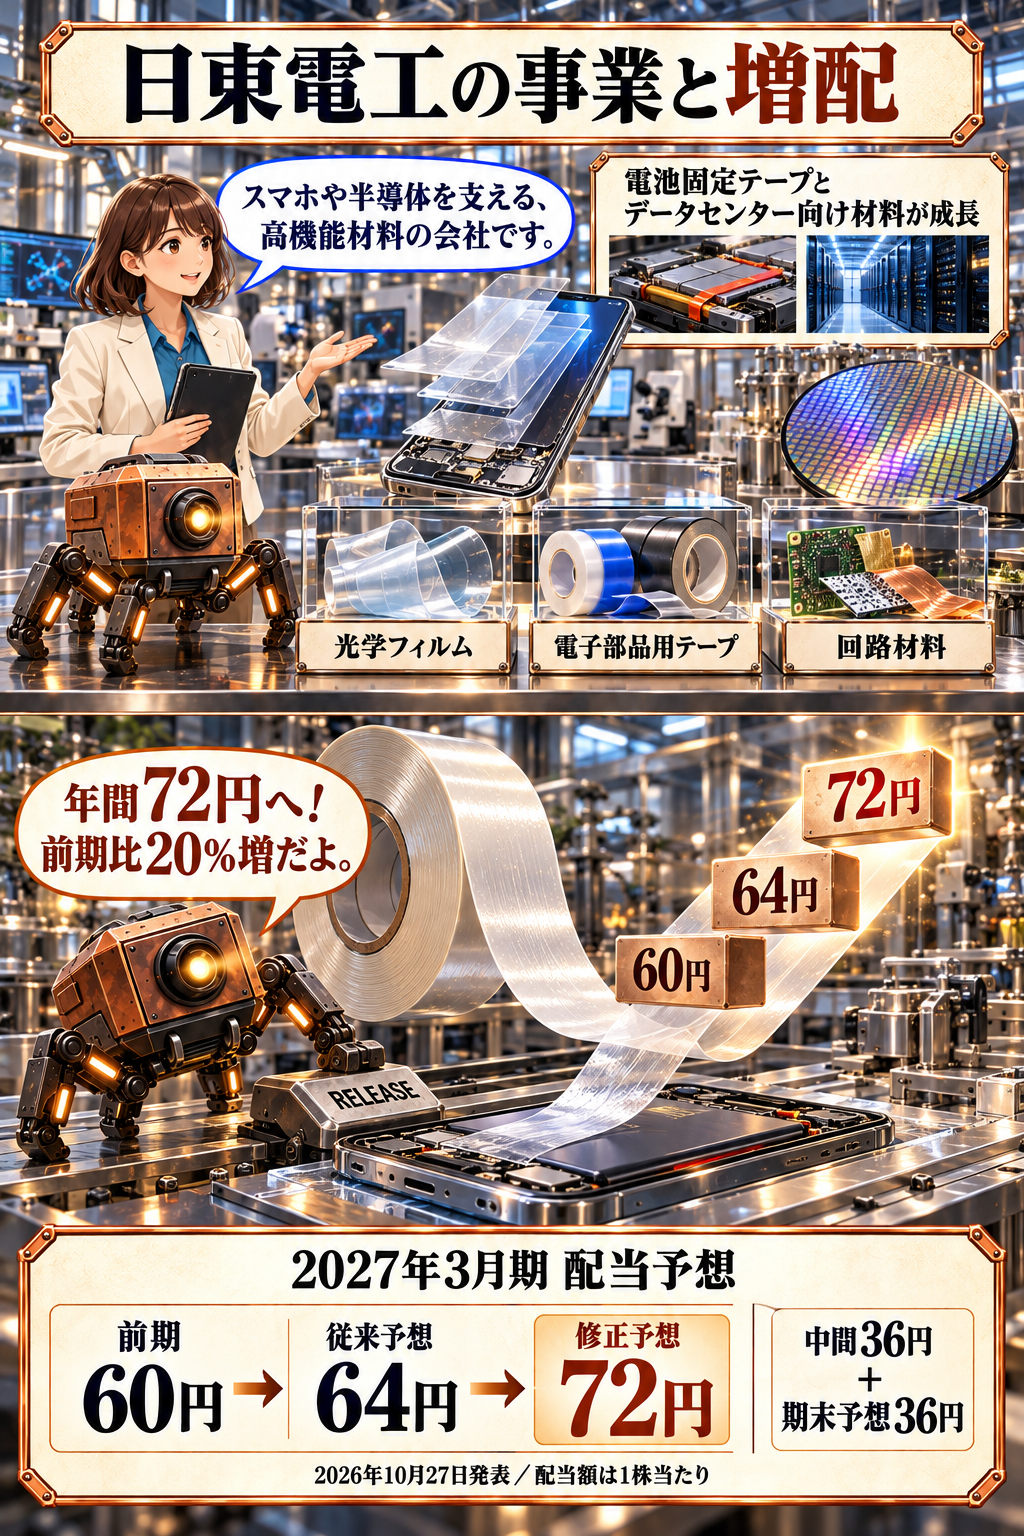
スマホ・半導体を支える高機能材料
日東電工は、スマートフォンなどの画面に使う光学フィルム、電子部品の製造工程を支えるテープ、高精度の回路材料などを手掛ける会社です。完成品として目立つ製品よりも、その性能や製造工程を支える材料に強みがあります。
今上期に伸びたのがインダストリアルテープ事業。電気を流すと剥がせる電池固定テープの採用機種が広がり、半導体メモリーや積層セラミックコンデンサーの工程用材料も、AIデータセンター向け需要を背景に拡大しました。価格改定も寄与しています。
一方、オプトロニクス事業の中では、スマホ向け高精度回路やデータセンター向けHDD関連材料が伸びる反面、高級ノートパソコン・タブレット向け光学材料が弱含みました。会社は、メモリー価格上昇に伴う顧客の生産調整などを挙げています。AI関連需要が強くても、すべての製品が同じ方向に動くわけではありません。
上期12%増益と通期予想の据え置き
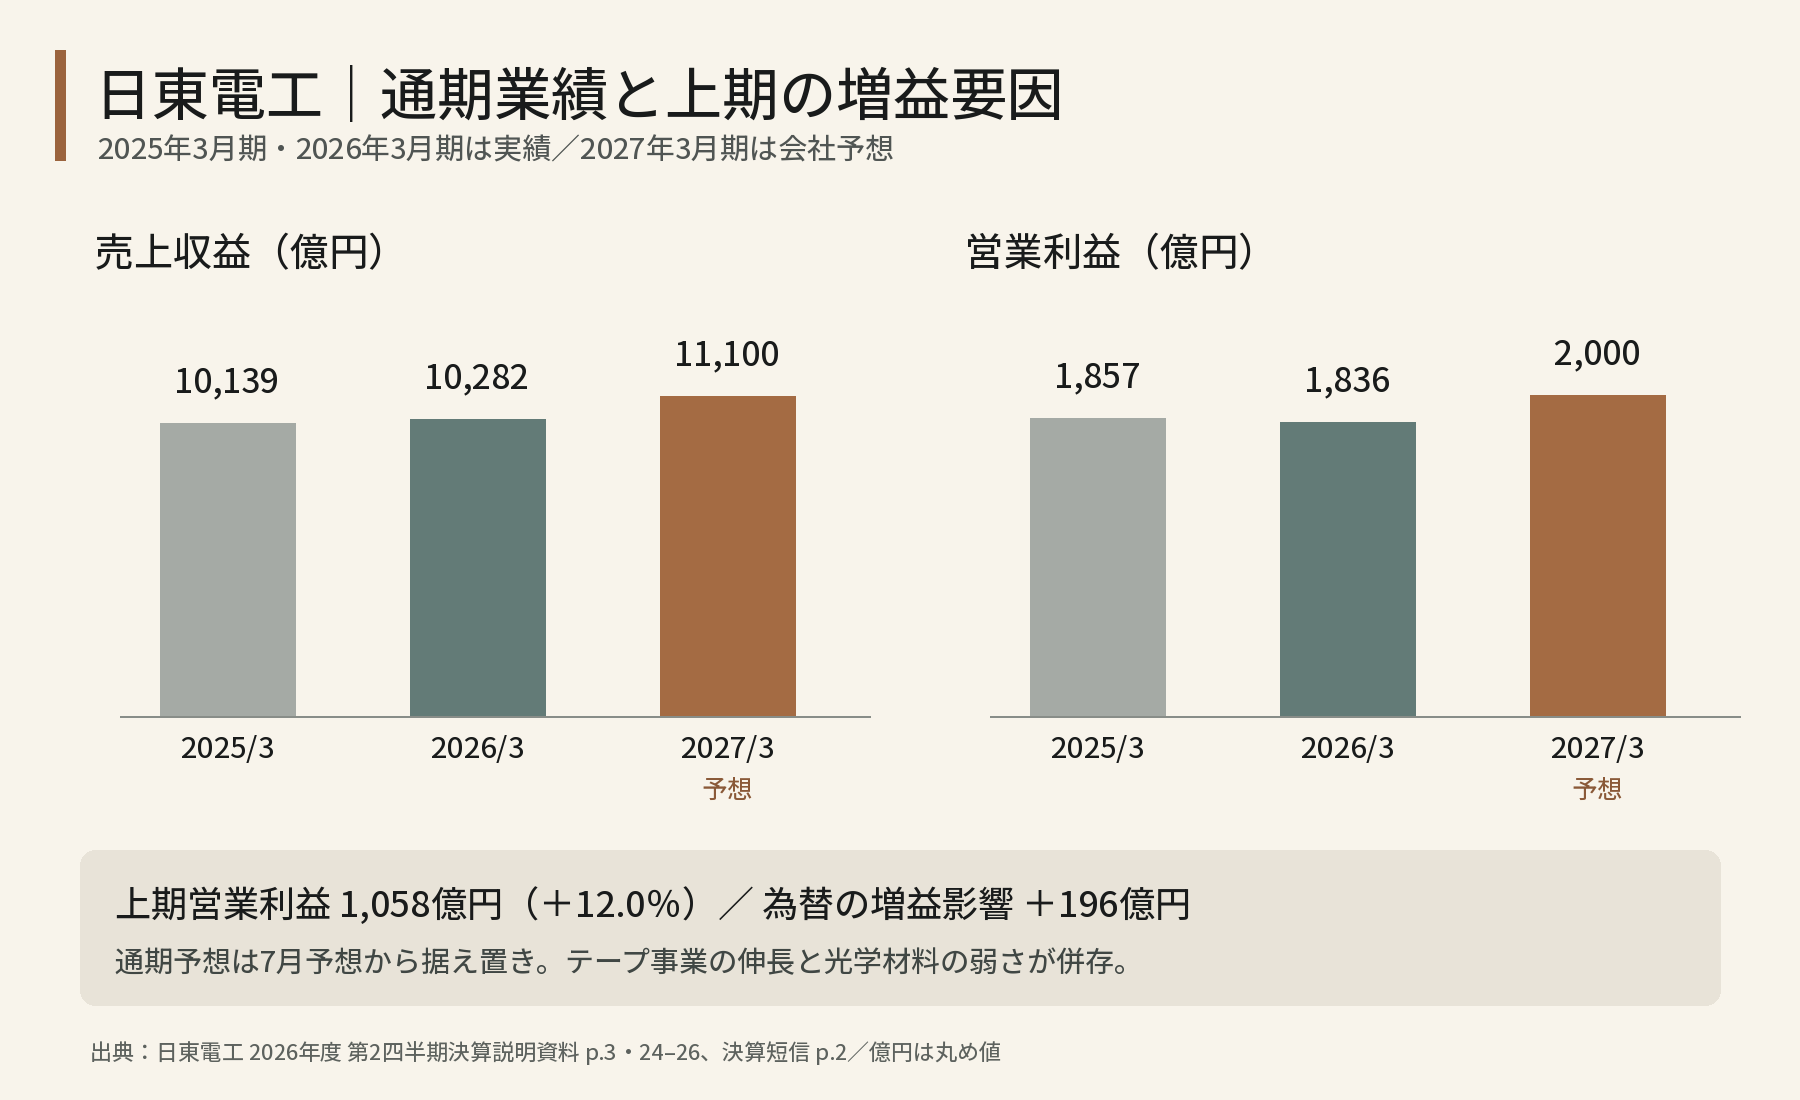
2027年3月期上期(2026年4〜9月)の売上収益は5,583.63億円、前年同期比8.7%増。営業利益は1,058.41億円で12.0%増、親会社の所有者に帰属する利益は765.02億円で11.0%増でした。
インダストリアルテープの営業利益は358.32億円で51.3%増。一方、オプトロニクスは739.50億円で4.1%減です。ヒューマンライフは10.20億円の黒字となり、前年同期の15.98億円の赤字から改善しました。
増益の読み方で押さえたいのが為替です。会社は上期営業利益に対する為替の増益影響を196億円と説明しています。連結営業利益の前年同期からの増加額は約113億円なので、需要の拡大だけによる増益とは読めません。
また、上期営業利益は7月時点の会社予想1,080億円を2.0%下回りました。前年同期比では増益ですが、計画を上回る着地ではありません。
通期予想は、売上収益1兆1,100億円、営業利益2,000億円、親会社の所有者に帰属する利益1,420億円で据え置き。前期実績の売上収益1兆281.71億円、営業利益1,836.15億円、親会社の所有者に帰属する利益1,334.98億円に対し、増収増益を見込んでいます。今回の増配は、通期利益予想の上方修正とセットの発表ではありません。
営業キャッシュフローの改善と現金の減少
上期の営業キャッシュフローは1,088.47億円。前年同期の750.03億円から改善しました。税金の支払額の減少や前受金の増加なども含まれるため、利益の伸びだけで説明できる変化ではありません。
投資キャッシュフローは625.89億円の支出。営業と投資を合算したフリーキャッシュフローは462.58億円のプラスでした。
それでも、現金及び現金同等物は前期末の3,598.05億円から9月末の3,323.59億円へ減少しています。上期には自己株式取得に501.83億円、配当金の支払いに202.09億円を使っており、株主還元が大きな資金流出となりました。ここでの配当支払額は上期の現金支出で、今回発表した年間72円の配当予想とは対象が異なります。
9月末の親会社所有者帰属持分比率は78.9%。現金を厚く持ちながら、事業投資と株主還元の両方に資金を振り向けています。通期の設備投資計画は1,200億円で据え置きです。この設備投資額と、キャッシュフロー計算書の投資支出は定義や計上時期が異なります。
配当性向33.3%と総還元性向103.4%
配当性向は、利益のうち配当に回す割合です。今回の年間配当予想72円を会社予想EPS216.29円で割ると約33.3%になります。
総還元性向は、配当に自社株買いも加えて利益と比較した割合。会社は今期103.4%を計画しています。つまり、配当と買戻しを合わせた還元額が、今期の利益予想を上回る見込みです。
この二つを分けると、「配当だけで利益を使い切る状態」ではないことと、「還元全体は今期利益だけに収まらない大きさ」であることが両立します。評価したいのは、配当を増やしながら利益の約3分の1にとどめている点。次に確認したいのは、設備投資と還元を進めた後の現金残高、そして営業キャッシュフローの持続性です。
自社株買いには取得枠と実行額の差もあります。103.4%は会社の計画値であり、実際の取得額や通期利益によって変わります。
10期の配当履歴とDOE4%以上の方針
株式分割調整後の年間配当は、2017年3月期の30円から2026年3月期の60円まで増加。この確定した10期には、減配も無配もありません。2027年3月期の72円は、確定実績と分けて扱う予想値です。
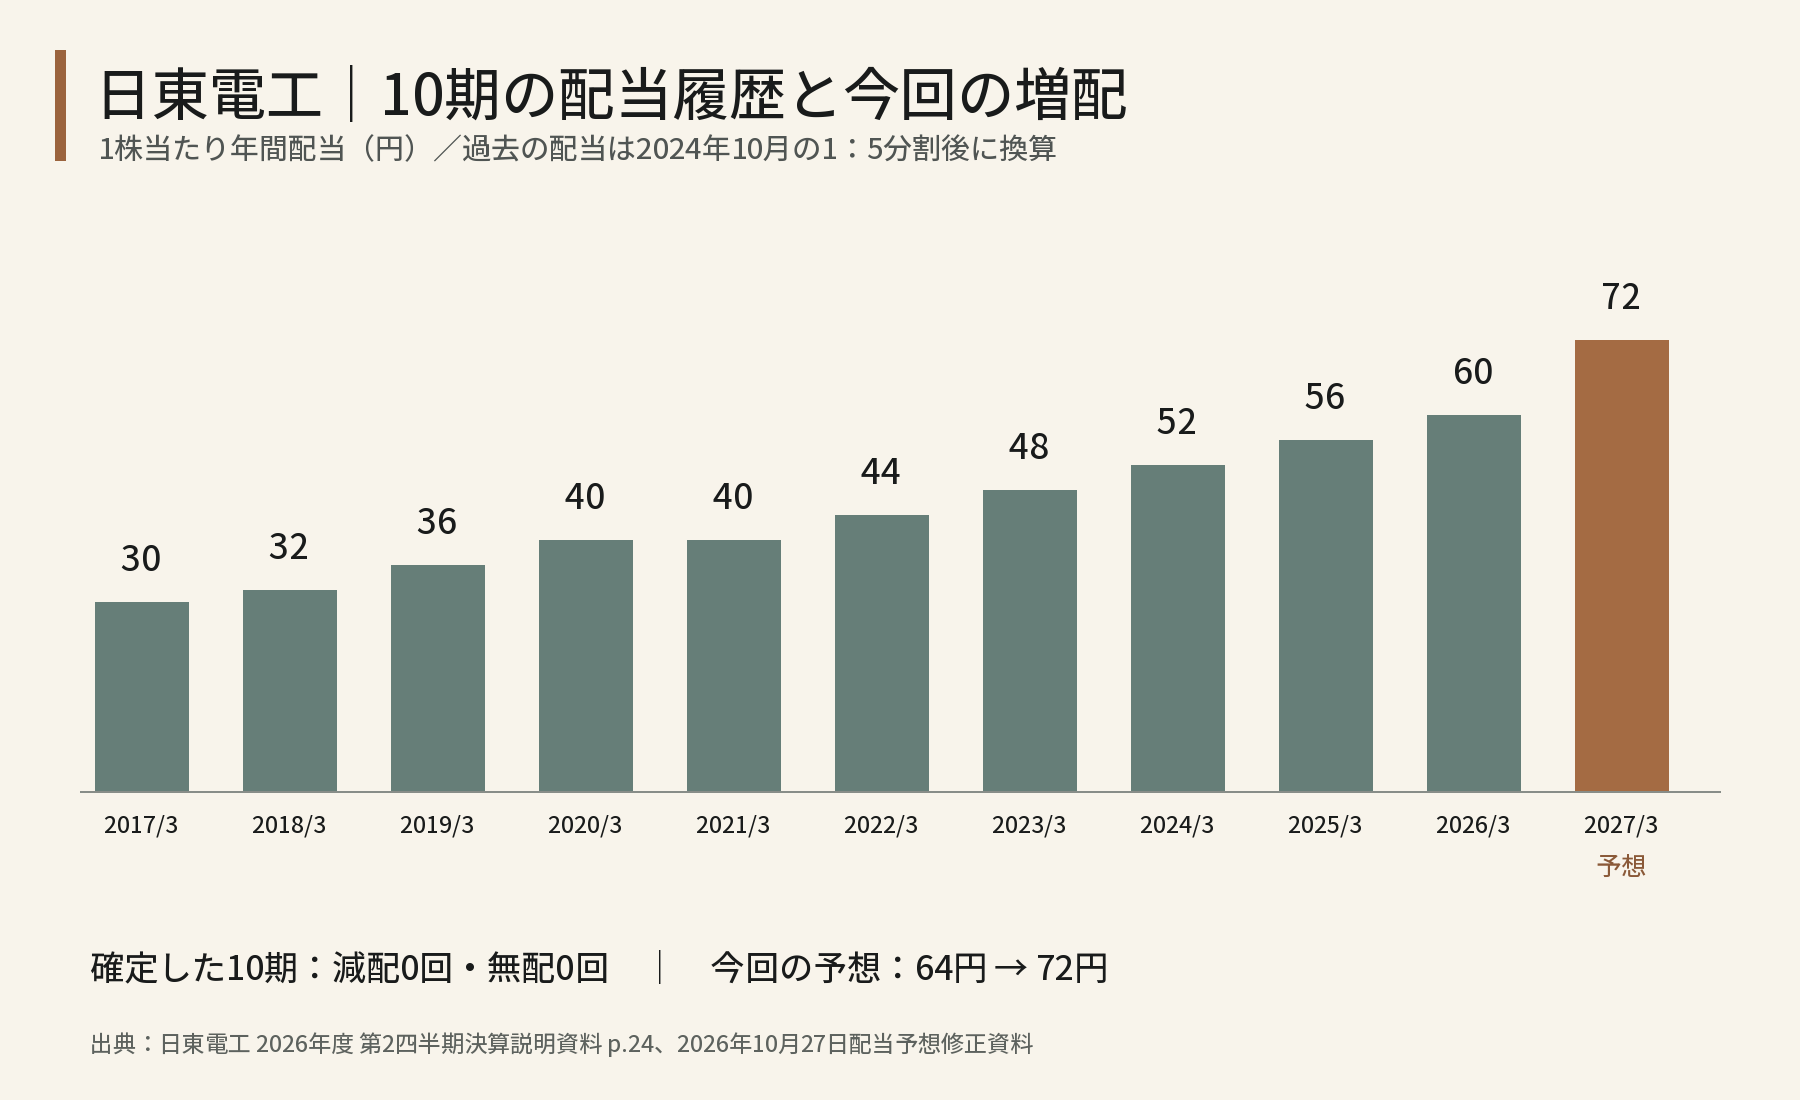
会社の株主還元方針は、DOE(親会社所有者帰属持分配当率)4%以上、総還元性向60%以上を目安とするものです。利益だけでなく自己資本を基準にするDOEは、安定配当を考える材料になります。
ただし、現行の累進配当表明型で必要とする「前期以上の配当」などの明示とは別です。今回確認した方針には、累進配当の明示はありません。10期の安定した実績と、将来について会社が明示した約束は区別します。
現行条件との照合と新規買付の見送り
株価は2026年10月27日終値3,600円。増配発表は取引終了後なので、この株価は発表後の反応を示す価格ではありません。
同日の終値と最新予想から計算すると、予想PERは16.64倍、予想配当利回りは2.00%、予想普通配当性向は33.3%です。EPS216.29円は、今回発表の自己株式取得を考慮した会社予想を使用しています。
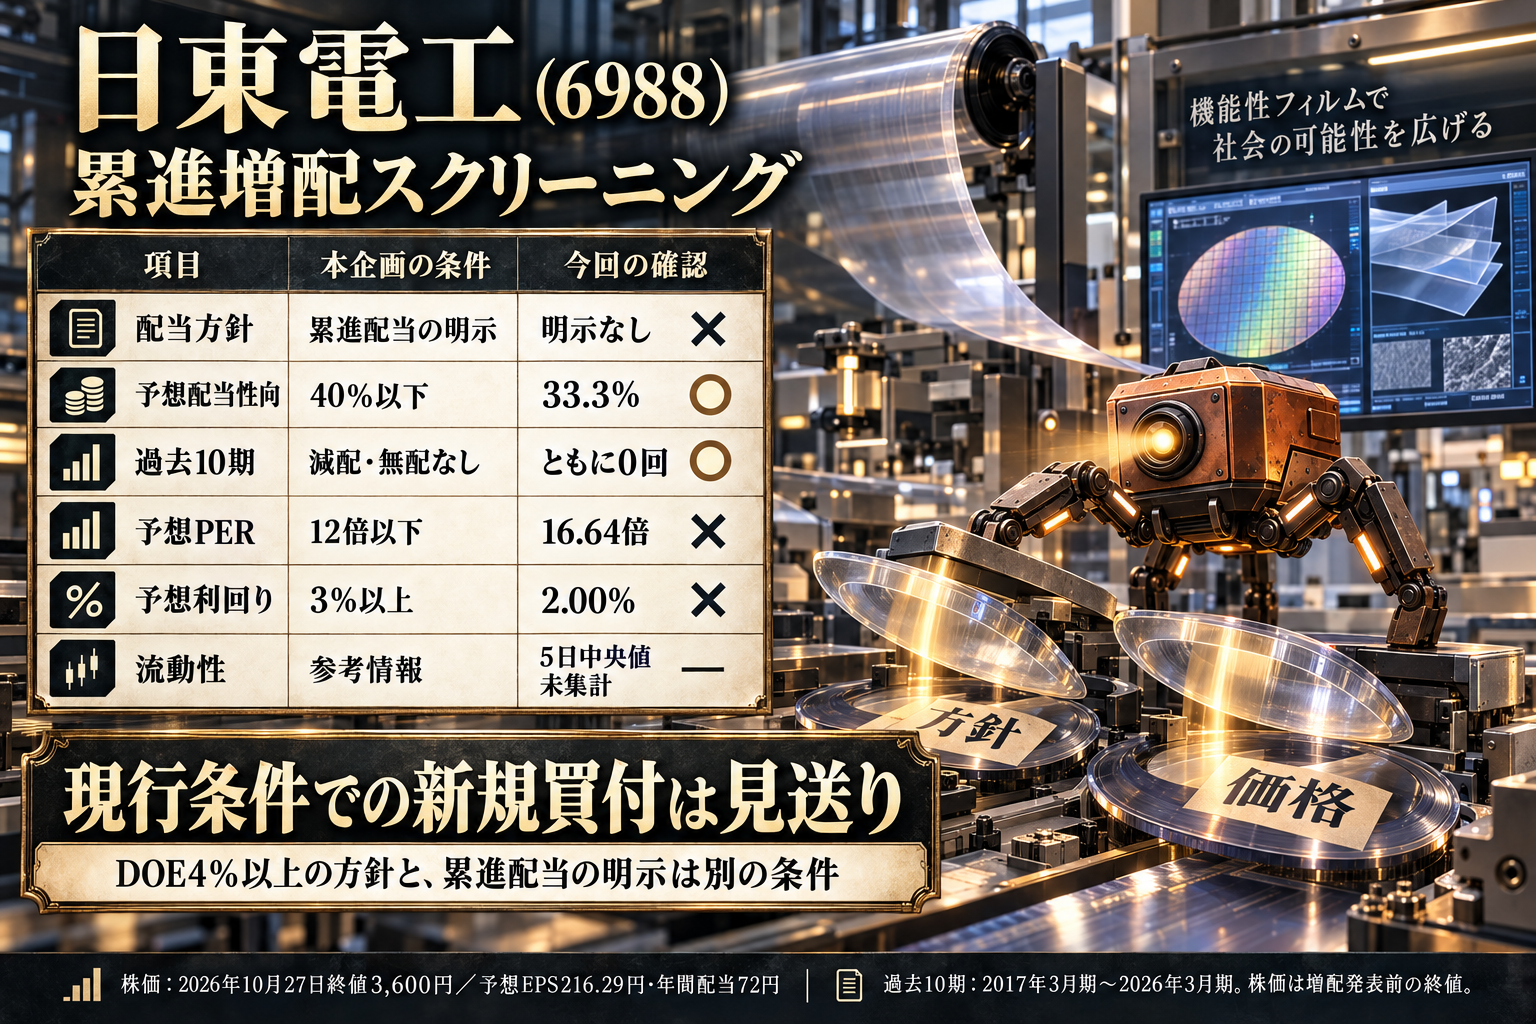
本企画の条件では、配当性向40%以下と10期の配当履歴は通過。一方、累進配当の明示、PER12倍以下、利回り3%以上の条件を満たさないため、現時点の新規買付は見送ります。配当履歴の減配には原因・解消・回復を確認できる場合の例外がありますが、今回は該当しません。流動性は参考情報で、5営業日の売買代金中央値は未集計です。
今回の増配で評価したいのは、テープ事業の成長と営業キャッシュフローの改善を伴う還元強化です。一方、現行条件での買付判断を変えるには、累進配当または同等方針の明示と、価格・利益・配当の関係の変化が必要です。
続報では、追加の自社株買いの実行額、光学材料の需要、テープ事業の利益成長、期末の現金残高を確認します。増配率の大きさに加え、事業投資と還元を続けられる資金の動きまで追いたい企業です。
累進配当を重視する理由
DOEと累進配当の違い、累進配当・同等方針を明示する会社へ絞った背景は、配当方針を見直した際の記事の公開部分で説明しています。実際の保有・売買の振り返りは、同記事のメンバー向け部分に掲載しています。
出典
日東電工「剰余金の配当(中間配当)および期末配当予想の修正(増配)ならびに自己株式取得に関するお知らせ」(2026年10月27日、pp.1–2)。
日東電工「2027年3月期 第2四半期決算短信〔IFRS〕(連結)」(2026年10月27日、表紙・経営成績・財政状態・連結キャッシュフロー計算書)。
日東電工「2026年度 第2四半期決算説明資料」(2026年10月27日、業績・キャッシュフロー・株主還元、pp.22–26ほか)。
日東電工「2027年3月期 第2四半期決算短信 補足資料」(2026年10月27日、pp.1–2)。
日東電工「配当・株主還元」(2026年10月28日確認)。
Yahoo!ファイナンス 日東電工、マネックス証券 銘柄スカウター(2026年10月27日終値、10月28日確認)。
本記事は公開情報を基にした情報提供であり、特定の銘柄の売買を勧めるものではありません。予想は変更されることがあります。投資判断はご自身でお願いします。

