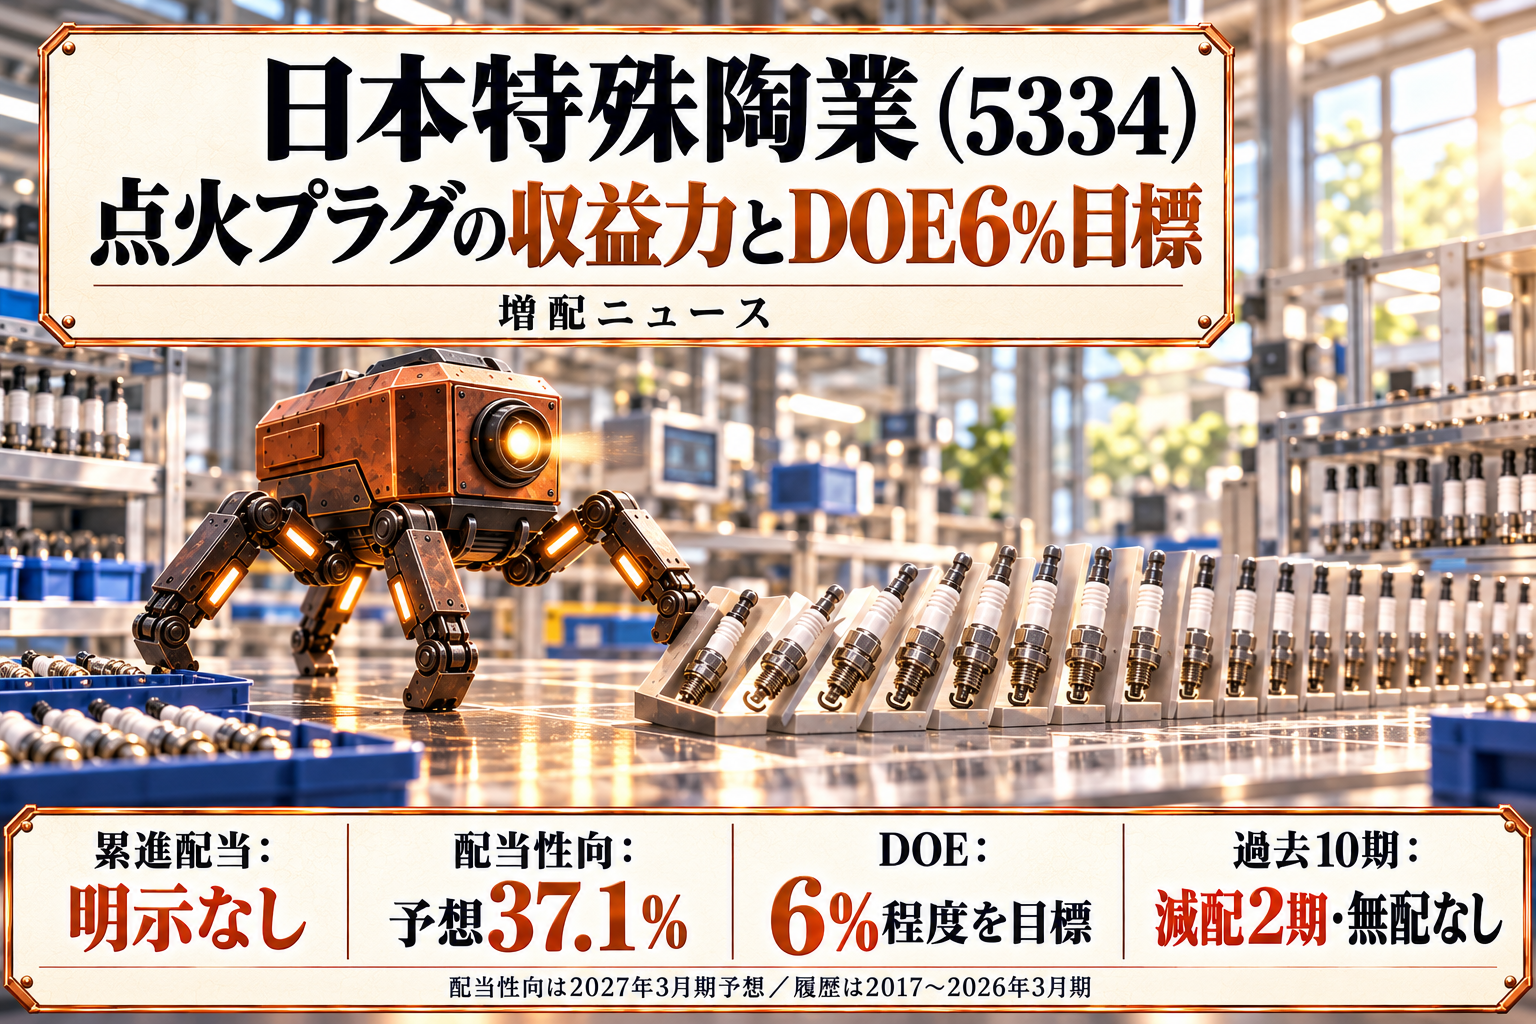
日本特殊陶業は2026年10月30日、2027年3月期の配当予想を増額し、配当方針をDOE6%程度の目標へ変更しました。10月1日の1株→2株の分割後にそろえると、年間予想は105円から119円へ。前期の102.5円に対しても増配です。
主力は自動車の点火プラグと排ガスセンサー。半導体製造装置向けのセラミックスなども手がける、ガラス・土石製品業のメーカーです。今回の中間決算は本業が増益となり、投資有価証券の評価益も純利益を押し上げました。
この記事では増配ニュースをきっかけに、1株ずつ買い増す「累進増配スクリーニング」の購入条件に合うかを検討します。DOEへの還元強化が、配当の安定性にどこまでつながるかが論点です。
今回の増配
2027年3月期の年間配当予想は、分割前換算で210円から238円へ、28円の増額です。前期実績は205円でした。普通配当の増額で、今回の開示に記念・特別配当の上乗せはありません。
現在の株式単位では、前期実績102.5円、従来予想105円、今回予想119円。従来予想比13.3%、前期比16.1%の増額となります。
中間配当は利益剰余金を原資とし、分割前の1株につき119円、期末予想は分割後の1株につき59.5円です。年間119円は、中間を59.5円に換算して期末予想と足した記事側の計算値です。異なる株式単位の119円と59.5円をそのまま足すと、利回りを過大に見積もってしまいます。現在の購入で過去の中間配当の権利まで得られるわけではありません。
配当方針は、従来の「DOE4%程度を下限とする安定配当+配当性向10%程度の業績連動配当」から、2027年3月期〜2030年3月期に「DOE6%程度を目標」へ変わりました。6%は下限保証ではなく目標です。累進配当の明示はありません。
直近決算の振り返り
2027年3月期中間期(2026年4〜9月)の連結売上収益は4,062.3億円、営業利益は817.7億円でした。前年同期比ではそれぞれ15.7%増、15.6%増です。営業利益率は20.1%と、前年同期とほぼ同じ水準を保ちました。
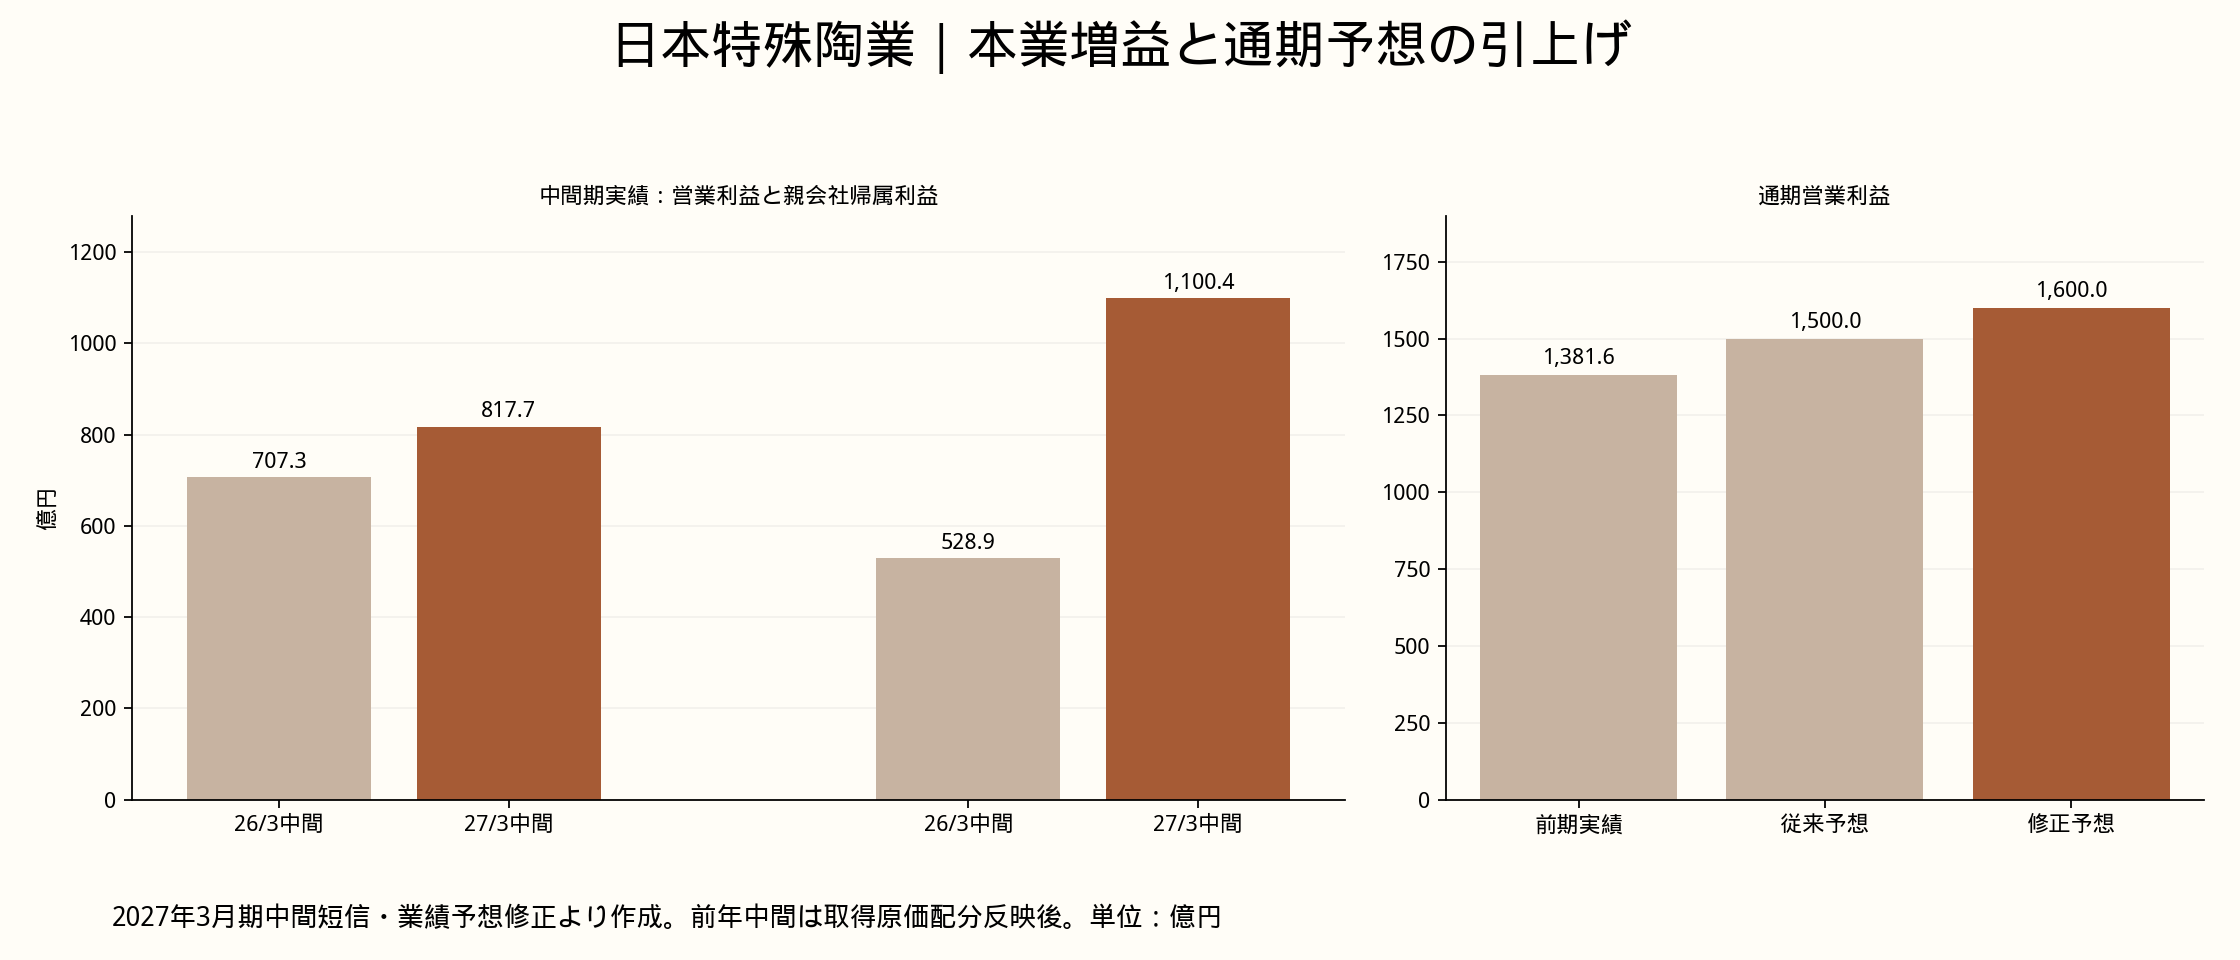
税引前利益は1,381.1億円、親会社の所有者に帰属する中間利益は1,100.4億円。それぞれ前年同期比84.5%増、108.1%増でした。営業利益よりも伸びが大きいのは、投資有価証券の公正価値評価益590.3億円などが含まれるためです。前年同期との比較には、今回の短信に載る企業結合の取得原価配分を反映した数値を使っています。
通期予想も引き上げました。売上収益は7,900億円から8,100億円、営業利益は1,500億円から1,600億円、親会社帰属利益は1,050億円から1,250億円です。分割後EPSは320.50円となります。前期実績に対しては売上収益10.8%増、営業利益15.8%増、親会社帰属利益10.7%増の計画です。
中間営業利益の進捗率は、従来の通期予想に対して54.5%、修正後に対して51.1%です。本業の着地と見通しは改善しています。ただし、発表前の同期間の市場予想との比較は取得できておらず、市場期待を上回ったとは断定しません。
通期の修正予想には、今後の変動が大きい投資有価証券の公正価値評価損益を織り込んでいません。中間純利益の通期進捗率88.0%だけを見て、下期の利益急減を予測するのは適切ではありません。Wells事業撤退に伴う損失を含めても、従来の通期利益予想を引き上げています。
事業と利益の源泉
点火プラグはエンジンの混合気に点火する部品です。排ガスセンサーは排気中の酸素濃度などを測り、燃焼や排ガス処理の制御を助けます。新車への搭載だけでなく、走行中の車を整備するときの交換需要がある点が、同社の収益を考えるうえで大切です。
自動車関連の中間期売上収益は3,227.1億円、営業利益は768.9億円。新車組付け用では中国の減産影響を北米が補い、補修用も堅調でした。連結営業利益の大部分を担う主力事業です。短期では地域ごとの生産台数、補修需要、為替や貴金属価格に左右され、長期では内燃機関車の構成比の低下が課題となります。
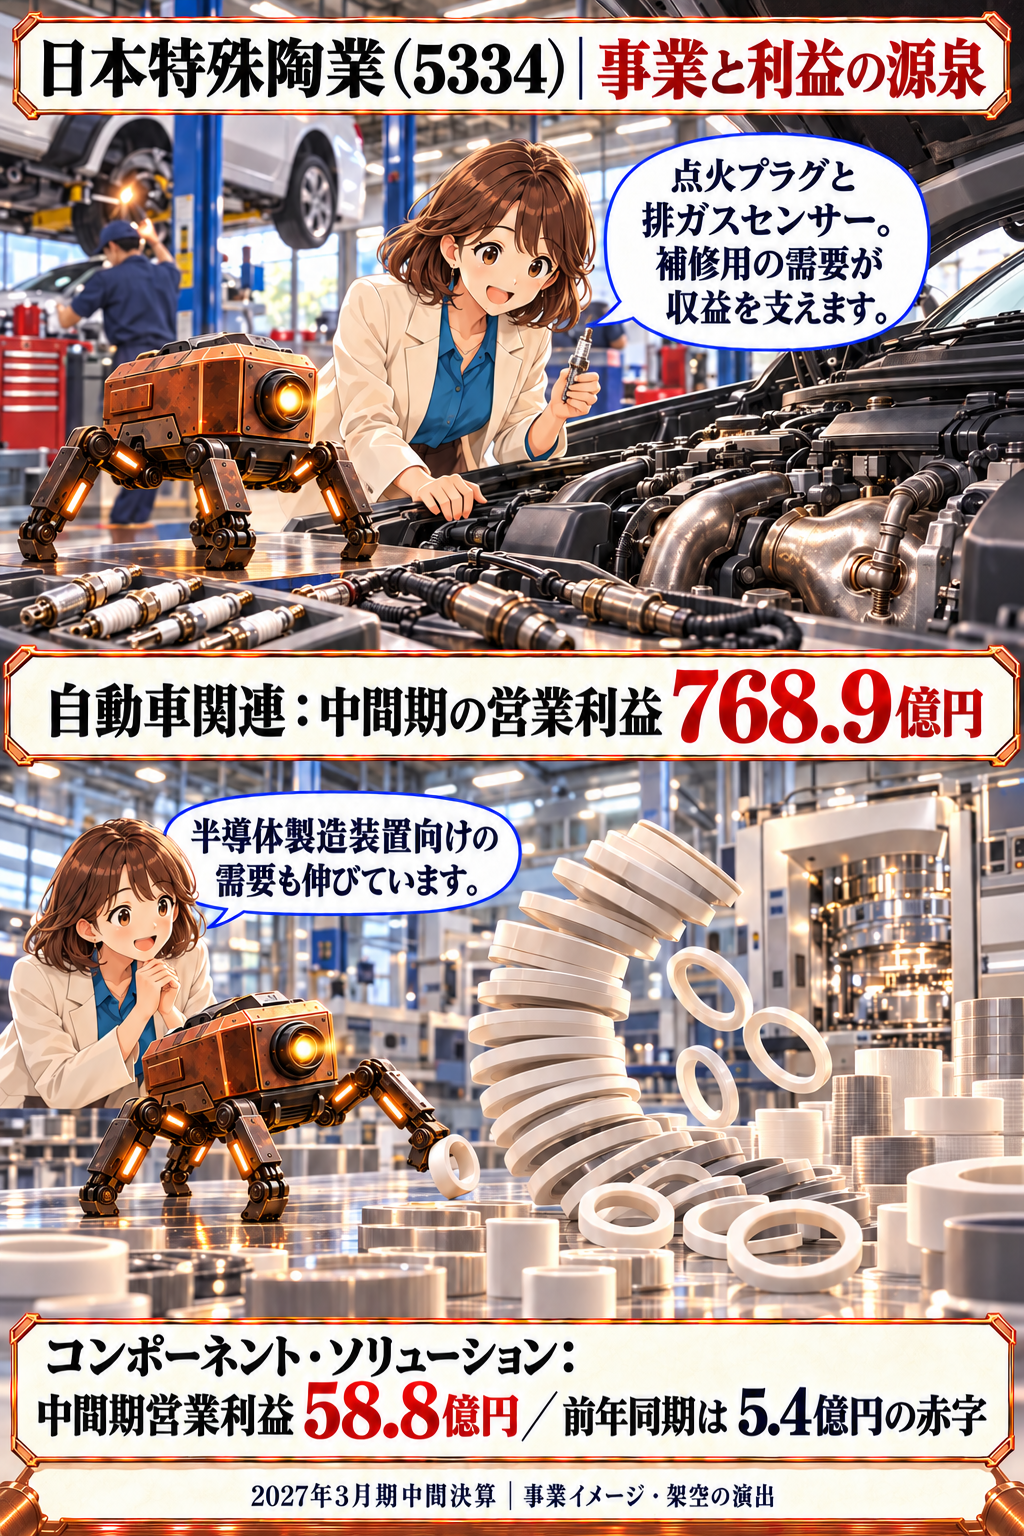
コンポーネント・ソリューションでは、生成AI向け投資に伴う半導体製造装置関連需要が伸びています。2025年6月に連結化したNiterra Materialsの寄与もあり、増収をすべて既存事業の自然成長として扱うことはできません。中間営業利益は58.8億円と、前年同期の5.4億円の赤字から黒字へ転じました。メディカル事業の固定費削減も改善に寄与しています。
自動車で稼ぎながら、セラミックス技術を半導体などの成長分野へ広げる構造です。今後の配当の伸びを見るなら、補修用の利益維持と、コンポーネントの黒字定着を並べて追いたいところです。
配当の安定性と増配余地
安定性
直近10期の年間配当を、2026年10月の分割後の株式単位にそろえたものが次の図です。過去の普通・記念・特別を分解した比較ではなく、年間総配当の履歴です。
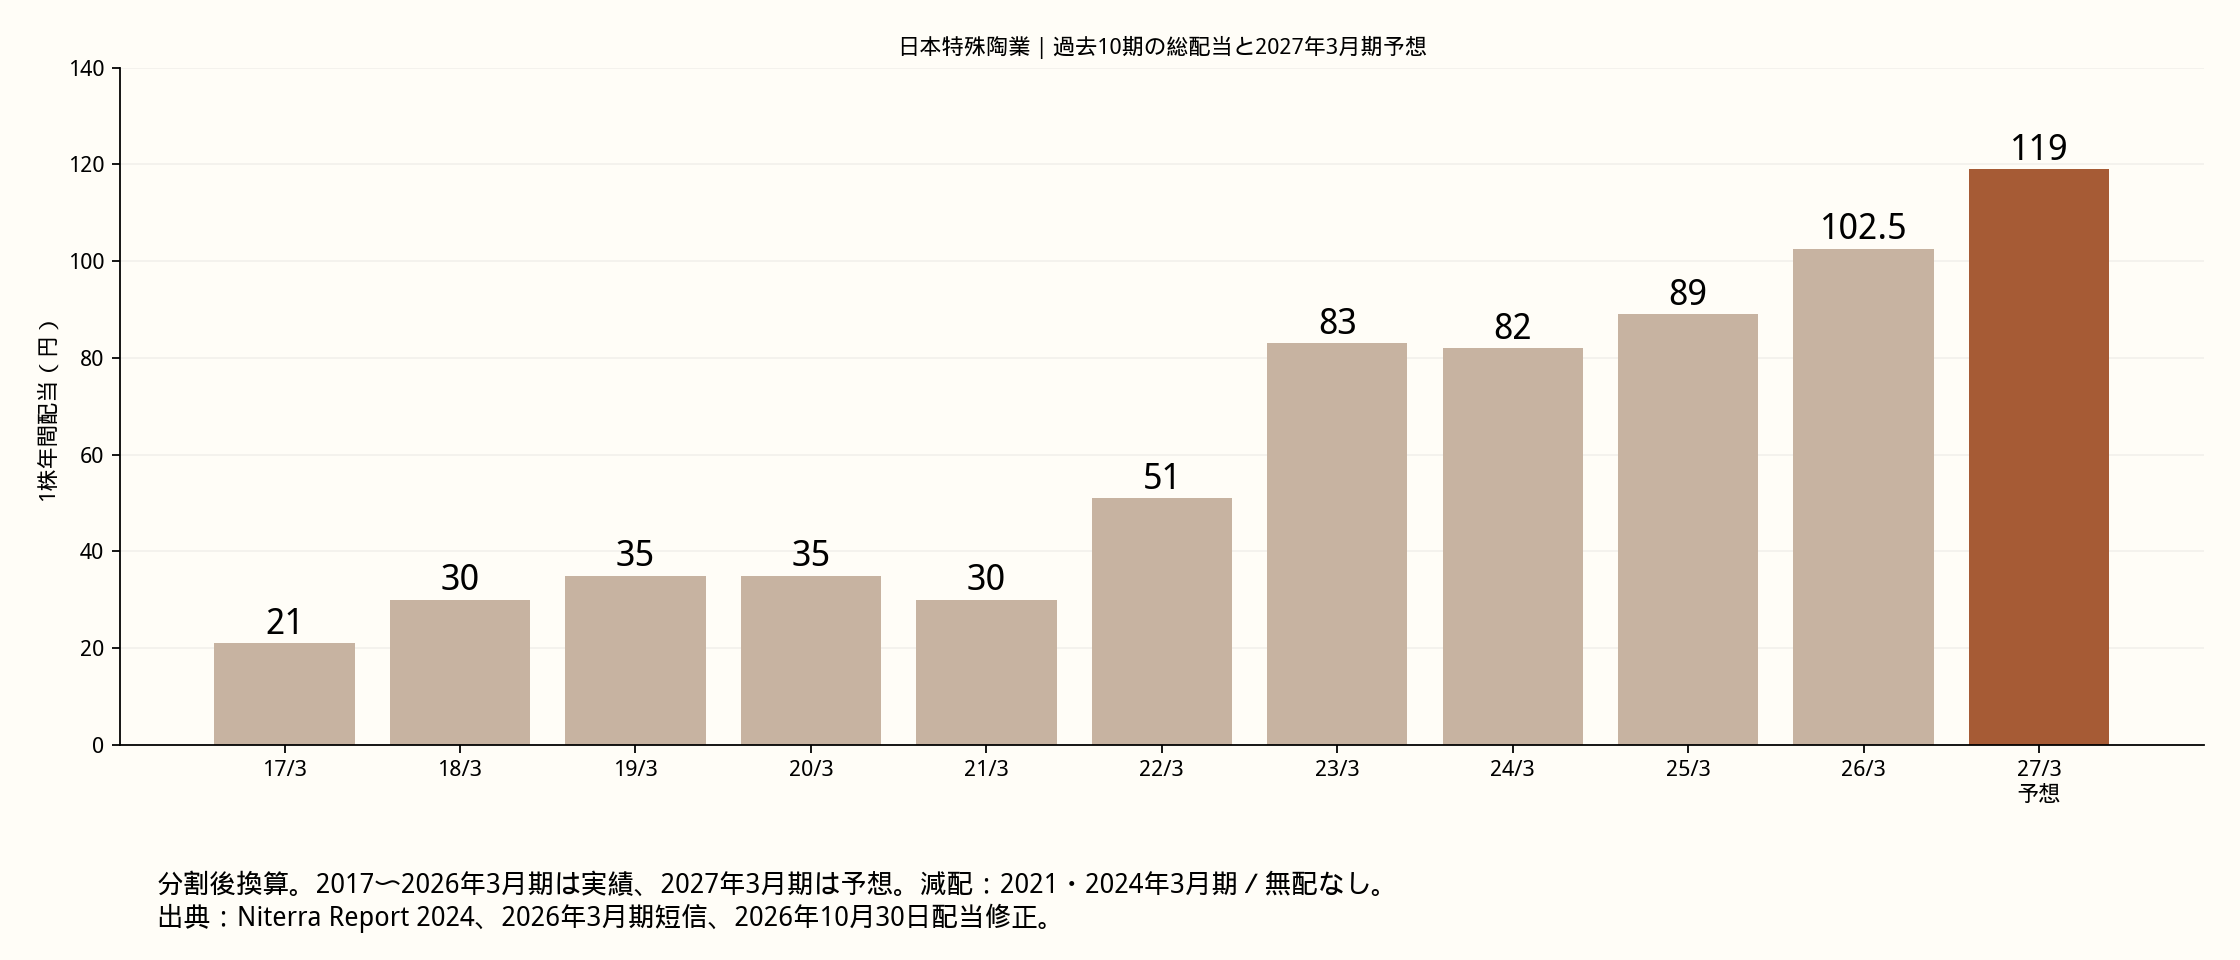
2017年3月期から順に、21円、30円、35円、35円、30円、51円、83円、82円、89円、102.5円でした。2021年3月期と2024年3月期が前期比減配で、10期に無配はありません。今回の119円予想はこの10期の実績とは分けています。
減配は、原因とその後の変化を分けて確認します。2021年3月期は、コロナ禍で新車販売が落ち込み、上期の業績が悪化した時期です。当時の株主通信は、市場の不透明感が続くなかで配当性向30%を維持し、中間25円・期末予想25円とする方針を説明しています。その後、期末を35円へ引き上げ、年間は60円となりました。翌2022年3月期は102円となり、減配前の70円を上回っています。この段落の配当額は当時の分割前です。
2024年3月期の166円から164円への減配には、前年の還元上乗せという事情があります。会社は2023年3月期の説明会で、自己株式取得ができなかった背景と適正な自己資本水準を踏まえ、配当性向40%なら128円となるところへ38円を加えて166円とした、と説明しています。翌期は40%を基本とする方針で164円。親会社帰属利益は増加しており、単純に業績悪化による減配と扱うのは適切ではありません。なお、38円を会社が特別配当と区分したとは確認できないため、配当履歴から取り除いてはいません。
その後、2025年3月期からDOEを導入し、単年度の利益に左右されにくい還元へ転換しました。同年度の配当は178円と、減配前の166円を回復しています。2回の減配の背景、減配前を上回る回復、DOE導入による方針の改善を確認できるため、過去の減配だけで購入対象から除外する必要はないと評価します。これは将来の減配がなくなるとの保証ではありません。
DOEを使う方針は、単年の利益変動が配当に直結する度合いを抑える材料です。ただし、自己資本の増減や会社の判断によって配当が変わる可能性はあります。新方針のDOEは親会社所有者帰属持分を基礎とするもので、当面はLP投資の評価損益が利益剰余金へ与える影響を、現金化するまで配当計算から除外する扱いです。評価益による自己資本の膨張を、そのまま増配額へ結びつけない設計と読めます。
資金面では、中間期の営業キャッシュフロー695.4億円に対し、有形固定資産・無形資産の取得支出は283.5億円でした。差額411.9億円は、親会社株主への配当支払220.1億円を上回っています。この計算では維持投資と成長投資を分けておらず、将来の配当余力がそのまま411.9億円あるという意味ではありません。
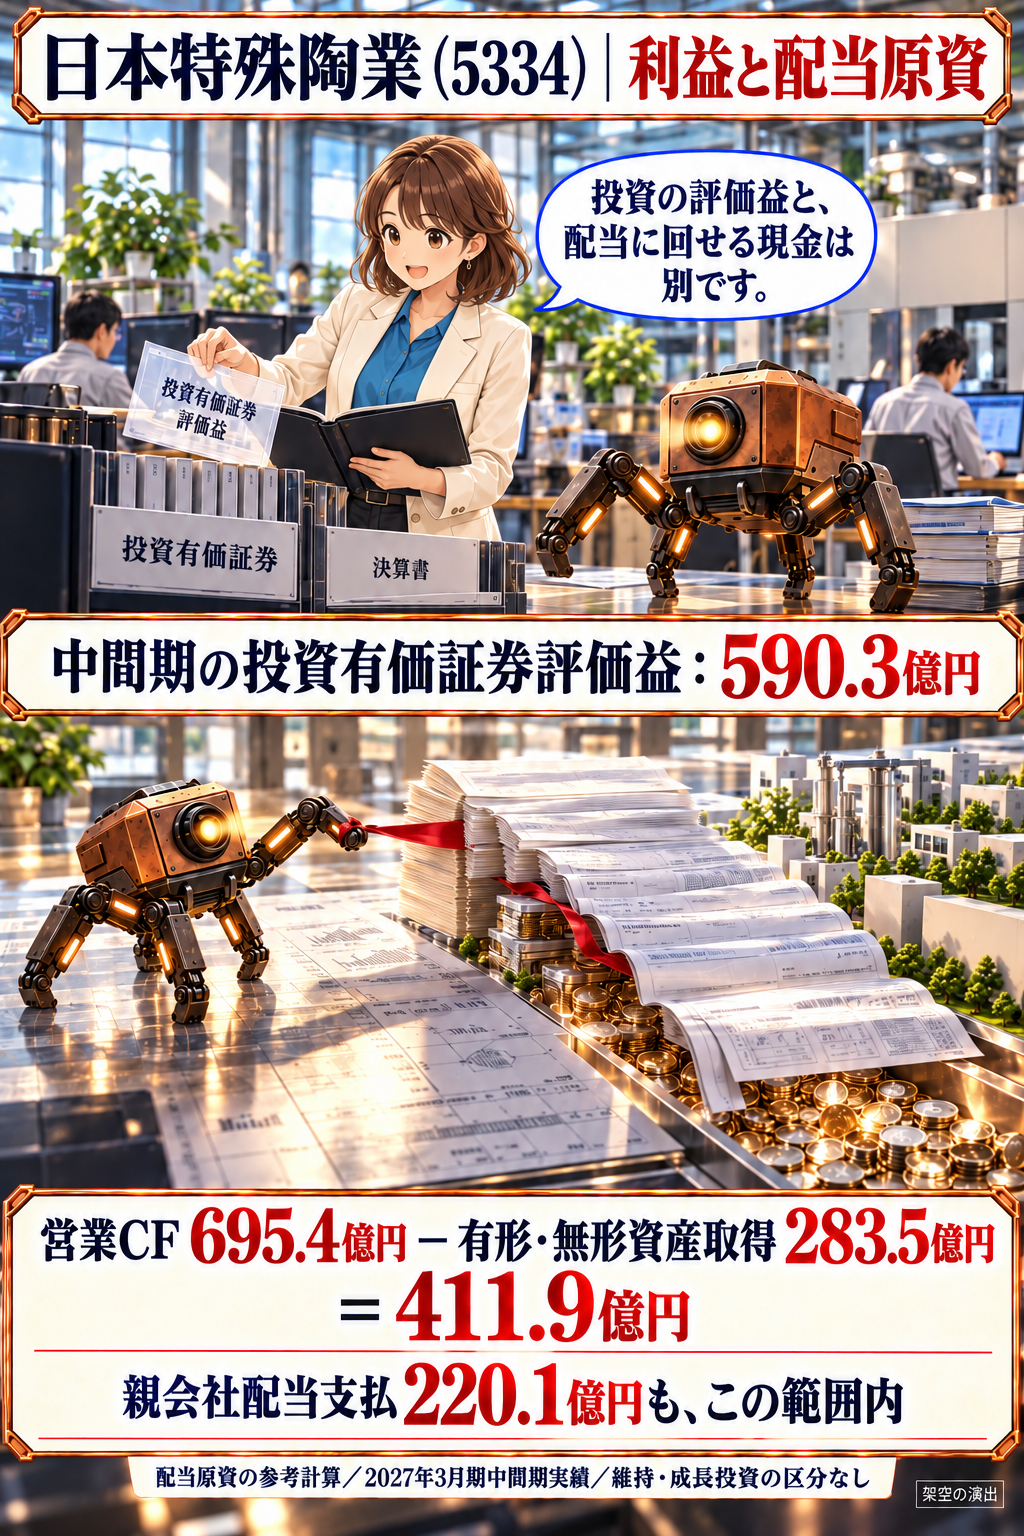
売上債権の増加は146.6億円、棚卸資産の増加は95.6億円の資金負担となりましたが、それらと税金・利払いを含めた後でも営業CFは黒字でした。現金及び現金同等物は期末の1,877.5億円から2,391.5億円へ増加。借入金と社債の合計は約2,422.4億円で、前期末からほぼ横ばいです。親会社所有者帰属持分比率は65.5%でした。
投資CFの黒字には有価証券の売却・償還なども含まれます。手元資金の増加をすべて本業の改善によるものとは見ません。自社株式取得150億円、リース返済23.6億円などの支出もあるなかで、今回の投資・配当を営業CFで賄えていることを、財務評価の中心に置きます。
増配余地
予想配当性向は、年間換算配当119円÷予想EPS320.50円で37.1%です。利益に対して過大な水準ではありませんが、この企画で優先する30%以下には届きません。
今回、会社はDOEの目標引上げと実際の配当増額を同時に示しました。還元を強める意思が具体的な数字になった点は評価できます。今後は主力事業の利益蓄積、半導体関連の収益拡大、買収中止後の投資配分が増配余地を左右します。投資評価益の積み上がりだけを理由に、さらなる増配を見込むことは避けたいところです。
中期・長期経営計画
会社は2026年3月期〜2030年3月期の中期経営計画を公表しており、2030年3月期に売上収益1兆円、EBITDA2,850億円を目指しています。モビリティ、半導体、環境・エネルギーを軸に、既存事業の収益力と新しい事業への投資を両立させる計画です。
ただし、この計画にはデンソーの点火プラグ・排ガスセンサー事業の取得が前提として含まれていました。同社は2026年10月2日に取得の中止を公表しています。買収が完了して主力事業へ加わった、と読んではいけません。
会社は計画数値への大きな変更は見込まないとしつつ、資本配分や事業計画を再検討し、改めて開示するとしています。したがって、既存の1兆円・2,850億円は公表済み目標として扱い、取得中止後の確定した計画と同一視しません。今回の上方修正は進展ですが、買収を除いた成長投資の中身と収益化の時期は、見直し後の計画で確認したい点です。
配当株としての投資評価

今回の評価は、購入対象として採用です。過去2期の減配は記録に残しつつ、その背景・配当回復・DOE導入による方針の改善を確認しました。現在の本業の増益、還元の強化、投資と配当を賄う現金創出力を合わせて評価します。
株価の基準は2026年10月30日の東証終値3,451円。前日比は189円安(5.19%安)でした。開示は同日16時40分で取引終了後のため、この下落を今回の増配・決算への反応とは扱いません。
最新の会社予想で計算した配当利回りは3.45%、PERは10.77倍です。2026年3月期実績ROEは15.7%でした。PER10倍以下、配当性向30%以下、利回り3%以上、ROE8%以上という優先4水準では2項目に適合します。これらは優先目安であり、4項目すべてを満たすことを購入の必須条件とはしていません。PERと配当性向の優先水準は未達ですが、総合的には採用を支持する内容です。
判定表の財務は○です。中間期の投資・配当を営業CFで賄い、借入金・社債もほぼ横ばいで、今回の購入を止める資金負担は見当たりません。配当性向だけでなく、実際の資金繰りからも還元を支えられている点を評価します。
採用に対する反対材料は、内燃機関関連への利益依存、為替・需要変動、成長投資の回収リスクです。DOE6%程度は目標であり、下限保証や累進配当の約束ではありません。補修用の利益が継続的に減少し、成長分野の収益で補えず、投資・配当を賄う資金余力が低下するなら評価を見直します。次の確認点は、取得中止後の中計・資本配分と、補修用・半導体関連の利益推移です。11月5日は中間決算説明会の予定で、新たな四半期決算の発表日とは区別します。
出典・計算基準
同社「第121期中間 株主通信」2020年4〜9月、1・3・4頁、2021年5月7日「剰余金の配当に関するお知らせ」、統合報告書2022。コロナ禍での配当判断、年間60円と翌期102円への回復。
同社提供「2023年3月期決算説明」株主還元の説明、2024年4月30日「剰余金の配当に関するお知らせ」。128円に38円を上乗せした166円と、翌期164円の背景。
2024年4月30日「株主還元方針の変更に関するお知らせ」、2025年3月期決算短信。DOE導入時期、2024年3月期の増益、178円への配当回復。
日本特殊陶業「株主還元方針の変更及び剰余金の配当(中間配当)並びに期末配当予想の修正に関するお知らせ」2026年10月30日、1〜2頁。配当額、分割、旧・新方針。
同社「業績予想の修正に関するお知らせ」2026年10月30日、1頁。通期予想、修正理由。
同社「2027年3月期 第2四半期(中間期)決算短信」2026年10月30日。冒頭業績表、経営成績、財政状態、連結CF、セグメント注記。
同社「2026年3月期 決算短信」2026年4月30日、1頁。前期実績、ROE、2025・2026年3月期配当。
同社「Niterra Report 2024」78頁。過去配当。資料の年度表記を翌年3月期へ対応させ、全期を1対2の分割後に換算。
同社「中期経営計画」、事業取得中止のお知らせ(2026年10月2日)、IRカレンダー。計画の対象期間・目標、見直し方針、説明会予定。
株価はYahoo!ファイナンスと株探の10月30日終値を、2026年11月1日JSTに照合。Yahoo!の東証株価はリアルタイム、株探は15分遅延表示です。今回は取引終了後の確定終値を使用しています。利回り・PER・性向は上記の最新会社予想を使う記事側の計算値です。
本記事は公表資料に基づく個人の検討であり、特定銘柄の売買を勧めるものではありません。イラストの情景は事業を説明する架空の演出です。
本記事は公開資料に基づく個人の調査・見解です。将来の業績・配当は変動する可能性があり、特定の売買を推奨するものではありません。

