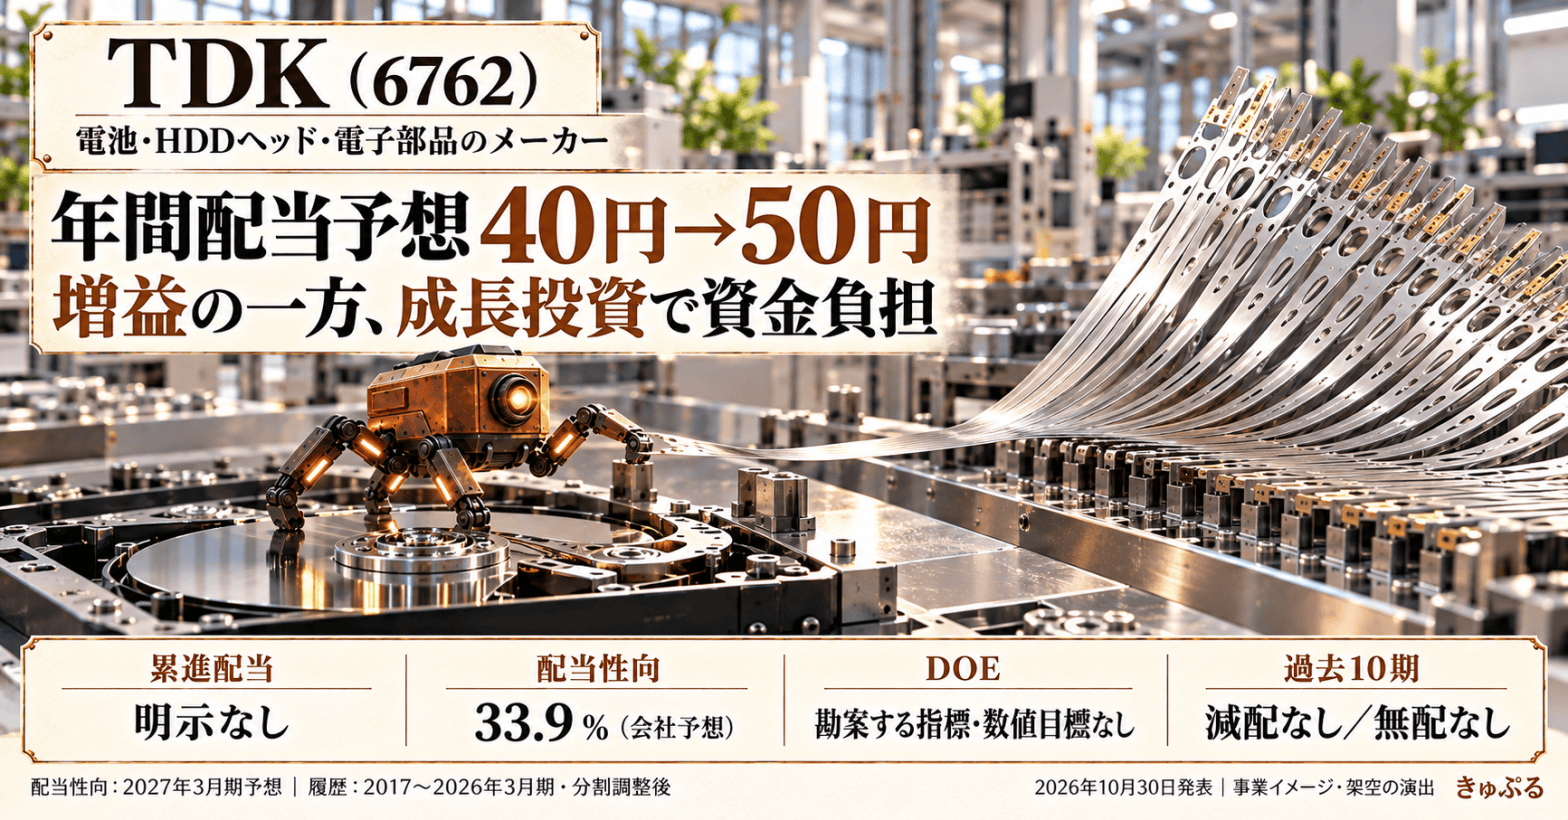
TDKは2026年10月30日、2027年3月期の年間配当予想を40円から50円へ引き上げました。上期の増収増益を受け、通期の利益予想も上方修正しています。一方、設備投資と売掛金の増加で、利益ほどには現金が残っていません。
TDKは、スマートフォンなどに使う電池、HDDの磁気ヘッド、コンデンサやセンサーを手がける電子部品メーカーです。今回の決算では、電池に加えて、AIデータセンター向けの部品需要が業績を押し上げました。
今回の増配
年間配当予想は40円から50円へ、10円・25.0%の引き上げです。前期の36円に対しては14円・38.9%増となります。
中間配当は20円の予想から25円に決定。期末配当予想も20円から25円に引き上げました。年間50円は、中間25円と期末予想25円を合わせた金額です。期末分まで支払いが決まったわけではありません。今回の開示に特別配当・記念配当の記載はありません。[出典1]
会社予想EPS(1株当たり利益)147.50円で計算すると、配当性向は33.9%。利益の約3分の1を配当に回す計算で、会社が目安とする35%に近い水準です。[出典1・3]
10月30日の終値2,572円を使った予想配当利回りは1.94%です。増配率の大きさと、今の株価で受け取れる利回りは分けて見たいところです。
直近決算の振り返り
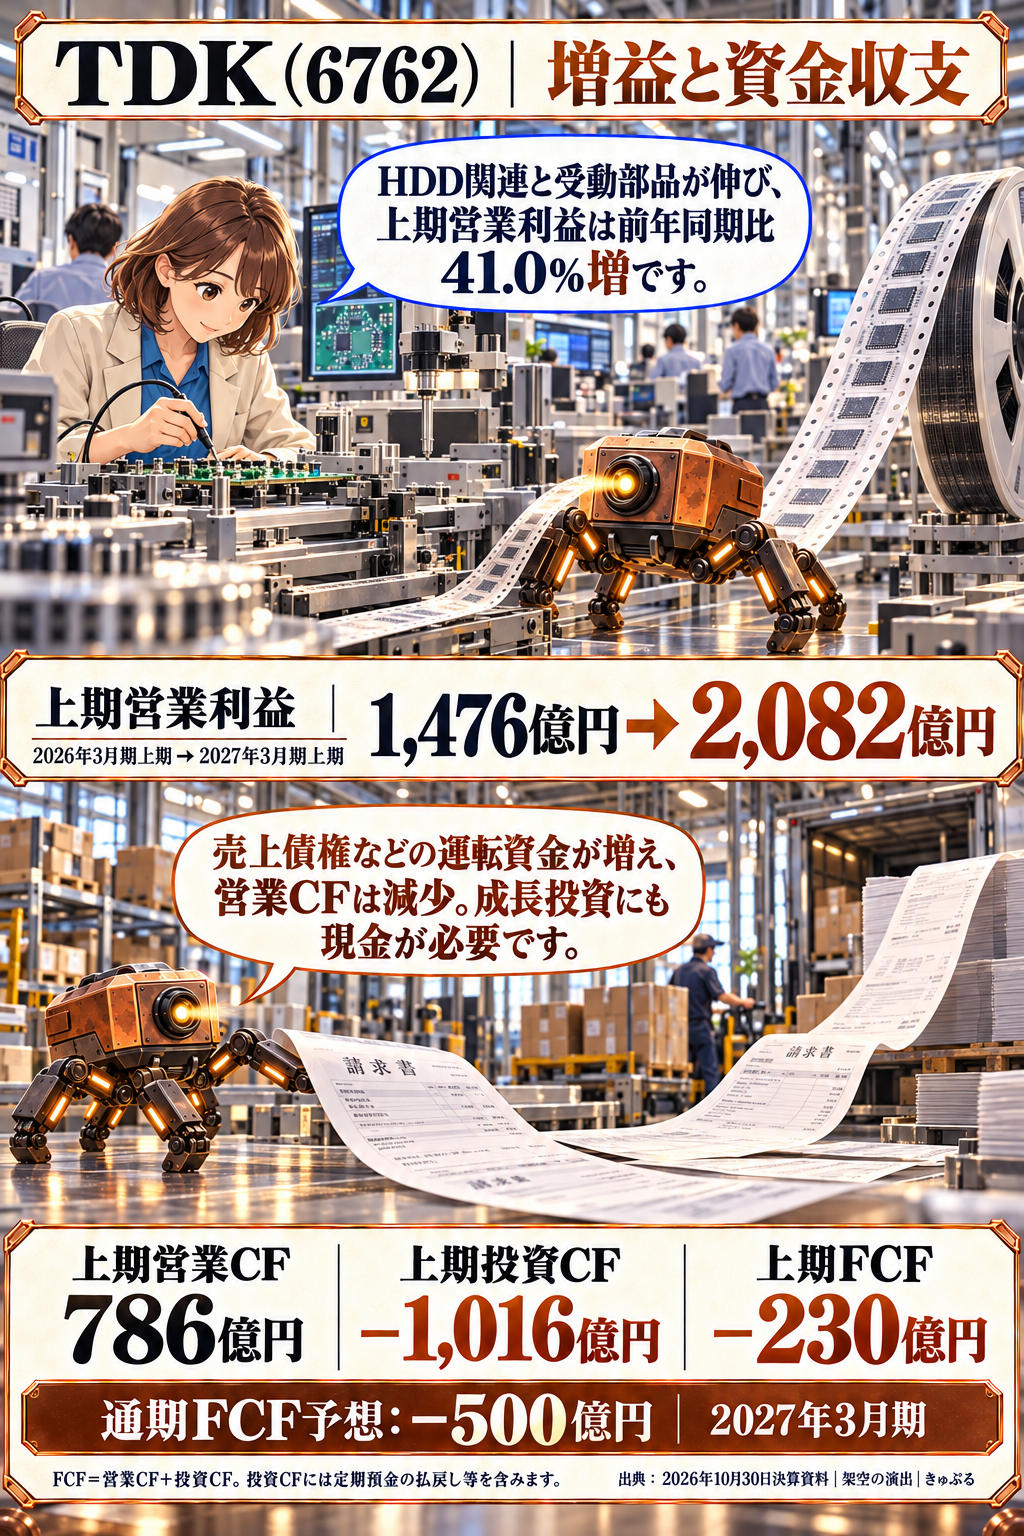
2027年3月期上期の売上高は1兆5,605.79億円で前年同期比31.9%増、営業利益は2,081.56億円で41.0%増でした。親会社の所有者に帰属する利益は1,764.21億円、58.4%増です。営業利益率も12.5%から13.3%へ改善しました。[出典1・2]
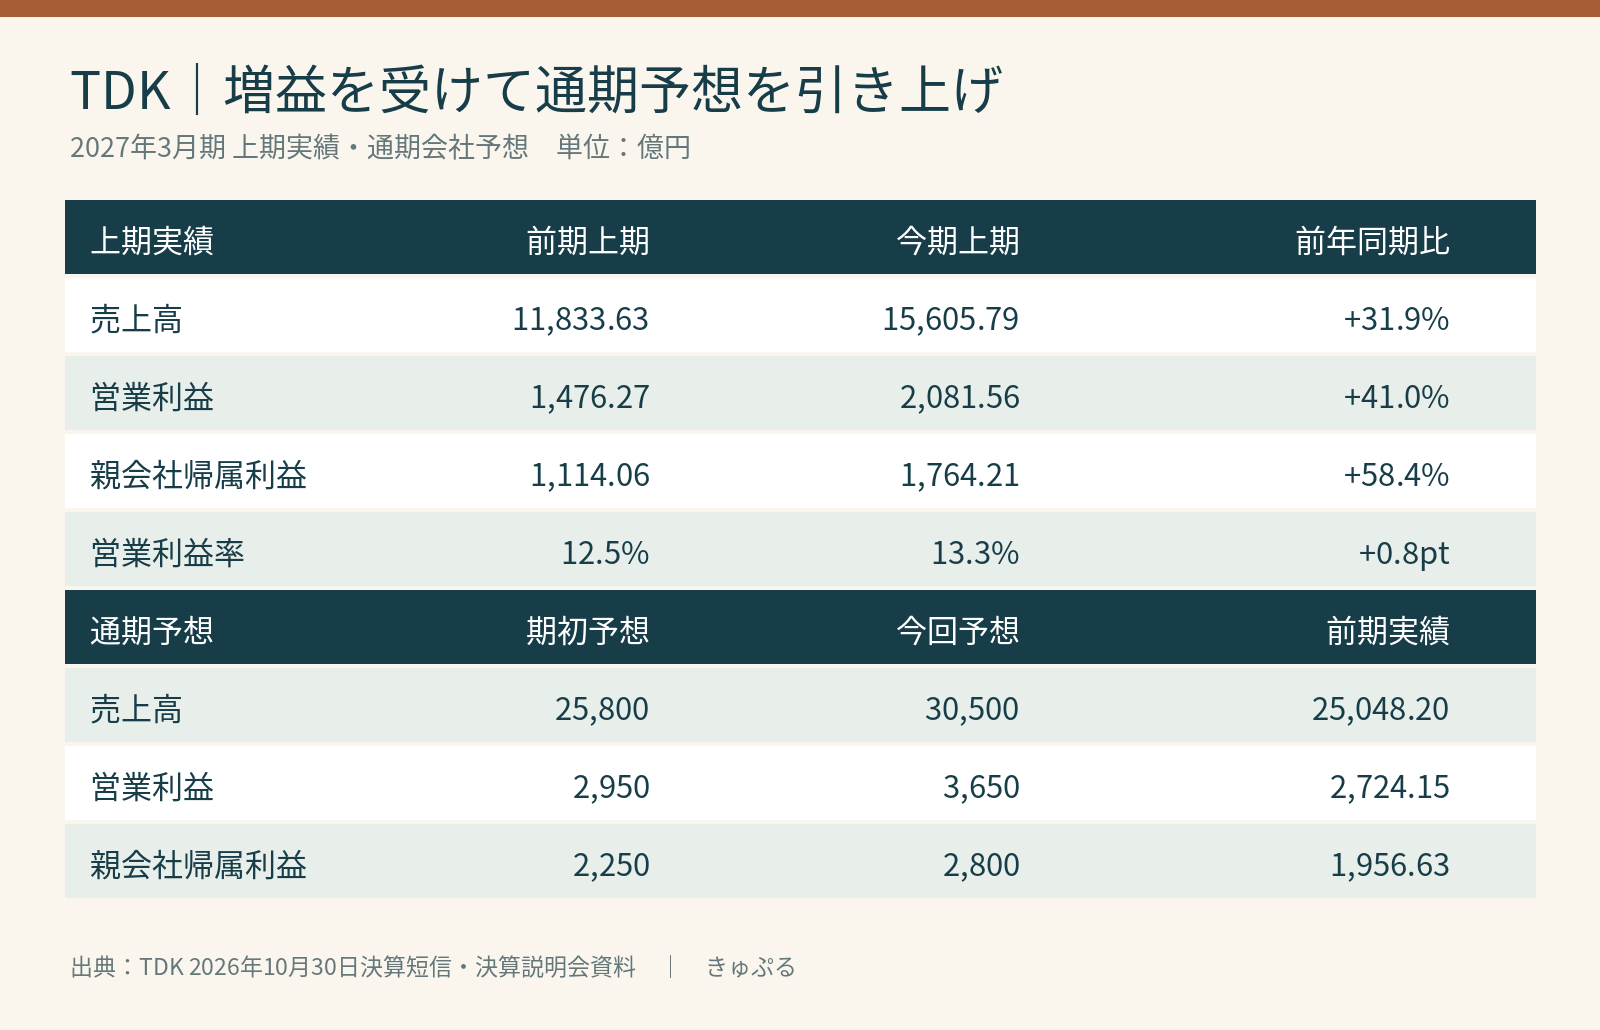
会社は上期の実績について、期初の想定を上回ったと説明しています。通期の売上高予想は2兆5,800億円から3兆500億円、営業利益予想は2,950億円から3,650億円、親会社帰属利益予想は2,250億円から2,800億円へ引き上げました。[出典2]
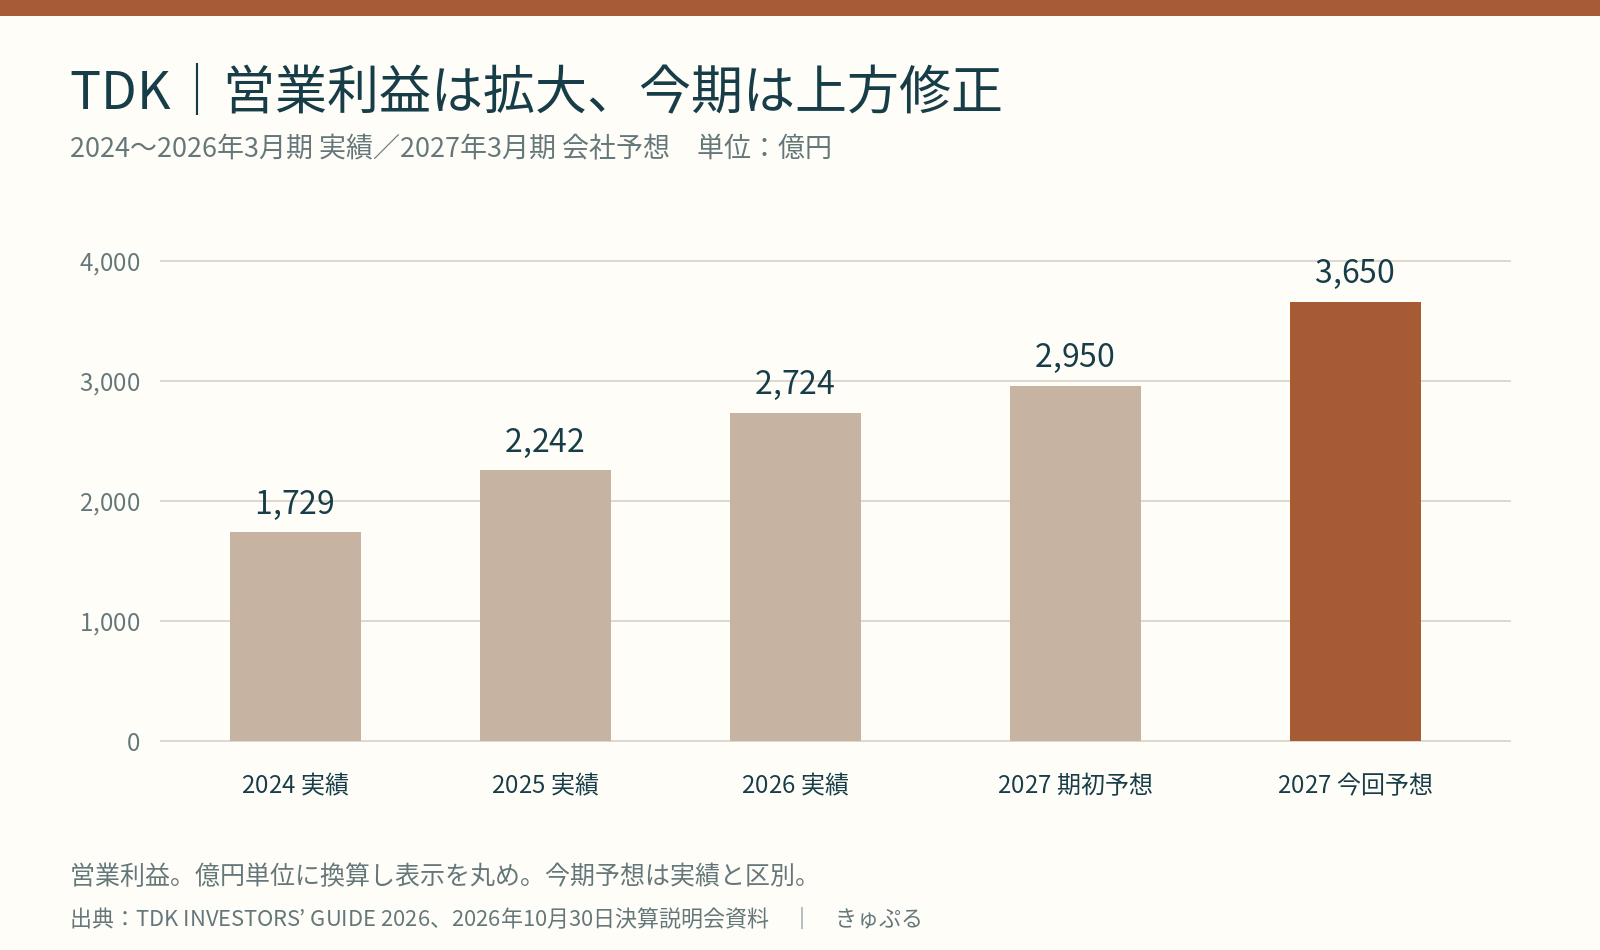
営業利益の増加605億円のうち、為替による押し上げは会社試算で199億円です。増益の約3分の1に相当し、すべてを販売数量の伸びやAI需要だけで説明することはできません。[出典2]
また、利益が伸びる一方で、上期の営業キャッシュフローは785.81億円。前年同期の1,893.79億円から減少しました。売上債権の増加による資金流出が1,838.62億円あり、税金の支払いも増えています。売上が増えると、代金を回収するまでの資金も必要になります。[出典1]
有形固定資産の取得支出は1,663.99億円。投資キャッシュフローはマイナス1,016.10億円で、営業・投資キャッシュフローを合わせたフリーキャッシュフローはマイナス230.29億円でした。投資キャッシュフローには定期預金の払戻しなども含まれるため、設備投資支出と同じ数字にはなりません。[出典1]
通期のフリーキャッシュフロー予想も、従来のプラス600億円からマイナス500億円へ変更されました。増配を読むうえでは、利益の上方修正と、この資金負担の拡大をセットで確認する必要があります。[出典2]
事業と利益の源泉
TDKの上期売上高の55.6%を占めるのが、電池を中心とするエナジー応用製品です。売上高は8,677億円、営業利益は1,501億円。セグメント利益の単純合計と連結営業利益は本社費用などで一致しませんが、TDKの利益を支える大きな事業であることが分かります。[出典2]
ただし、この事業は売上高が33.9%増えた一方、営業利益の伸びは9.1%でした。営業利益率は21.2%から17.3%へ低下しています。会社は販売数量の減少と新製品の販売効果を説明しており、「電池の数量が大きく増えた決算」とは読めません。[出典2]
伸び率が目立ったのは磁気応用製品です。HDD用ヘッドなどを含むこの事業は、売上高が1,769億円で52.8%増、営業利益は331億円で178.1%増。AIの普及で保存するデータが増え、データセンター向けHDDの需要が追い風となっています。[出典2]
受動部品も、売上高3,580億円、営業利益396億円と増収増益でした。コンデンサやインダクタは、電気を蓄えたり電流を整えたりする部品です。AIデータセンターに加え、自動車や産業機器向けも業績を支えました。センサ応用製品も営業利益183億円と前年同期を上回っています。[出典2]
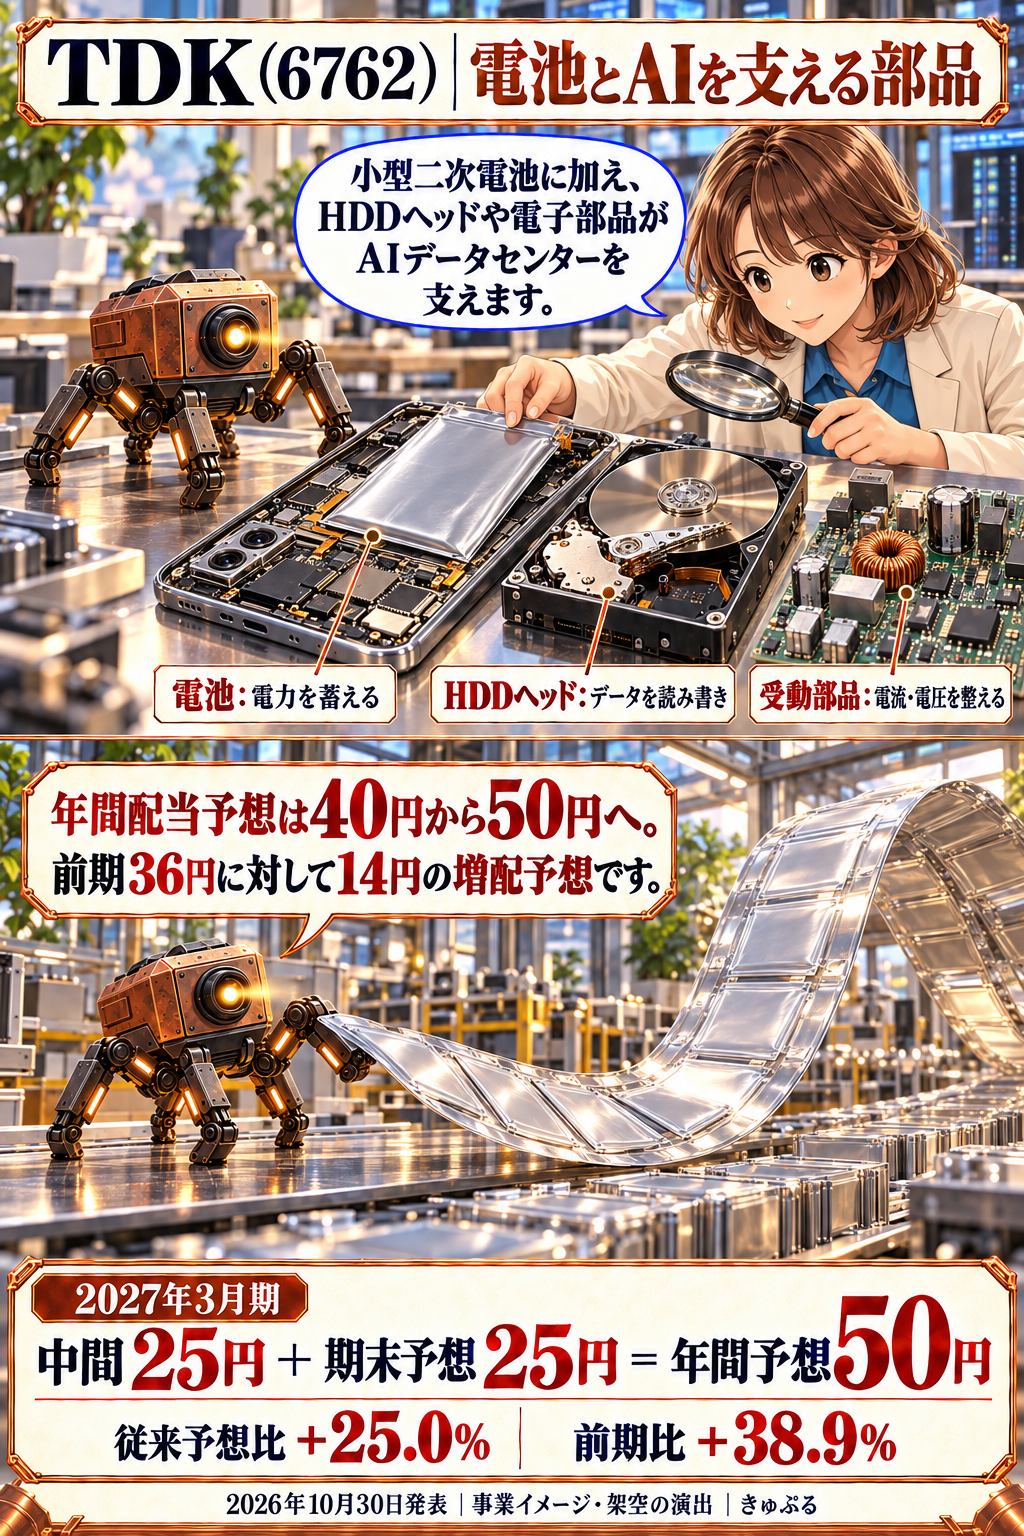
今回の増益は、一つの事業だけに頼ったものではありません。ただし、主力の電池では利益率が下がっています。今後はHDDや受動部品の増益が続くかとともに、電池の売上増が利益の増加につながるかを確認したいところです。
配当の安定性と増配余地
安定性
TDKは、安定的なEPSの成長を通じて継続的な増配を目指し、配当性向35%を目安としています。ROEとDOEも勘案する方針ですが、累進配当の明示やDOEの数値目標・下限は確認できません。継続増配を目指す姿勢と、「減配しない」という約束は区別します。[出典3]
株式分割を現在の株数に合わせた過去10期の年間配当は、下図のとおりです。2017年3月期から2026年3月期までに減配・無配はなく、2020年3月期と2021年3月期は同額でした。2027年3月期の50円は、実績10期の外側に予想として表示しています。[出典3・5]
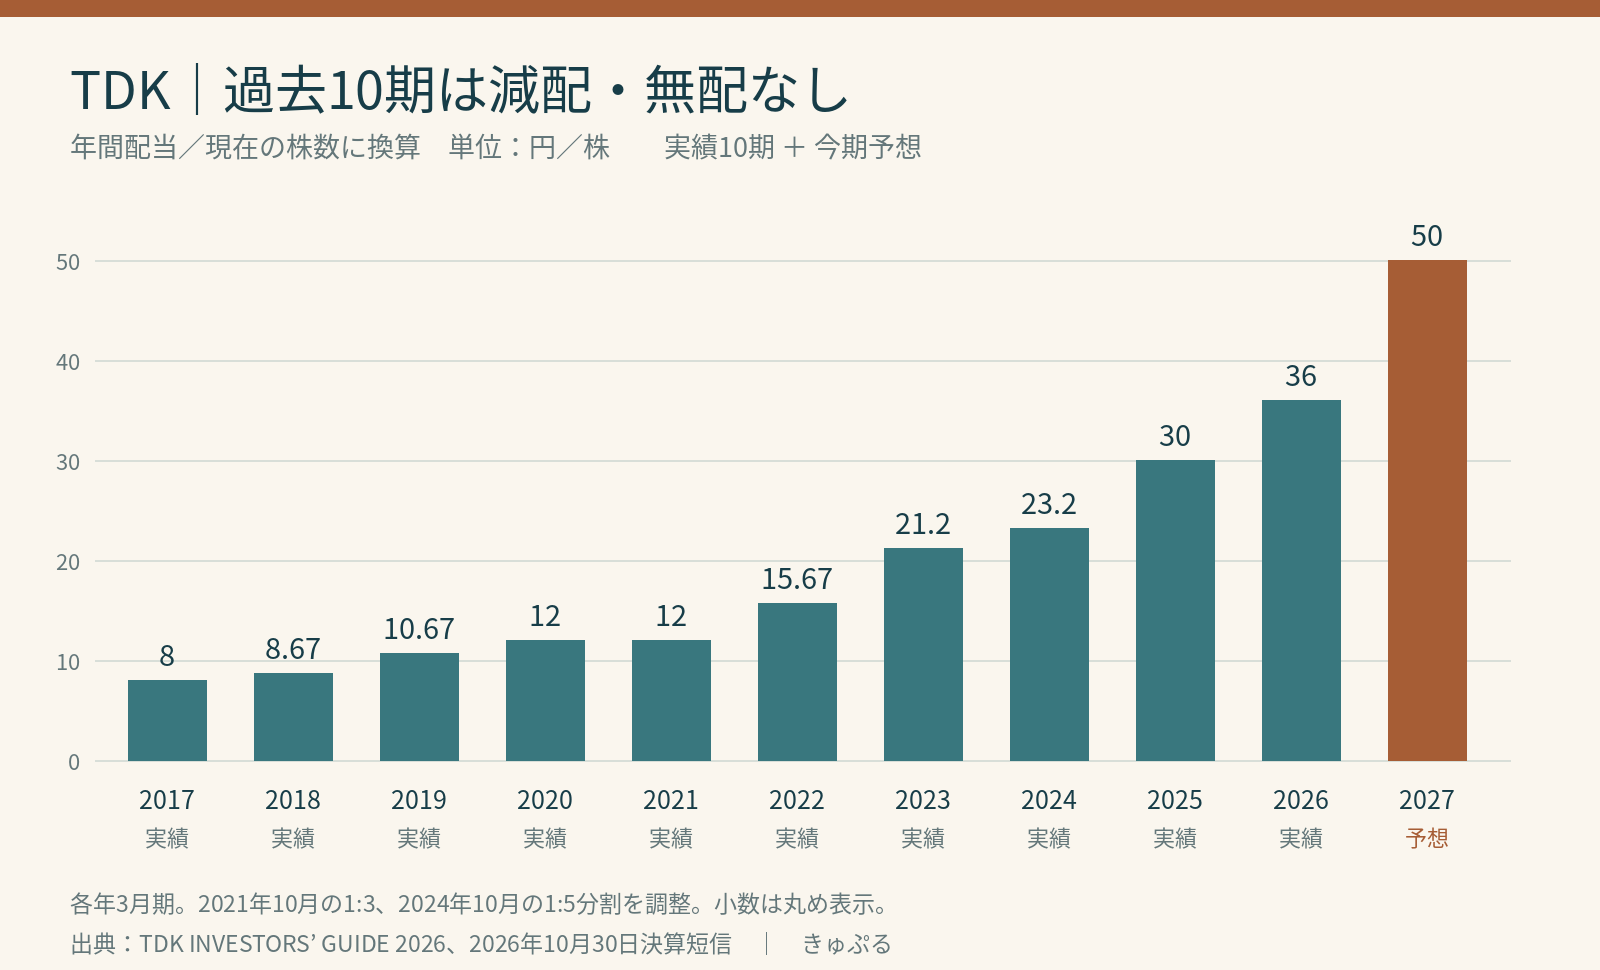
2021年10月の1対3、2024年10月の1対5の株式分割を調整しています。分割が期中に入った2022年3月期と2025年3月期は、中間・期末それぞれの株数基準をそろえました。配当額は年間合計で、グラフの小数は表示上の丸めです。[出典5]
2026年9月末の現金及び現金同等物は8,510億円、社債・借入金は合計6,443億円でした。別途リース負債724億円を含めても、現金残高が上回ります。親会社所有者帰属持分比率は49.7%です。[出典1]
この手元資金は支えになります。ただし、社債・借入金は3月末から約1,007億円増えました。上期のフリーキャッシュフローも赤字であり、現時点で配当維持が難しい財務とは判断しないものの、借入増加が続くかは点検が必要です。
増配余地
年間50円に増やした後の配当性向は33.9%で、会社目安の35%にかなり近づきます。配当性向を大きく上げて増配する余地より、EPSの成長によって配当を増やす余地を見る会社です。
今期のEPS予想147.50円に35%を掛けると51.63円となります。ただし、これは方針を機械的に当てはめた試算であり、追加増配の会社予想ではありません。50円からさらに増やすには、利益の上積みや翌期以降の成長が必要になります。
HDDやAI向け部品の拡大は、その利益成長を支える材料です。一方、為替の押し上げや電池の利益率低下、設備投資負担もあります。過去の増配実績だけで、今後も同じ増配率が続くとは見込みません。
中期・長期経営計画
2025年3月期から2027年3月期までの中期経営計画では、事業基盤の強化や収益力の改善を進めています。投下した資金に対してどれだけ利益を生めたかを示すROICを重視し、成長事業への投資と事業構成の見直しを行う方針です。[出典4]
今回、2027年3月期のROIC予想は8.0%から9.7%へ引き上げられました。有形固定資産への設備投資計画も3,700億円から4,000億円へ増額しています。会社はAI関連の売上高について、前期比1.7倍を見込んでいます。期初の1.25倍から見通しが強まり、増産のための資金も必要になりました。[出典2]
薄膜インダクタには約400億円、TMRセンサーには約1,000億円の設備投資が示されています。ただし、これらは個別の投資計画であり、全額を今期の設備投資額に足すものではありません。[出典2]
中長期に目指す姿として、ROE15%以上、ROIC12%以上、営業利益率15%以上、売上成長率10%以上も掲げています。いずれも2027年3月期に達成を約束した数値ではなく、将来の目標です。[出典2]
成長投資が実を結べば、利益と配当を増やす力になります。その反面、需要が計画に届かなければ、先に増やした設備や借入が負担になります。配当株としては、増産の発表だけでなく、投資後の利益率と現金回収まで見届けたい局面です。
配当株としての投資評価
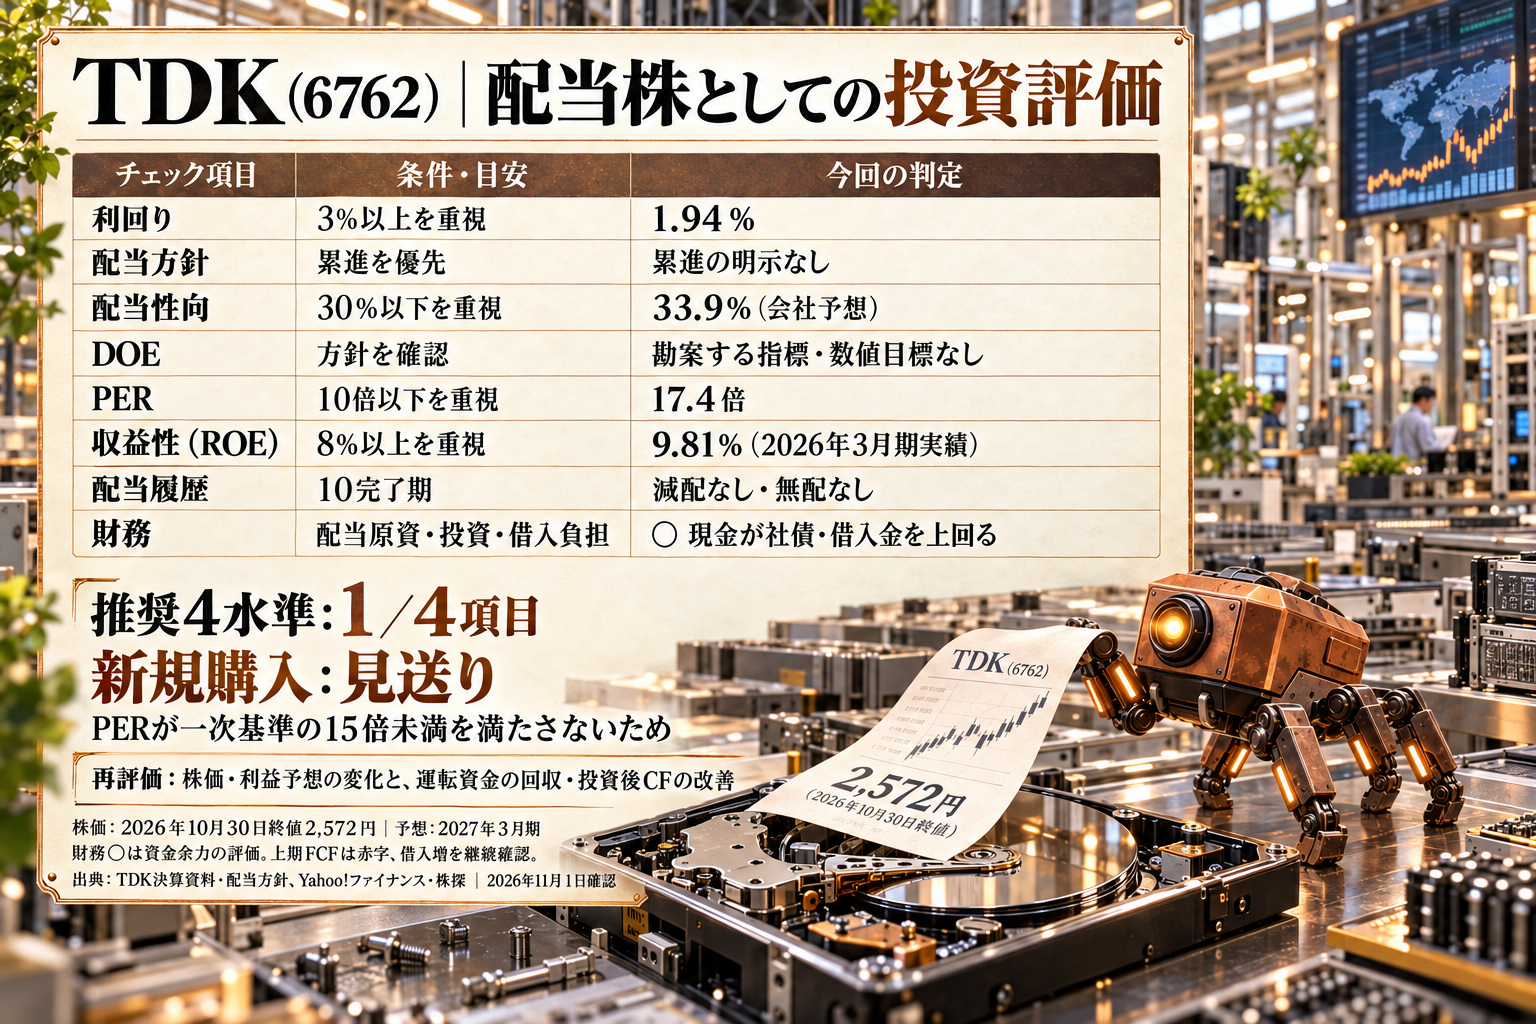
10月30日の終値2,572円で見ると、会社予想EPSを使ったPERは17.4倍、予想配当利回りは1.94%です。2026年3月期の実績ROEは9.81%、今期予想配当性向は33.9%となります。[出典1・6・7]
きゅぷるの新規購入基準では、PER15倍以上を初期の除外条件としています。TDKは17.4倍でこの条件に当たるため、現時点では新規購入を見送ります。
優先条件の「PER10倍以下・ROE8%以上・配当性向30%以下・配当利回り3%以上」のうち、満たすのはROEだけです。財務面では、利益水準と手元資金を踏まえて直ちに除外する状態とは判定しませんでした。ただし、この財務の○は、将来の配当や安全性を保証するものではありません。
今回の増配は、利益予想の上方修正を伴っており、理由のある増配です。それでも、利回りは2%に届かず、利益の伸びに対して現金の回収と投資負担が重くなっています。配当を目的に今の価格で買う判断とは分けて考えます。
次に確認するのは、売上債権の回収が進むか、電池の利益率が持ち直すか、増設した設備が利益を生み始めるかです。株価と利益予想が変わった時点で、PERと利回りも計算し直します。
出典・計算基準
銘柄:TDK(6762)/株価基準日:2026年10月30日・東証終値/終値:2,572円/前日比:−200円(−7.22%)/出来高:17,495,000株/当日高値:2,654.5円/当日安値:2,512.5円/時価総額:約4兆9,996億円。
予想PER:17.4倍/実績ROE:9.81%(2026年3月期)/予想配当性向:33.9%/予想配当利回り:1.94%/直近決算発表日:2026年10月30日/52週高値・安値:未確認。
株価はYahoo!ファイナンスと株探の同一日付の東証終値・高安値・出来高で照合しました。Yahoo!はリアルタイム表示、株探は15分遅延表示ですが、今回は取引終了後の確定した終値を使用しています。配当予想は10月30日の会社開示を優先し、PER・利回り・配当性向を再計算しました。データ確認:2026年11月1日(日本時間)。[出典6・7]
出典1:TDK「2027年3月期 第2四半期(中間期)決算短信」2026年10月30日。配当、業績予想、財政状態、キャッシュフロー。
https://www.tdk.com/system/files/2026103000_1i3qdleu_ja.pdf
出典2:TDK「2027年3月期 第2四半期 決算説明会資料」2026年10月30日。セグメント業績、為替影響、設備投資、通期見通し、中長期目標。
https://www.tdk.com/system/files/20272q_1i3qdleu_ja.pdf
出典3:TDK「配当・株主還元」。還元方針と配当履歴。
https://www.tdk.com/ja/ir/stock_and_corporate_bonds/earnings/index.html
出典4:TDK「経営方針」。中期経営計画。
https://www.tdk.com/ja/ir/tdk_management_policy/policy/index.html
出典5:TDK「INVESTORS’ GUIDE 2026」。10年財務データと株式分割注記。
https://www.tdk.com/system/files/investors_guide_2026_Ja_01.pdf
出典6:Yahoo!ファイナンス「TDK(6762)」。
https://finance.yahoo.co.jp/quote/6762.T
出典7:株探「TDK(6762)」。
https://kabutan.jp/stock/?code=6762
図解の事業風景は説明のための架空の演出です。本文中の判断は上記資料と確認時点の株価に基づきます。
本記事は公開資料に基づく個人の調査・見解です。将来の業績・配当は変動する可能性があり、特定の売買を推奨するものではありません。

