住友ベークライトは2026年10月30日、2027年3月期の年間配当予想を120円から140円へ引き上げました。AIデータセンター向けの半導体材料が伸び、通期の業績予想も上方修正しています。
半導体を樹脂で包む封止材をはじめ、高機能プラスチック、医薬品の包装フィルムや医療機器を手がける化学メーカーです。今回の利益見通しには、京セラから取得した事業も含まれます。
この記事では増配ニュースをきっかけに、1株ずつ買い増す「累進増配スクリーニング」の視点で検討します。半導体材料の成長が配当にどこまでつながるか、投資に使う資金と現在の株価を合わせて考えます。
今回の増配
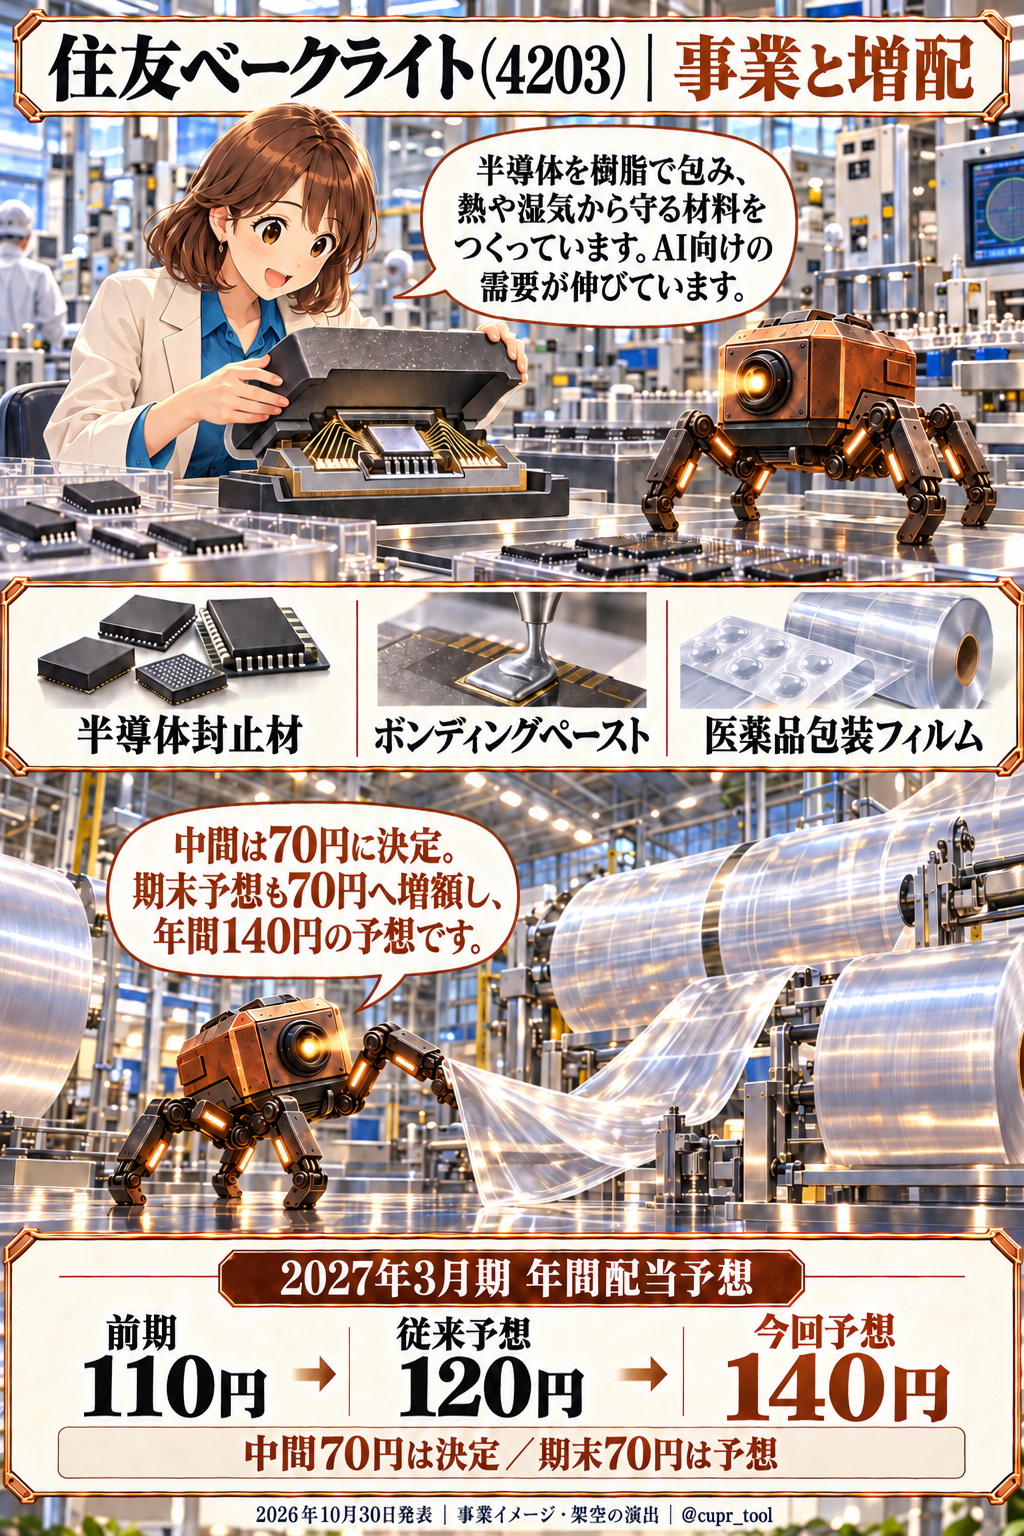
年間140円は、中間70円の決定額と期末70円の予想を合わせた金額です。従来予想の中間60円・期末60円から、それぞれ10円増えました。前期の年間110円に対しては30円、27.3%の増配予想です。今回の開示に記念・特別配当の記載はありません。
中間配当の基準日は2026年9月30日、支払開始は12月1日で、原資は利益剰余金です。現在の購入で、この中間配当の権利をさかのぼって得られるわけではありません。年間予想額と購入後に受け取れる配当は区別しておきます。[出典1]
直近決算の振り返り
10月30日の発表は、通期予想と配当の修正です。記事基準日の11月1日時点で、直近の決算実績は8月3日発表の2027年3月期第1四半期(2026年4〜6月)。中間決算の発表予定日は11月4日です。[出典2・12]
第1四半期の売上収益は952.11億円、事業利益は136.25億円でした。前年同期比でそれぞれ22.6%、51.2%増えています。営業利益は142.18億円、親会社所有者に帰属する四半期利益は109.33億円でした。ここでいう事業利益は、売上収益から売上原価と販管費を引いた会社独自の利益指標です。
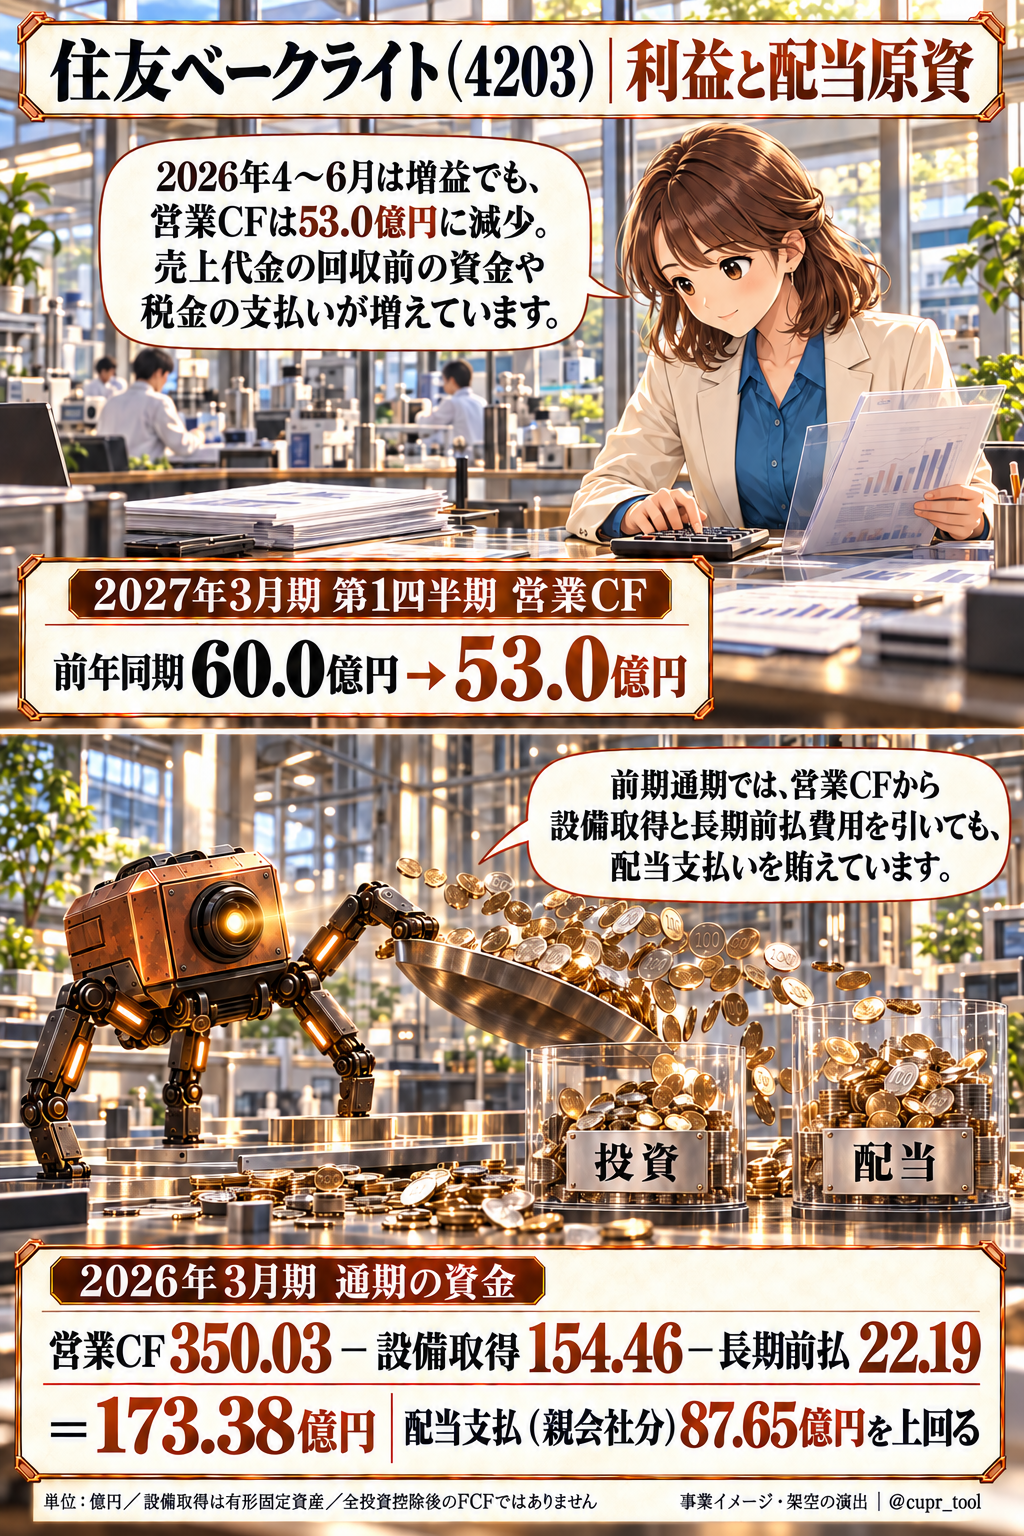
半導体関連材料の事業利益は48.18億円から80.14億円に拡大しました。AI向けに加え、パワー半導体やメモリーなどの需要が利益を押し上げています。一方、営業キャッシュフローは前年同期の60.02億円から53.00億円へ減少しました。売上の代金を回収する前の資金や在庫、税金の支払いが増えており、利益の伸びがそのまま現金の伸びになったわけではありません。[出典2]
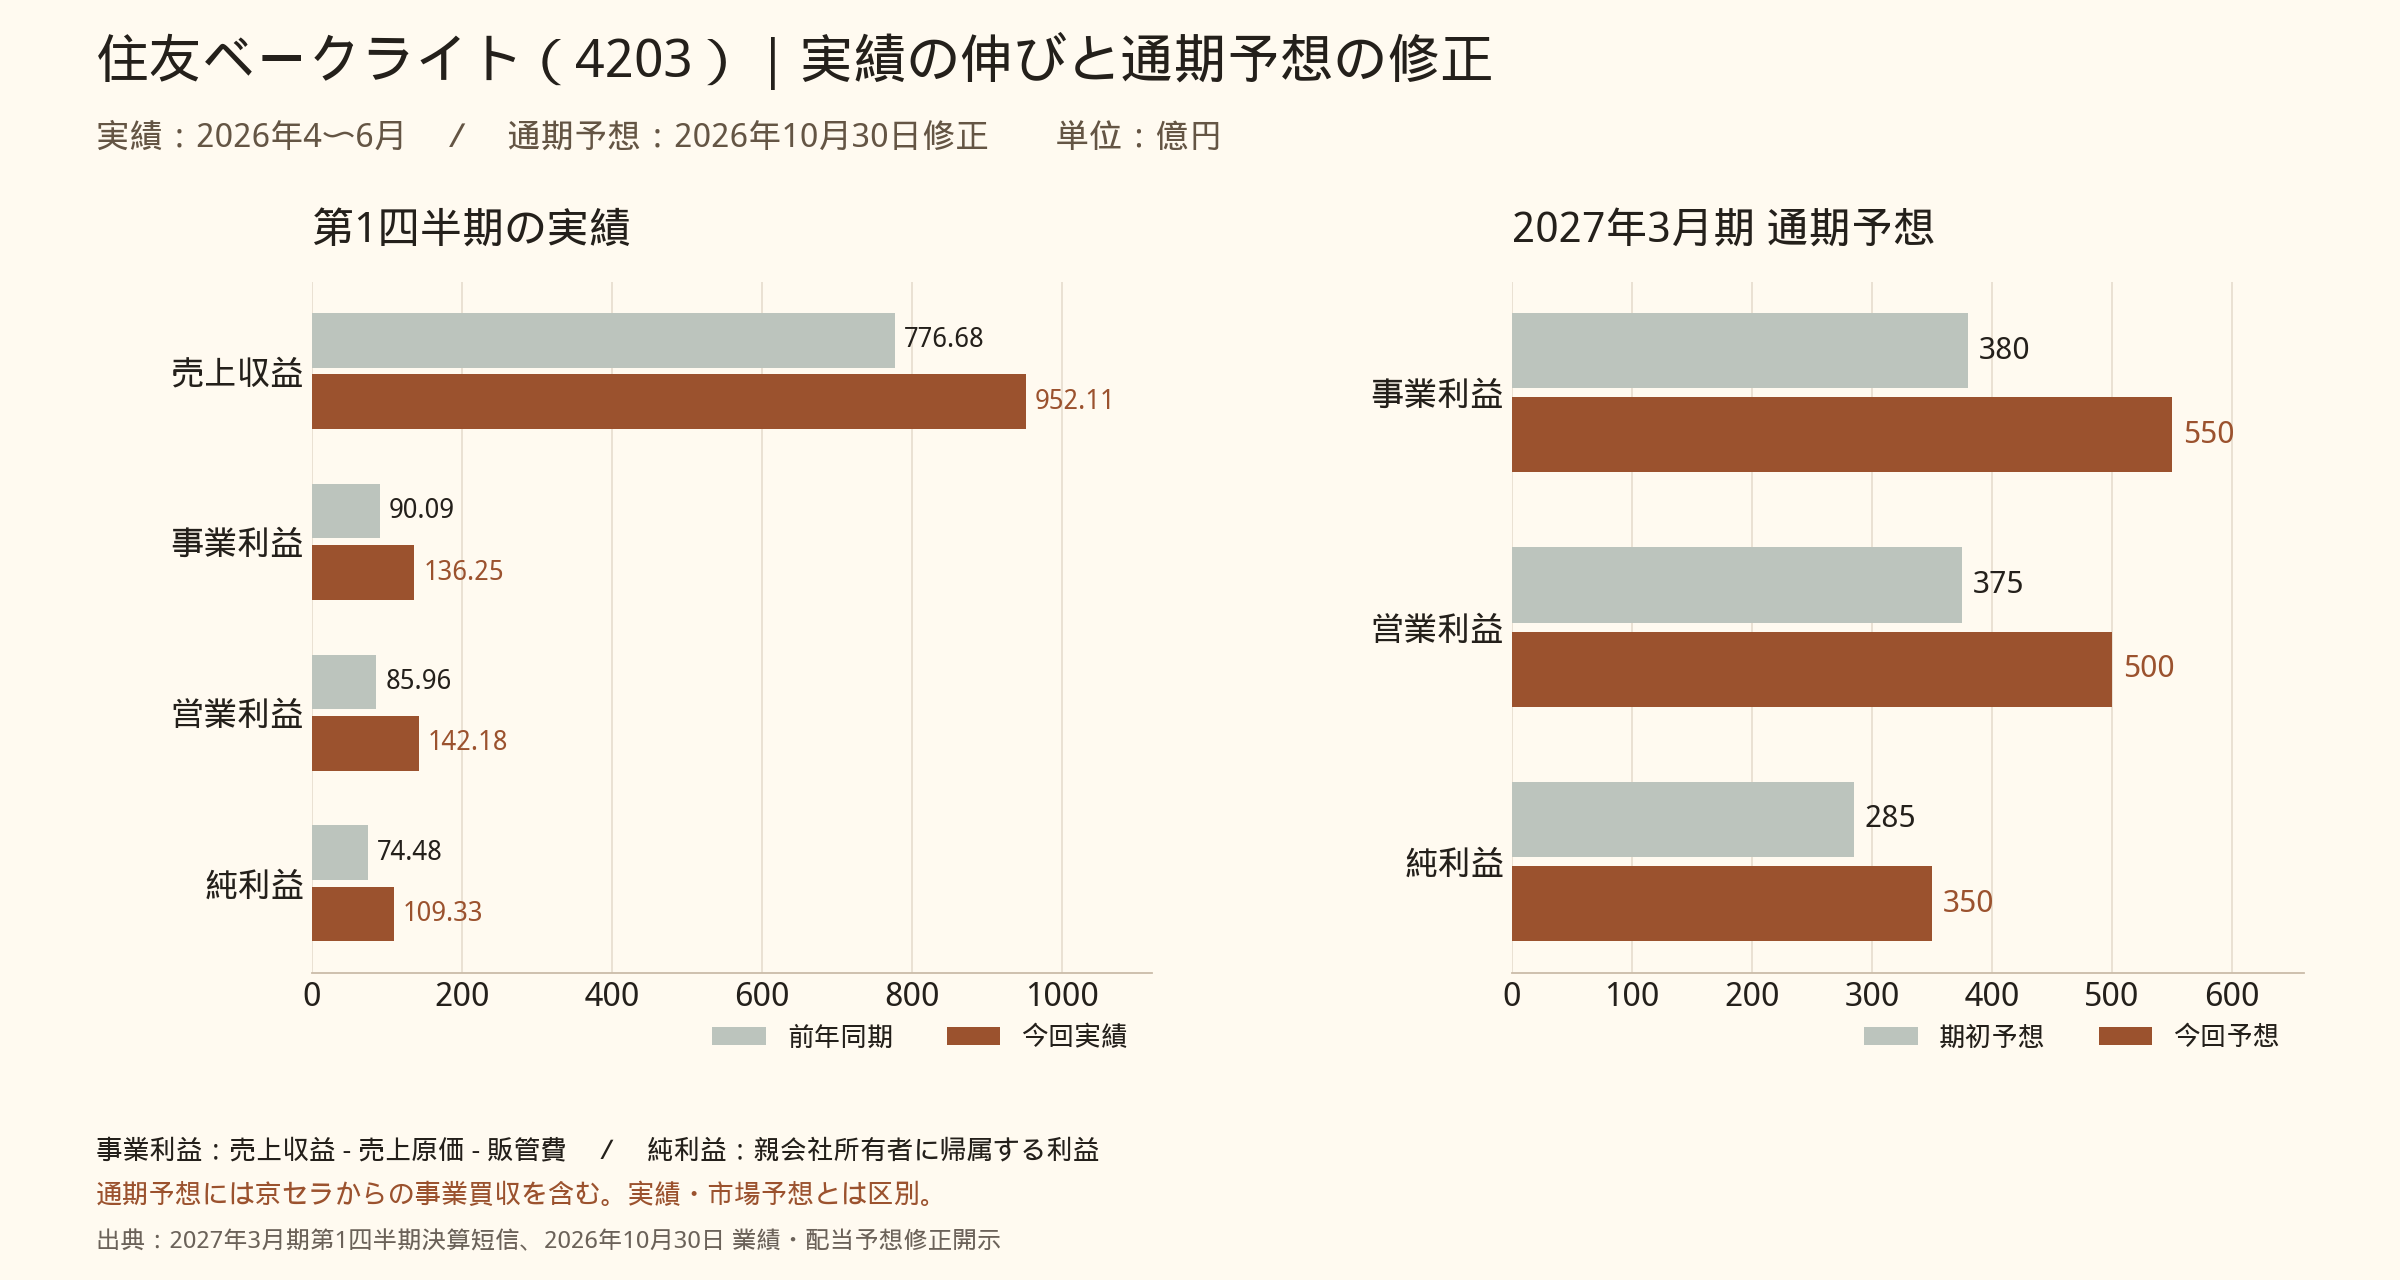
通期予想は、売上収益4,000億円、事業利益550億円、営業利益500億円、親会社所有者に帰属する当期利益350億円へ上方修正されました。事業利益は期初予想比44.7%増、前期実績比59.5%増の見通しです。会社はAI関連需要が想定を上回ったことと、京セラからの事業買収の影響を説明しています。買収による増加額の内訳はこの開示では示されていません。[出典1]
発表前の市場コンセンサスは未取得のため、市場予想をどれだけ上回ったかは判定していません。10月30日の株価は下落しましたが、その値動きだけで決算への失望と結び付けることも避けます。
事業と利益の源泉
半導体封止材は、チップや配線を外部環境から保護する樹脂材料です。AIサーバーの高性能化では、熱への対応、細かい隙間への充填、反りの抑制など、材料に求められる条件も厳しくなります。住友ベークライトは封止材に加え、半導体を接合するボンディングペーストなどを組み合わせて事業を広げています。[出典4・5]
第1四半期の半導体関連材料は売上収益342.10億円、事業利益80.14億円で、事業利益率は記事計算で約23.4%です。高機能プラスチックや包装・医療関連も持ちますが、足元の成長を読むうえでは半導体材料の需要と採算が中心になります。[出典2]
10月30日には、京セラの半導体封止材、ボンディングペースト、工業用樹脂などの事業を引き継ぐ会社の取得を完了しました。取得価額は1月の開示で300億円とされ、最終額には価格調整が入ります。完了開示では調整後の最終額を確認できませんでした。今後は販売の拡大だけでなく、技術の組み合わせや統合費用が利益にどう表れるかが焦点です。[出典6・7]
配当の安定性と増配余地
安定性
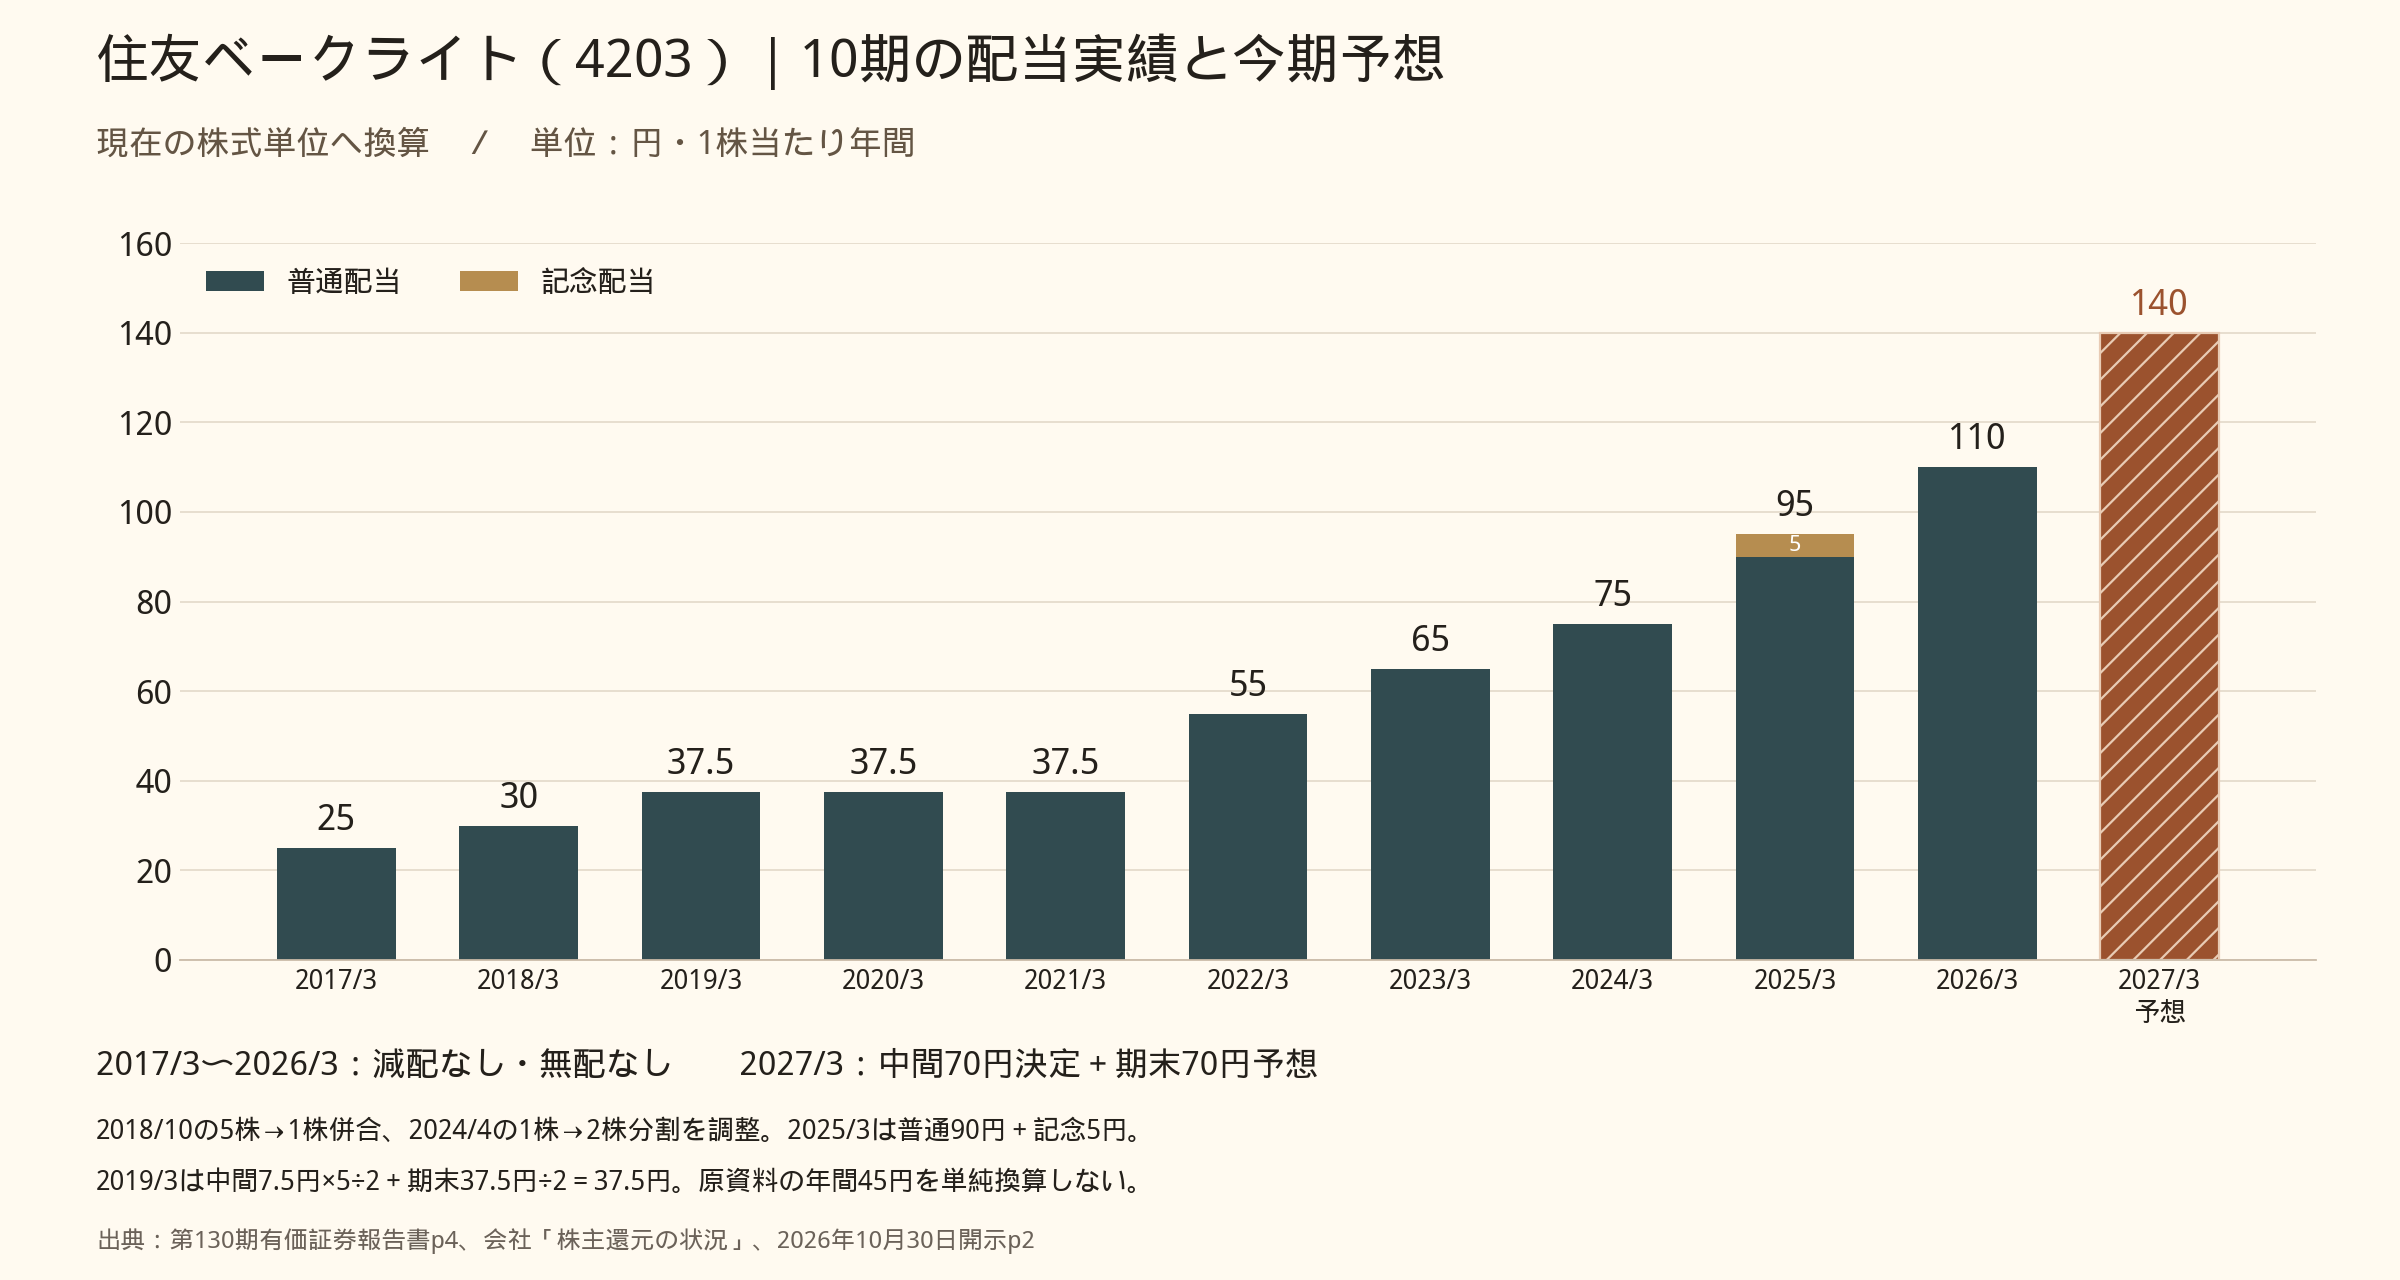
2017年3月期から2026年3月期までの10期は、年間配当の減配・無配がありません。2018年10月の5株→1株併合と、2024年4月の1株→2株分割を現在の株式単位へそろえると、25円から110円へ増えています。2025年3月期の95円には創立70周年記念配当5円が含まれますが、翌期は普通配当だけで110円となり、上乗せを除いた配当も増えました。[出典9・10]
会社は安定的・継続的な還元と、中期計画期間の配当性向40%程度を目指しています。確認した現行資料では累進配当やDOEの明示はありません。利益に対して配当を増やす意思はありますが、毎年の配当を下げない保証や下限とは異なります。[出典1・4]
財務面では、2026年6月末の現金及び現金同等物が1,302.90億円、借入金が流動・非流動を合わせ302.08億円、親会社所有者帰属持分比率は71.4%です。手元資金には余裕があります。ただし、これは10月末の買収完了前の残高です。[出典2]
前期通期の営業CF350.03億円から、有形固定資産取得154.46億円と長期前払費用22.19億円を差し引くと173.38億円。配当支払87.65億円(親会社分)を賄っています。この試算は無形資産・買収などの全投資を控除したFCFではありません。前期の投資CFには有価証券や固定資産の売却収入もあり、繰り返し得られる資金と分けて評価します。[出典3]
増配余地
今期の年間普通配当予想140円を会社予想EPS398.89円で割ると、予想配当性向は35.1%です。半導体材料の利益成長、配当性向40%程度という還元目安、実際の増配が、さらに配当を増やす期待を支えます。
仮に今期EPSが変わらず、配当性向を40%とした場合、年間配当は約159.6円になります。これは記事側の機械的な試算で、会社の追加増配予想ではありません。今の140円との差は約19.6円です。買収と能力増強に資金を使うなかで、利益の増加が現金に変わり、次の配当に回るかが重要になります。
なお、10月1日公表の投資有価証券売却益143億円は個別決算の特別利益です。IFRSの連結決算ではその他の包括利益として処理され、会社は連結業績に影響しないと説明しています。今回の連結利益予想から、この143億円を独自に差し引く補正は行いません。[出典11]
中期・長期経営計画
中期経営計画2024–26は、2027年3月期を最終年度とする計画です。事業利益400億円、ROE9%を目指し、2030年度の「ありたい姿」には事業利益550億円、事業利益率13%、ROE10%を掲げています。[出典4・8]
今回の通期事業利益予想550億円は、長期目標の金額と同じ水準です。買収を含む会社予想のため、利益率とROEの達成状況は別途確認が必要です。成長した事業規模に対して、資産を効率よく使えているかも見ていく必要があります。
計画期間中の資金配分は設備投資500億円、成長投資200億円、戦略的投資500億円、株主還元300億円です。半導体材料の能力増強では、シンガポールの既存建屋への新ラインを2028年度末、蘇州の新建屋を2030年度に稼働させる予定。計画完了後にMUFの生産能力を約2倍、顆粒材を約3倍にする構想です。これからの需要を取り込む投資で、現在すでに増強済みの能力とは区別します。[出典4・5]
配当株としての投資評価
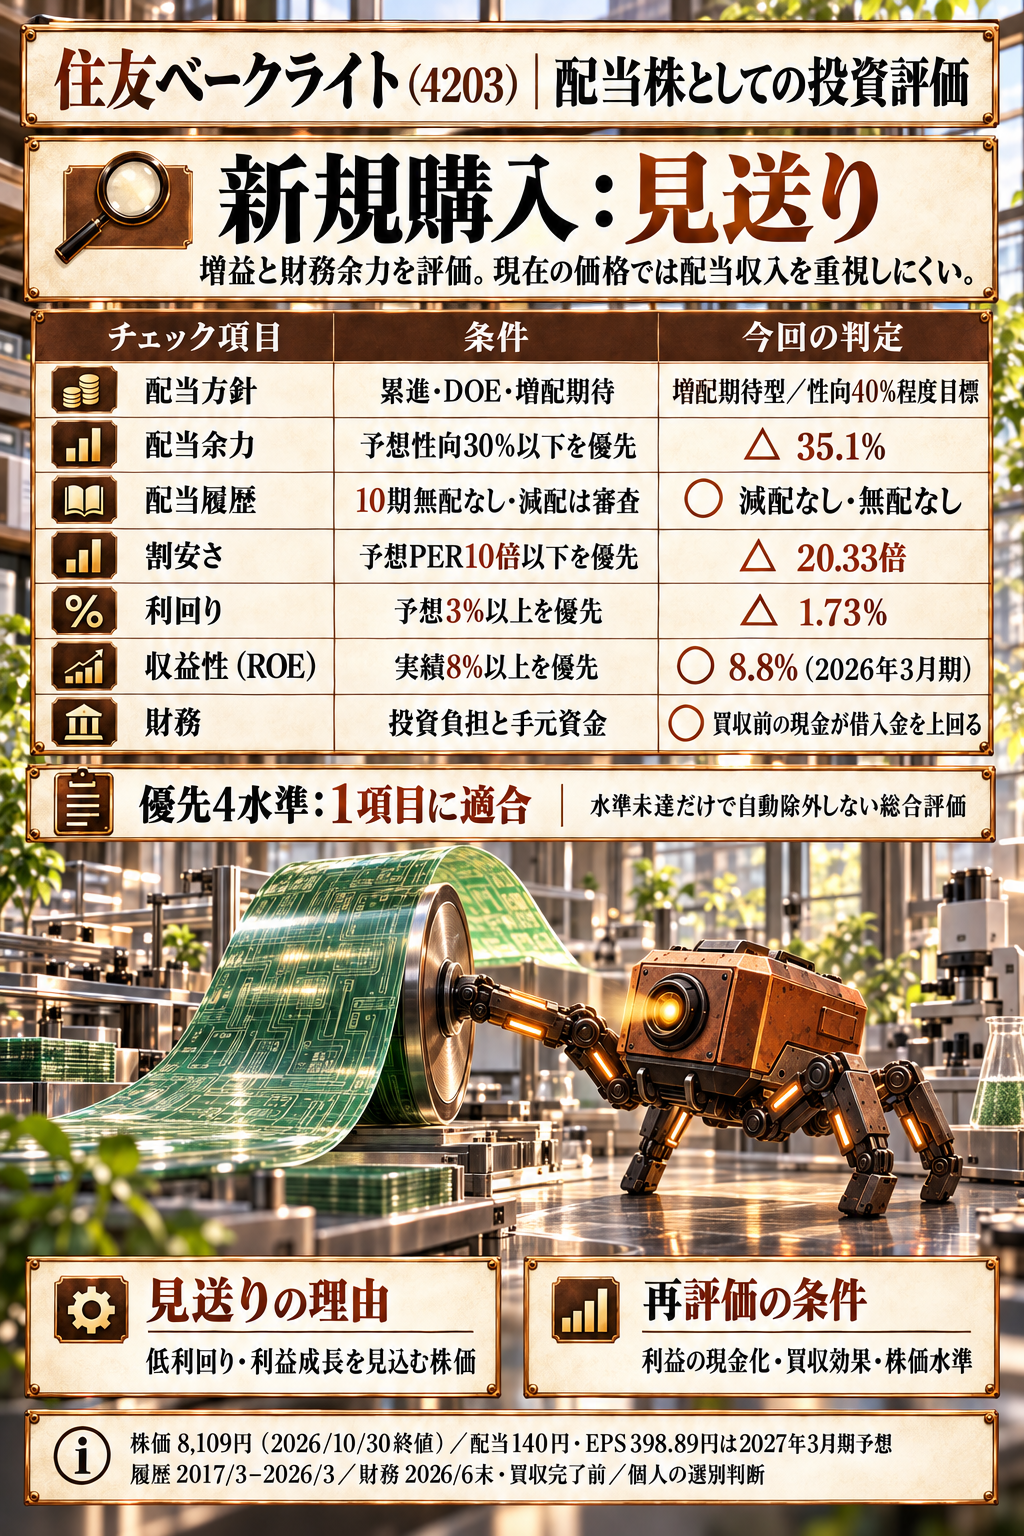
利益成長と財務余力、10期の配当維持・増額を評価します。そのうえで、10月30日終値8,109円での新規購入は見送ります。株価を最新予想に合わせるとPERは20.33倍、普通配当利回りは1.73%です。実績ROEは2026年3月期の8.8%を使っています。[出典1・13・14・15]
| チェック項目 | 条件 | 今回の判定 |
|---|---|---|
| 配当方針 | 累進・DOE・増配期待 | 増配期待型/配当性向40%程度目標 |
| 配当余力 | 予想配当性向30%以下を優先 | △35.1% |
| 配当履歴 | 10期無配なし・減配は審査 | ○減配なし・無配なし |
| 割安さ | 予想PER10倍以下を優先 | △20.33倍 |
| 利回り | 予想3%以上を優先 | △1.73% |
| 収益性(ROE) | 実績8%以上を優先 | ○8.8%(2026年3月期) |
| 財務 | 投資負担と手元資金 | ○買収前の現金が借入金を上回る |
PER10倍以下、配当性向30%以下、利回り3%以上、ROE8%以上は優先する目安で、一つ外れれば自動的に対象外とする条件ではありません。今回はROEがこの目安に適合します。財務は○と評価し、買収後の残高と営業CFは継続確認とします。
見送りの決め手は、増配余地を認めても、現在の価格では配当収入の魅力が小さいことです。先ほどの配当性向40%の試算でも、利回りは約1.97%。この価格で購入するなら、今後も利益が成長する根拠を強く持つ必要があります。買収分と既存事業の伸び、投資後に残る現金がまだ分かれていない段階では、配当の成長と安定収入を重視する今回の企画で優先するには慎重です。
次の確認点は11月4日予定の中間決算です。半導体材料の採算、運転資金と営業CF、買収の利益寄与や資金負担の説明を見ます。利益の現金化が進み、増配の根拠が強まるか、株価との釣り合いが改善した時点で再評価します。
出典・計算基準
記事基準日:2026年11月1日。株価は10月30日の東証終値を11月1日22時36分JSTにYahoo!ファイナンスと株探で照合。終値8,109円、前日比−318円(−3.77%)が一致しました。Yahooの株価はリアルタイム表示、株探は15分遅延表示ですが、今回は休場日の確定終値を使用しています。PER=8,109÷398.89、利回り=140÷8,109、配当性向=140÷398.89。配当・EPSは2027年3月期の最新会社予想です。本文の金額は原則億円、四捨五入しています。
出典1:連結業績予想の修正、剰余金の配当(中間配当)および配当予想の修正に関するお知らせ(2026年10月30日、p1–2)
https://www.sumibe.co.jp/topics/2026/pdf/1029_01.pdf
出典2:2027年3月期 第1四半期決算短信〔IFRS〕(連結)(2026年8月3日、表紙、添付p2–3・5–6・10・13)
https://www.sumibe.co.jp/ir/library/result/files/2026/0803_01.pdf
出典3:2026年3月期 決算短信〔IFRS〕(連結)(2026年5月11日、添付p12)
https://www.sumibe.co.jp/ir/library/result/files/2026/0511_01.pdf
出典4:2026年3月期 決算説明会資料(2026年5月11日、p11・13・16–17)
https://www.sumibe.co.jp/ir/library/presentation/files/2026/0511_04.pdf
出典5:半導体封止用材料の生産能力増強(2026年10月9日、本文)
https://www.sumibe.co.jp/topics/2026/it-materials/1007_01/index.html
出典6:京セラのケミカル事業の一部を承継する新設会社の株式取得完了(2026年10月30日、p1–2)
https://www.sumibe.co.jp/topics/2026/pdf/1029_02.pdf
出典7:京セラのケミカル事業の一部を承継する新設会社の株式取得(2026年1月22日、p1–3)
https://www.sumibe.co.jp/topics/2026/pdf/0122_01.pdf
出典8:財務経理役員メッセージ(2025年度実績と2026年度計画、2026年11月1日確認)
https://www.sumibe.co.jp/ir/cfo_message/
出典9:第130期 有価証券報告書(2021年3月期、p4、2017/3–2021/3配当と2018年の併合注記)
https://www.sumibe.co.jp/ir/library/report/files/130.pdf
出典10:株主還元の状況(2021–2025年度実績、2026年11月1日確認)
https://www.sumibe.co.jp/ir/finance/reduce/index.html
出典11:個別決算における投資有価証券売却益の計上(2026年10月1日、p1)
https://www.sumibe.co.jp/topics/2026/pdf/1001_01.pdf
出典12:IRカレンダー(2026年11月1日確認)
https://www.sumibe.co.jp/ir/calendar/
出典13:収益性(2025年度ROE実績、2026年11月1日確認)
https://www.sumibe.co.jp/ir/finance/profit/index.html
出典14:Yahoo!ファイナンス・4203/出典15:株探・4203(2026年11月1日22時36分JST確認)
https://finance.yahoo.co.jp/quote/4203.T
https://s.kabutan.jp/stocks/4203/
イラストは事業を説明するための架空の演出です。実在する工場・設備・事故の描写ではありません。
本記事は公開資料に基づく個人の調査・見解です。将来の業績・配当は変動する可能性があり、特定の売買を推奨するものではありません。

