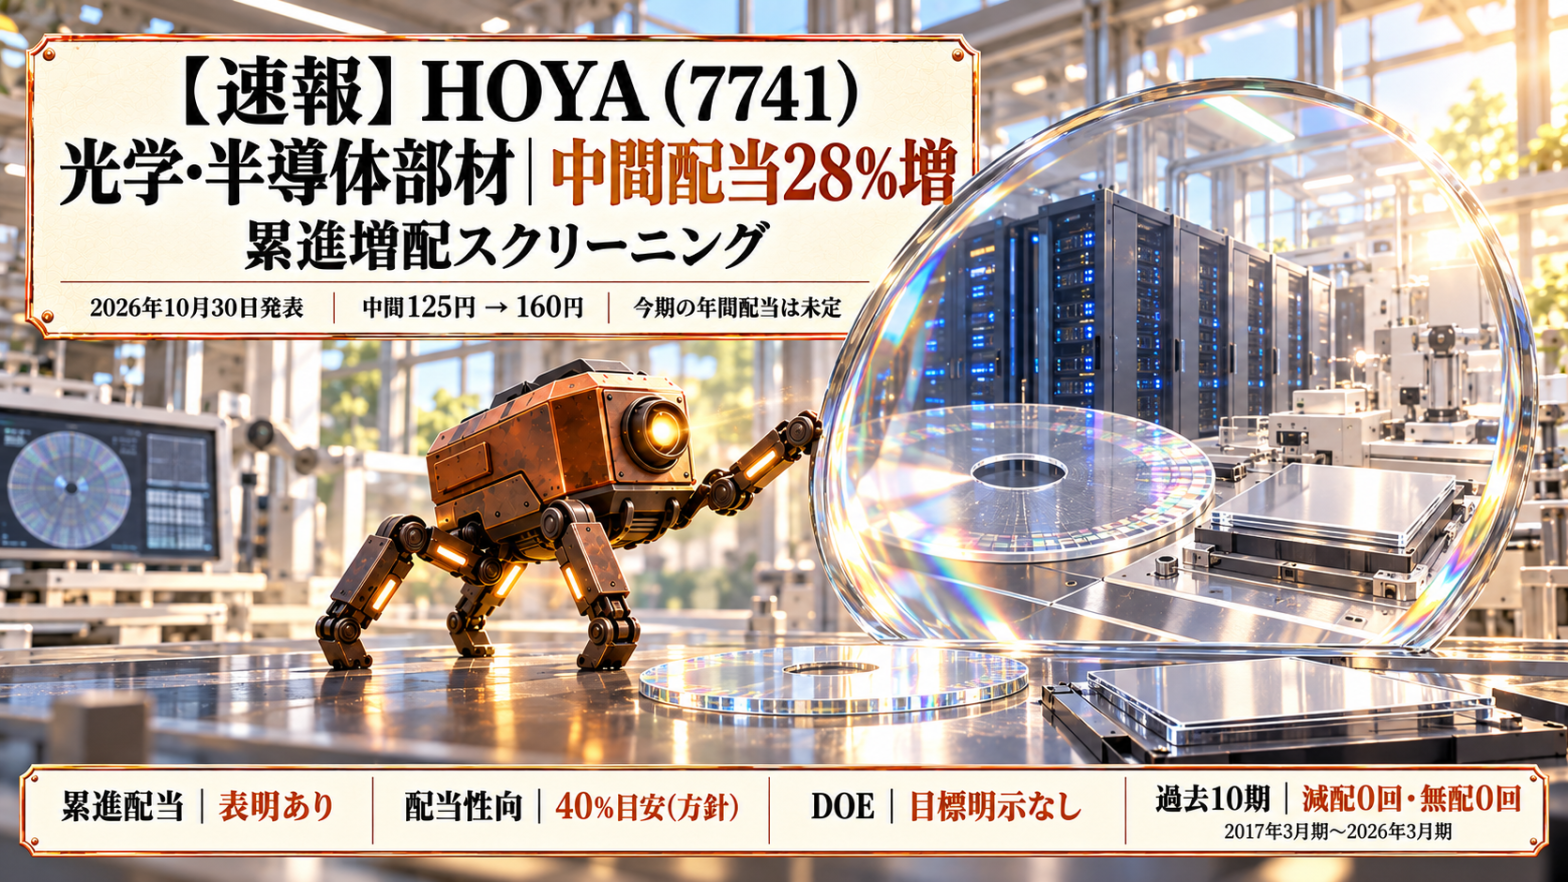
HOYAは2026年10月30日、中間配当を1株160円にすると発表しました。前年の125円から35円、28%の増配です。AI向け部材が伸び、中間期の利益も前年を上回りました。ただし、2027年3月期の期末・年間配当は未定です。[1・2]
眼鏡レンズで知られるHOYAは、半導体製造用のマスクブランクスや、データ保存に使うHDD用ガラス基板も手がけています。身近な光学製品と、AIの普及を支える部材を持つ会社です。[3・6]
この記事は、累進配当を重視し、1株ずつ買い増す「累進増配スクリーニング」の無料増配ニュースです。ニュースを出発点に、利益と配当の持続性、今の株価で新規購入に見合うかを考えます。予想PER10倍以下、予想配当性向30%以下、ROE8%以上、予想利回り3%以上を優先する現行の考え方に照らしますが、この4水準だけで機械的に採否を決める企画ではありません。
株価の基準は2026年10月30日の東証終値26,210円。前日比120円安、0.46%安でした。記事中の実績と予想は、同日までの会社公表資料を基準にしています。[10・11]
今回の増配
今回決まったのは、2027年3月期の中間配当160円です。基準日は2026年9月30日、支払開始予定日は11月30日。従来の中間予想は未定だったため、「従来予想から35円増額」ではなく「前年の中間配当から35円増配」です。記念・特別配当の内訳は開示されていません。[1]
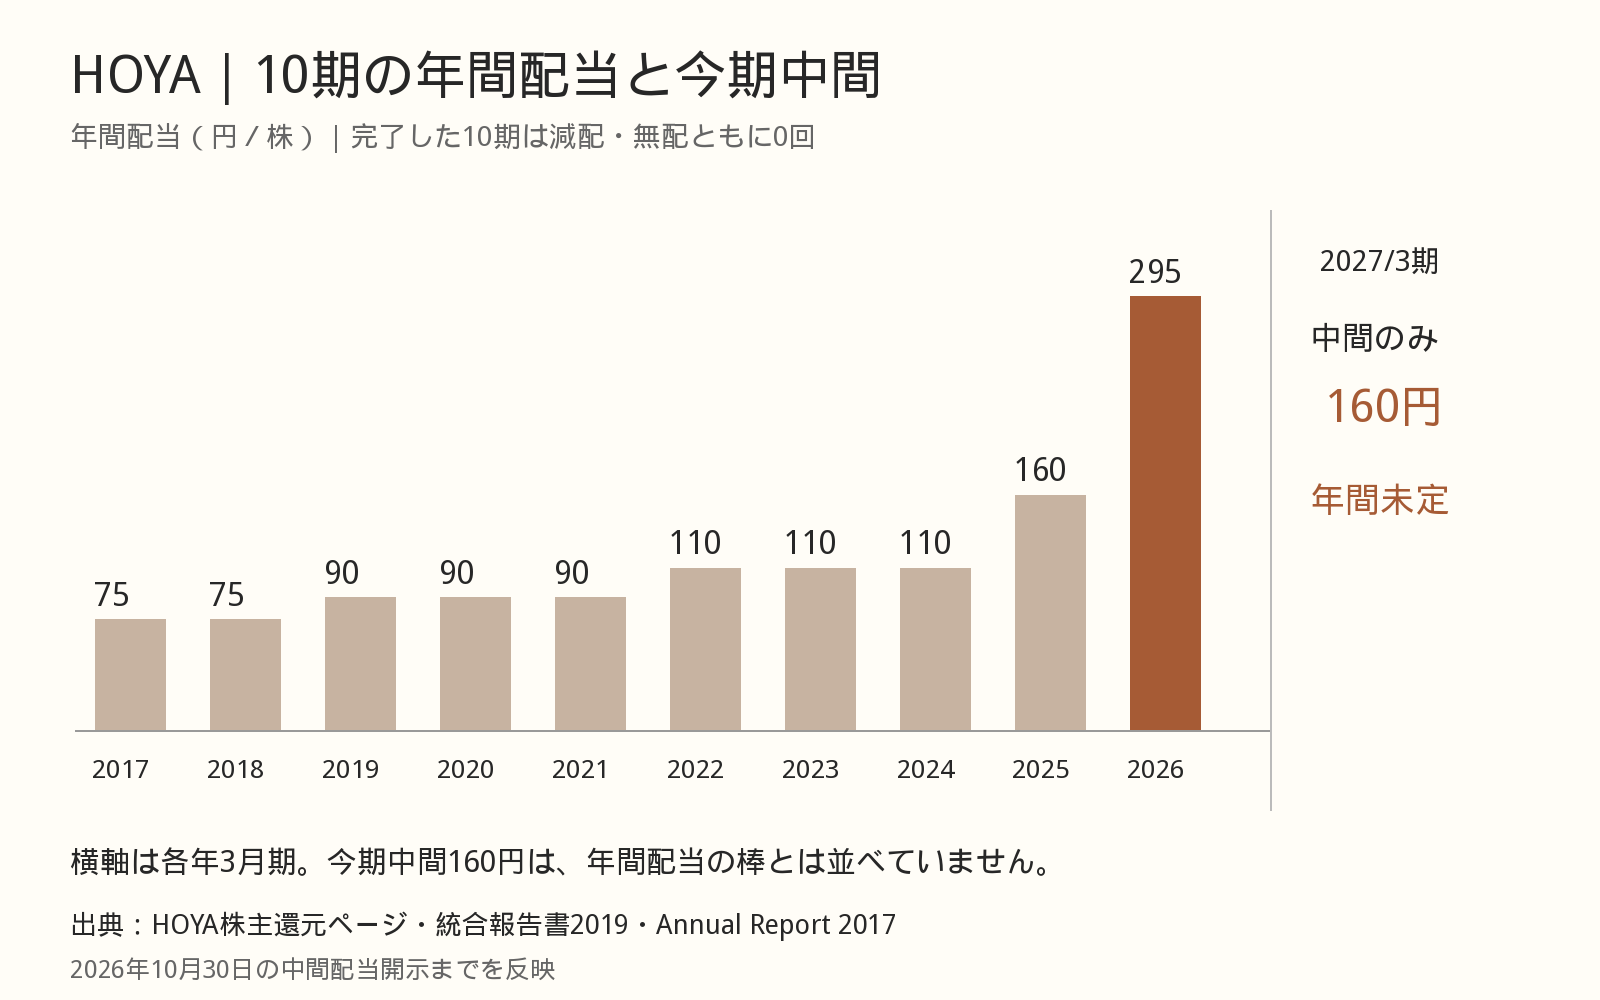
前期の年間配当は、中間125円と期末170円の計295円でした。今期の中間160円に、前期の期末170円を足して年間330円とするのは会社予想ではありません。現時点では年間配当、年間の増配率、予想配当利回りを確定できません。[1・4]
会社の方針は、配当性向40%を目安にした累進配当です。既存の方針に沿った中間配当の決定と読めます。DOEについては、今回確認した還元方針・配当開示に数値目標の明示はありません。[1・4]
直近決算の振り返り
2027年3月期の中間期(2026年4〜9月)は、売上収益5,158.95億円、営業利益1,734.31億円、親会社の所有者に帰属する利益1,365.00億円でした。前年同期比では売上が13.4%増、営業利益が31.6%増、親会社利益が27.3%増。売上の伸びを上回って利益が増えています。[2]
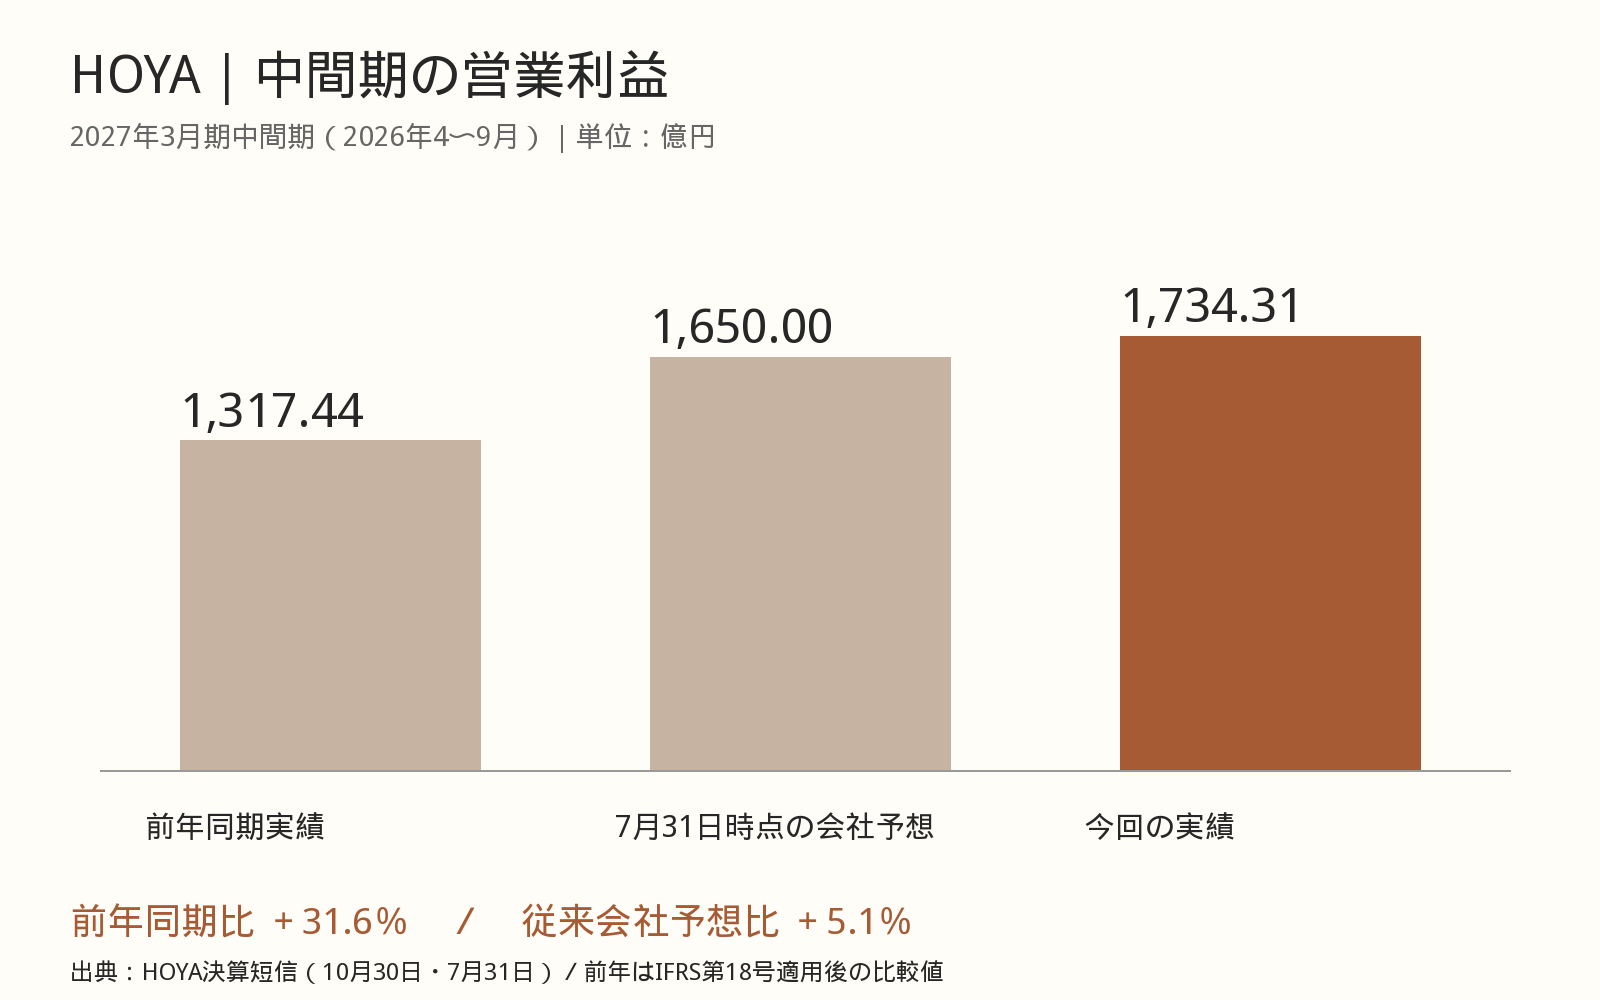
7月31日時点の同じ中間期の会社予想と比べると、売上収益は約1.0%下回る一方、営業利益は約5.1%、親会社利益は約4.2%上回りました。利益率の改善が効いています。前年との比較は、今回の決算短信に掲載されたIFRS第18号適用後の比較数値にそろえています。[2・5]
発表前日の10月29日付IFISコンセンサスでは、中間期の税引前利益は1,729.50億円。実績1,775.86億円は約2.7%上回りました。これは会社予想1,700億円との比較とは別です。コンセンサスの集計社数は確認できていません。[12]
7〜9月の3か月だけでも、売上収益は2,601.53億円で10.9%増、会社独自指標の「通常の営業活動からの利益」は893.54億円で27.2%増でした。この利益指標は為替損益や一時的な損益などを調整したもので、決算短信の営業利益とは定義が違います。[3]
通期の会社予想は売上収益1兆430億円、前期比10.1%増です。通期の利益・EPSは公表していません。中間期の好調さは分かるものの、利益を単純に2倍して会社予想PERや配当性向を作ることはできません。[2]
事業と利益の源泉
HOYAには、ライフケアと情報・通信の2つの大きな事業があります。眼鏡レンズ、コンタクトレンズ、眼内レンズ、内視鏡などがライフケア。半導体製造用マスクブランクス、ディスプレー用フォトマスク、HDD用ガラス基板などが情報・通信です。[3・6]
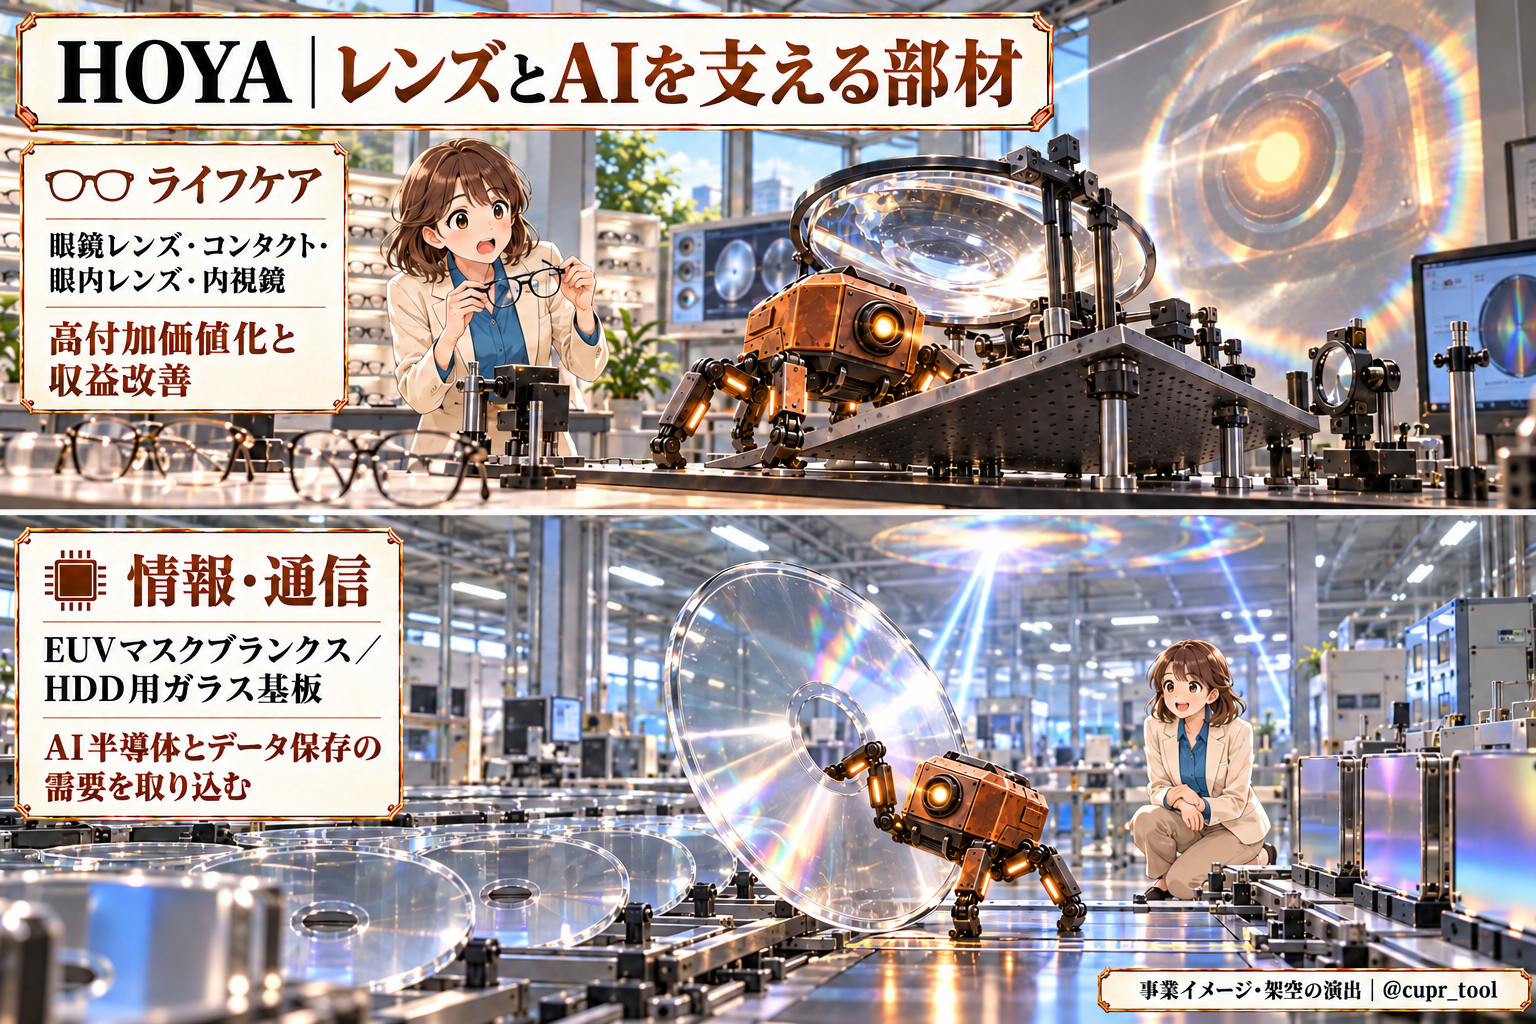
利益の厚さが目立つのは情報・通信です。7〜9月の外部顧客向け売上は1,067.87億円、通常の営業活動からの利益は588.35億円。利益率は55.1%でした。ライフケアは売上1,533.66億円、同利益325.85億円、利益率21.2%です。売上はライフケアの方が大きいものの、利益は情報・通信の方が大きくなっています。[3]
EUVマスクブランクスは、半導体の細かな回路を転写するための原版を作る材料です。AI半導体の高性能化と設計の複雑化が需要につながります。HDD用ガラス基板は記録ディスクの土台。データセンターの保存容量が増え、HDDに入れるディスクの枚数やガラス基板の採用が増えると、HOYAの事業にも追い風になります。[6]
今回の7〜9月はHDD基板の売上が前年同期比32%増、LSI関連が20%増でした。為替の影響を除いた伸び率とは区別が必要ですが、AI関連需要を取り込んでいることは数字にも表れています。[3]
一方、ライフケアも利益率が前年の17.6%から21.2%へ改善しました。高付加価値製品や眼鏡レンズ事業の収益改善が効いています。ただ、内視鏡は中国での現地企業優遇や米国での競争などを背景に減収でした。HOYA全体の好調を、すべての製品が同じように伸びていると捉えるのは避けたいところです。[3]
配当の安定性と増配余地
安定性
2017年3月期から2026年3月期までの完了した10期は、年間配当の減額も無配もありませんでした。ただし、毎年増配していたわけではなく、75円、90円、110円で据え置いた期間もあります。累進配当は減配を避ける方針であり、毎年一定率で増える保証ではありません。[4・9]
資金面では、2026年9月末の現金及び現金同等物は5,619.41億円でした。4〜9月の営業キャッシュフローは1,581.89億円、有形固定資産の取得支出は287.28億円です。利益だけでなく、本業から現金が入っていることは配当の支えになります。[2]
営業キャッシュフローと投資キャッシュフローの合計は1,357.05億円でした。同じ期間の配当支払570.00億円と自己株式取得780.57億円の合計は1,350.57億円で、投資後に生まれた資金の多くを株主へ戻した形です。差額だけを期末現金の増減と見ることはできず、借入返済やリース支払、為替換算なども影響します。[2]
ここでの配当支払570億円は、この中間期のキャッシュフローに載る支出です。今回決めた中間配当160円の支払は11月予定で、同じものではありません。現金残高は厚いものの、これからの設備投資と株主還元の両方を見る必要があります。[1・2]
増配余地
累進配当と配当性向40%目安を組み合わせる方針なので、利益の持続的な成長が次の増配につながりやすい会社です。中間配当160円を中間EPS408.44円で割ると約39.2%。方針の40%に近い水準であり、今回の利益に対して配当を極端に抑えているわけではありません。この39.2%は半年間同士の参考計算で、年間の予想配当性向ではありません。[1・2]
会社は余剰現金をおおむね3年で減らす方向も示していますが、その中心は自社株買いです。手元資金が多いから、その全額が配当の増額に向かうとは限りません。増配の持続性は、AI向け部材の伸び、ライフケアの収益改善、新工場への支出後も現金を生めるかで見ていきたいと思います。[8]
中期・長期経営計画
中期の具体策は、伸びている事業への能力増強です。統合報告書2026では、EUVブランクスのシンガポール新工場に初期段階で約420億円、HDD基板のベトナム新工場に約500億円の投資を想定しています。いずれも2029年3月期に当たるFY28の稼働を目指す計画です。[6]
新工場は、今の好調な受注を生産能力へつなげる投資です。その分、先に現金が出ていきます。稼働後に需要が想定どおり伸びるか、歩留まりや稼働率を高められるかが、将来の利益と還元余力を左右します。
数値の目線としては、役員向け株式報酬の評価指標に、2026〜2028年度の3年平均で売上収益1兆700億円、EPS840円、ROE24%という目標があります。これは報酬算定用の目標で、2029年3月期単年度の業績予想ではありません。今期の利益予想が未公表であることを、この目標値で埋めることもできません。[7]
長期では、光学技術や量産技術を組み合わせる新組織HILSを通じ、次の事業づくりを進める方針です。会社は短期間での成果を前提としておらず、当面の利益と配当を見る際には既存事業の成長と設備投資の進み方が中心になります。[8]
配当株としての投資評価
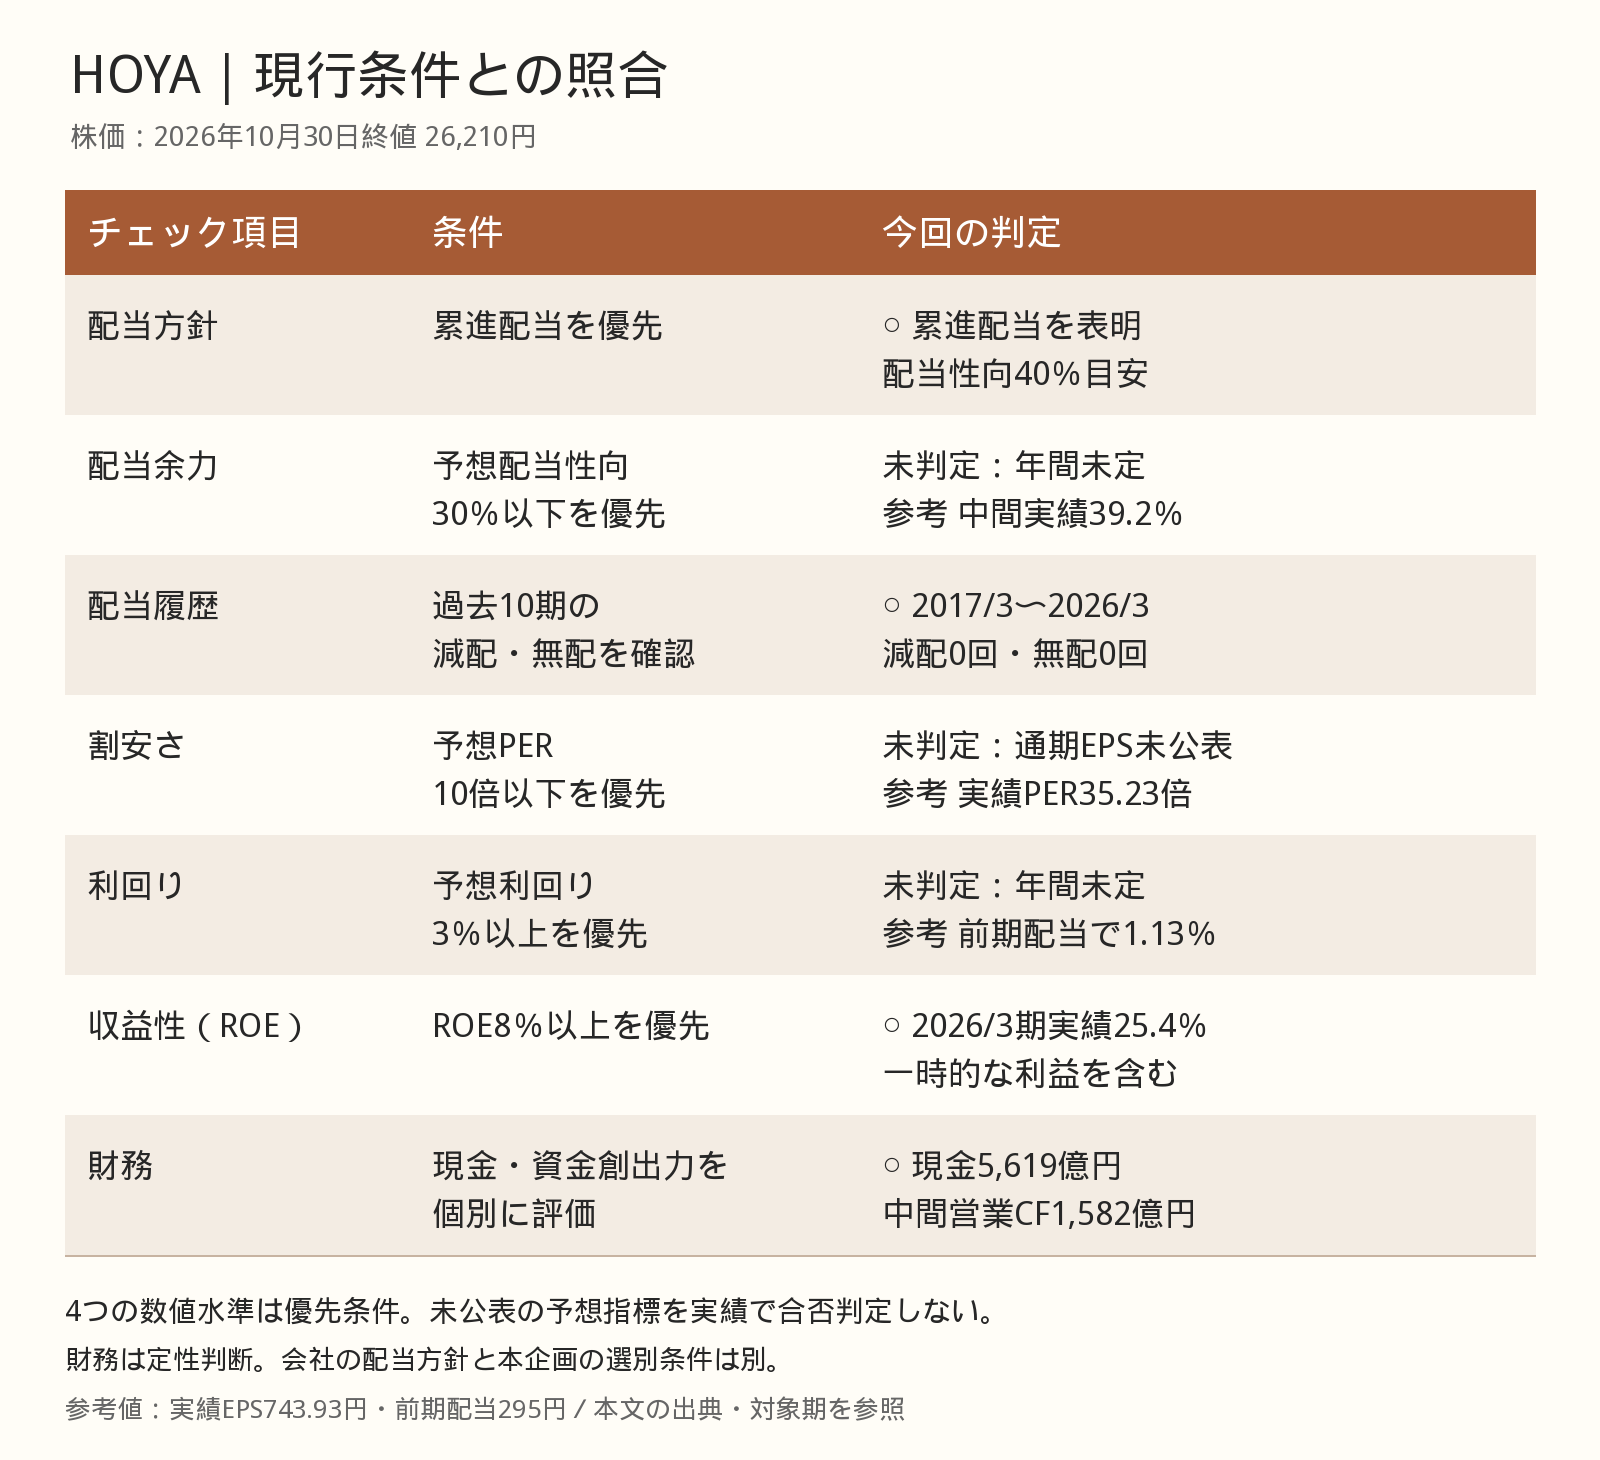
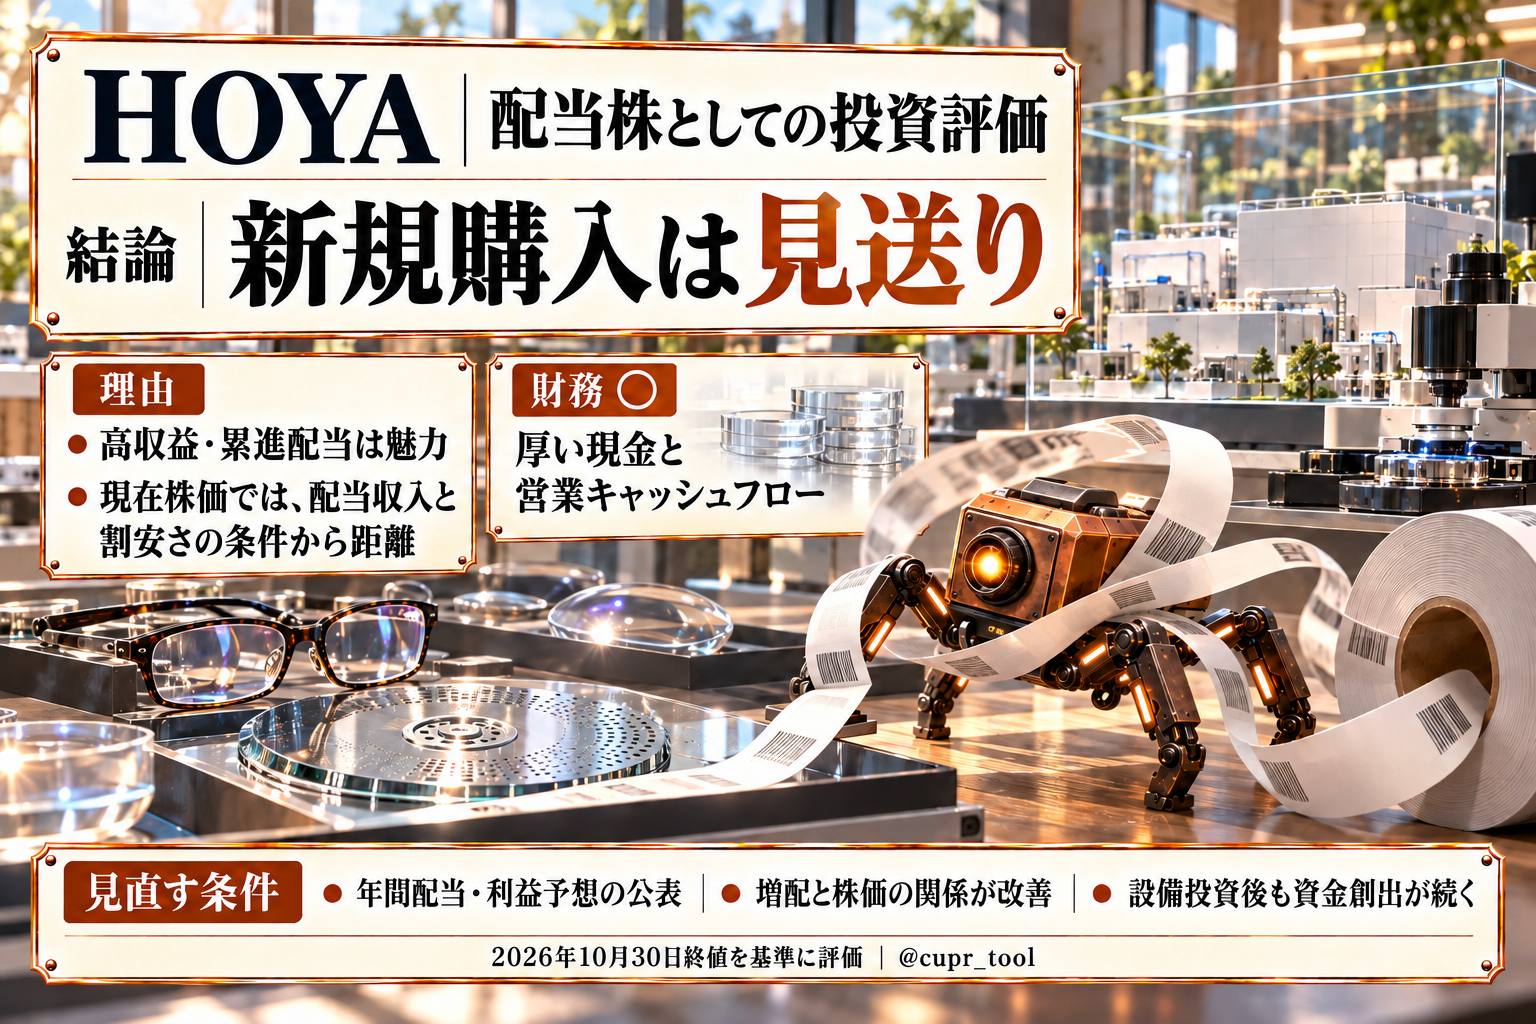
現在の累進増配ポートフォリオでの新規購入は、26,210円を基準にすると見送りです。高い収益力と累進配当は魅力ですが、今の株価で得られる配当収入と割安さには距離があります。
| チェック項目 | 条件 | 今回の判定 |
|---|---|---|
| 配当方針 | 累進配当を優先 | ○ 累進配当を表明・配当性向40%目安 |
| 配当余力 | 予想配当性向・30%以下を優先 | 未判定:年間未定・参考 中間実績39.2% |
| 配当履歴 | 過去10期の・減配・無配を確認 | ○ 2017/3〜2026/3・減配0回・無配0回 |
| 割安さ | 予想PER・10倍以下を優先 | 未判定:通期EPS未公表・参考 実績PER35.23倍 |
| 利回り | 予想利回り・3%以上を優先 | 未判定:年間未定・参考 前期配当で1.13% |
| 収益性(ROE) | ROE8%以上を優先 | ○ 2026/3期実績25.4%・一時的な利益を含む |
| 財務 | 現金・資金創出力を・個別に評価 | ○ 現金5,619億円・中間営業CF1,582億円 |
会社の年間配当・EPS予想が未公表のため、予想PER、予想配当性向、予想利回りは未判定です。参考として、前期EPS743.93円を使った実績PERは約35.23倍、前期年間配当295円を使った配当利回りは約1.13%になります。これらを予想指標と混同して条件の合否を付けてはいません。[4・10・13]
ROEは2026年3月期実績で25.4%と高い水準です。ただし、前期利益には中国の眼内レンズ事業に関する一時的な評価益も含まれます。高いROEをそのまま翌期の利益成長率とみなすことはできません。財務は、厚い現金残高と営業キャッシュフローを根拠に○と評価します。これは本企画での定性判断です。[2・13]
見送りに対する強い反対材料は、情報・通信の高い利益率と、増益が実際の営業キャッシュフローにも表れている点です。新工場への投資が次の利益を生み、累進配当に乗って増配が続けば、今の配当額だけでは捉えられない価値があります。それでも、長期の配当収入を重視する今回の企画では、成長期待を先に高く買うより、配当と株価の関係が改善するのを待ちたいと考えます。
見直しのきっかけは、年間配当・利益予想の公表、増配や株価調整による利回りと評価の改善、設備投資が増えた後も続く資金創出です。
HOYAから分かるのは、増配率が大きくても、買う時点の配当利回りが高いとは限らないことです。事業の強さと、配当株として買いやすい価格は、両方そろっているかを見たいと思います。
出典・計算基準
出典1:HOYA「剰余金の配当(中間配当)に関するお知らせ」2026年10月30日
https://ssl4.eir-parts.net/doc/7741/tdnet/2901226/00.pdf
出典2:HOYA「2027年3月期 第2四半期(中間期)決算短信」
https://ssl4.eir-parts.net/doc/7741/tdnet/2901247/00.pdf
出典3:HOYA「2027年3月期 第2四半期決算説明会資料」、決算補足資料
https://ssl4.eir-parts.net/doc/7741/tdnet/2901243/00.pdf
https://ssl4.eir-parts.net/doc/7741/tdnet/2901245/00.pdf
出典4:HOYA 株主還元
https://www.hoya.com/investor/stock/shareholder-return/
出典5:HOYA「2027年3月期 第1四半期決算短信」2026年7月31日
https://ssl4.eir-parts.net/doc/7741/tdnet/2859039/00.pdf
出典6:HOYA 統合報告書2026・情報通信事業
https://www.hoya.com/ir/2026/ja/review/it.html
出典7:HOYA 業績連動型株式報酬制度に関する開示(2026年6月26日)
https://ssl4.eir-parts.net/doc/7741/tdnet/2842805/00.pdf
出典8:HOYA 統合報告書2026・CEOインタビュー
https://www.hoya.com/ir/2026/ja/interview/
出典9:HOYA 統合報告書2019、Annual Report 2017
https://www.hoya.com/wp-content/uploads/2022/03/00-14.pdf
https://www.hoya.com/wp-content/uploads/2022/03/17.pdf
出典10:Yahoo!ファイナンス HOYA
https://finance.yahoo.co.jp/quote/7741.T
出典11:StockWeather HOYA
https://finance.stockweather.co.jp/contents/stockdetail.aspx?cntcode=JP&contents=0&exctype=01&ptype=D&skubun=1&stkcode=7741
出典12:IFIS・銘柄スカウターライト:2026年10月30日中間決算
https://scouter.monex.co.jp/news/detail/7741_20261030_act_20261030_133015_3
出典13:HOYA 2026年3月期有価証券報告書
https://ssl4.eir-parts.net/doc/7741/yuho_pdf/S100Y90T/00.pdf
本記事は情報提供を目的とした個人の調査・見解であり、特定銘柄の売買を推奨するものではありません。将来の業績・配当を保証するものではなく、投資判断はご自身の責任でお願いします。

