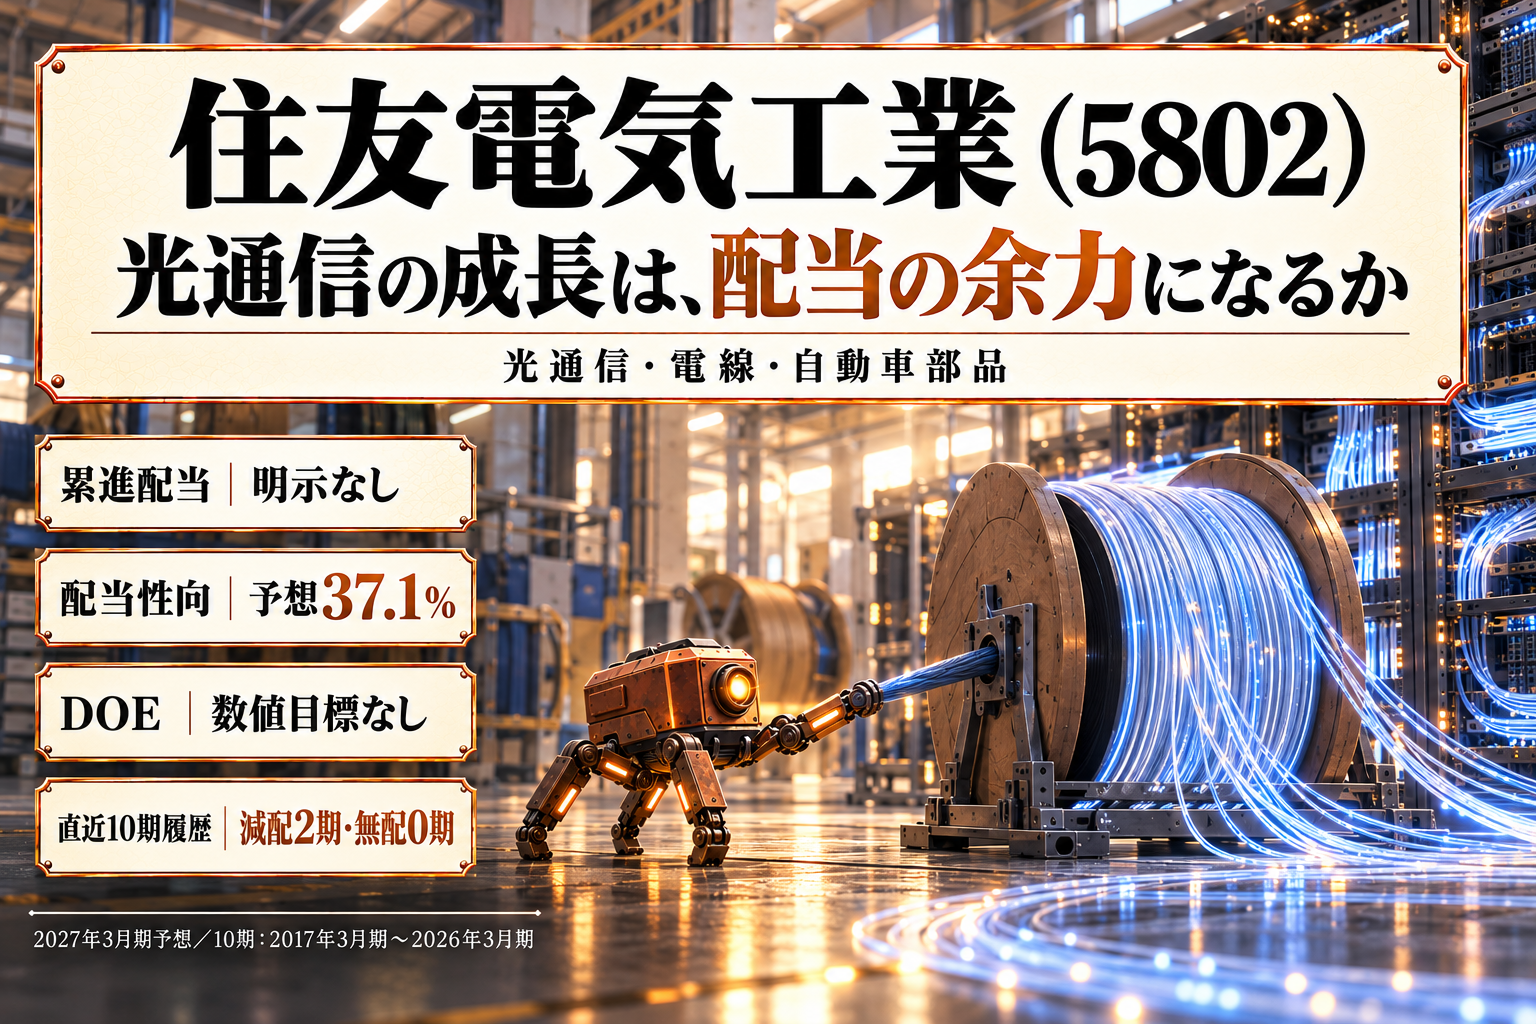
住友電気工業は10月30日、2027年3月期の年間配当予想を39円から44円に引き上げました。AI向けの光通信製品などが伸び、通期の利益予想も上方修正しています。[1・2]
同社は光ファイバーや電力ケーブル、自動車のワイヤーハーネスなどを手がける企業です。今回は増配を出発点に、どの事業が利益を生み、その利益が現金として残るのかを見ていきます。成長投資を続けながら配当を増やせるかが、この記事の焦点です。
株価の基準は2026年10月30日の東証終値1,770円。前日比100円安、5.35%安でした。業績と配当は同日の会社発表、財務は9月末、ROEは2026年3月期実績を使用します。[1・3・7・8]
今回の増配
年間配当予想は、従来の39円から5円増えた44円です。中間配当19円は据え置き、期末予想を20円から25円に引き上げました。従来予想比では12.8%の増額になります。中間は決定額、期末と年間は予想です。[2]
2026年7月1日に1株を4株へ分割しているため、過去との比較には調整が必要です。前期の年間154円を現在の株数に換算すると38.5円。今回の44円は前期比5.5円、14.3%の増配予想です。「39円から44円」と「38.5円から44円」は、比較対象が違います。[1・2]
終値1,770円で計算した予想配当利回りは2.49%。予想EPS118.60円に対する配当性向は37.1%です。株価情報サイトには旧配当予想が残るため、本稿の指標は10月30日発表の会社予想を基準にしています。[1・7・8]
直近決算の振り返り
2027年3月期上期は、売上高2兆7,649億円、営業利益2,196億円、親会社株主に帰属する中間純利益1,594億円でした。前年同期比では、それぞれ16.5%、43.5%、62.7%の増加です。営業利益率も6.4%から7.9%へ上がり、売上の拡大以上に利益が伸びました。[1]
7月末時点の上期会社計画は、売上高2兆6,400億円、営業利益1,950億円、純利益1,400億円でした。実績の営業利益は計画を約246億円、12.6%上回っています。発表直前の同期間の市場コンセンサスは確認できなかったため、ここでは会社計画との比較にとどめます。[3]
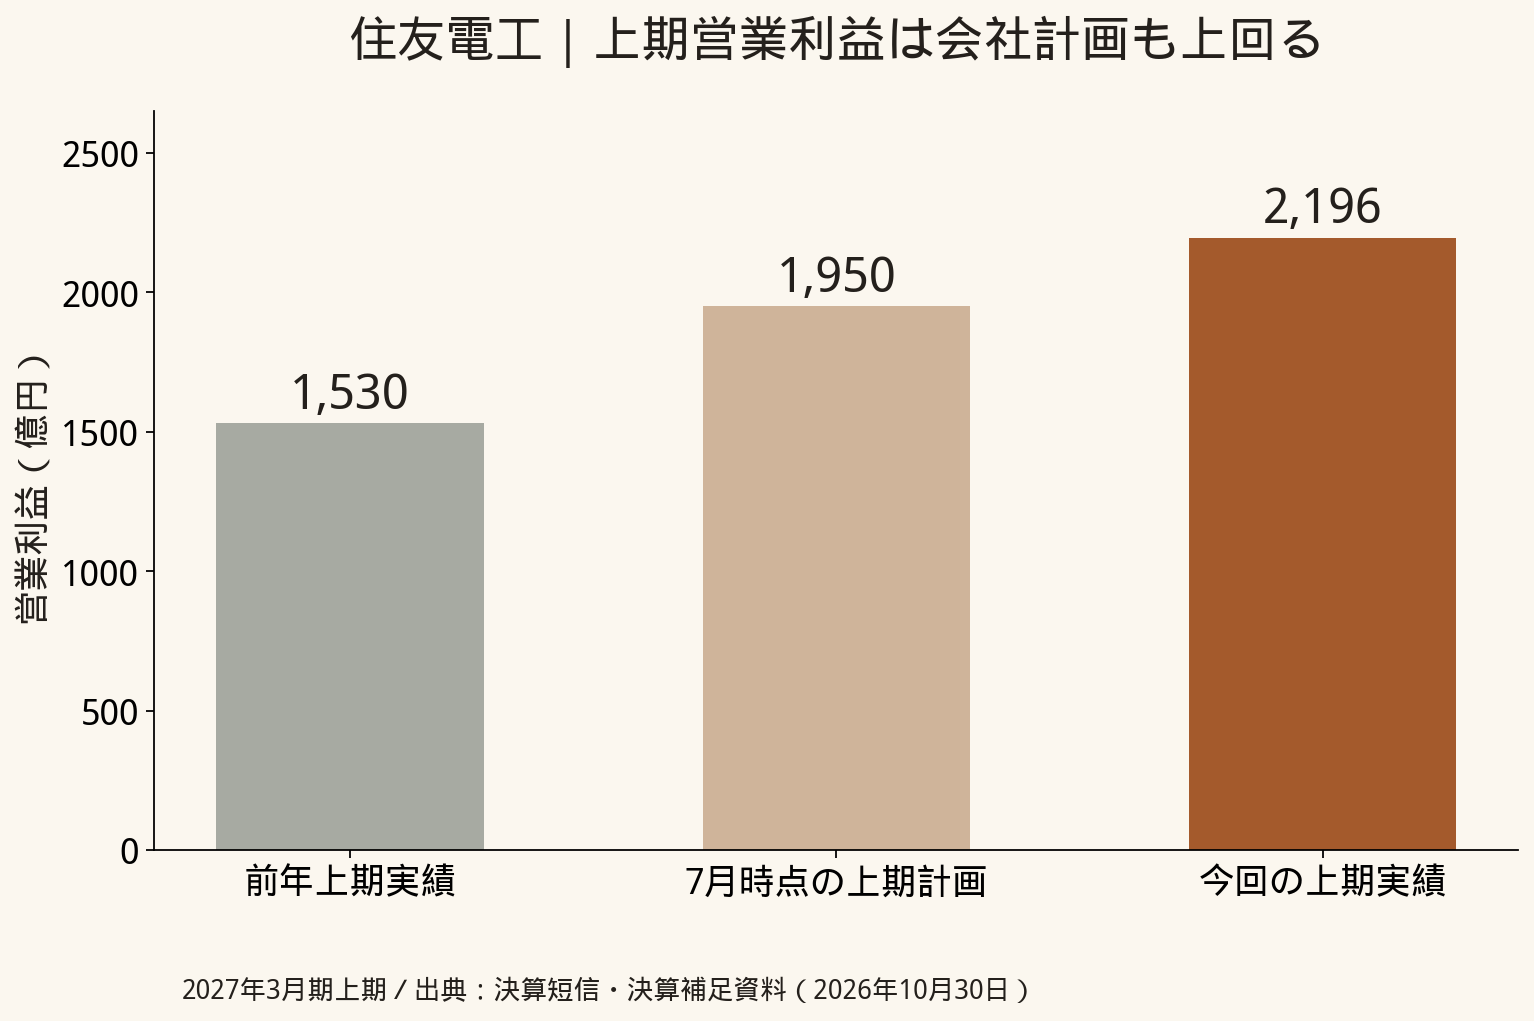
通期予想も引き上げました。売上高は5兆4,000億円から5兆7,500億円へ、営業利益は4,500億円から5,000億円へ、純利益は3,400億円から3,700億円へ増額しています。増配は、利益予想の上方修正を伴うものです。[1・3]
ただし、上期の増益率がそのまま下期も続く計画ではありません。通期営業利益5,000億円から上期実績を引くと、下期は約2,804億円。前年下期比では約5.8%増にとどまります。上期の43.5%増を通年に延ばして考えるのは慎重でありたいところです。
また、前期の純利益には住友電設の株式売却益が含まれます。今期の純利益予想は前期比0.1%増ですが、この数字だけでは本業の改善を捉えにくくなります。会社が示す売却影響除外後の前期純利益は2,993億円で、今期予想はこれを上回っています。上期の純利益にも非支配株主への利益配分の減少などが影響しており、営業利益と分けて見る必要があります。[1・3・5]
事業と利益の源泉
一番目立つのは情報通信事業です。上期売上高は2,015億円、営業利益は612億円。前年同期の営業利益221億円から約392億円増えました。AI向け光配線や光デバイスの需要に加え、製品構成や生産性の改善などが利益を押し上げています。[1・3]
データセンターで計算量が増えると、サーバー間で大量の情報をやり取りするための配線や部品も必要になります。住友電工はこの部分を担います。光通信製品の売上と利益率の伸びに、AI関連需要の拡大が表れています。
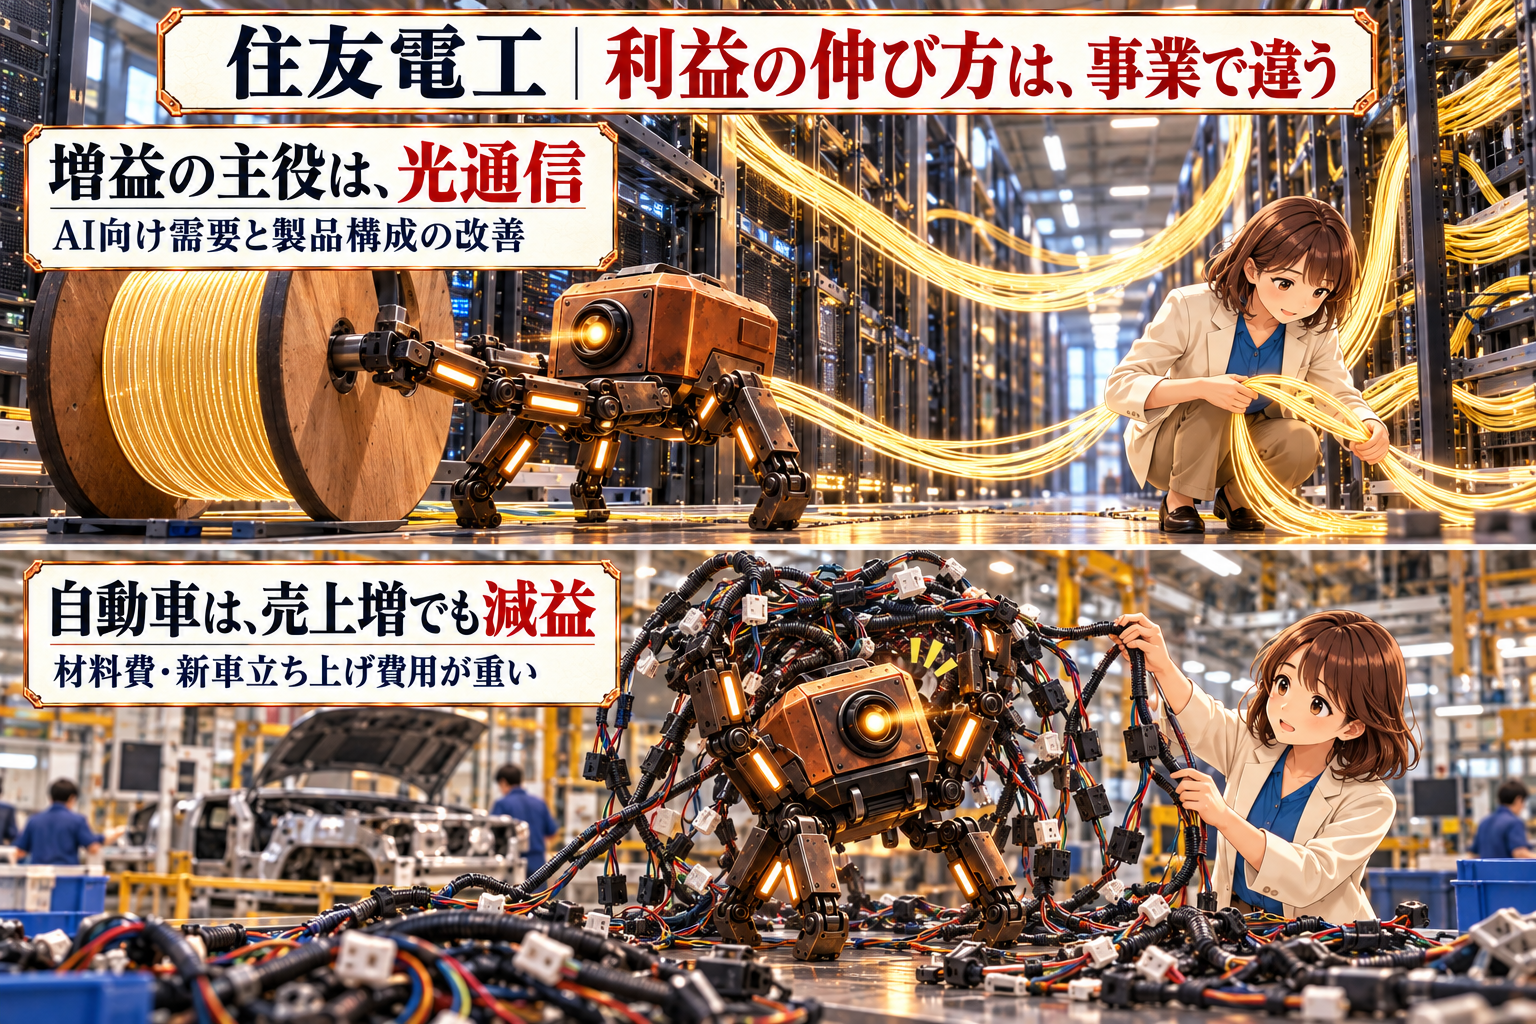
もっとも、全社が一様に好調だったわけではありません。最大の売上規模を持つ自動車事業は、上期売上高が1兆6,166億円へ増えた一方、営業利益は654億円から538億円へ減少しました。銅などの材料費、中東情勢に伴うコスト、新車立ち上げ費用などが負担になっています。売上が伸びても、利益が同じ方向に動くとは限りません。[1・3]
産業素材事業も営業利益が129億円から427億円へ伸びました。タングステンの需給逼迫や超硬製品の受注増などが背景です。光通信とともに増益を支えていますが、資源価格や需給の影響も受けるため、この利益水準を安定的な配当原資とみなすには継続確認が必要です。[1・3]
今後は光通信の成長が続くかに加え、自動車のコスト負担が和らぐかを見たいところです。成長事業だけでなく、規模の大きい事業の収益改善も、全社の配当余力を左右します。
配当の安定性と増配余地
安定性
会社は安定配当を基本としつつ、業績や配当性向、内部留保などを総合的に勘案する方針です。今回確認した開示では、減配しないことを約束する累進配当の明示や、DOEの数値目標は確認できませんでした。安定配当と累進配当は区別しておきます。[2・4]
直近10期、2017年3月期から2026年3月期の年間配当を現在の株数にそろえると、10円、11.5円、12円、10円、8円、12.5円、12.5円、19.25円、24.25円、38.5円です。2017年3月期の10円には記念配当0.5円を含みます。2020年3月期と2021年3月期に減配があり、10期内の無配はありません。[3・6・9]
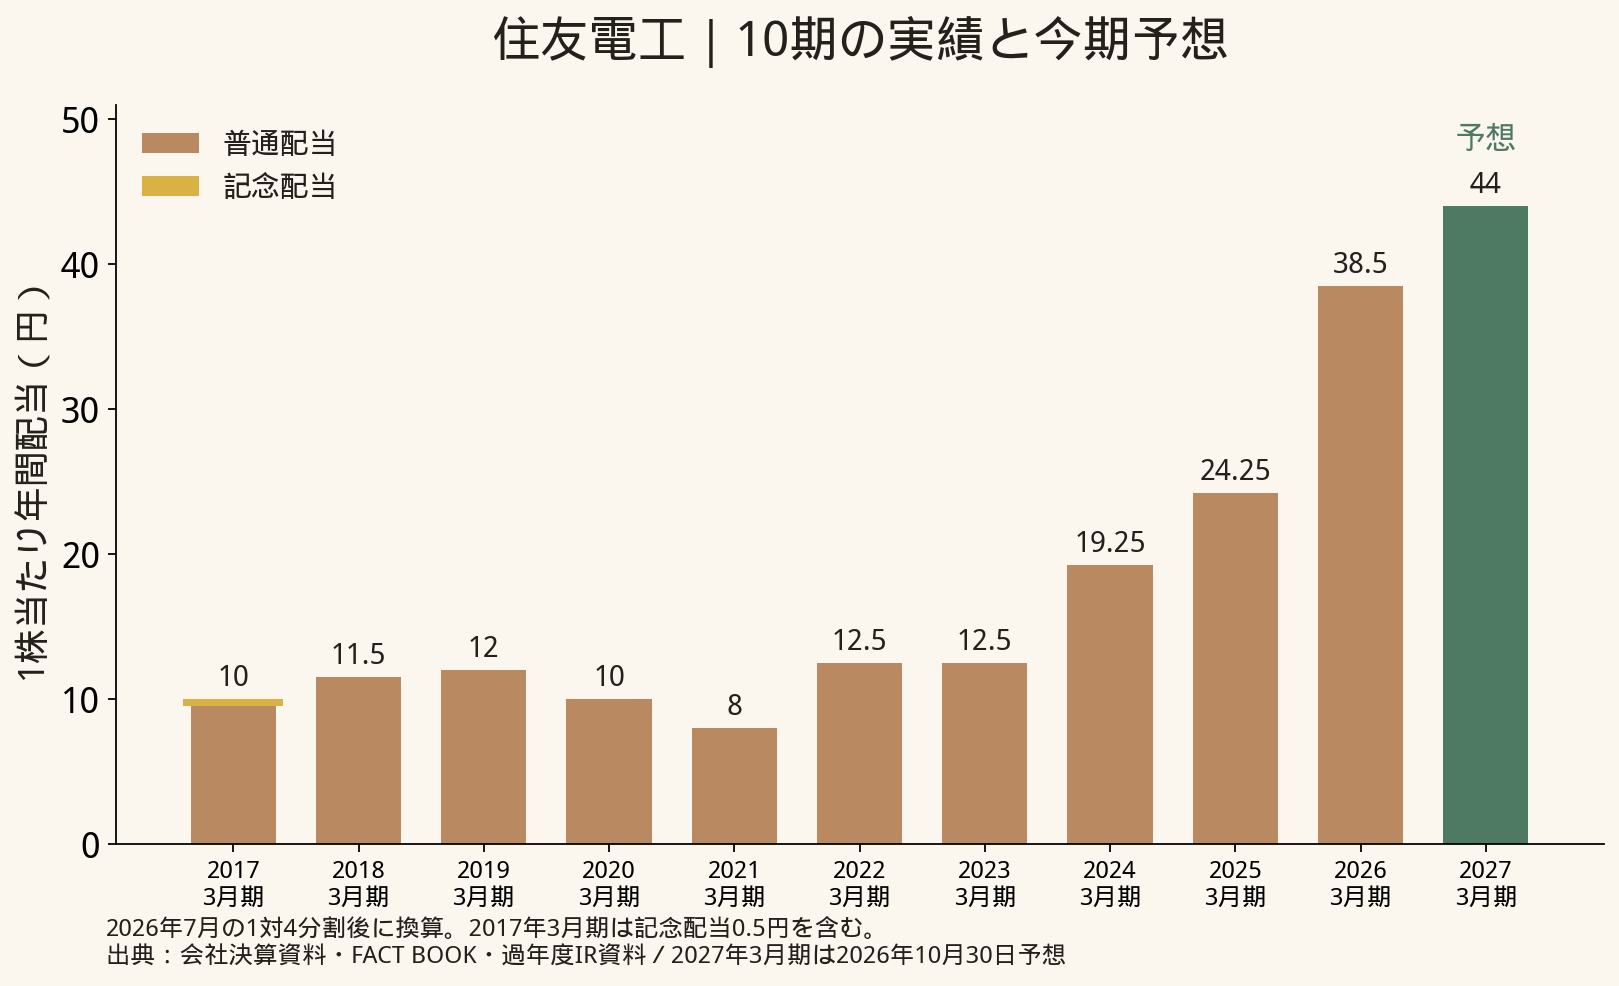
足元の増配幅は大きいものの、過去10期を「減配なし」とは評価できません。過去の減配を例外として扱うための原因・解消・回復の確認は、本稿では完了していません。そのため、配当履歴を厳しく見る購入判断では、合格扱いにしない方針です。
財務では、9月末の自己資本比率55.4%、現金及び預金2,234億円が支えになります。一方、有利子負債は3月末の7,098億円から7,957億円へ増加しました。収益力と自己資本は評価できますが、借入が増えた理由と今後の減少を確認したい状況です。[1・3]
増配余地
予想配当性向37.1%は、中期計画の目標35〜40%の範囲内です。利益が増えれば配当も伸びる余地がありますが、配当性向を大きく引き上げて増配する余白が豊富、とは言いにくい位置です。増配の中心は、利益そのものの成長になると考えます。[1・2・4]
ここで確認したいのが、現金の動きです。上期の営業キャッシュフローは1,394億円で、前年同期の2,519億円から減りました。投資キャッシュフローは1,222億円の支出。両者の合計は約172億円のプラスにとどまります。同期に支払った配当金は811億円でした。これは前期末配当などの実際の支払額であり、今回の年間44円予想と同じ期間の数字ではありません。[1・3]
利益が伸びても営業キャッシュフローが減った大きな要因は、運転資金の増加です。棚卸資産は3月末の1兆181億円から9月末には1兆2,198億円へ増えました。在庫の積み増しには成長への備えという面がありますが、販売と回収が進むまでは資金が必要です。[1・3]
半期だけで配当の持続性を否定することはできません。ただ、足元を「投資後の現金で配当を十分に賄えている」と説明するのも適切ではありません。今後は在庫が売上と現金へ変わるか、設備投資後の資金収支が改善するか、有利子負債の増加が続かないかを確認します。
中期・長期経営計画
2026年度から2028年度の中期経営計画は、最終年度となる2029年3月期に売上高6兆円、営業利益6,000億円、税引前ROIC15%以上、ROE13%以上を目指しています。情報通信事業では光ケーブルや接続部品、光デバイスなどの能力増強を進める方針です。[4]
情報通信の目標は売上高9,700億円、営業利益2,400億円。今回引き上げた2027年3月期の同事業営業利益予想1,560億円からも、さらに成長を見込んでいます。会社が増配を続けるには、この成長が計画上の数字にとどまらず、出荷と利益、資金回収につながる必要があります。[3・4]
一方で、3年間の設備投資計画は1兆円。前の3年間の6,803億円から増え、研究開発費も5,400億円を予定しています。需要に応えるための投資であっても、支出が先に生じる点は変わりません。配当性向の目標は35〜40%で、利益の一定割合を還元しながら成長投資を進める設計です。[4]
したがって、増配余地を考える際には「投資が多いから悪い」とも「AI投資だから安心」とも言い切れません。増設した設備が稼働し、利益と現金を生み始めるまで追うことが必要です。
配当株としての投資評価
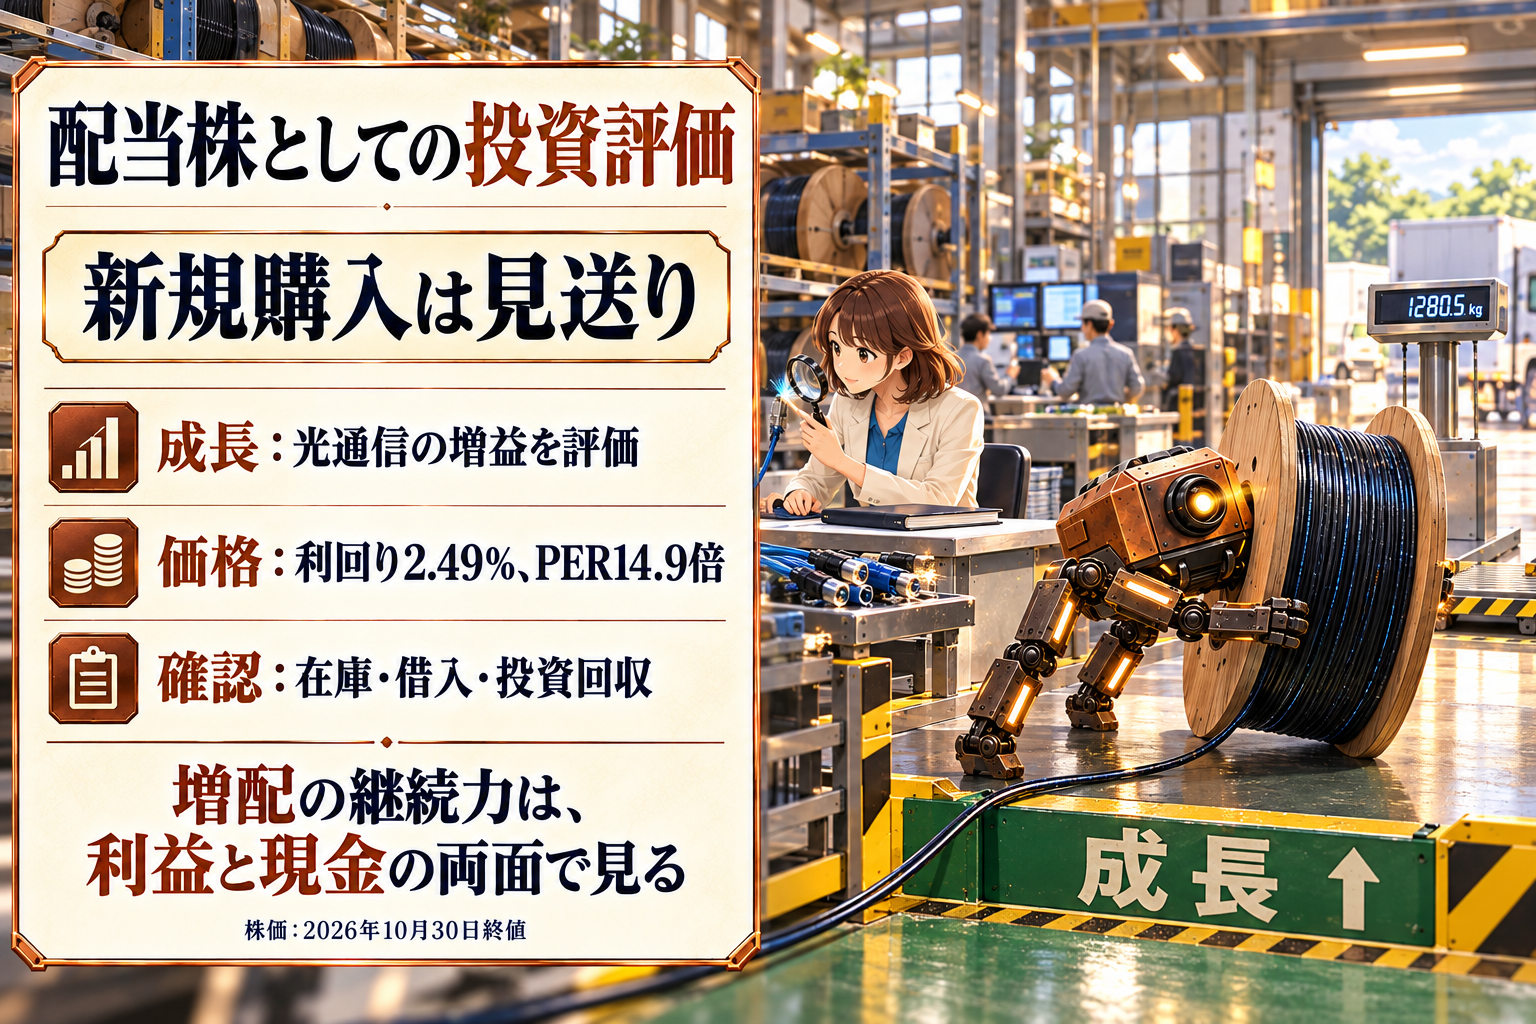
今回の条件と判定をまとめます。○・×は、この企画の優先条件に対する評価であり、企業全体の優劣ではありません。財務は追加の確認項目で、数値4条件の合格数には含めません。
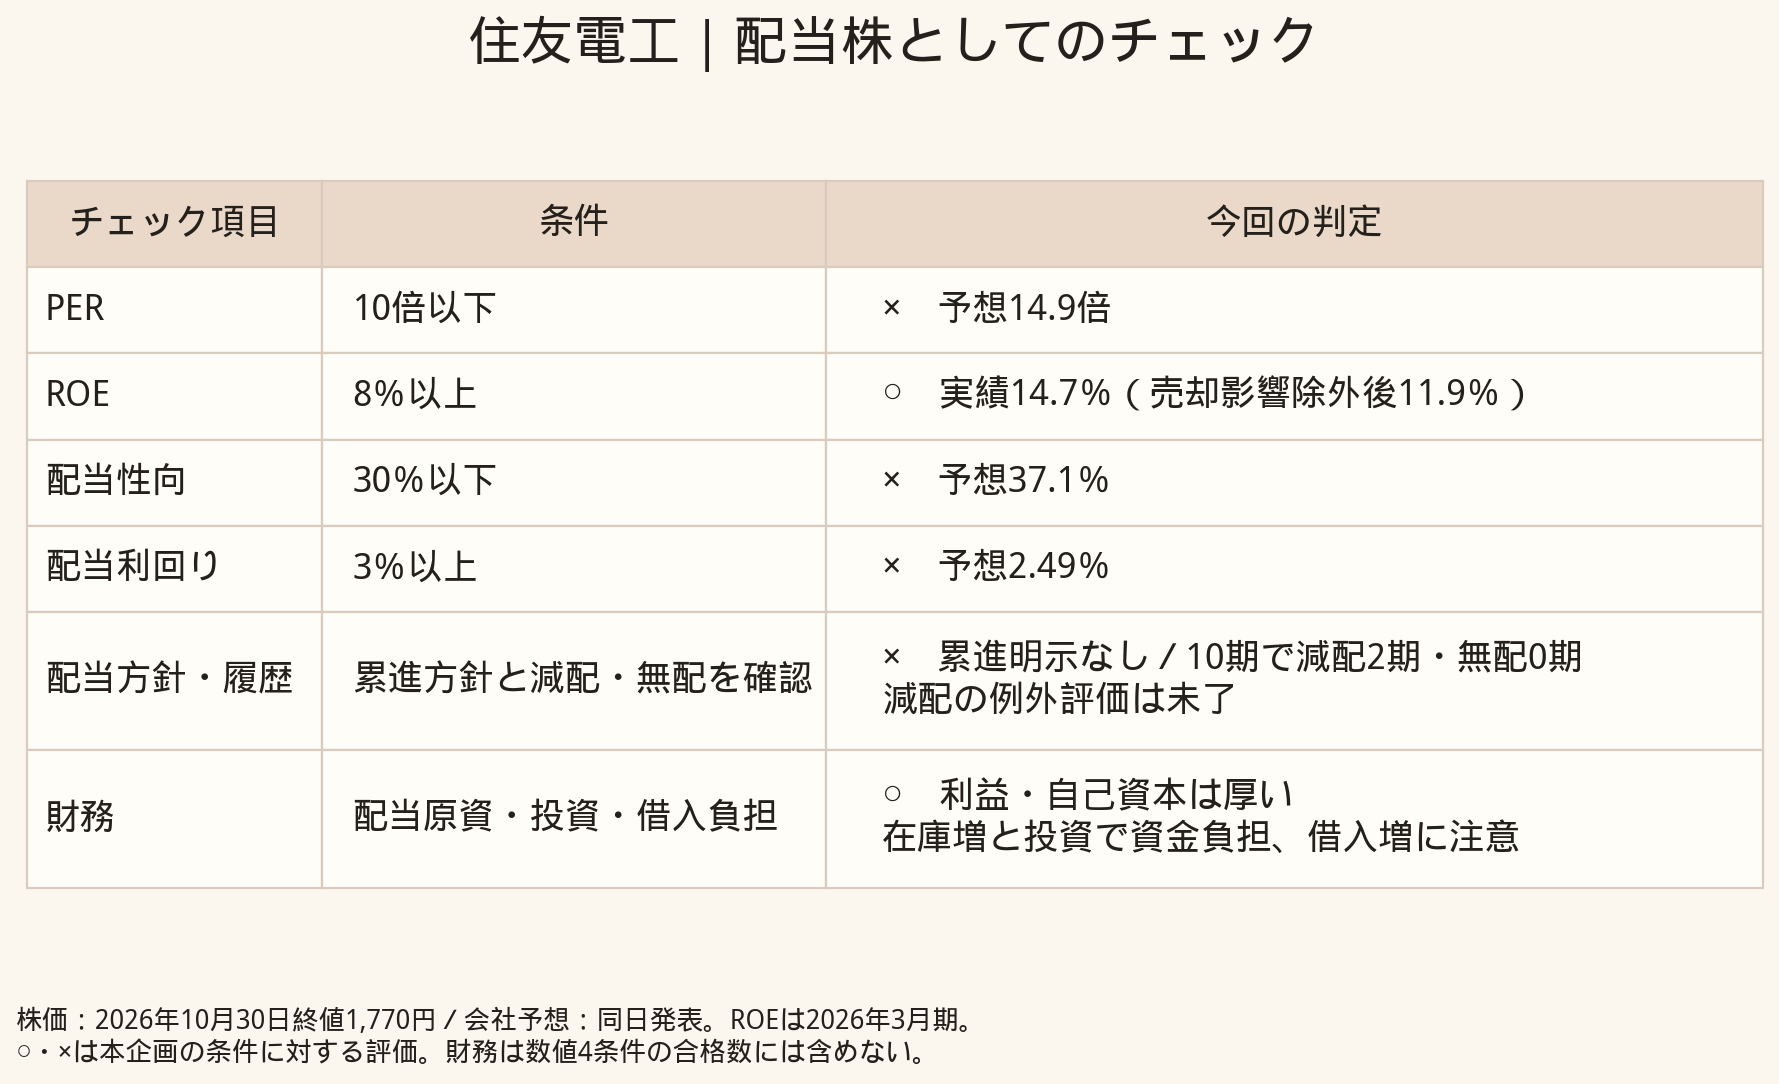
数値の優先条件はPER10倍以下、ROE8%以上、配当性向30%以下、利回り3%以上です。今回満たすのはROEの1項目。予想PER14.9倍、配当性向37.1%、利回り2.49%は、それぞれの優先水準に届きません。広い候補抽出の除外水準とは分けて判断しています。
ROE実績14.7%には、前期の住友電設株式売却の影響が含まれます。会社が示す売却影響除外後は11.9%で、こちらでも8%を上回ります。高いROEをすべて継続利益の実力と読み替えないことが大切です。[3・5]
財務は、利益と自己資本の厚みを踏まえて○とします。ただし、在庫と設備投資による資金需要があり、有利子負債も増えています。財務の○は、追加増配が確実という意味ではありません。
今回の結論は、新規購入を見送り、増配の継続力を観察する、です。 光通信の増益と年間44円への増配は評価できます。一方、現在の価格では配当利回りが優先条件に届かず、過去の減配を例外と扱う確認も未了です。
次の決算では、光通信の利益成長に加え、在庫の回収、自動車の採算、有利子負債の推移を見ます。利益の伸びと現金の増加がそろえば、配当成長への確信も持ちやすくなります。住友電工は、増配額だけでなく、その裏側の資金の動きを追いたい銘柄です。
出典・計算基準
[1]住友電気工業「2027年3月期 第2四半期決算短信」2026年10月30日
https://sumitomoelectric.com/jp/sites/japan/files/2026-10/download_documents/2026_2m.pdf
[2]同「剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ」2026年10月30日
https://sumitomoelectric.com/jp/sites/japan/files/2026-10/download_documents/2026_2_tdm.pdf
[3]同「2026年度第2四半期決算 補足資料」
https://sumitomoelectric.com/jp/sites/japan/files/2026-10/download_documents/2026_2_hosokum.pdf
[4]同「2028中期経営計画」
https://sumitomoelectric.com/jp/sites/japan/files/2026-05/download_documents/28m.pdf
[5]同「2025年度 決算説明会資料」
https://sumitomoelectric.com/jp/sites/japan/files/2026-05/download_documents/2025_allv.pdf
[6]同「FACT BOOK 2026 第2四半期」および過年度IR資料
https://sumitomoelectric.com/jp/sites/japan/files/2026-10/download_documents/fb2026_2m.pdf
[7]Yahoo!ファイナンス 住友電気工業(5802)
https://finance.yahoo.co.jp/quote/5802.T
[8]株探 住友電気工業(5802)
https://s.kabutan.jp/stocks/5802/
[9]住友電気工業「2018年度の業績と2019年度の見通し」「統合報告書2024」(記念配当と過年度配当の照合)
https://sumitomoelectric.com/jp/sites/japan/files/2021-07/download_documents/20190524ceo.pdf
https://sumitomoelectric.com/jp/sites/japan/files/2024-10/download_documents/integratedreport2024_2.pdf
株価は2026年10月30日15時30分の東証終値。株価情報は11月1日16時台(日本時間)に確認。予想PER=1,770円÷118.60円、予想利回り=44円÷1,770円、予想配当性向=44円÷118.60円。金額は原資料から億円へ換算し、本文は原則四捨五入。図版は事業を説明するためのイメージです。将来の業績・配当は会社予想であり、確定額ではありません。
本記事は公開資料に基づく個人の調査・見解です。将来の業績・配当は変動する可能性があり、特定の売買を推奨するものではありません。

