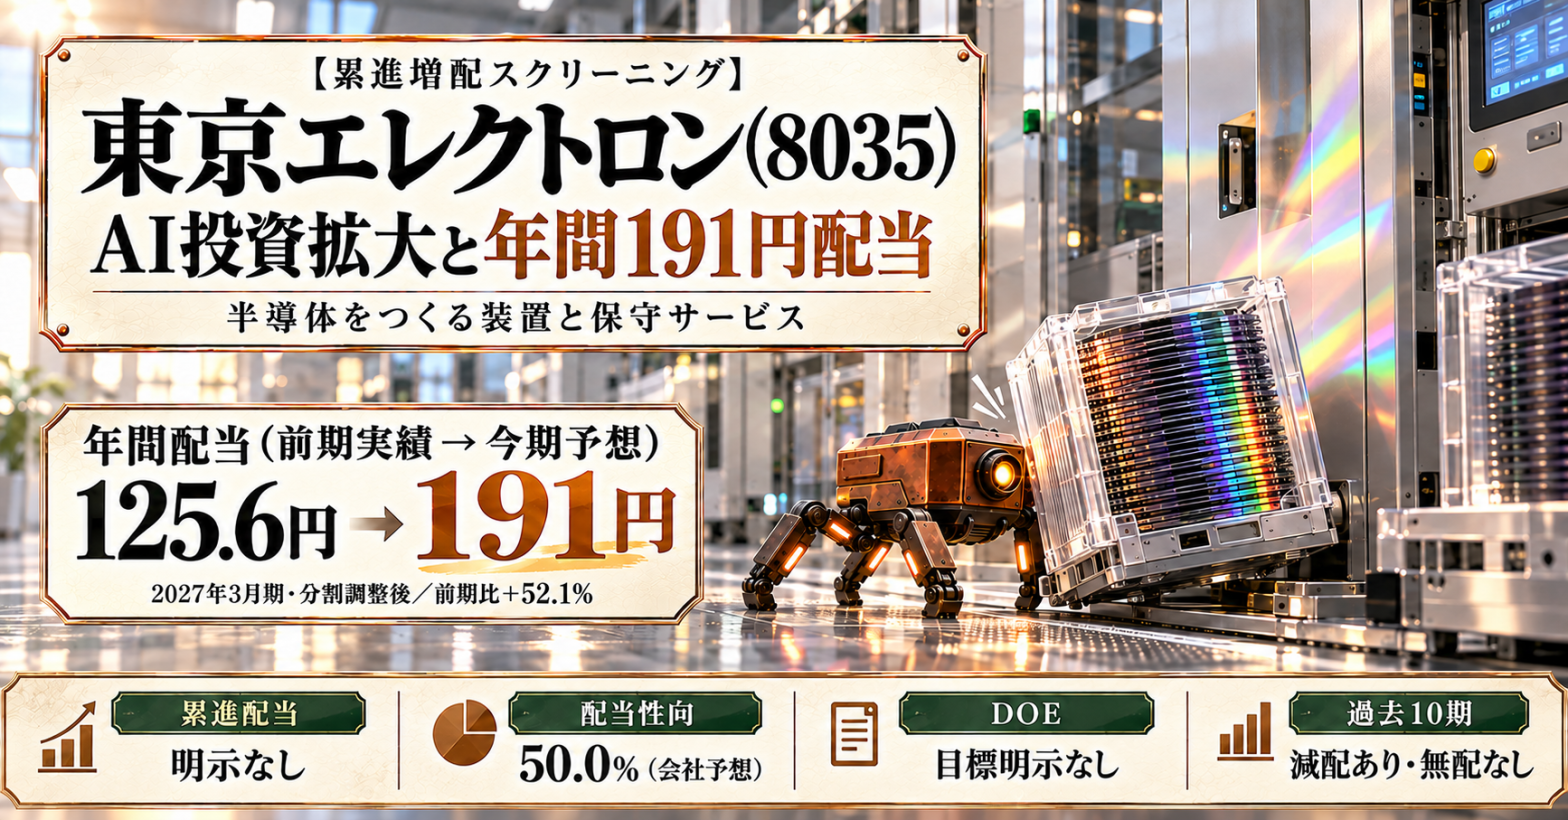
東京エレクトロンが、2027年3月期の中間配当を従来予想から増額しました。同時に公表した年間配当予想は、株式分割後の1株当たり191円。前期比52.1%の増配を見込みます。AI向けの半導体投資を受けて利益が伸び、その成長を配当に反映する内容です。[1・2]
同社は、半導体をつくるための装置と、納入後の保守・部品・改造サービスを手がける企業です。今回は、決算の上振れがどこから生まれたのか、その利益が今後の配当にどこまでつながるのかを見ていきます。
株価の基準は2026年10月30日の東証終値9,514円。前日比は521円安(5.19%安)でした。業績・配当予想は同日発表分、財務は9月末、ROEは2026年3月期実績を使います。[1・6・7]
今回の増配
中間配当は、従来予想384円から415円へ31円増額されました。これは2026年10月1日の1対5の株式分割前の金額です。現在の株数に合わせると、76.8円から83円への増額となります。前期の中間配当は同じ基準で52.8円でした。[1・2]
期末配当予想は108円で、中間83円と合わせた年間予想が191円です。前期年間125.6円に対して65.4円の増配となります。中間配当の増額は決議済みで、期末と年間は予想です。中間配当の基準日は9月30日で、これから購入する場合の受取対象は期末分です。従来未定だった年間予想が今回示されたため、「年間予想を125.6円から引き上げた」とは扱いません。125.6円は前期実績です。
配当性向の会社予想は50.0%。会社は業績連動型の配当を採用しており、今回も利益の拡大を還元する形です。今回の配当に特別・記念配当の記載はありません。[1・2・4]
直近決算の振り返り
2027年3月期上期の売上高は1兆6,674.55億円、営業利益は5,067.76億円、親会社株主に帰属する純利益は3,769.29億円でした。前年同期比では、それぞれ41.3%増、67.2%増、56.0%増です。売上以上に営業利益が伸び、営業利益率は前年同期の25.7%から30.4%へ改善しました。[1・3]
7月30日に会社が示していた上期予想は、売上高1兆6,200億円、営業利益4,580億円、純利益3,490億円です。実績はそれぞれ約2.9%、10.6%、8.0%上回りました。会社の計画に対しては、売上の伸びに加えて採算も上振れた決算です。
一方、発表前の集計日時までそろえた市場予想は確認できていません。ここでの「上振れ」は会社予想との比較であり、市場全体の期待を上回ったかどうかは断定しません。
7〜9月の営業利益率は31.6%で、4〜6月の28.9%からさらに上昇しました。会社は、販売増によって固定費の売上高に対する割合が下がったことを増益の背景に挙げています。新規装置の販売拡大が、利益率にも効いた形です。[3]
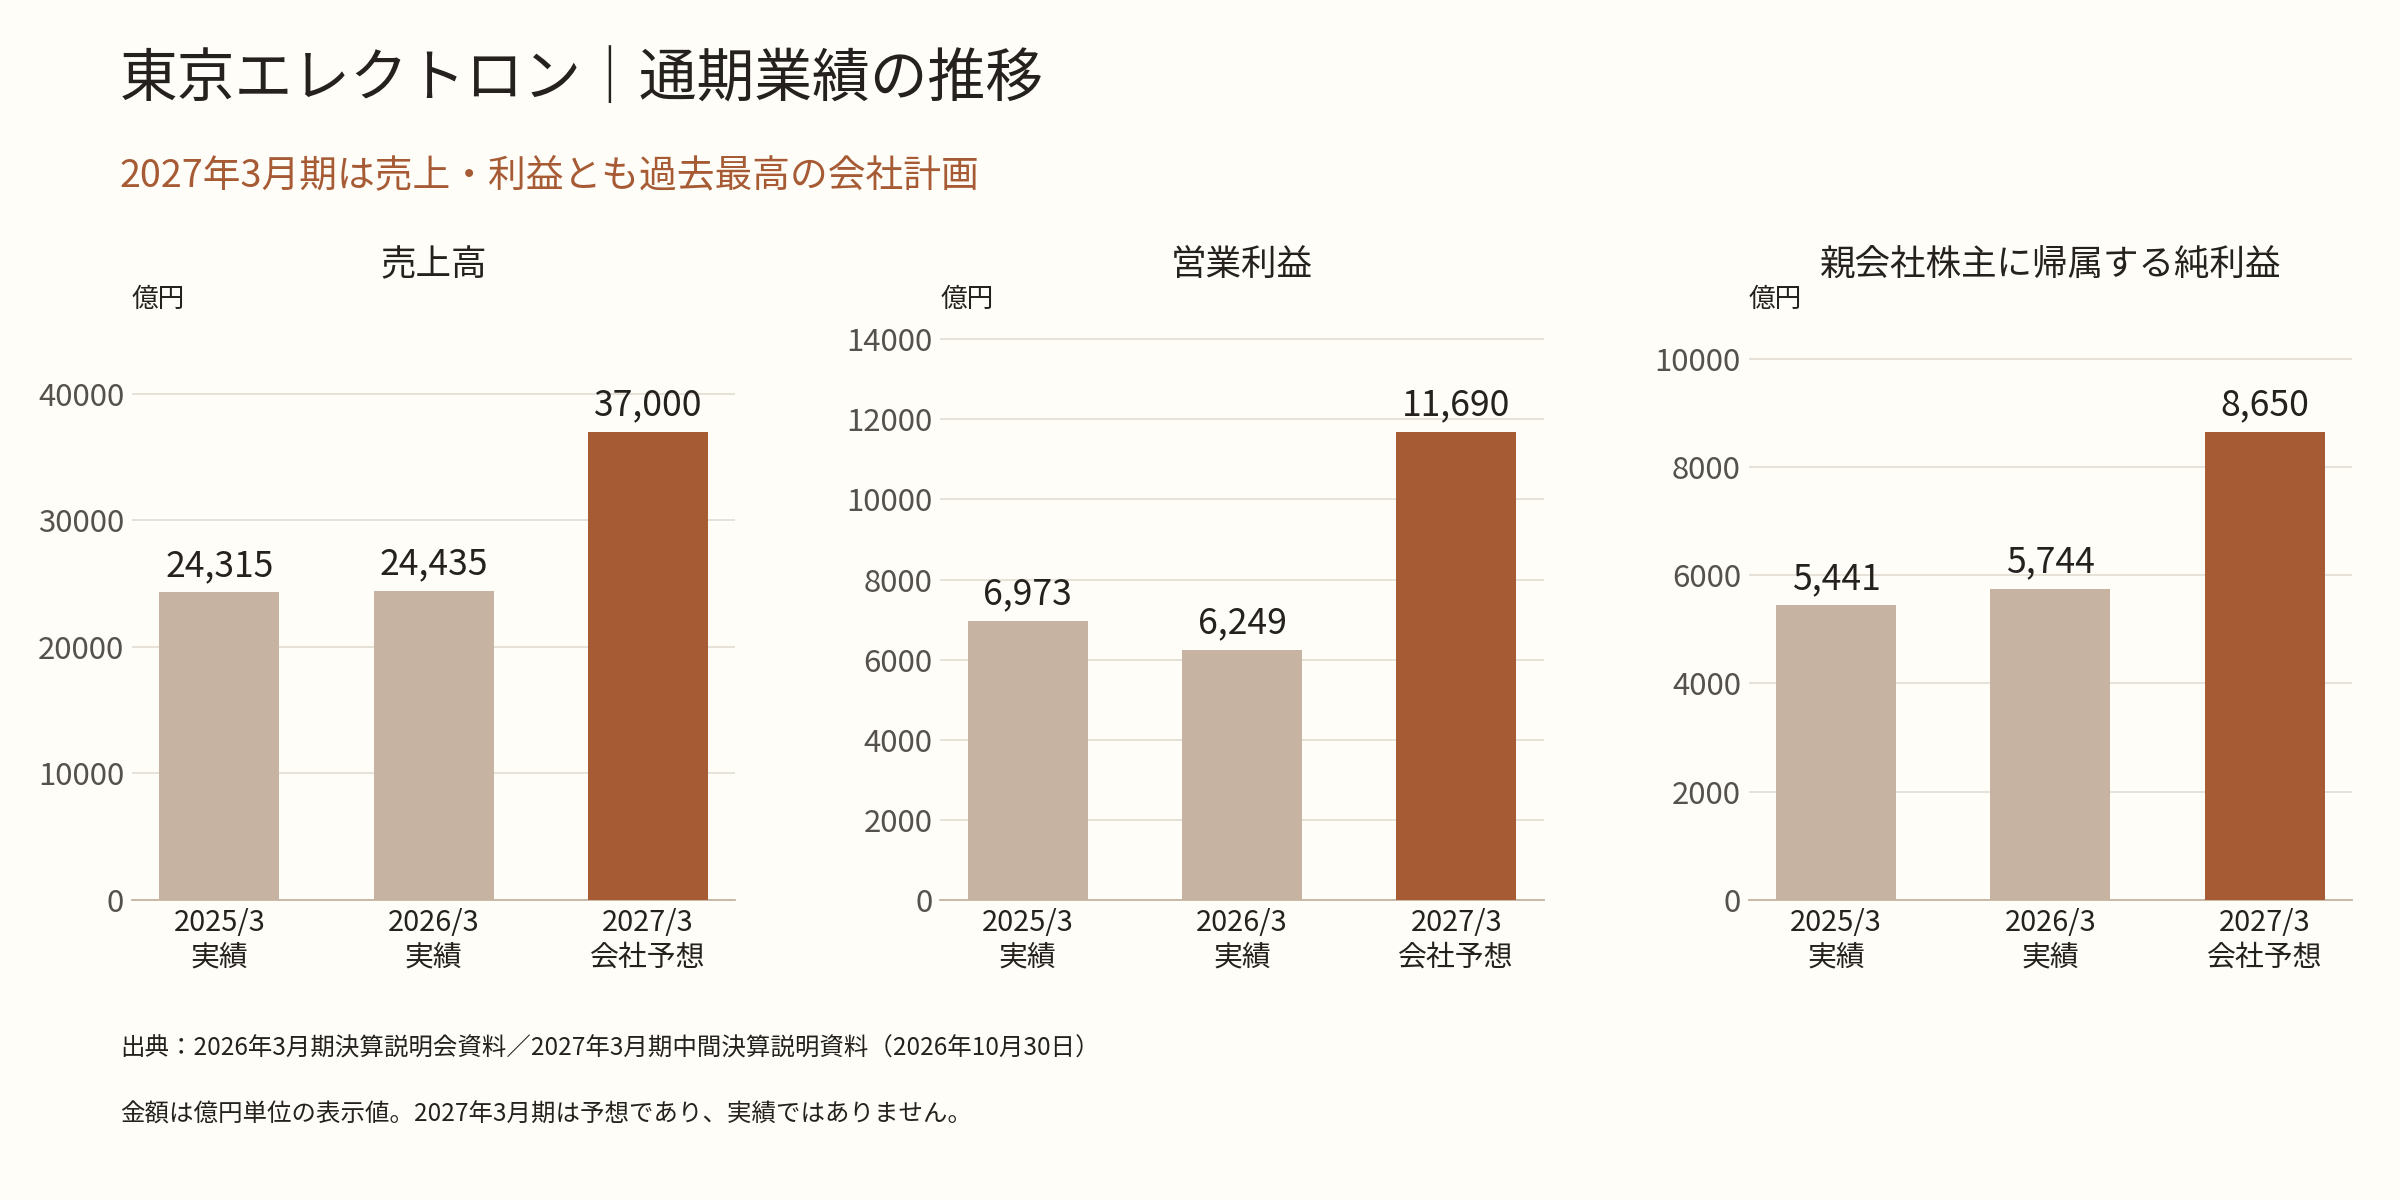
今回初めて示された通期予想は、売上高3兆7,000億円、営業利益1兆1,690億円、純利益8,650億円です。前期比では営業利益87.1%増、純利益50.6%増を見込みます。会社は売上・利益とも過去最高を計画しています。[1・3]
ただし、上期の好調だけで通期達成が決まるわけではありません。下期は営業利益6,622億円、営業利益率32.6%を計画しており、上期よりも利益を増やす前提です。受注した装置の出荷・検収が計画どおり進むかが、今期配当予想の裏付けにもなります。
事業と利益の源泉
半導体は、シリコンの薄い板に膜を形成し、回路の模様を描き、不要な部分を削り、洗う工程を何度も繰り返してつくります。東京エレクトロンは、このうち塗布・現像、成膜、エッチング、洗浄などの工程に装置を供給しています。半導体メーカーが生産能力を増やしたり、新しい製造技術を導入したりするときに需要が生まれます。[3・5]
今回の成長を支えるのは、AIデータセンター向けの投資です。高性能な演算用半導体だけでなく、HBMなどのメモリーにも投資が広がっています。回路の微細化や立体化が進むと、加工の難度が上がり、同社の装置や新しい製造工程を採用する機会が増えます。
装置を売った後も、交換部品、保守、中古装置、性能を高める改造が収益になります。7〜9月のフィールドソリューション売上高は1,910億円でした。稼働中の装置が増えることは、この事業の土台になります。ただし、顧客の工場稼働率が下がればサービス需要にも影響するため、装置販売の変動を完全に打ち消す収益とは考えません。[3]
成長の見通しには、顧客の設備投資計画、輸出規制、技術開発の競争が影響します。AI需要が強くても、装置を買う顧客の投資時期が動けば、同社の売上や利益が変動する点は残ります。
配当の安定性と増配余地
配当の安定性
配当方針は、親会社株主に帰属する純利益に対する配当性向50%を目安とする業績連動型です。年間10円を下回らないことを基本としていますが、2期連続で当期利益を生まなかった場合は見直しを検討します。累進配当やDOEの数値目標は、確認した方針には明示されていません。[4]
この10円という下限と、今期予想191円の間には大きな差があります。下限があることだけで、現在の配当水準が守られるとは考えにくい方針です。
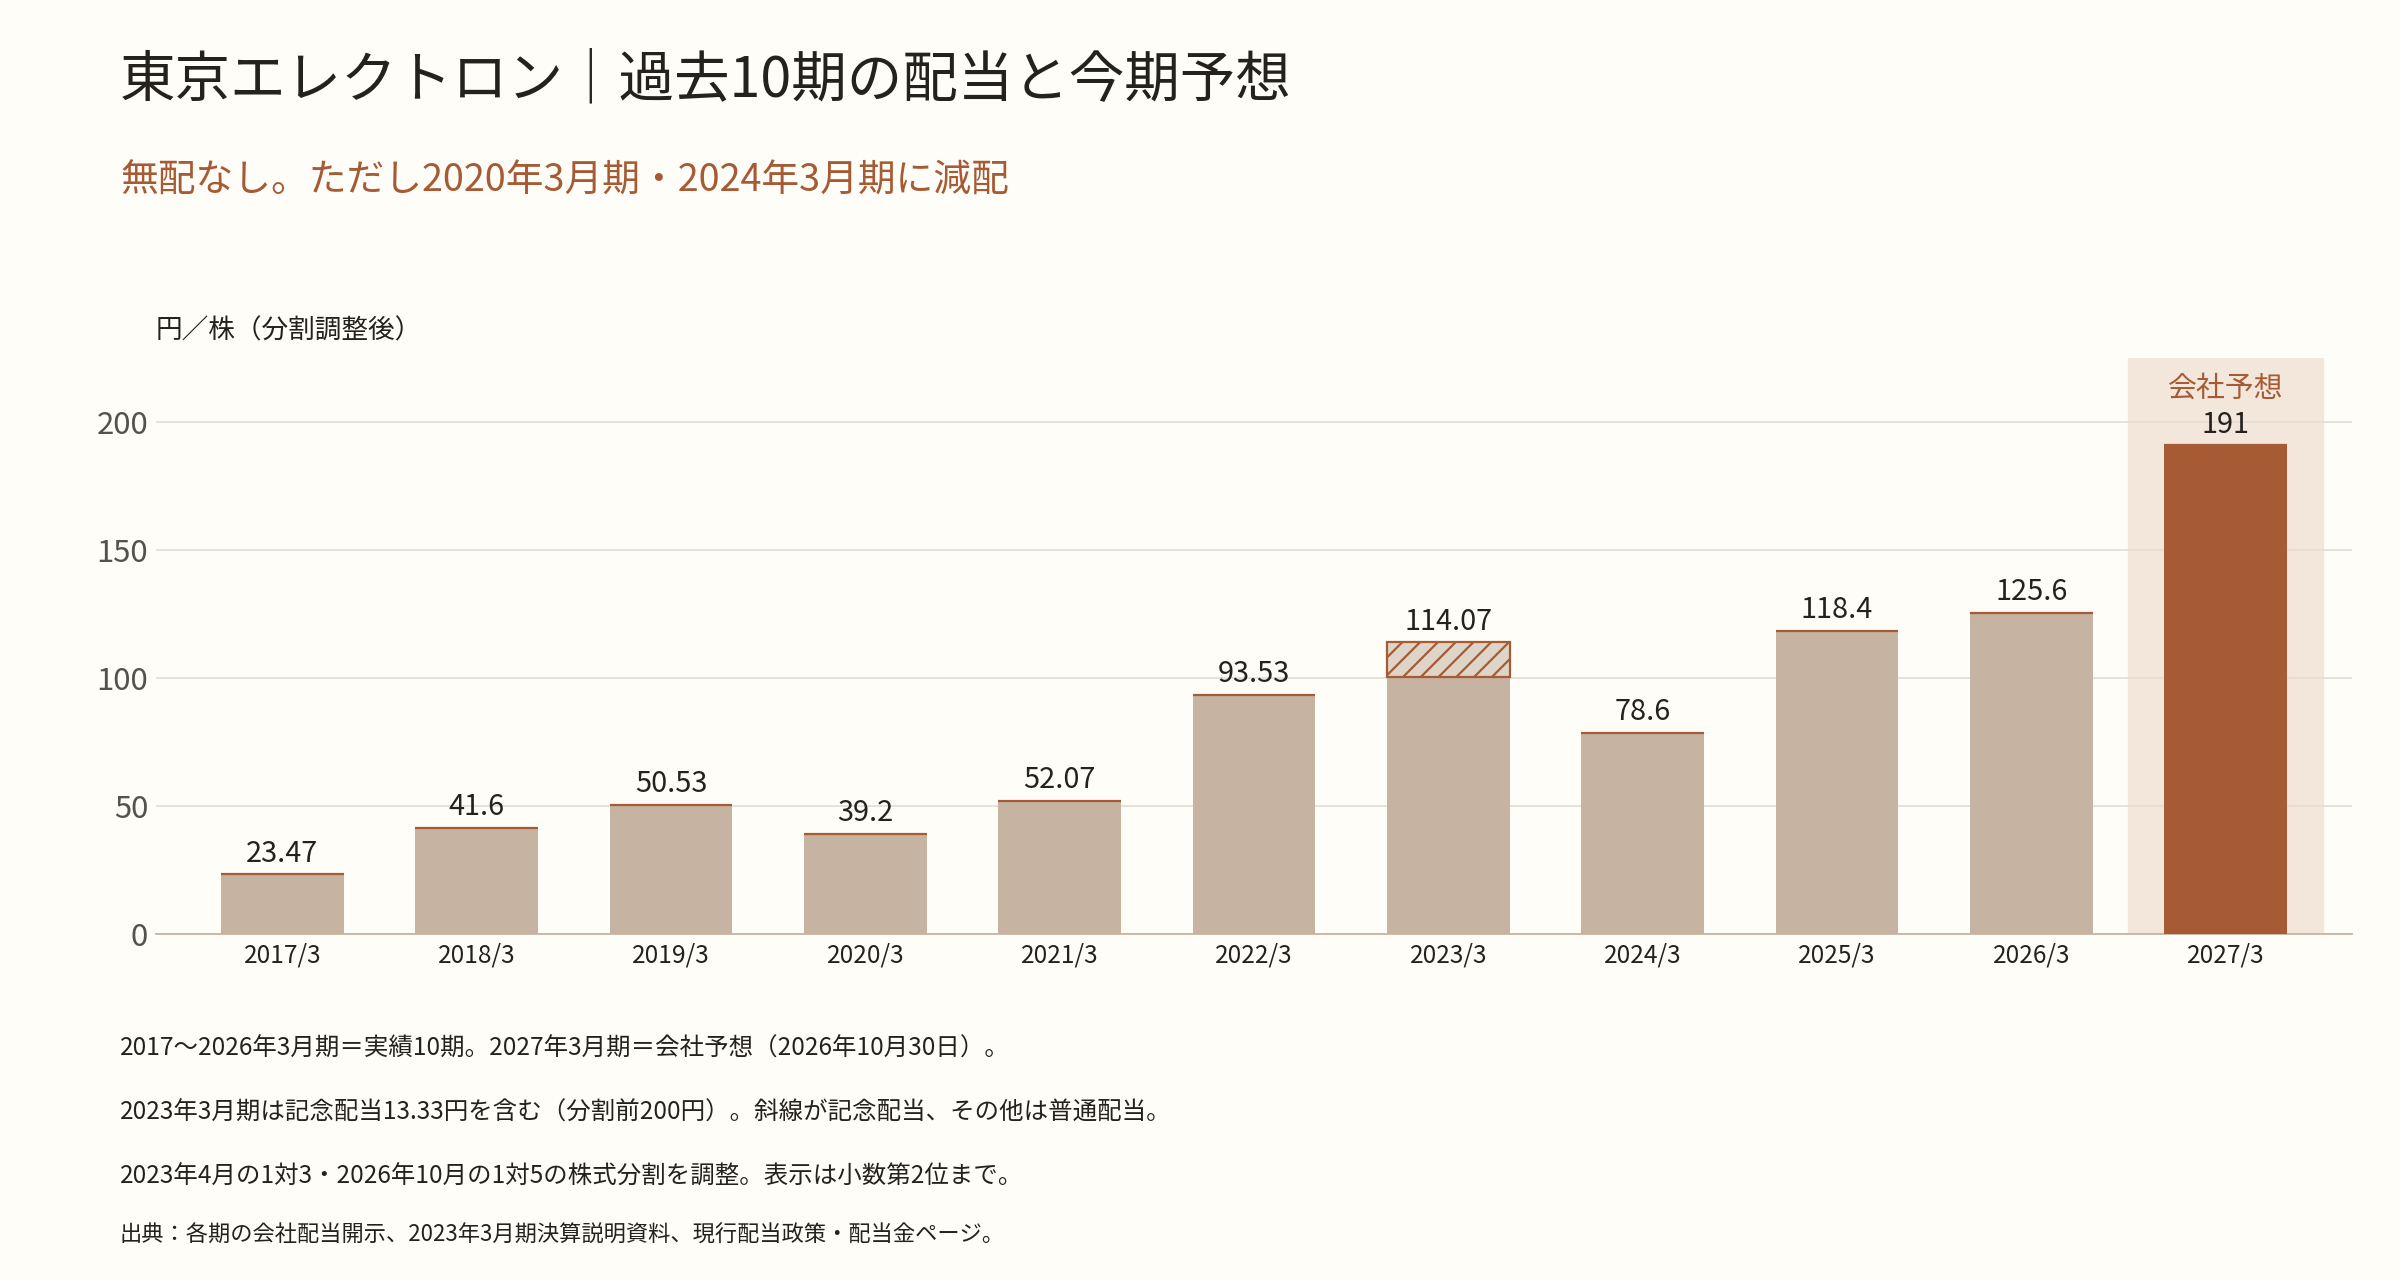
直近10完了期の2017年3月期〜2026年3月期に無配はありません。ただし、2020年3月期と2024年3月期に減配しています。2023年3月期には創立60周年記念配当が含まれますが、翌期はその分を除いた普通配当との比較でも減少しています。減配を記念配当の反動だけで説明することはできません。[4・9〜13]
2026年3月期の年間125.6円は、記念配当を含む2023年3月期の約114.07円を上回りました。過去の水準を実績で回復した点は評価できます。それでも、半導体の投資サイクルに応じて利益と配当が変動した記録は残ります。安定した連続増配を重視する場合には、この性質を見込む必要があります。
増配余地
還元する意思は、50%という配当性向の目安と今回の増配に表れています。一方、今期予想もほぼ50%なので、利益が変わらないまま配当性向を大きく引き上げる余地を期待するより、純利益の成長が続くかを重視します。
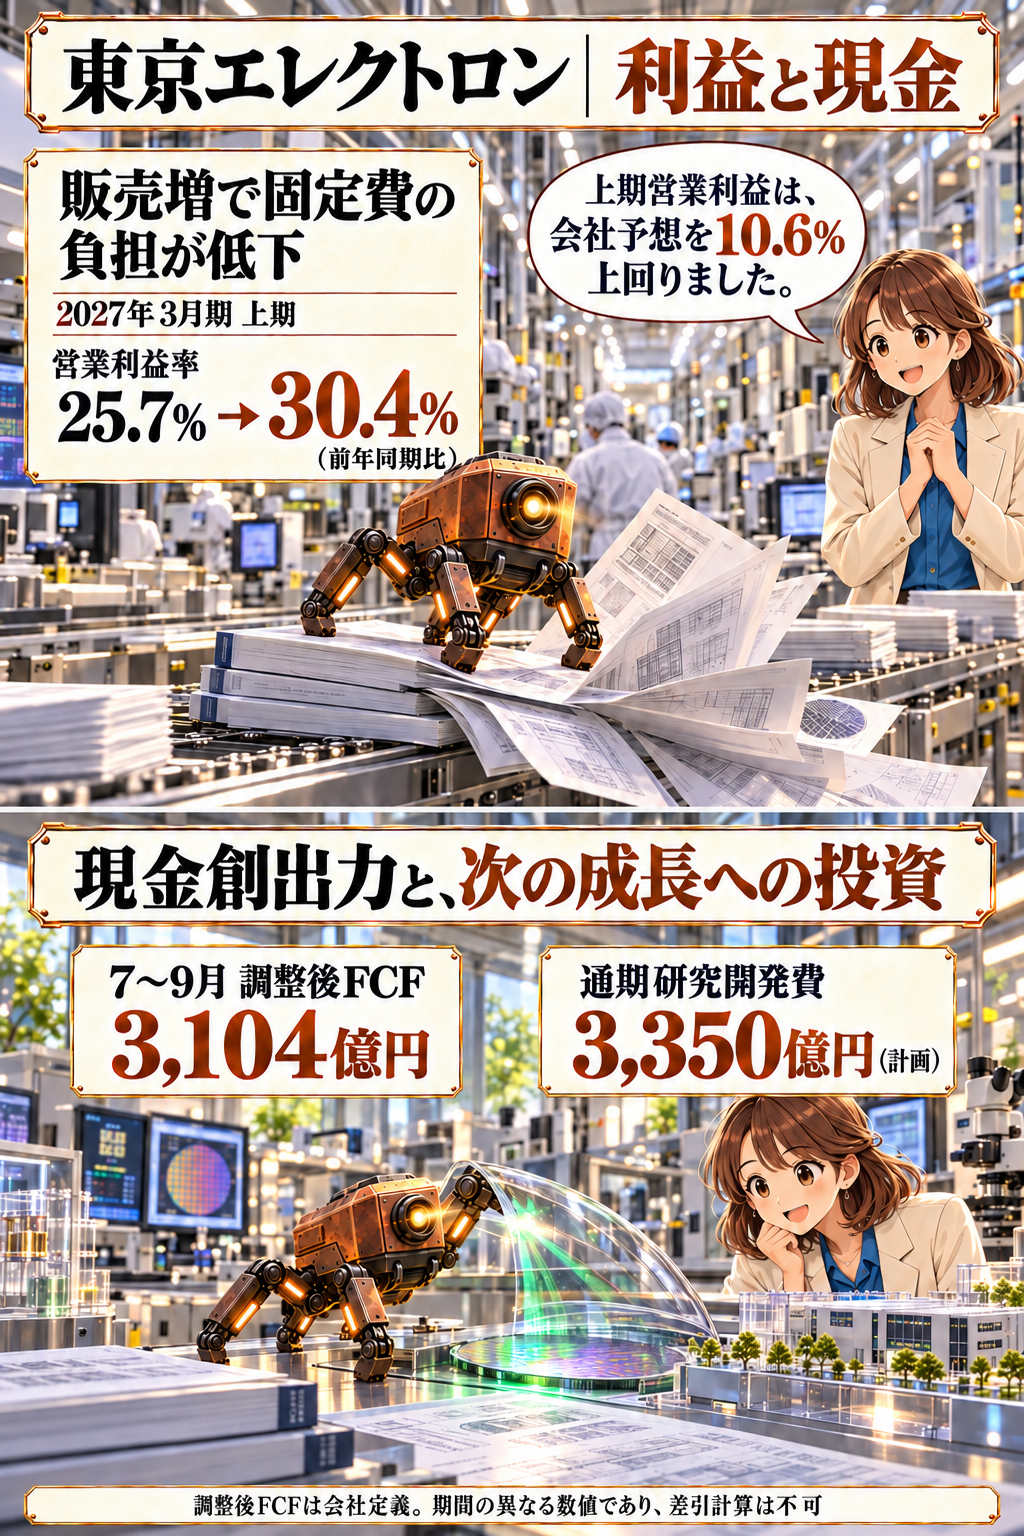
資金面では、7〜9月の営業キャッシュフローが3,511億円、会社定義の調整後フリーキャッシュフローが3,104億円でした。この調整後の数値は、定期預金や短期運用などの増減を投資キャッシュフローから除く会社の表示です。本業で現金を生んでいる点は前向きですが、運転資金の動きも含まれるため、この四半期の現金創出が毎期続くと決めつけず、成長投資や還元とのバランスを見ます。[3]
9月末の手元資金は5,797億円、自己資本比率は68.2%でした。研究開発や設備投資を続けながら配当する財務基盤はあります。今後の増配を左右するのは、AI関連の需要が実際の利益と現金に変わり、成長投資後にもその状態を維持できるかです。[1・3]
中期・長期経営計画
2025年2月のIR Dayで示した2027年までの中期経営目標は、売上高3兆円以上、営業利益率35%以上、ROE30%以上です。売上規模を広げるだけでなく、利益率と資本効率も高める計画です。[5]
今回の通期売上予想は、その売上目標を上回る水準です。一方、通期営業利益率の予想は31.6%で、35%には届いていません。直近完了期のROEは29.6%でした。予想売上と実績ROEを混ぜて、すべての目標を達成したと読むことはできません。[3・5・8]
2027年3月期の研究開発費は3,350億円、設備投資は1,900億円を計画しています。先端半導体に必要な加工技術の開発や、新しい設備の整備を続ける方針です。宮城県の開発関連施設も2027年夏の竣工を予定しています。[3]
会社が狙う成長は、半導体市場の拡大に加え、新しい製造工程で同社の装置が選ばれることによるものです。投資額の大きさだけで成果を判断せず、採用の拡大が売上と利益率の向上につながるかを見たいところです。
配当株としての投資評価
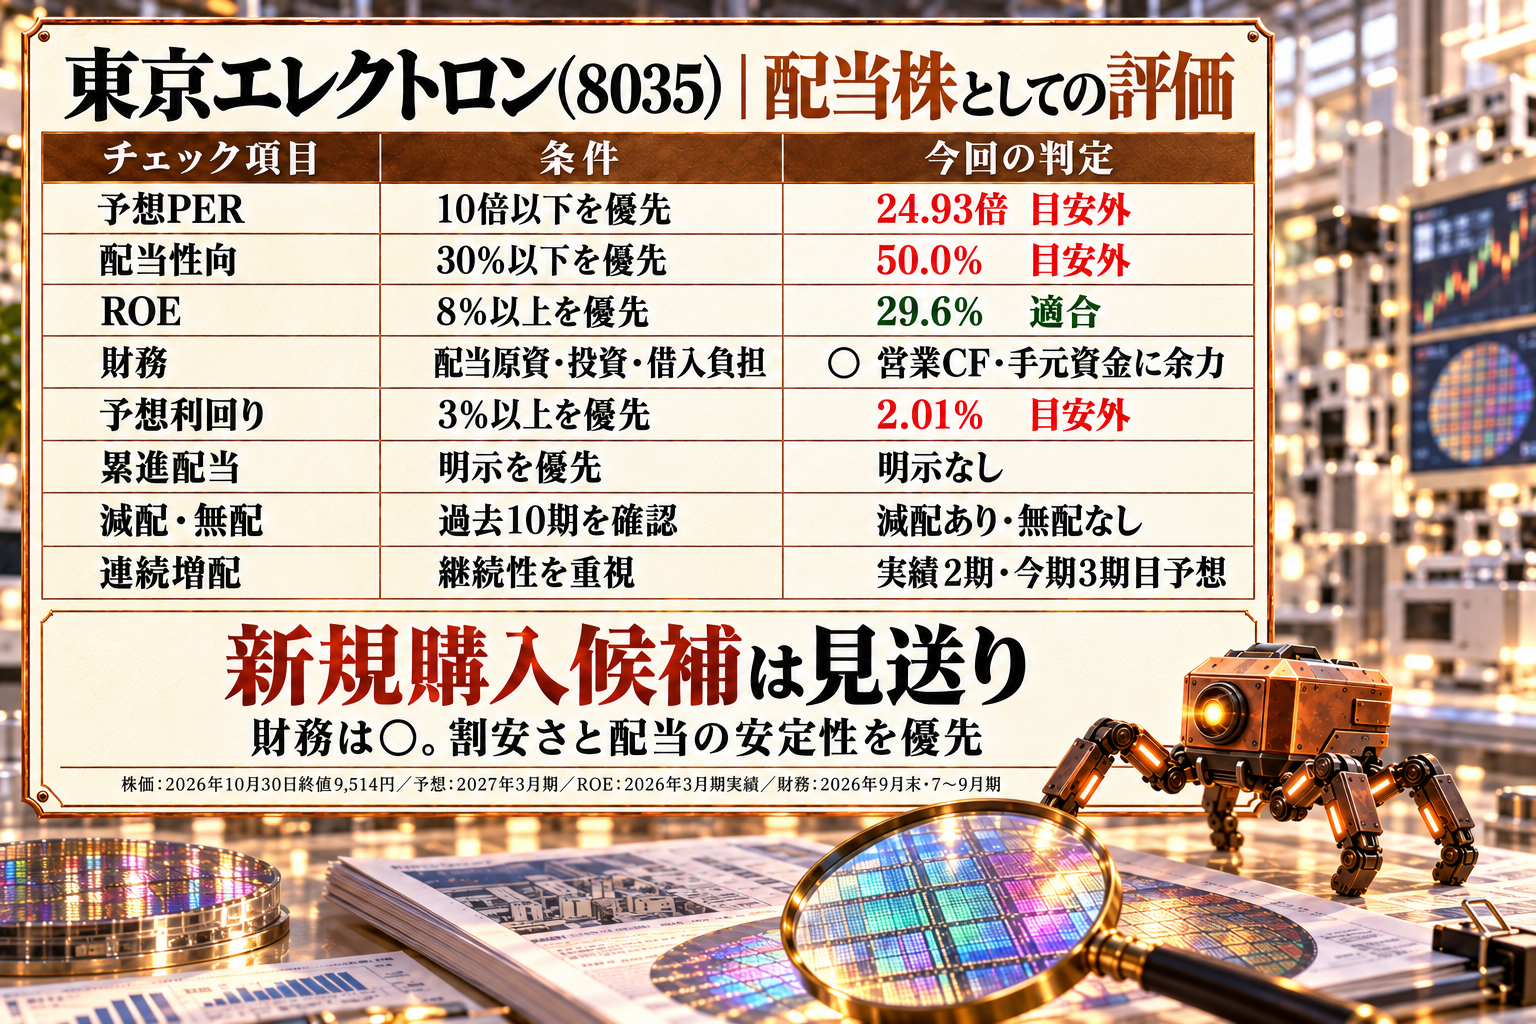
財務の判定は○です。7〜9月の営業キャッシュフローと投資後の資金収支がともにプラスで、9月末には5,797億円の手元資金があります。自己資本比率68.2%も踏まえ、現時点では資金面を理由に購入を見送る必要性は低いと判断しました。ただし、この○は将来の減配がないことを意味しません。配当は利益に連動するため、財務の余力と配当の安定性は分けて評価します。[1・3]
今回の新規購入候補としては見送ります。10月30日終値と最新の会社予想を使うと、予想PERは24.93倍、予想配当利回りは2.01%です。本連載で優先するPER10倍以下、利回り3%以上、配当性向30%以下という目安からは離れています。配当株を選ぶ際には、これらの優先基準に事業の成長性と配当履歴を合わせて判断します。
ROE29.6%と、会社計画を上回る利益成長は強い材料です。ただ、すでに利益の約半分を配当に回す会社で、過去には利益減少に伴って配当も下がっています。高い成長力を評価する投資と、割安さ・配当収入の安定性を優先する投資では、選び方が変わります。
次は、下期の出荷・検収と営業利益率の進捗を見ます。成長が続くことに加え、利益に対する株価の水準や、利回りが改善すれば再評価します。累進配当の明示がないことだけを理由に除外した判断ではありません。
出典とデータの基準
[1]2027年3月期 第2四半期(中間期)決算短信(2026年10月30日)。業績、通期予想、配当、財務。
https://www.tel.co.jp/ir/irta3a00000006g5-att/fy27q2tanshin-j.pdf
[2]剰余金の配当(中間配当)に関するお知らせ(2026年10月30日)。中間配当の従来予想・決議額・分割。
https://www.tel.co.jp/news/ir/2026/o0kse100000000ph-att/20261030_002.pdf
[3]2027年3月期 第2四半期決算説明資料・説明会スクリプト(2026年10月30日)。会社予想比較、利益率、サービス、資金、投資計画。
https://www.tel.co.jp/ir/irta3a00000006g5-att/fy27q2presentations-j2.pdf
https://www.tel.co.jp/ir/irta3a00000006g5-att/fy27q2transcript-j.pdf
[4]配当政策・配当金。2024〜2027年3月期の配当と現行方針。
https://www.tel.co.jp/ir/stocks/dividend/
[5]TEL IR Day 2025(2025年2月26日)。中期経営目標と技術・事業戦略。
https://www.tel.co.jp/ir/policy/mplan/pg1h4u00000000iu-att/20250226_TELIRDay_J_rev.1_slide_r3.pdf
[6]Yahoo!ファイナンス 東京エレクトロン。2026年10月31日00:20 JST確認。リアルタイム配信表示の10月30日東証終値。
https://finance.yahoo.co.jp/quote/8035.T
[7]株探 東京エレクトロン。2026年10月31日00:20 JST確認。15分遅延配信、10月30日終値と前日比は[6]と一致。夜間PTSは評価に使用していません。
https://s.kabutan.jp/stocks/8035/
[8]2026年3月期決算説明会スクリプト。直近完了期ROEと業績推移。
https://www.tel.com/ir/library/report/pjuomj00000000tf-att/fy26q4transcript-e.pdf
[9]2018年3月期 配当のお知らせ。2017・2018年3月期。
https://www.tel.co.jp/news/ir/2018/20180511_001.html
[10]2019年3月期 配当のお知らせ。
https://www.tel.co.jp/news/ir/2019/20190510_001.html
[11]2021年3月期 配当のお知らせ。2020・2021年3月期。
https://www.tel.co.jp/news/ir/2021/20210513_001.html
[12]2023年3月期決算説明資料。2022・2023年3月期の配当。2023年3月期は記念配当を含みます。
https://www.tel.co.jp/ir/library/report/sjfrqq000000008t-att/fy23q4presentations-j.pdf
[13]2023年3月期 剰余金配当のお知らせ(2023年5月11日)。記念配当200円の内訳。
https://www.tel.com/news/ir/2023/i4ldsu000000004s-att/20230511_001.pdf
配当は2023年4月の1対3、2026年10月の1対5の株式分割を調整し、現在の1株に統一しました。PERは9,514円÷会社予想EPS381.69円、利回りは191円÷9,514円で計算。本文・図の端数は丸めています。図中の施設・作業は事業を説明するイメージです。
本記事は公開資料に基づく個人の調査・見解です。将来の業績・配当は変動する可能性があり、特定の売買を推奨するものではありません。

