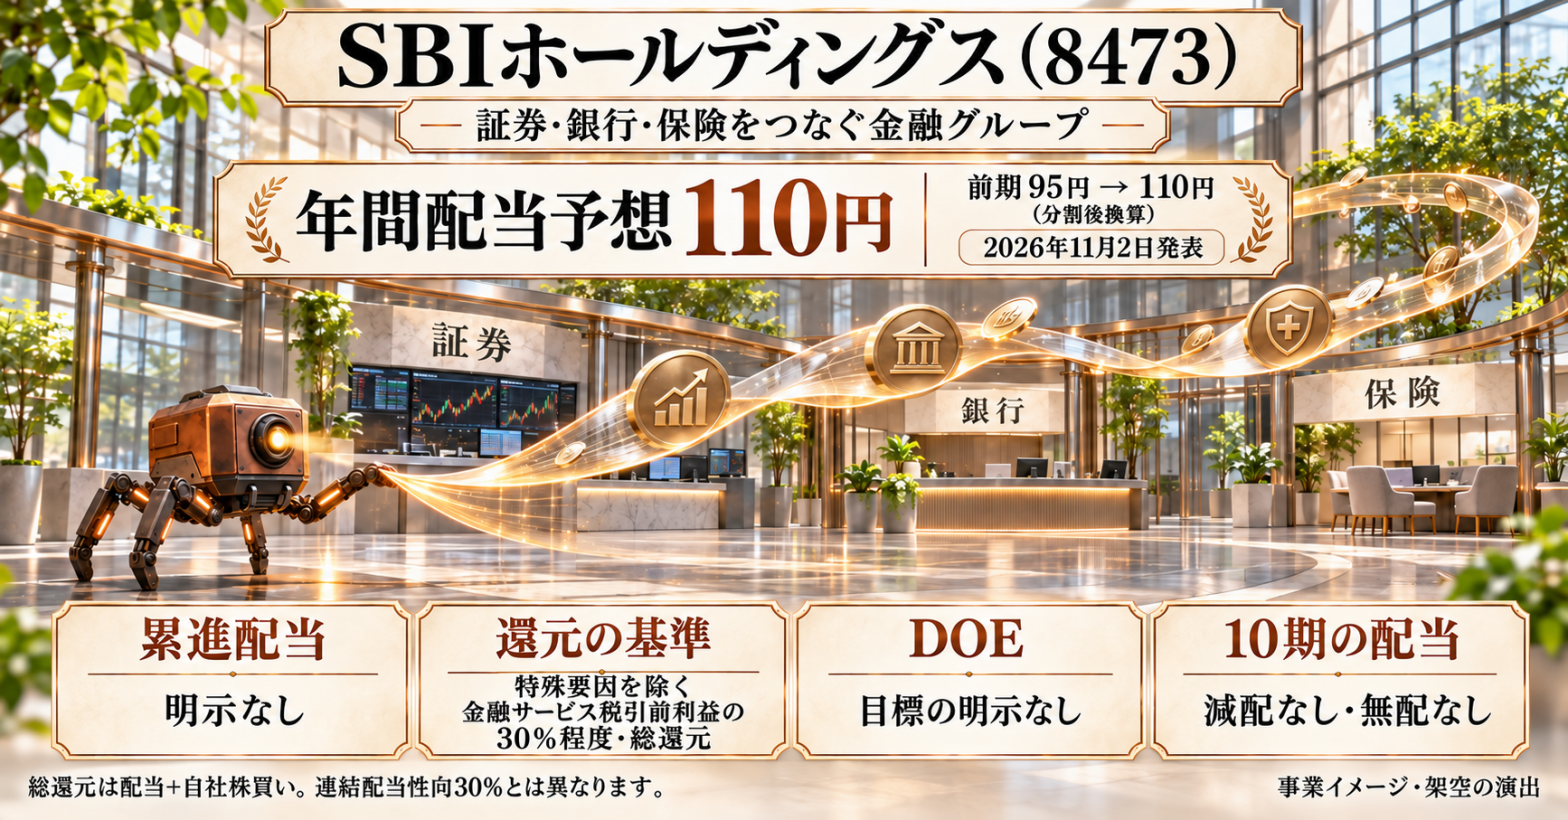
SBIホールディングスは11月2日、2027年3月期の年間配当を110円とする予想を発表しました。前期実績の95円から15円、15.8%の増配予想です。従来は年間額を「未定・95円以上」としており、今回、期末80円と年間110円を具体的に示しました。[1]
証券・銀行・保険を中核に、資産運用、ベンチャー企業への投資、暗号資産などを手掛ける金融グループです。今回の増配を考えるうえで大切なのは、連結全体の利益と、株主還元の計算に使う利益が異なる点です。[1・2]
今回の増配
| 2027年3月期 | 従来予想 | 今回 |
|---|---|---|
| 中間 | 30円 | 30円・決定 |
| 期末 | 未定 | 80円・予想 |
| 年間 | 未定・95円以上 | 110円・予想 |
中間30円は7月31日の予想どおりの決定で、支払開始予定日は12月14日です。今回の新しい情報は、期末と年間の予想額です。会社は金融サービス各社の事業状況と今期の市況見通しを勘案したと説明しており、期末配当は通期業績を踏まえて最終決定する予定です。[1]
2025年12月に1株を2株に分割しています。前期の中間40円を分割後の20円へ換算すると、前期は中間20円+期末75円=年間95円です。今期の中間は前年比10円増、期末予想は5円増となります。今回の通知に記念・特別配当の記載はありません。[1]
直近決算の振り返り
| IFRS・4〜9月累計 | 前年同期 | 今回実績 |
|---|---|---|
| 収益 | 9,025.59億円 | 10,575.15億円 |
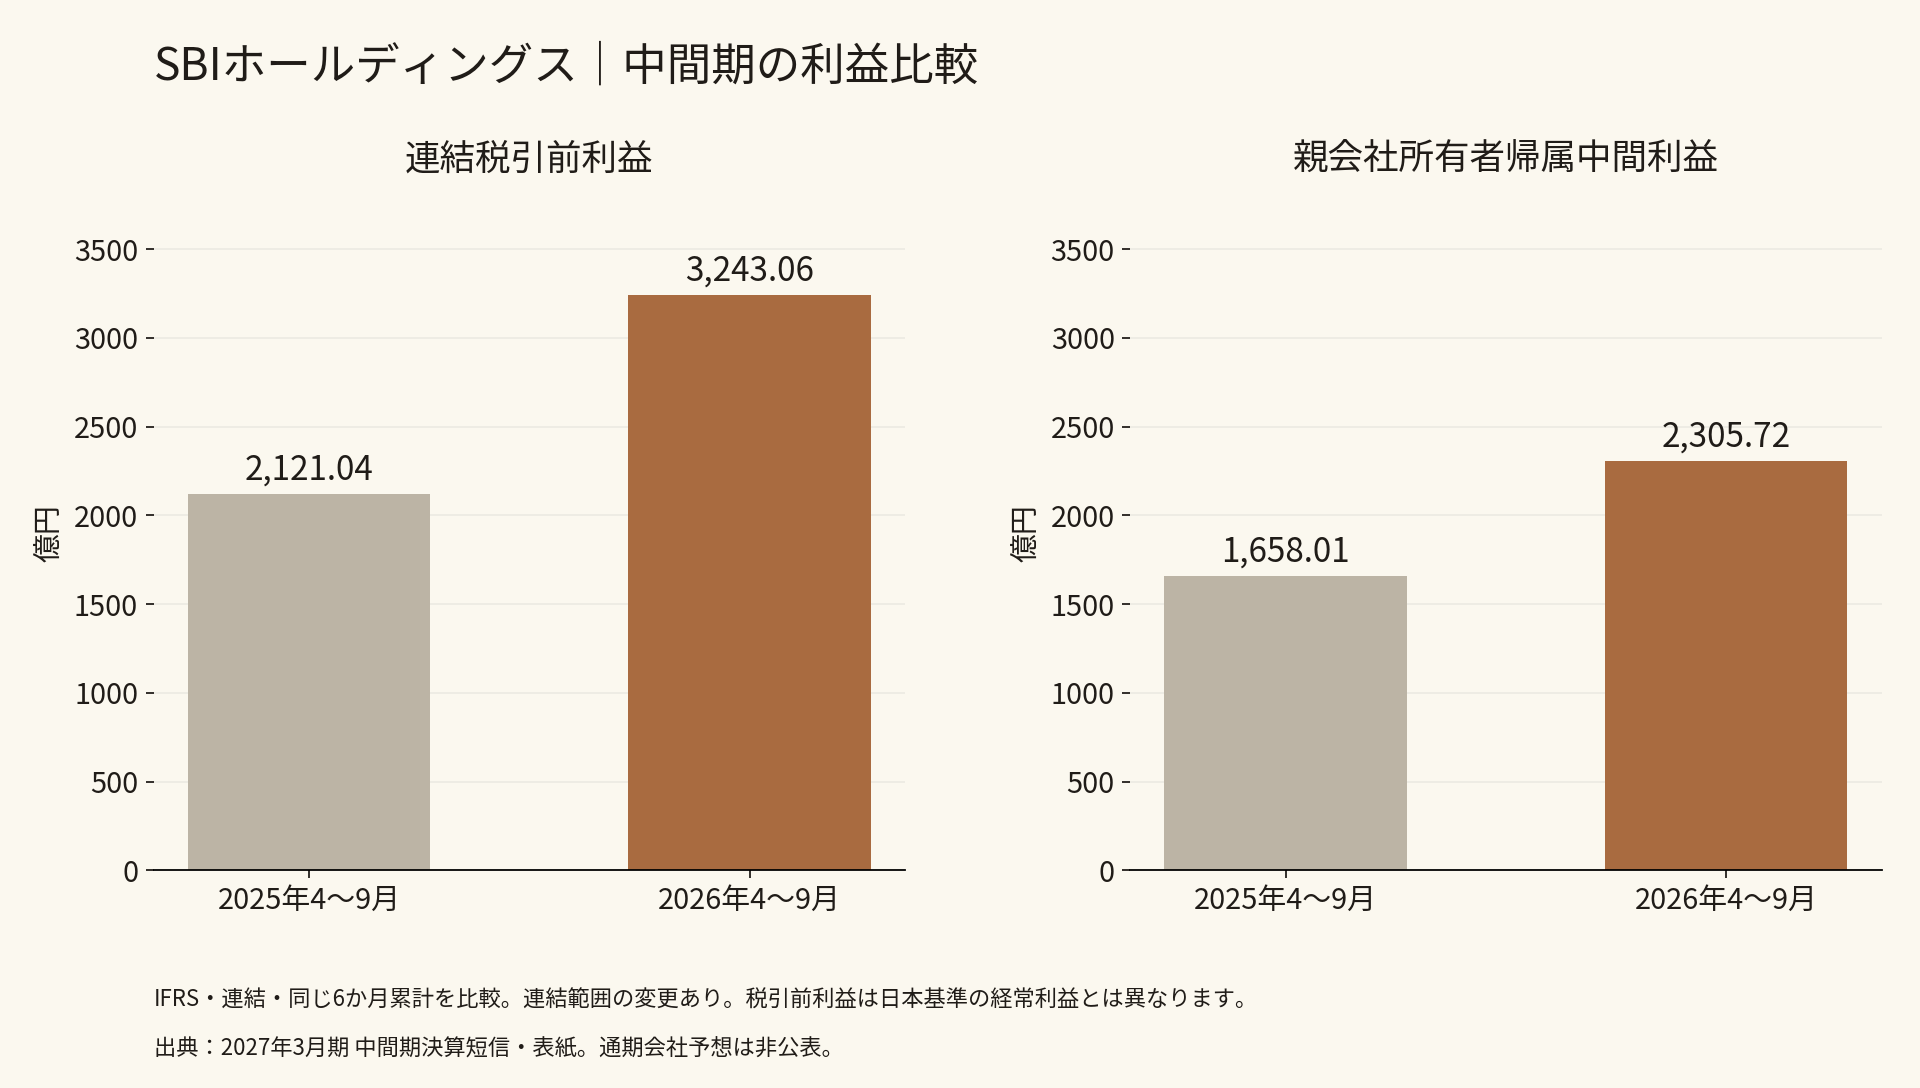
| 税引前利益 | 2,121.04億円 | 3,243.06億円 |
| 親会社所有者帰属利益 | 1,658.01億円 | 2,305.72億円 |
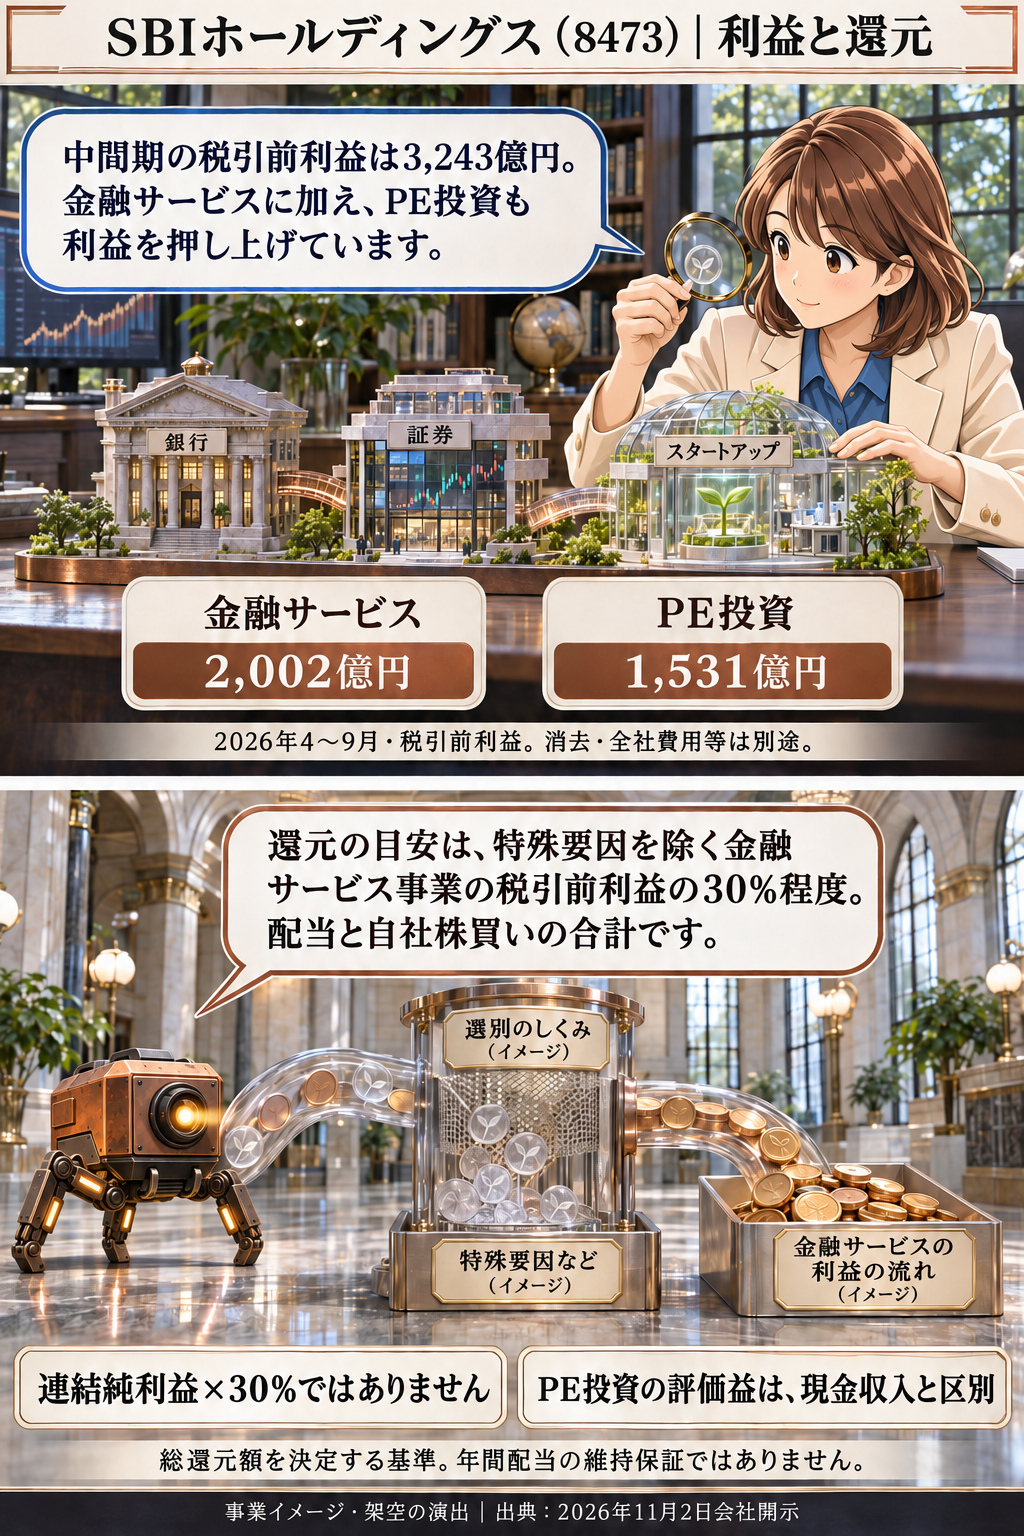
収益は前年同期比17.2%増、税引前利益は52.9%増、親会社所有者帰属利益は39.1%増でした。金融サービスとPE投資の両方が増益に寄与しています。[2]
一方、暗号資産事業は収益230.83億円と30.1%減り、税引前損失は前年同期の1.47億円から15.95億円へ拡大しました。グループ全体が同じ強さで成長した決算ではありません。また、今期はSBI貯蓄銀行が連結から外れており、前年比には連結範囲の変化も含まれます。[2]
会社は市場変動の影響が大きいことを理由に、通期業績予想を公表していません。そのため会社計画に対する進捗率は出せません。発表前の同期間の市場コンセンサスも確認できていないため、増益をそのまま市場期待超えとは評価しません。[2]
事業と利益の源泉
金融サービス事業は証券・銀行・保険を中心とする事業です。銀行の貸付金や債券からの利息、証券・金融サービスの手数料、保険など、異なる収益源を組み合わせています。中間期の金融サービス事業の税引前利益は2,002.33億円で、前年同期比69.7%増でした。[2]
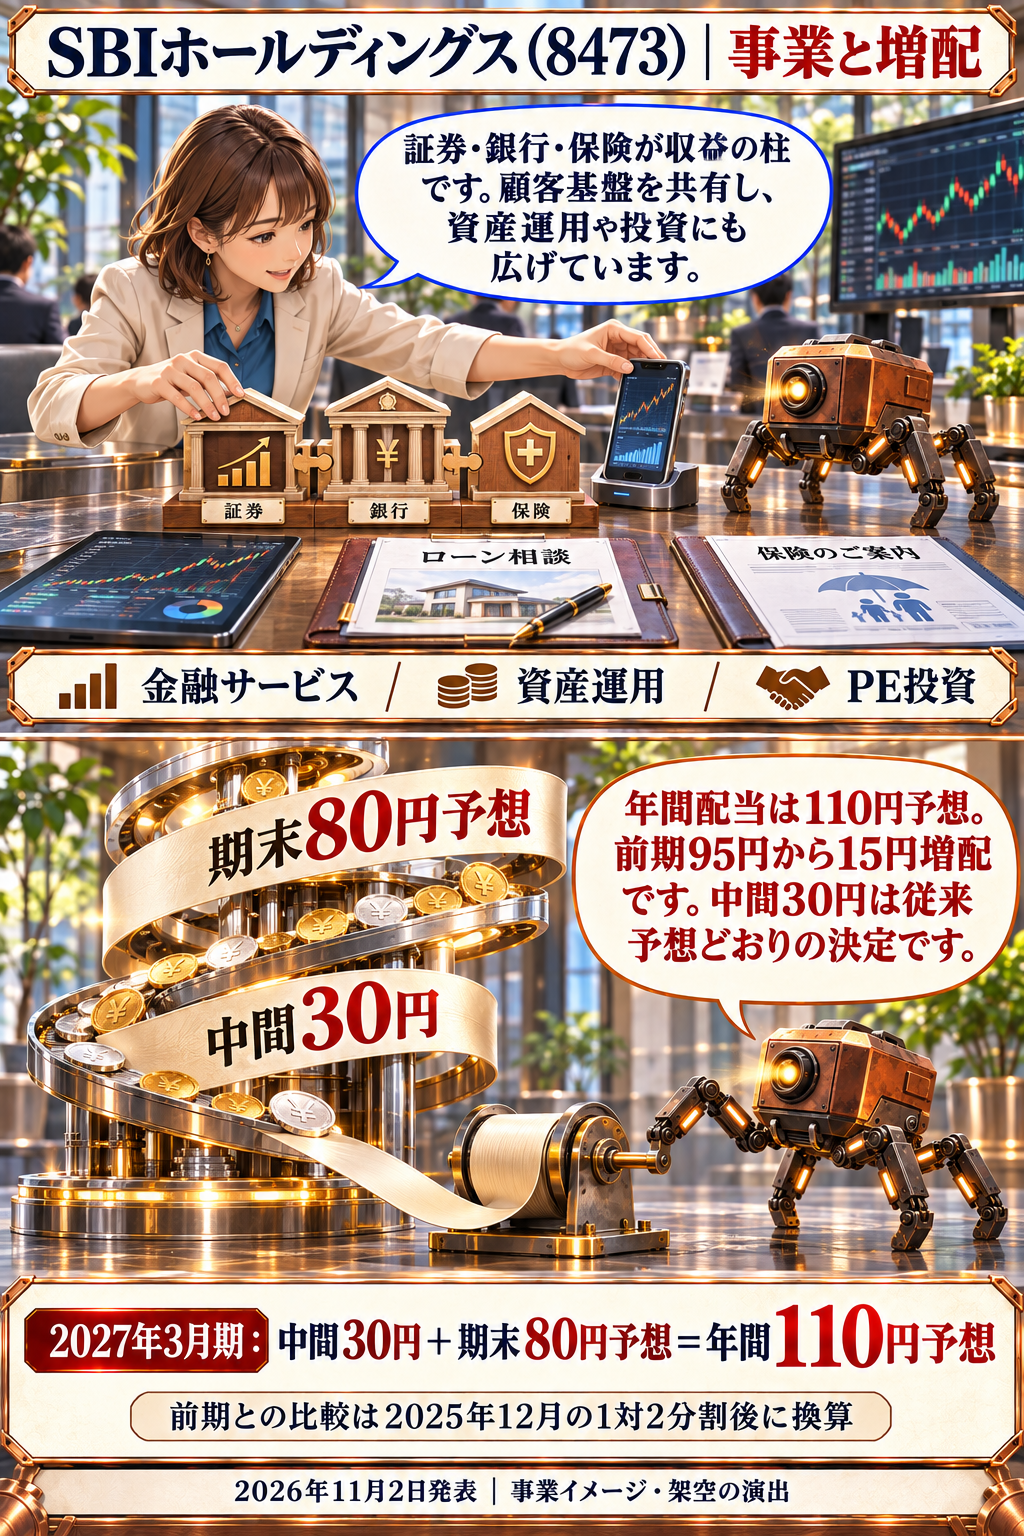
もう一つの大きな利益源がPE投資です。IT、フィンテック、AIなどの企業へ投資し、売却や保有価値の変動を通じて損益が発生します。今中間期の税引前利益は1,530.88億円、38.5%増でした。資産運用事業は64.97億円、次世代事業は24.57億円です。セグメント利益の合計には消去・全社費用等が加わるため、単純合計は連結利益と一致しません。[2]
投資事業では、保有先の公正価値評価による利益が現金受領に先行することがあります。統合報告書もこの会計上の特徴を説明しています。銀行・証券の事業拡大と投資先の価値上昇を分けると、利益の持続性を捉えやすくなります。[3]
中期・長期経営計画
2025年5月公表の中期ビジョンは、2029年3月期にグループ顧客基盤1億件、連結税引前利益5,000億円、同利益に占める海外事業割合30%、ROE15%を目指す内容です。2026年3月期には税引前利益5,167億円、ROE28.0%となり、この二つの目標を初年度で上回りました。[3]
ただし、会社は特殊要因を除いたROEを15%前後と説明しています。28%の実績を、そのまま毎年続く収益力として置くことはできません。今後の成長戦略は、既存金融の顧客基盤にAI、オンチェーン金融、メディアを組み合わせる構想です。大型投資も視野に入れており、利益拡大と同時に、買収・投資後の資本負担を見ていく必要があります。[3]
配当の安定性と増配余地
配当の安定性
還元方針は、特殊要因を除いた金融サービス事業の税引前利益の30%程度を、配当と自己株式取得の合計で還元するものです。連結純利益に対する配当性向30%という意味ではありません。累進配当やDOE目標の明示は、今回確認した還元方針にはありません。[1]
| 3月期 | 年間配当 | うち記念配当 |
|---|---|---|
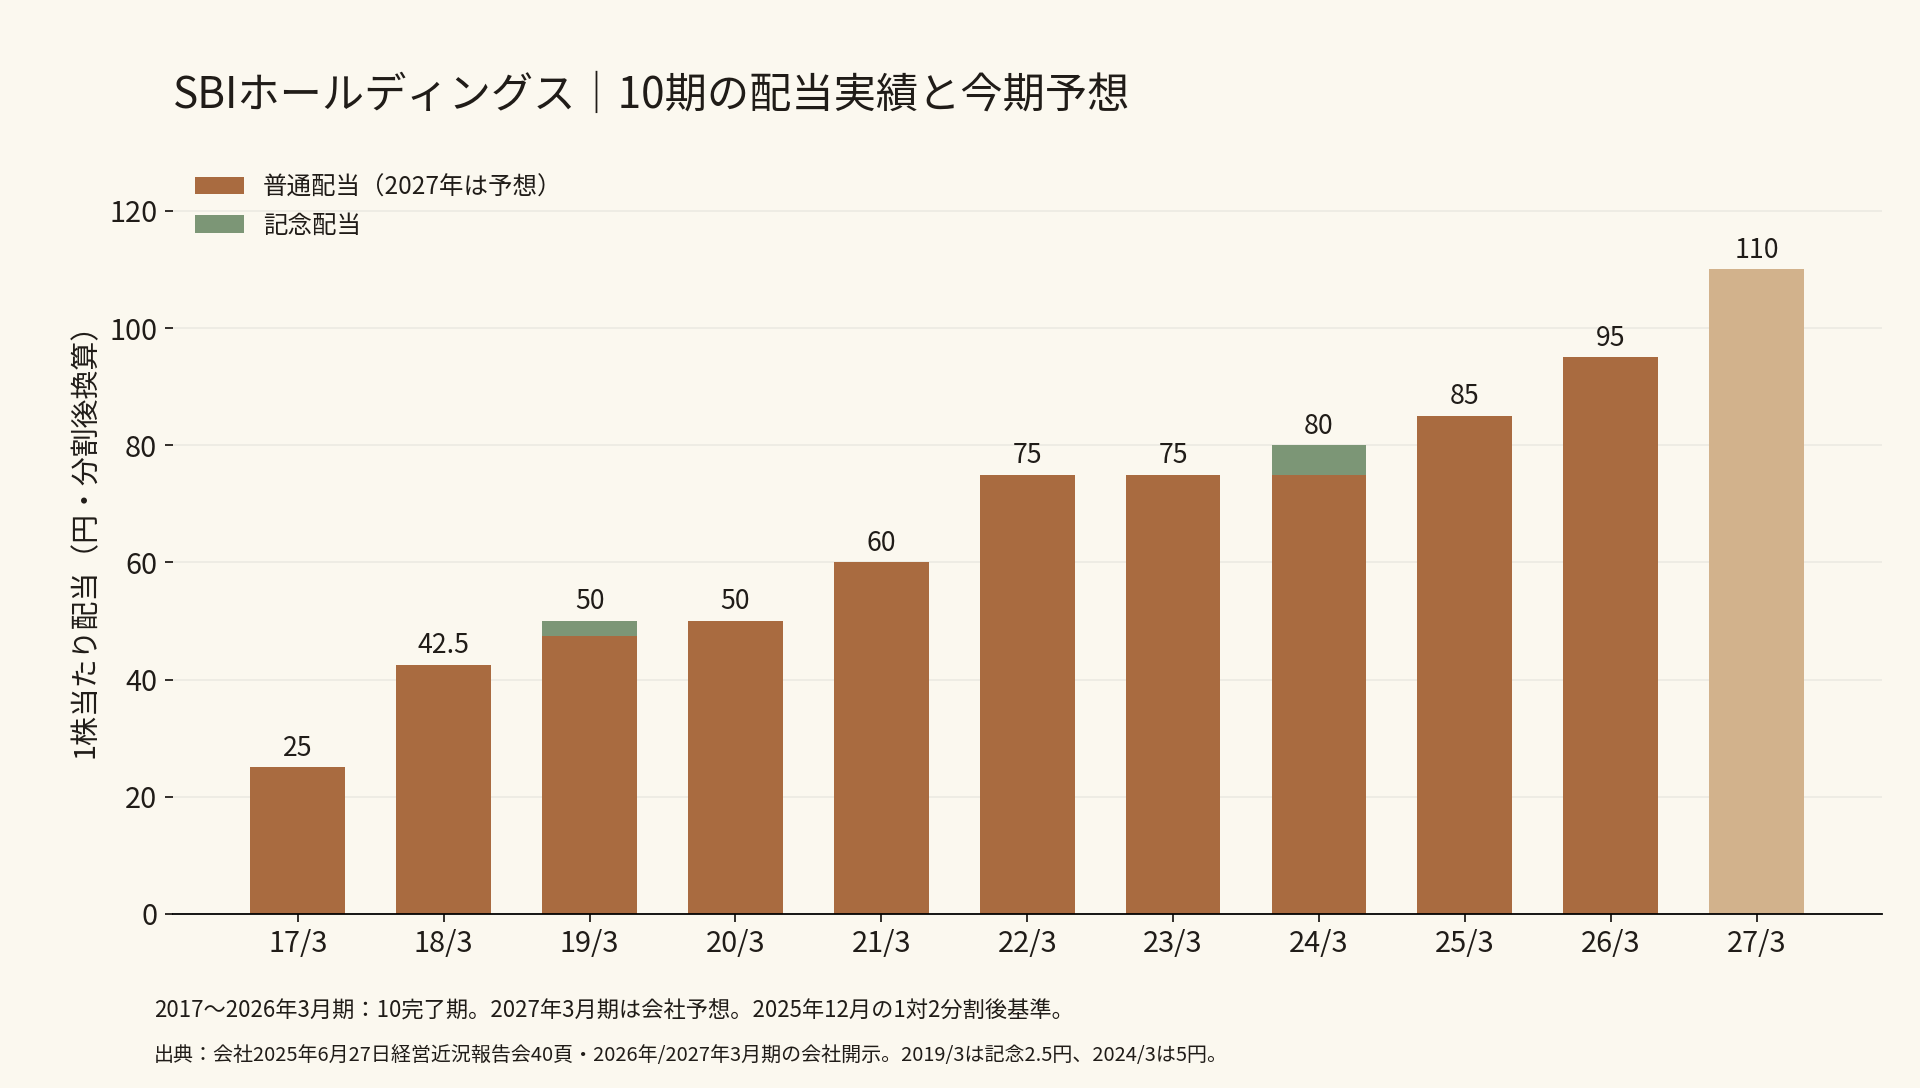
| 2017 | 25円 | なし |
| 2018 | 42.5円 | なし |
| 2019 | 50円 | 2.5円 |
| 2020 | 50円 | なし |
| 2021 | 60円 | なし |
| 2022 | 75円 | なし |
| 2023 | 75円 | なし |
| 2024 | 80円 | 5円 |
| 2025 | 85円 | なし |
| 2026 | 95円 | なし |
| 2027予想 | 110円 | 上乗せ記載なし |
すべて2025年12月の分割後基準へ換算しています。直近10完了期に無配・年間総額の減配はありません。記念配当が終了した2020年、2025年も総額を維持または増額しており、普通配当は増えています。履歴の安定性は評価できますが、今後も前年以上を維持する累進方針とは区別します。[1・3・4]
9月末の連結現金及び現金同等物は6兆2,293.48億円、親会社所有者帰属持分は1兆9,450.26億円です。しかし銀行・証券を抱えるため、連結現金のすべてを親会社の配当原資には使えません。[2]
中間期の営業CFは7,376.75億円のプラスですが、顧客預金の増加7,123.69億円や銀行業の社債・借入金の増加4,631.04億円も含みます。一方、投資CFは1兆1,761.27億円の支出でした。営業CFと設備投資だけを比べて、製造業と同じ意味で配当余力が厚いとは判断できません。[2]
会社は資産売却による資金再配分や、SBI新生銀行からの配当収入への期待も示しています。ただし本記事では、金融子会社の最新規制資本と、親会社へ送れる資金の範囲までは確認できていません。財務はこの不足を残し、○×の確定を見送ります。資金不足を確認したという意味ではありません。[3]
増配余地
増配の原動力として期待するのは、還元算定の土台となる金融サービスの利益拡大です。今回の増配予想は還元意思の具体的な実行と評価できます。一方、PE投資の評価益が増えた分だけ配当が増える構造ではなく、自社株買いと配当の配分、成長投資への資金需要にも左右されます。[1〜3]
配当株としての投資評価
今回の記事上の判断は、新規購入を見送り、継続監視です。利回り3.90%と10期の配当履歴は魅力です。一方、会社予想EPSが非公表で、予想PER・予想配当性向による購入条件を確認できません。投資事業の利益変動と金融子会社の資本制約もあり、現在の株価で増配余地を十分に見積もるには根拠が足りないと考えます。累進方針の明示がないことだけを理由にした見送りではありません。
取得基準:直近終値(2026年11月2日15:30・東証)。取得日時:2026-11-03 17:14 JST。出典:Yahoo!ファイナンス/SBI証券の同日終値・前日比・高安・出来高を照合。Yahooはリアルタイム表示、SBI証券は15分遅延表示ですが、使用値は取引終了後の確定終値です。[5・6]
| 項目 | 数値・基準 |
|---|---|
| 銘柄/コード | SBIホールディングス/8473・東証プライム |
| 直近終値 | 2,818.5円 |
| 前日比 | −48円(−1.67%) |
| 当日高値/安値 | 2,886円/2,815円 |
| 出来高 | 5,518,500株 |
| 時価総額 | 1兆8,637.52億円・発行済株式数基準 |
| 52週高値/安値 | 未確認・年初来高安とは区別 |
| 直近決算発表日 | 2026年11月2日 |
| チェック項目 | 優先目安 | 今回の判定 |
|---|---|---|
| 累進配当 | 最優先 | 明示なし |
| DOE | 方針の有無 | 目標の明示なし |
| 増配期待 | 利益・還元意思 | ○ 金融サービスの利益拡大と今回の増配予想 |
| 配当性向 | 30%以下 | 算出不可・通期会社予想EPS非公表 |
| 割安さ | 予想PER10倍以下 | 算出不可・同上 |
| 利回り | 3%以上 | 3.90%・年間110円予想 |
| 収益性(ROE) | 8%以上 | 28.0%・2026/3会社公表実績、特殊要因含む |
| 10期 | 無配なし | ○ 減配なし・無配なし |
| 財務 | 配当原資・投資・借入負担 | 未確認・金融子会社の規制資本と親会社分配の最新確認不足 |
参考PBRは、9月末の親会社所有者帰属持分と自己株式控除後株式数から求めたBPS3,008.57円を使うと0.937倍です。予想PERの代わりに割安さを確定するものではありません。推奨4条件では利回りとROEの2項目を満たし、残る2項目は計算不能です。4条件すべての適合を確認した銘柄には含めません。[2・3]
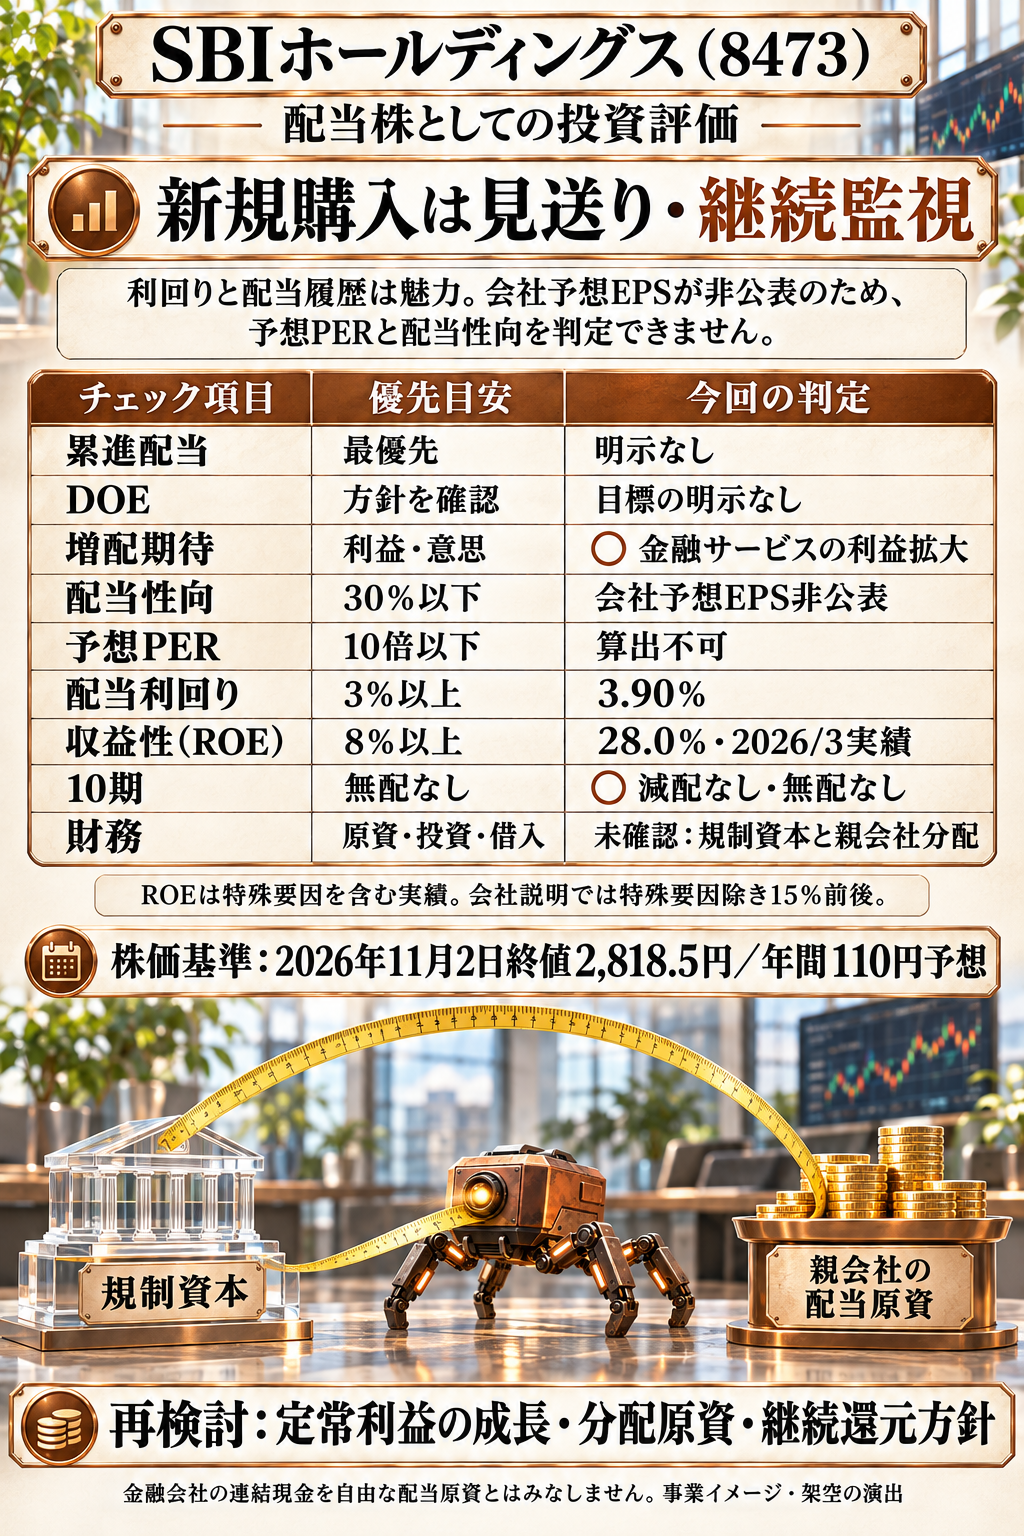
再検討する際は、金融サービスの定常利益が増えるか、その利益が子会社から親会社へ分配できるか、継続的な還元へ結び付くかを見ます。連結純利益が大きく伸びた年ほど、配当を決める利益の範囲を確かめることが大切です。
出典・計算基準
調査基準日:2026年11月3日JST。企業発表:2026年11月2日10:10 JST。財務はIFRS・連結。配当利回り=110÷2,818.5×100。前期比増配率=(110÷95−1)×100。ROEは統合報告書2026の2026年3月期実績を使用。予想PERと予想配当性向は算出せず、中間EPSの年率換算で補っていません。配当履歴の分割換算・普通/記念区分は会社資料に基づきます。
- 中間配当決定・期末配当予想修正(2026年11月2日)/同・会社開示PDF
- 2027年3月期 中間期決算短信(表紙、添付2〜4・8〜11頁)
- 統合報告書2026(中期ビジョン、CFOメッセージ24〜25頁、投資事業の会計方針)
- 経営近況報告会(2025年6月27日・40頁、配当履歴と記念配当区分)
- Yahoo!ファイナンス・8473
- SBI証券・8473(終値等の照合)
関連記事:大和工業(5444)の増配と米国形鋼事業の収益力。連結利益と、配当へ回る現金の関係を比較できます。
本記事は公開情報の整理と筆者の考察です。会社予想や配当方針は将来の利益・配当を保証しません。イラストはAIによる事業イメージ・架空の演出です。


「SBIホールディングス(8473)の増配と金融サービスの還元原資」への1件のフィードバック