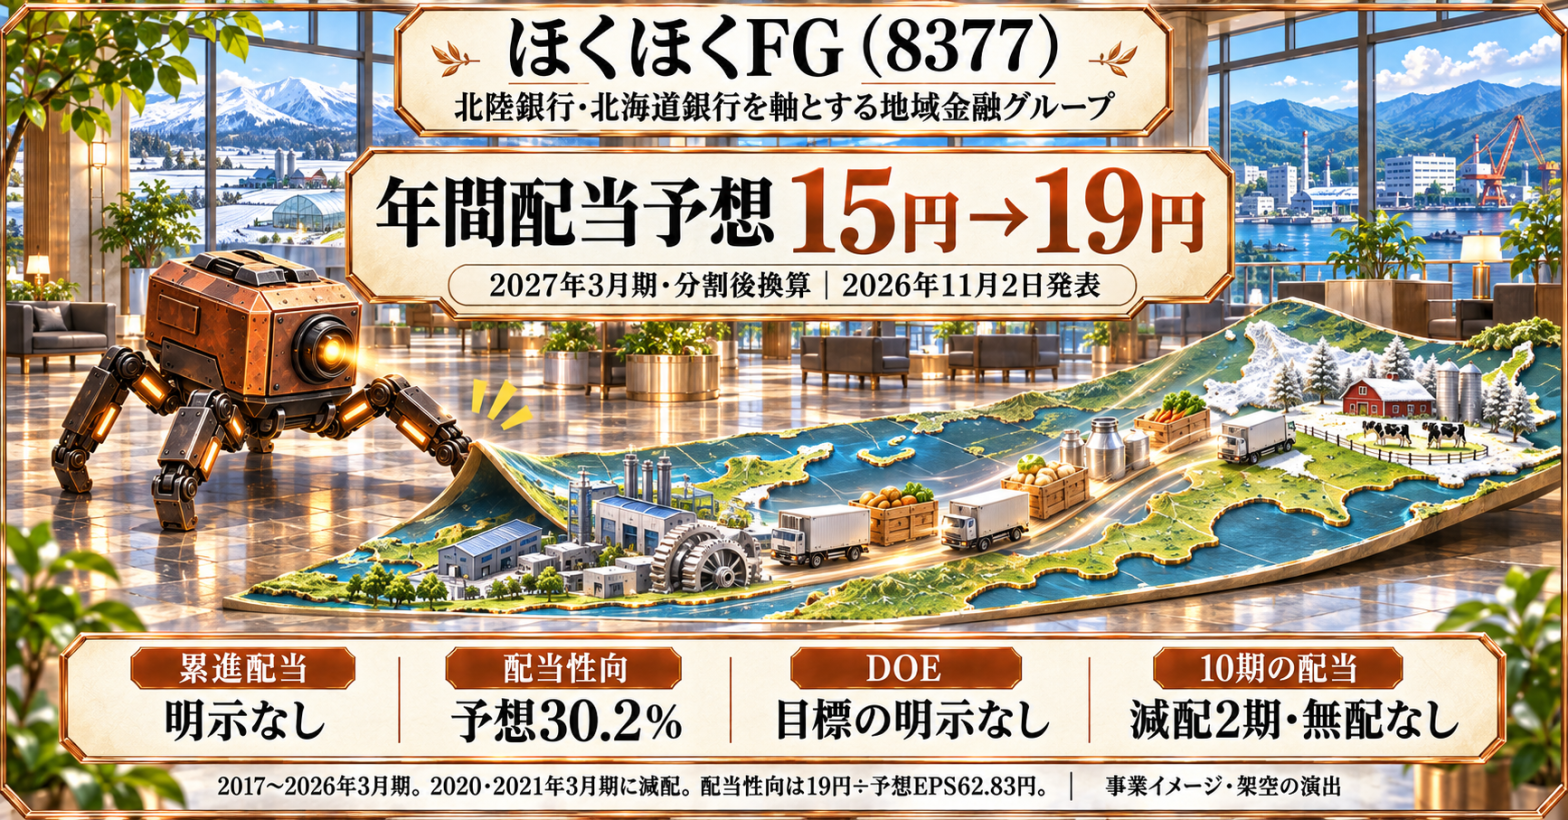
ほくほくフィナンシャルグループは11月2日、2027年3月期の年間配当予想を、株式分割後換算で15円から19円へ引き上げました。前期実績11円との比較では8円、72.7%の増配予想です。通期純利益予想も620億円から750億円へ増額しました。[1]
北陸銀行と北海道銀行を中心とする地域金融グループです。今回の増配の原資は、貸出金や有価証券から得る資金利益の上振れと、与信費用の減少見込みにあります。利益の伸びが続くかに加え、配当と自社株買いの配分も見ておきたい会社です。
今回の増配
発表:2026年11月2日15:15 JST。対象:2027年3月期。以下の比較表は全て2026年10月1日の1対10分割後換算です。[1]
| 配当 | 前回予想 | 今回予想 |
|---|---|---|
| 中間 | 7.50円 | 9.50円 |
| 期末 | 7.50円 | 9.50円 |
| 年間 | 15.00円 | 19.00円 |
前回予想比では年間4円、26.7%の増額です。今回の開示に記念・特別配当の区分はありません。[1]
中間配当の実際の支払基準は分割前の1株につき95円です。期末9.5円とそのまま足した104.5円を、比較用の年間配当として使うことはできません。分割前の1株を持ち続けた場合は、中間95円と、分割後10株分の期末95円で合計190円となります。[1]
直近決算の振り返り
11月2日の公表は中間期と通期の予想修正です。中間期の確定実績発表とは区別します。中間期・通期とも、利益予想が引き上げられました。[1]
| 会社予想・億円 | 前回 | 今回 |
|---|---|---|
| 上期 経常利益 | 450 | 595 |
| 上期 純利益 | 315 | 420 |
| 通期 経常利益 | 890 | 1,085 |
| 通期 純利益 | 620 | 750 |
通期の経常利益は前回比21.9%増、純利益は21.0%増の修正です。前期実績の純利益588.99億円に対しては27.3%増となります。預金・貸出金が堅調で、有価証券を含む資金利益が当初予想を上回り、与信費用も計画を下回る見通しと会社は説明しています。[1]
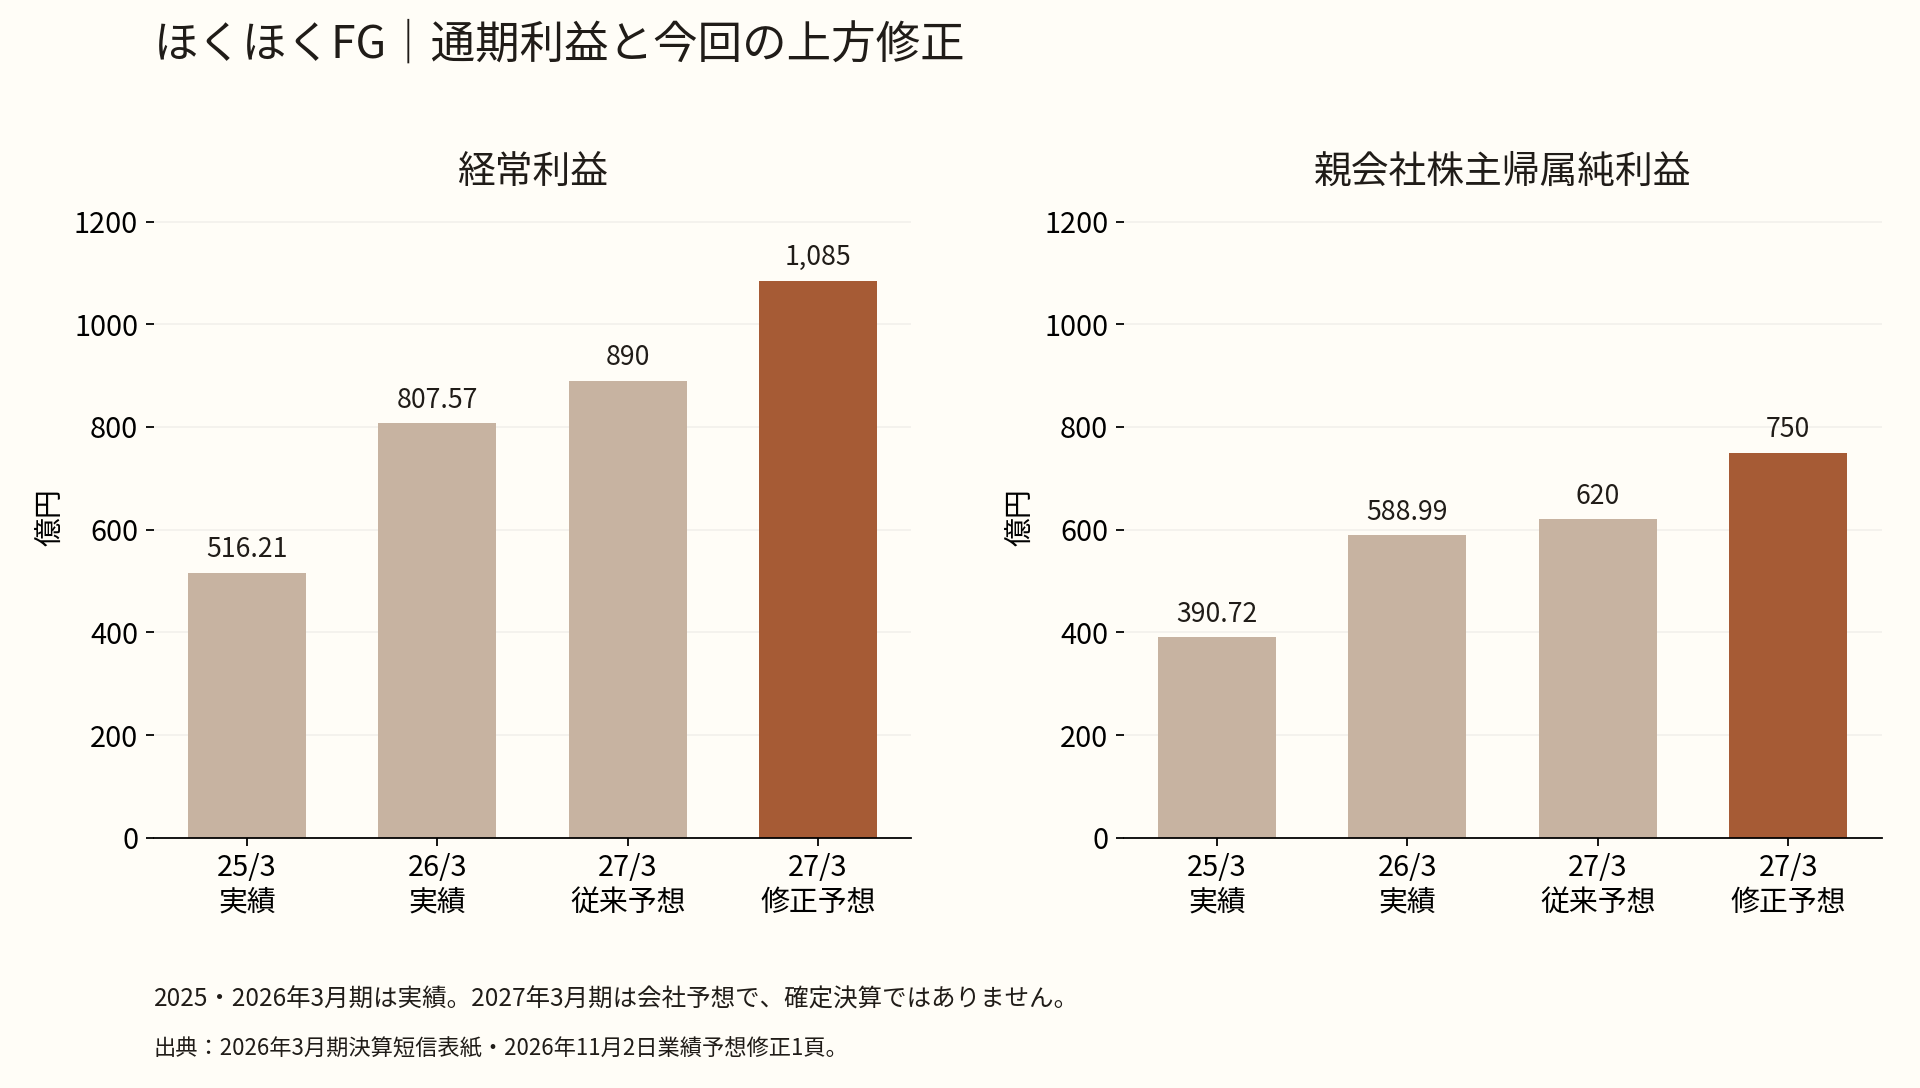
直近の確定決算は7月29日発表の第1四半期、2026年4〜6月です。経常収益778.63億円、経常利益320.01億円、親会社株主に帰属する四半期純利益235.81億円で、前年同期比ではそれぞれ30.3%増、59.1%増、65.9%増でした。[2]
ただし、第1四半期には北陸コンピュータ・サービスの持分法適用に伴う負ののれん発生益約27億円が含まれます。一方で、連結コア業務純益も前年同期の169億円から241億円へ伸びており、増益の全てが一過性というわけではありません。負ののれんと本業の改善を分けて見る必要があります。[2・3]
今回の修正で会社の従来見通しを上回る方向は明確です。発表前の同期間の市場コンセンサスは確認できていないため、市場期待を上回ったかまでは判断していません。
事業と利益の源泉
銀行の利益は、貸出金や有価証券から受け取る利息から、預金などの調達コストを差し引いた資金利益が柱です。企業の設備投資や運転資金、個人の住宅ローンを支え、決済・資産運用・経営支援などでも手数料を得ます。北陸と北海道にまたがる顧客基盤を、融資と非金利収入の両方へつなげる構造です。[2・4]
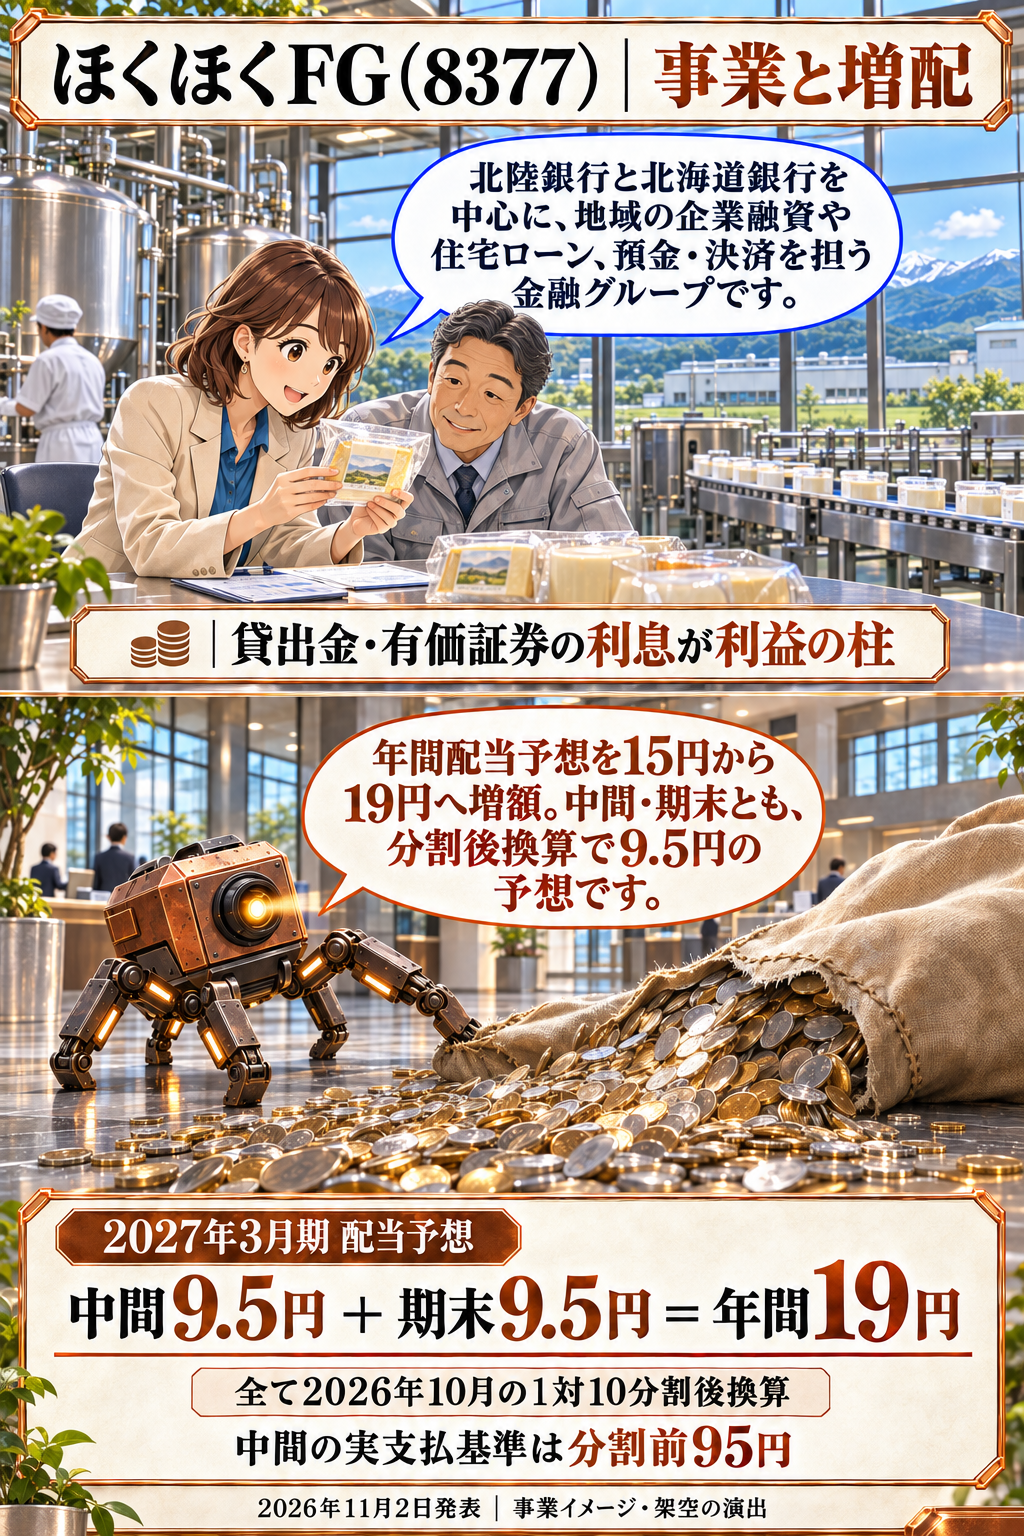
金利上昇は貸出金利息を増やす一方、預金金利の引き上げにもつながります。したがって、金利が上がれば同じ幅で利益が増えるとは限りません。今回の会社資料では、資金利益の改善だけでなく、費用と信用コストの見直しも利益予想を押し上げています。[1・2]
| 通期予想・億円 | 北陸銀行 | 北海道銀行 |
|---|---|---|
| コア業務純益 | 535→640 | 280→345 |
| 与信費用 | 35→5 | 25→25 |
| 純利益 | 385→465 | 190→235 |
両行ともコア業務純益を上方修正しています。北陸銀行では与信費用の予想が30億円減るため、この部分まで毎年同じように利益成長へ寄与するとは考えない方がよいでしょう。貸出・運用による利益と、貸倒れへの備えの増減を分けて追うことが重要です。[1]
中期・長期経営計画
第6次中期経営計画「NEXT STAGE」は2025〜2027年度が対象です。2026年3月27日に目標を上方修正し、最終年度である2027年度、すなわち2028年3月期の連結純利益650億円、ROE8.5%、国内基準の自己資本比率10%台を掲げています。長期では純利益900億円、ROE11%を目指します。[5]
今回の2027年3月期純利益予想750億円は、1年先の中計最終年度目標650億円を上回ります。ただし、今回の資料で中計自体を改定したわけではありません。単年度の上振れを持続的な達成とみなす前に、収益の内訳と翌期以降の見通しを確認したいところです。[1・5]
成長施策は、貸出などの資産積み上げと、広域性・専門性を生かした非金利収入の強化です。アプリ・ATMや次世代店舗、生成AI、人材への投資を進めながら、2行合算のOHRを40%台後半へ下げる計画です。OHRは収益に対する経費の割合で、投資を続けても収益の伸びが費用を上回るかが問われます。金利前提も置かれているため、目標を環境と無関係な成長率として扱うべきではありません。[5]
配当の安定性と増配余地
配当の安定性
直近10完了期は2017〜2026年3月期です。普通株式に無配はなく、2020年3月期と2021年3月期に減配がありました。分割後換算の年間配当は、4.4円から4円、さらに3.5円へ減少し、その後11円まで回復しています。[6〜8]
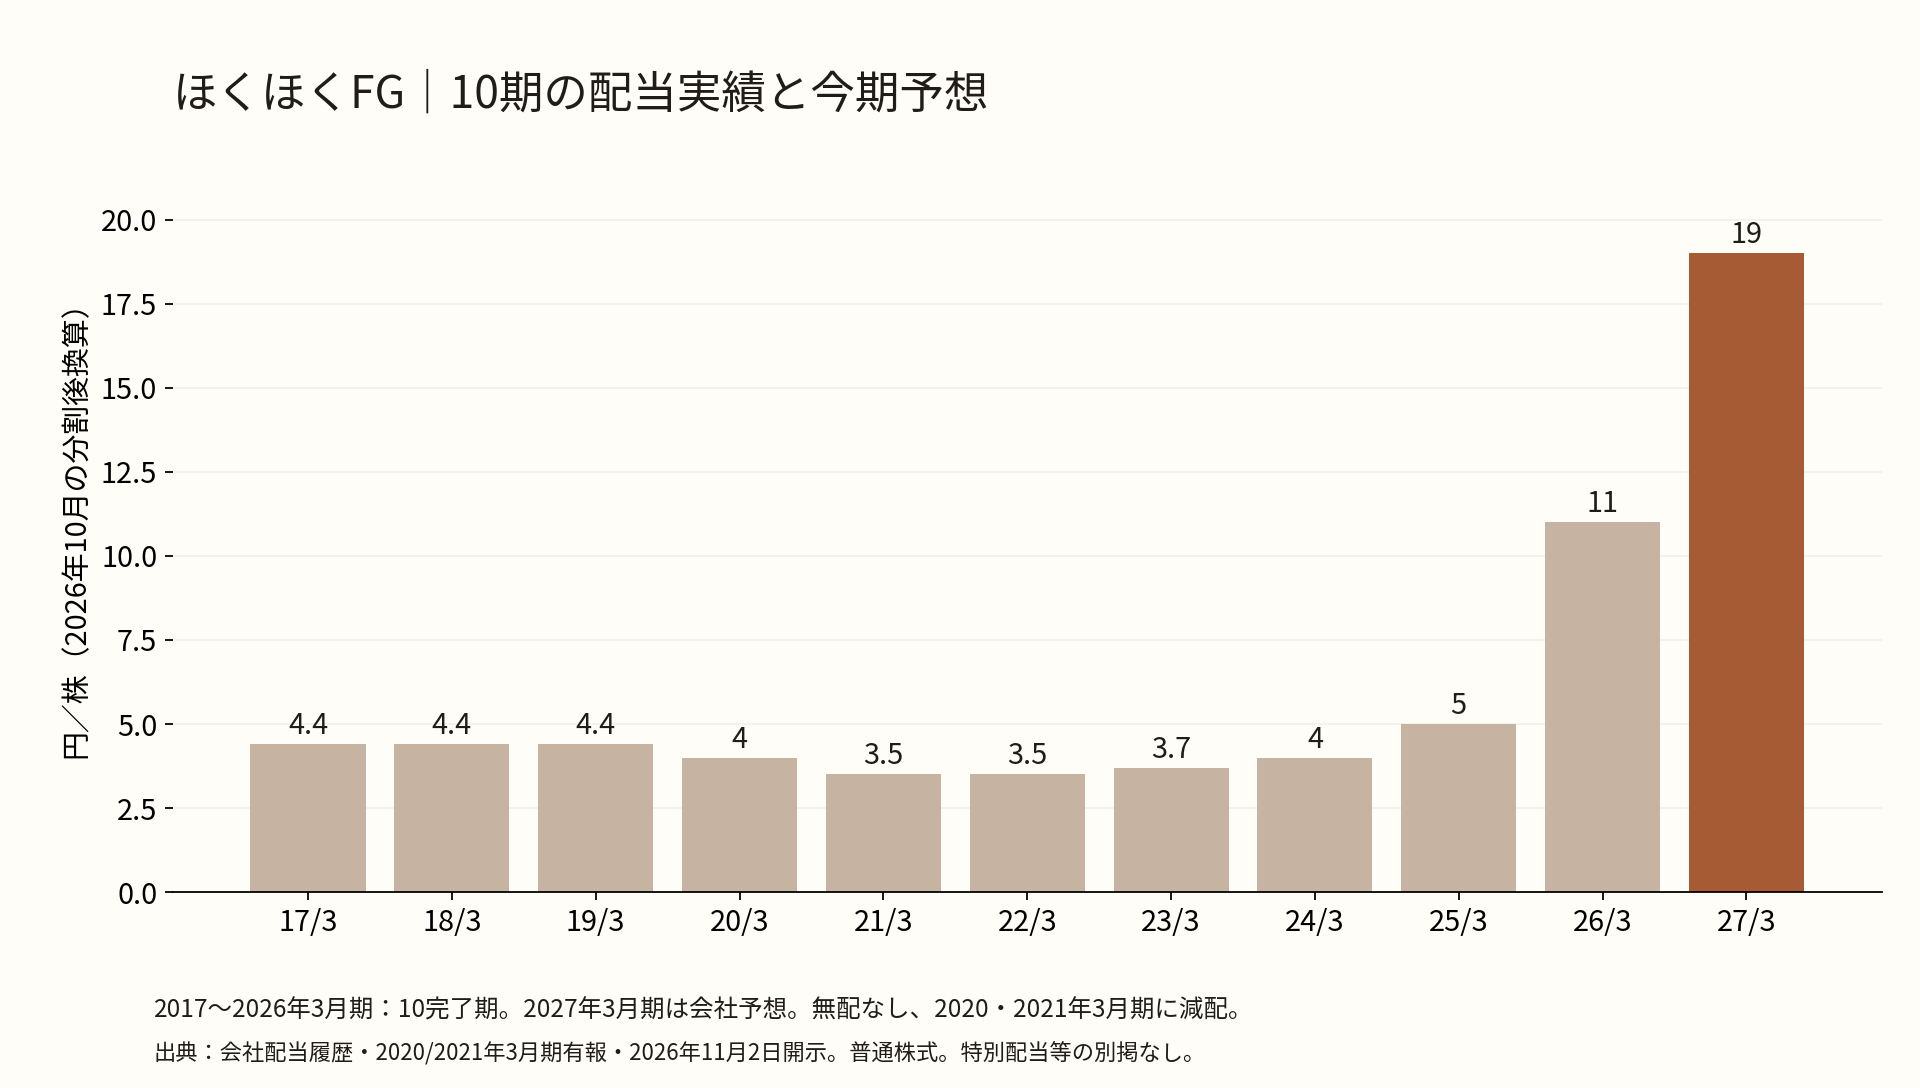
2020年3月期の有価証券報告書は、当期業績に加え、コロナ禍による経済悪化へ備えた内部留保を減配の理由に挙げています。2021年3月期も業績・見通しと経済悪化への備えを理由としています。当時は低金利による資金利益の減少や与信費用の負担があり、単なる記念配当の剥落ではありません。[7・8]
現在は資金利益が改善し、前期の年間配当は減配前の水準を超えています。総還元の強化方針も確認できるため、過去に2期減配したという理由だけで投資対象から除く評価はしません。一方、金利・信用コストへの感応度は残ります。[1・4・6]
配当の基本方針は安定配当と内部留保のバランスです。確認した配当方針・9月会社説明会では、累進配当やDOE目標の明示はありません。過去実績表にある純資産配当率は、DOEを一定にする政策の宣言とは別です。[4・6]
財務の評価は○とします。銀行業では営業CFの黒字だけで配当余力を判断せず、預金による調達と貸出、信用コスト、規制上の資本を確認します。6月末のFG連結自己資本比率は国内基準10.05%で、3月末9.79%から上昇しています。自己資本額は6,270.88億円、総所要自己資本額は2,495.50億円でした。貸出・運用による利益改善と合わせ、確認範囲で今回の購入を止める資本・調達負担は見当たりません。[1・2・9]
これは6月末の開示を用いた評価です。9月末の確定値は未確認で、債券の評価損や信用コストの拡大には注意します。財務○は減配しない保証ではありません。なお、短信表紙の総資産に対する自己資本比率4.4%と、上記の国内基準10.05%は定義が異なります。[2・9]
増配余地
年間配当19円を会社予想EPS62.83円で割ると、予想配当性向は30.2%です。利益の大半を配当へ回す水準ではありませんが、前期実績22.7%からは上がっています。低い性向を維持したままの増配というより、利益成長と還元配分の両方が増配を支える形です。[1・10]
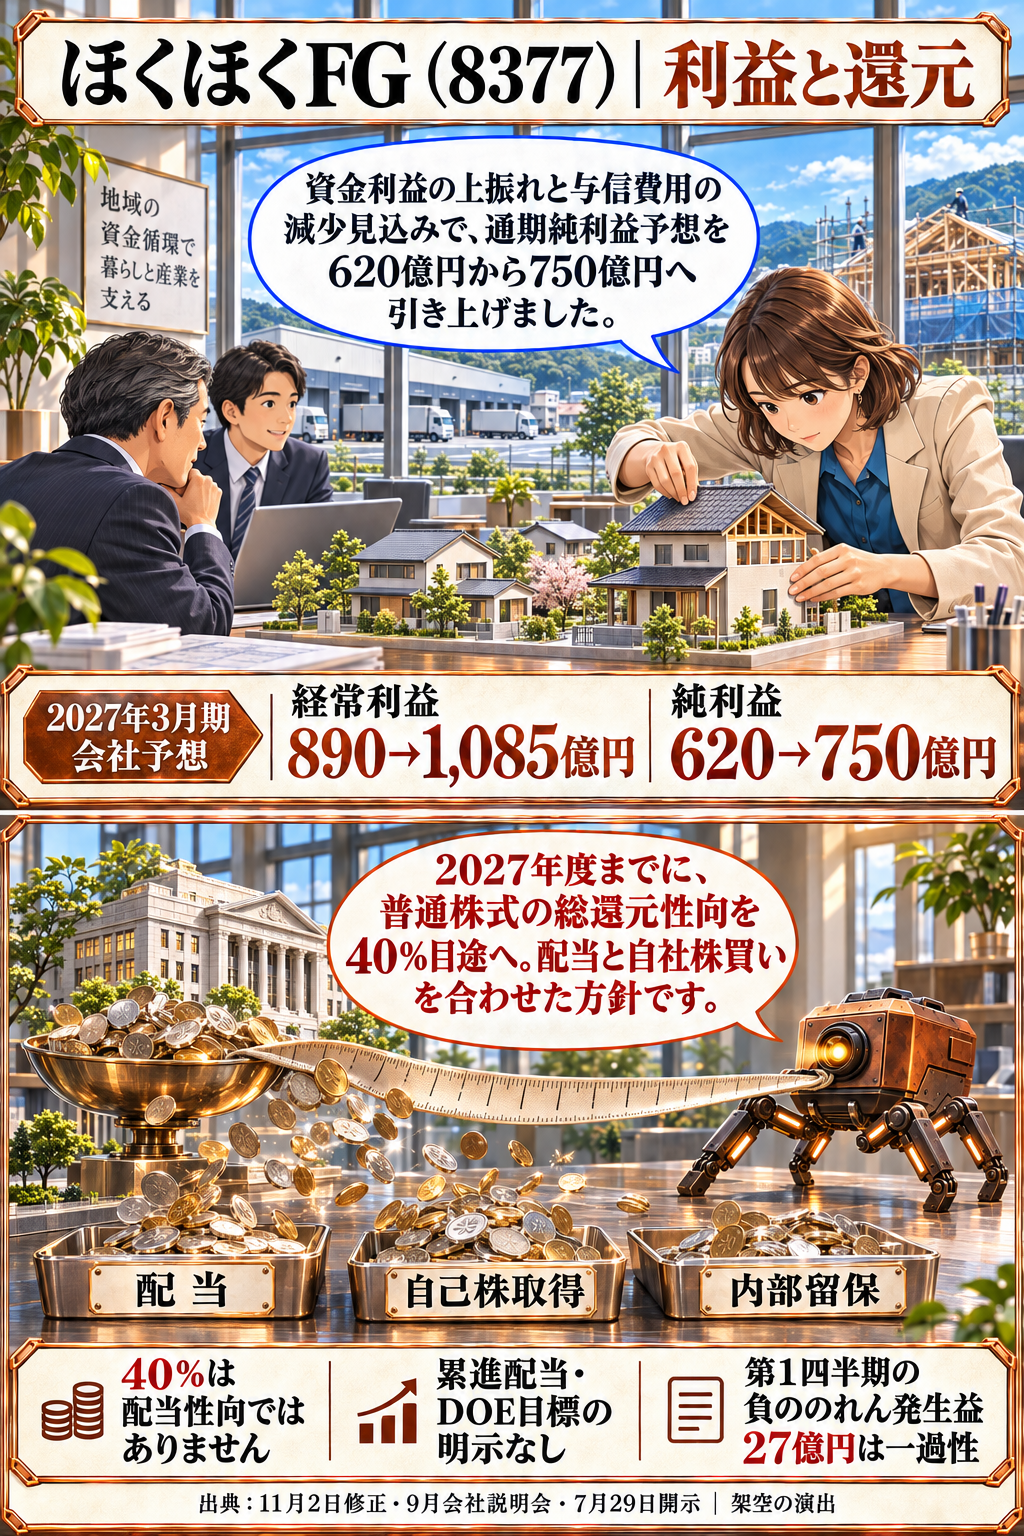
会社は2027年度までに普通株式総還元性向を40%目途へ引き上げる方針を示しています。これは配当と自己株取得を合わせた指標で、配当性向40%の目標ではありません。9月資料では当年度の総還元性向予想が既に45.3%と示されており、40%まで必ず上積みされるという読み方もできません。[4]
今後の増配を支えるのは、資金利益の成長が調達コストや信用コストの増加を上回ること、そして利益の伸びを配当へ配分する会社の判断です。還元強化の意思は確認できますが、その全額が配当に向かうとは限りません。
配当株としての投資評価
取得基準:直近終値(2026年11月2日・東証)。取得確認:2026-11-03 17:48 JST。出典:Yahoo!ファイナンスと楽天証券の直接取得ページ。終値・前日比・高安・出来高・時価総額を照合一致。11月3日は休場のため新しい通常取引値はありません。確定終値を使用し、場中配信の遅延分数は未確認です。
| 項目 | 確認値 |
|---|---|
| 銘柄/コード | ほくほくFG/8377 |
| 終値 | 731.9円 |
| 前日比 | −17.5円(−2.34%) |
| 当日高値/安値 | 740.1円/721.9円 |
| 出来高 | 4,188,000株 |
| 時価総額 | 8,761.25億円 |
| 52週高値/安値 | 確認できていません |
| 直近確定決算発表 | 2026年7月29日 |
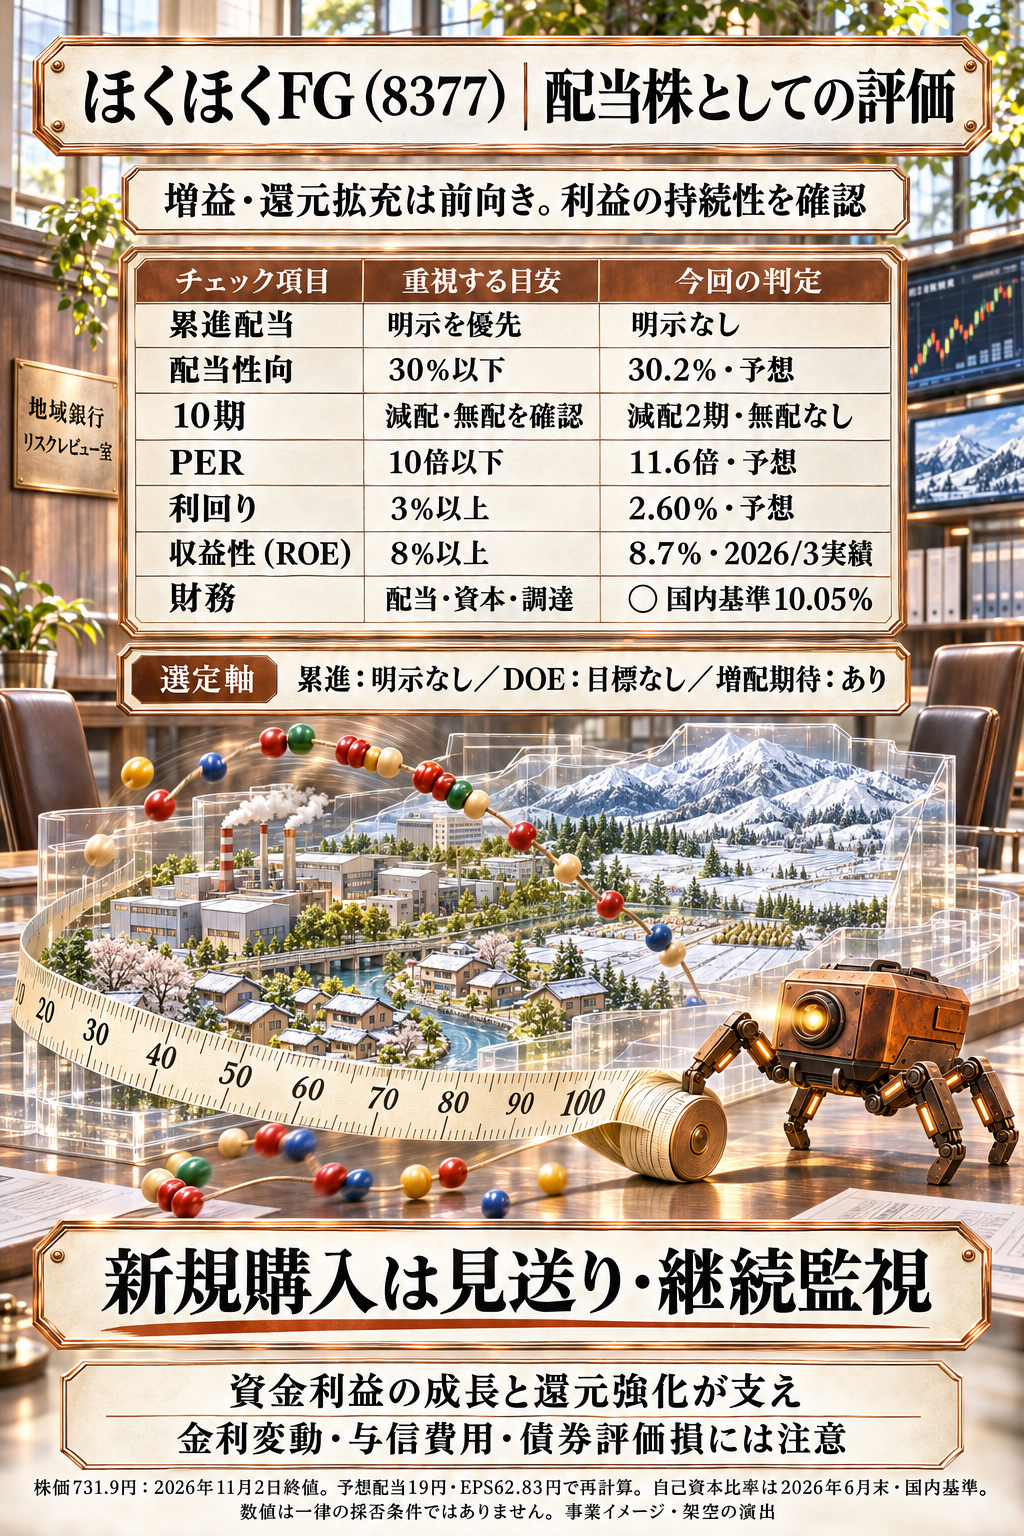
配当19円と会社予想EPS62.83円を使い直すと、予想利回りは2.60%、予想PERは11.6倍です。PBRは2026年3月末の会社公表BPSを分割後604.163円へ換算した参考計算で1.21倍です。いずれも税引前・手数料考慮前の単純計算です。[1・10・11]
| チェック項目 | 重視する目安 | 今回 |
|---|---|---|
| 累進配当 | 明示を優先 | 明示なし |
| 配当性向 | 30%以下 | 予想30.2% |
| 10期 | 減配・無配を確認 | 減配2期・無配なし |
| PER | 10倍以下 | 予想11.6倍 |
| 利回り | 3%以上 | 予想2.60% |
| 収益性(ROE) | 8%以上 | 2026/3実績8.7% |
| 財務 | 配当原資・資本・調達 | ○ 資本10.05%、利益改善 |
選定軸は累進:明示なし/DOE:目標なし/増配期待:ありです。4つの数値目安ではROEの1項目に該当しますが、項目数や30%との差0.2ポイントだけで採否を決めるものではありません。
現時点では、新規購入を見送り、継続監視とします。資金利益の改善、配当回復、還元方針の強化は評価できます。一方、金利環境と与信費用に左右される利益に対して、現在の11.6倍・利回り2.60%では、優先して買い増したいほどの割安さや配当収入の厚みまでは感じません。過去の減配履歴だけを理由とする見送りではありません。
見直す条件は、中間期の確定決算で本業利益の伸びと資本を確認できること、翌期以降も増益・増配が続く見通しが示されること、または株価調整で投資条件が改善することです。11月2日は15:15発表であり、終日の−2.34%全体をこの発表への反応とは断定しません。
出典
会社資料は2026年11月3日に確認。対象期は各箇所に記載しています。普通株式の配当を対象とし、優先株式と区別しています。
- 2026年11月2日 業績予想および配当予想の修正(全3頁)
- 2027年3月期 第1四半期決算短信・補足資料(表紙・財政状態・決算ハイライト)
- 2026年7月29日 負ののれん発生益
- 2026年9月 個人投資家向け会社説明会(株主還元19頁など)
- 2026年3月27日 中期経営計画の目標上方修正
- 会社配当方針・配当履歴(今期予想欄は11月2日開示を優先)
- 2020年3月期 有価証券報告書(配当政策38頁、業績分析)
- 2021年3月期 有価証券報告書(配当政策38頁)
- 2026年8月7日 第1四半期末の自己資本比率
- 2026年3月期 決算短信/6月15日訂正(規制資本の数値は訂正後および8月資料を使用)
- Yahoo!ファイナンス/楽天証券(株価照合)
関連記事:SBIホールディングスの増配と金融サービスの還元原資/大和工業の増配と米国形鋼事業の収益力
本記事は公開資料に基づく個人の調査・意見であり、特定銘柄の売買を推奨するものではありません。将来の業績・配当を保証するものではなく、投資判断はご自身でお願いいたします。


「ほくほくFG(8377)の増配と資金利益の成長」への1件のフィードバック