
マクニカHD(3132)は2026年11月2日、2027年3月期の年間配当予想を80円から90円へ引き上げました。通期の営業利益予想も520億円から675億円へ上方修正しています。半導体事業の回復がけん引する一方、売掛金と在庫が増え、中間期の営業キャッシュフローは赤字でした。[1・2]
マクニカは、半導体の販売に技術支援を組み合わせる技術商社です。サイバーセキュリティ製品や、自動運転などの新規事業も展開しています。増配の土台となる利益と、事業拡大に必要な現金を分けて確認します。
今回の増配
| 2027年3月期 | 従来予想 | 11月2日修正 |
|---|---|---|
| 中間配当 | 40円 | 45円(決定) |
| 期末配当 | 40円 | 45円(予想) |
| 年間配当 | 80円 | 90円(予想) |
年間では従来予想から10円、12.5%の増額修正です。前期の年間70円と比べると20円、28.6%の増配予想になります。今回の配当開示に記念・特別配当の記載はありません。中間配当の原資は利益剰余金です。[1]
中間配当の基準日は2026年9月30日、効力発生日は12月2日です。年間90円は今期全体の金額であり、これから購入しても、すでに過ぎた中間配当の権利は得られません。[1]
直近決算の振り返り
2026年4〜9月の中間期は、売上高8,312.93億円、前年同期比44.5%増。営業利益は335.18億円で91.5%増、純利益は222.78億円で102.1%増でした。本文の純利益は「親会社株主に帰属する中間・当期純利益」を指します。[2]
増益の中心は本業です。半導体事業ではAI関連の需要に加え、産業機器向けの回復や車載向けの在庫調整の進展が寄与しました。海外では商流移管による顧客・取扱いの拡大もあり、増収のすべてが既存顧客の需要増によるものではありません。一方、経常利益には、前年同期の為替差損25.42億円が今期は為替差益2.53億円に転じた効果も含まれます。支払利息は10.30億円から21.19億円へ増えています。[2・3]
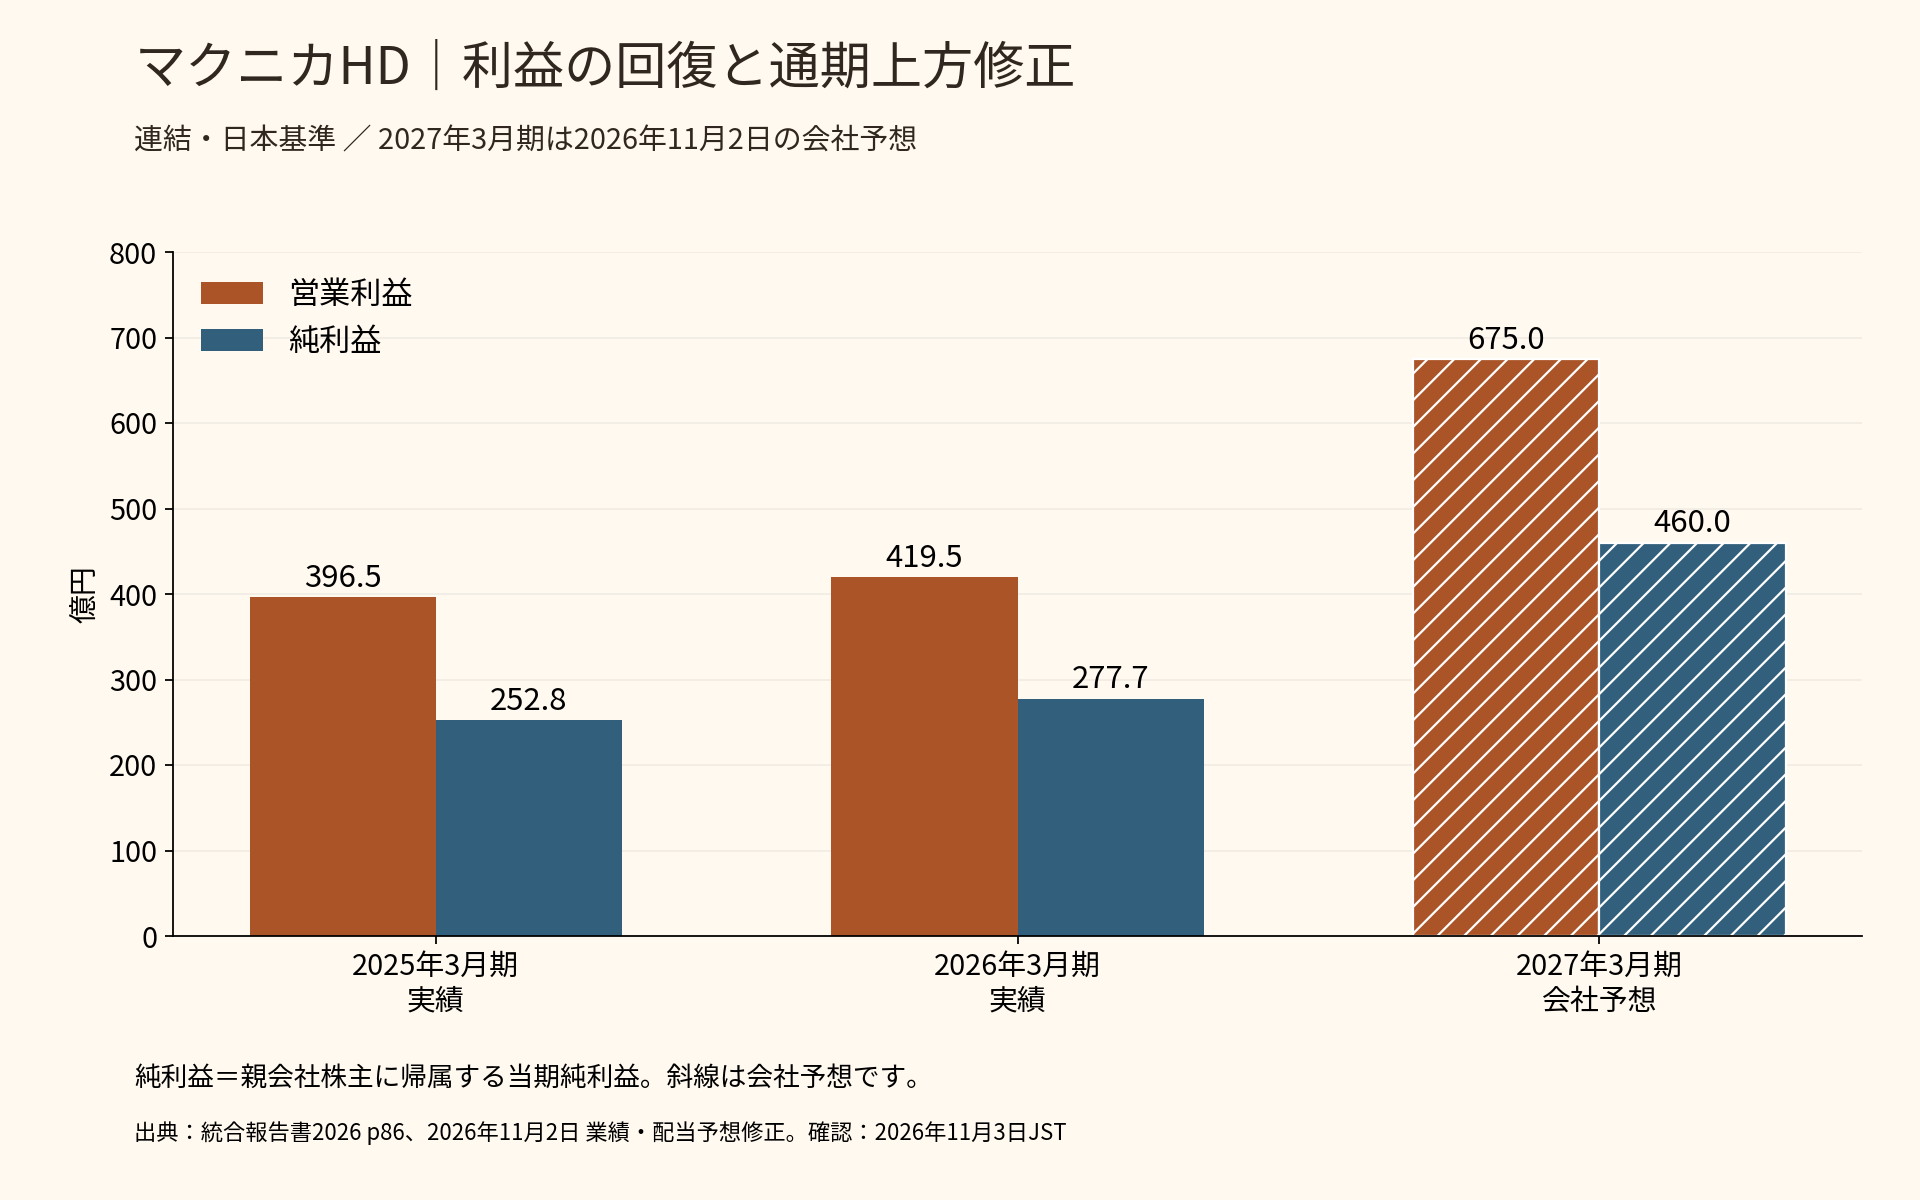
| 通期・億円 | 従来予想 | 修正予想 |
|---|---|---|
| 売上高 | 13,000 | 16,700 |
| 営業利益 | 520 | 675 |
| 純利益 | 320 | 460 |
修正後の通期営業利益は前期419.50億円に対して60.9%増、純利益は前期277.65億円に対して65.7%増の計画です。中間期の純利益は新予想の48.4%。下期に必要な純利益は単純差額で237.22億円となります。[1・2]
発表前の市場コンセンサスは未取得です。ここで比べているのは会社の従来予想と前期実績であり、市場予想を上回ったかどうかは判定していません。
事業と利益の源泉
半導体事業は、製品の販売に加え、顧客が部品を選び、回路を設計し、製品へ組み込む際の技術支援を担います。取扱製品への知識と顧客への支援が、単なる売買との違いです。中間期の売上高は7,213.39億円、営業利益は292.58億円でした。[2・3]
サイバーセキュリティ事業では、端末保護やクラウド環境の安全性を高める製品などを提供しています。中間期の営業利益は89.07億円で、前年同期77.59億円から増加しました。ただし、通期営業利益予想は201億円から190億円へ引き下げています。全社の上方修正を、すべての事業の上方修正と読み替えないようにします。[2・3]
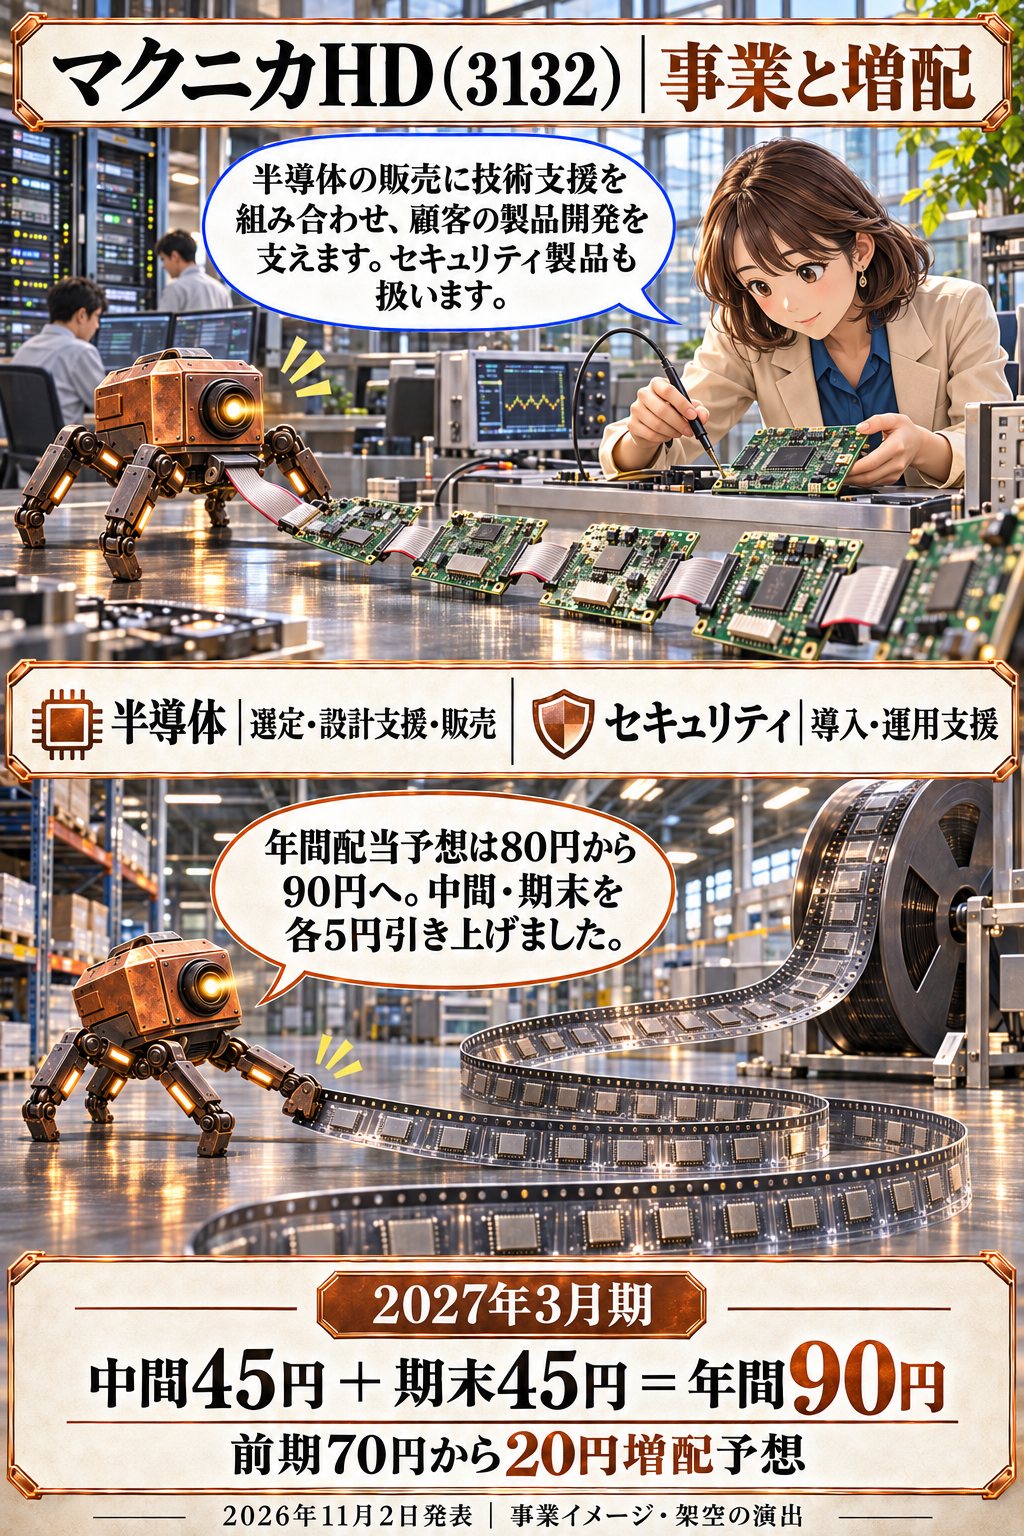
CPSソリューション事業は、デジタル技術を現実の設備や移動サービスなどへつなぐ事業です。自動運転EVバスの導入時期の遅れや、顧客の自動車開発プロジェクト中止などが響き、中間期は46.47億円の営業赤字でした。通期予想も56億円の赤字から80億円の赤字へ悪化しています。将来の成長分野ですが、現時点では半導体の利益で先行負担を支える構図です。[1〜3]
配当の安定性と増配余地
安定性を支える方針は、DOE5%を目安とする還元です。DOEは連結自己資本に対する配当の割合です。中期経営計画の2025〜2027年度には、総還元性向40〜50%を目指しています。統合報告書では3か年平均の目安として説明しています。自己資本の平均値など、詳細な算定方法は今回確認できた資料では確定できませんでした。[3〜5]
累進配当の明示は確認できませんでした。DOE5%も配当の下限や無減配の保証ではありません。会社は業績、財務、投資計画、経営環境を総合的に勘案するとしています。また、総還元性向には自己株式取得が含まれるため、40〜50%すべてを配当に回す方針ではありません。[4・5]
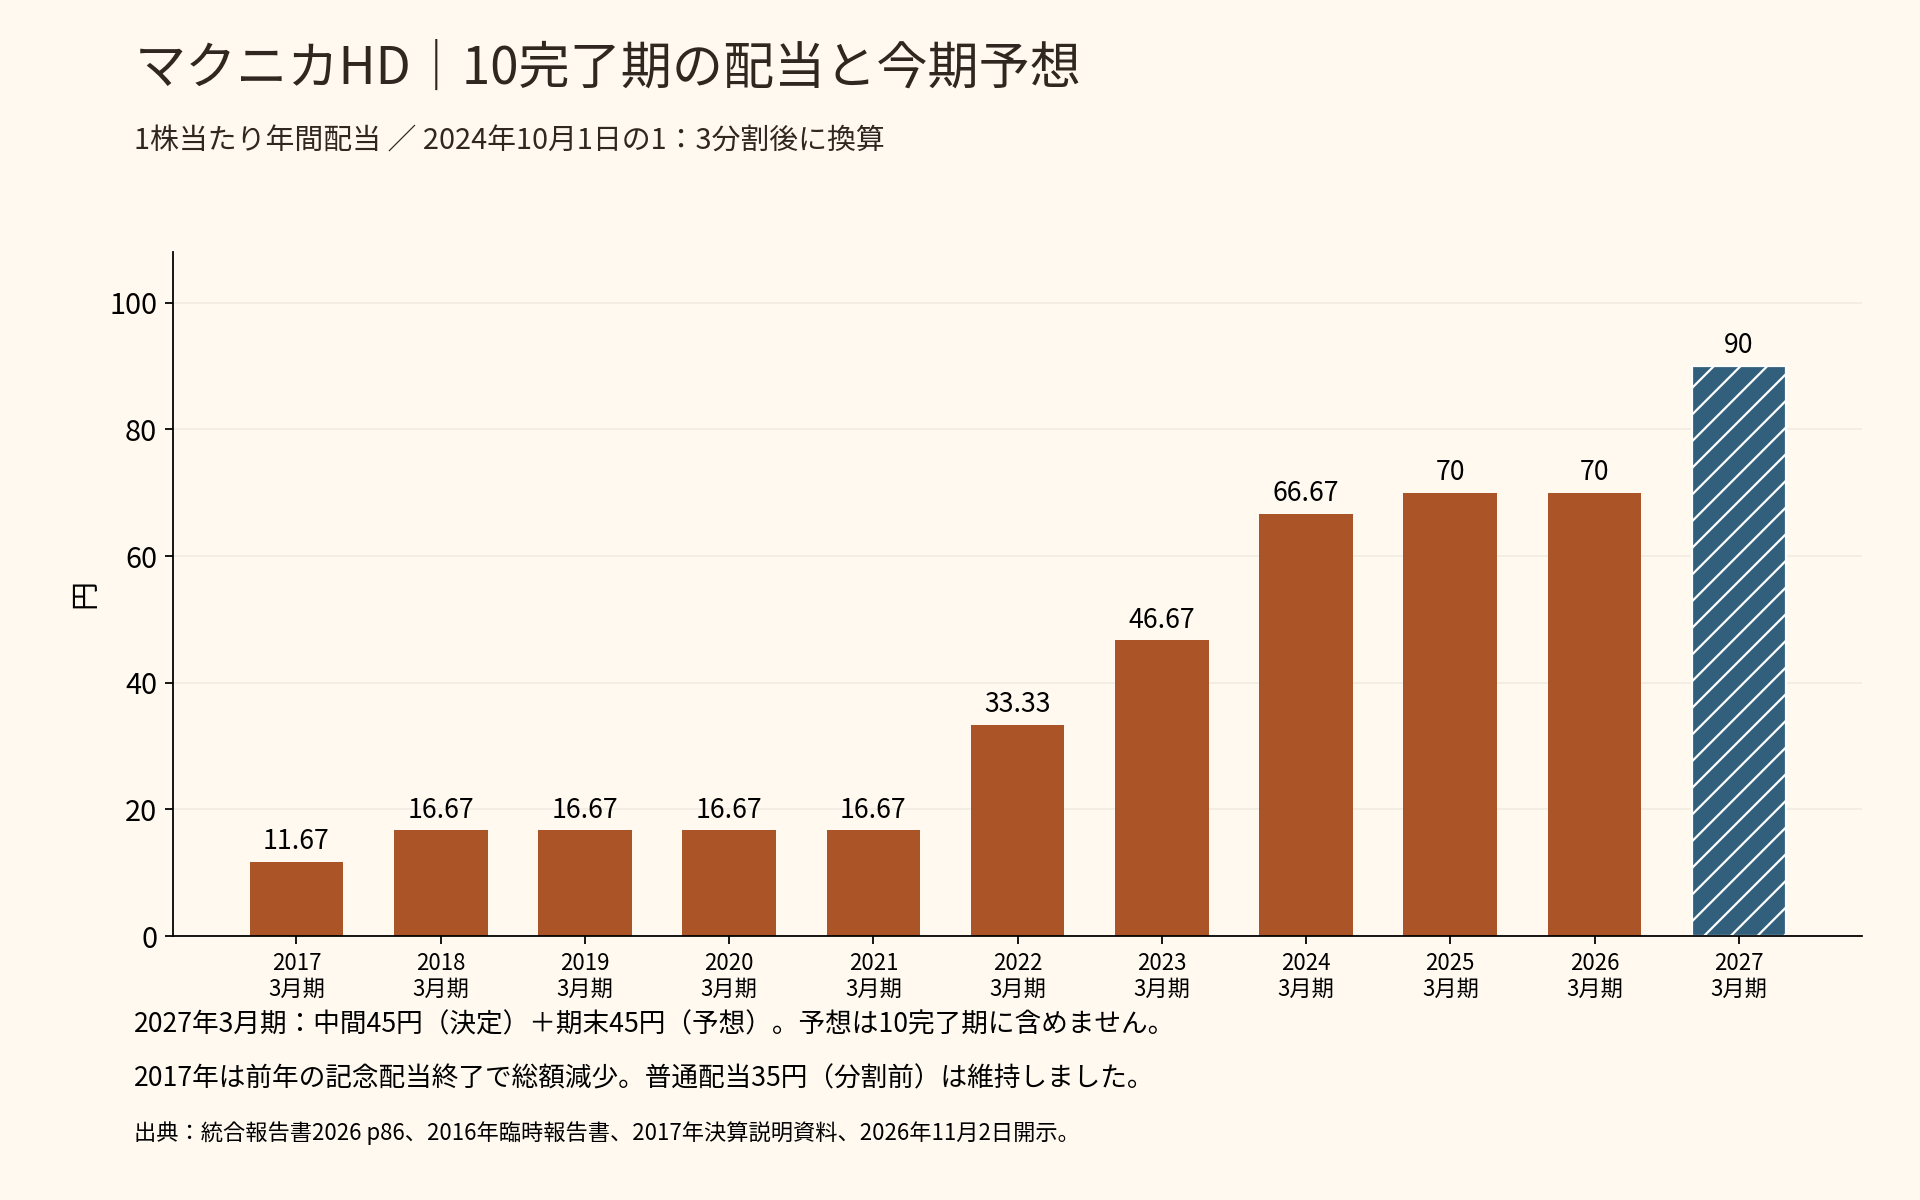
| 3月期 | 年間配当・円 | 区分 |
|---|---|---|
| 2017 | 11.67 | 実績 |
| 2018 | 16.67 | 実績 |
| 2019 | 16.67 | 実績 |
| 2020 | 16.67 | 実績 |
| 2021 | 16.67 | 実績 |
| 2022 | 33.33 | 実績 |
| 2023 | 46.67 | 実績 |
| 2024 | 66.67 | 実績 |
| 2025 | 70 | 実績 |
| 2026 | 70 | 実績 |
| 2027 | 90 | 会社予想 |
2017年3月期から2026年3月期までの10完了期に無配はありません。上表内では年間配当の減少もありません。ただし、最初の2017年3月期を前年と比べると、総額は40円から35円へ減っています。これは2016年3月期に含まれていた記念配当5円の終了によるもので、普通配当35円は維持されました。いずれも当時の分割前の金額です。10期の各年額と注記は、2021年・2026年3月期の有価証券報告書でも照合しています。[4・6・7・11・12]
2024年10月1日に1株を3株に分割しているため、表とグラフは現在の株式単位にそろえています。2025年3月期の中間105円は分割前、期末35円は分割後です。単純に140円と合計せず、105÷3+35=70円として比較します。記念配当の終了による総額減少を残したうえで、普通配当の安定性を評価します。[4・12]
増配余地は、利益だけでなく現金の回収にも左右されます。年間配当90円と会社予想EPS257.56円から計算した配当性向は34.9%です。利益に対して極端に高い配当ではありませんが、配当に回していない利益がそのまま手元現金になるわけではありません。[1]
中間期の営業キャッシュフローはマイナス325.69億円でした。キャッシュフロー計算書上、売上債権の増加が883.09億円、棚卸資産の増加が436.24億円の資金減少要因です。仕入債務の増加などによる資金増加では埋め切れませんでした。販売が伸びても、代金を回収する前に仕入れや在庫に現金を使うためです。[2]
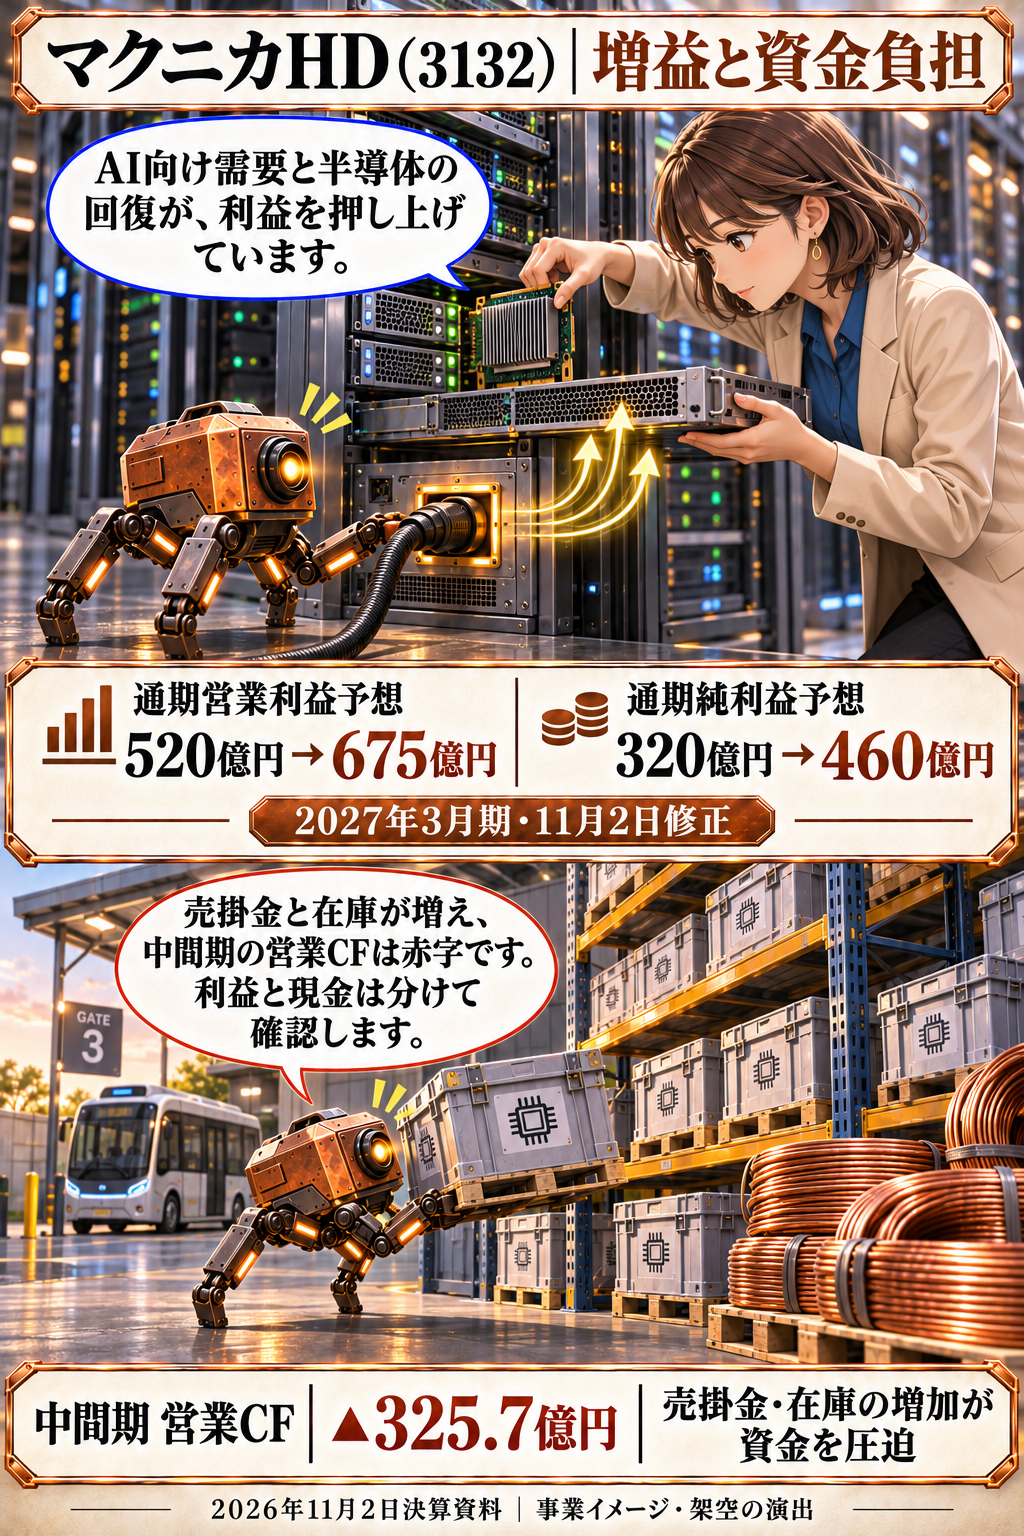
9月末の短期借入金は1,159.05億円で、3月末から401.19億円増えました。現金及び預金は532.06億円、自己資本は2,935.75億円です。自己資本比率は39.8%から34.9%へ低下しました。[2]
一方、直近3通期の営業キャッシュフローはプラスで、2026年3月期は187.74億円でした。今回の赤字だけで恒常的な資金不足や売掛金の回収不能とは判断できません。資本の厚みと過去の資金創出を評価しつつ、今後は売上の伸びが現金回収につながるかを確認します。[2・4]
11月2日には、上限50億円・160万株の自己株式取得も発表しました。取得期間は11月4日〜12月21日です。還元意思を示す材料ですが、発表時点では取得枠であり、実行済みの金額ではありません。[8]
中期・長期経営計画
中期経営計画は2025〜2027年度、2028年3月期までの3年間です。最終年度の売上高は1兆4,000億円、営業利益率は5.7%を掲げ、中長期でROE15%より上を目指しています。長期構想「Vision2030」へ向け、商材販売を軸とする事業から、サービス・ソリューションも提供する事業へ広げる方針です。[4]
今回の2027年3月期売上予想1兆6,700億円は、中計最終年度の売上目標を上回る規模です。ただし、営業利益675億円から計算した利益率は約4.0%で、5.7%には届きません。売上規模の拡大と、利益率の改善は別の課題です。[1・4]
3年間の成長投資は500〜800億円を想定し、M&Aを中心に半導体事業の海外展開やサービス領域を強化します。資金には運転資本と株主還元も必要です。新規事業の赤字縮小、既存事業の採算、投資後の現金回収が進めば、将来の増配を支える収益基盤が厚くなると考えます。[4]
配当株としての投資評価
今回の記事上の判断は、新規購入を見送り、業績と現金回収を継続確認です。DOEと配当実績、半導体の利益回復は評価します。ただし、現在の株価では当初の配当収入が控えめで、運転資金の負担も増しています。累進配当の明示がないことだけを見送り理由にはしていません。
取得基準:直近終値(2026年11月2日15:30、東証)。取得日時:2026年11月3日08:24 JST。出典:Yahoo!ファイナンス/株探で終値・前日比を照合。Yahooは株価リアルタイム表記、出来高は15分以上遅延の注記、株探は15分遅延表記ですが、使用値は取引終了後の終値です。以下のPER・利回りは最新会社予想を使った記事計算です。[1・9・10]
| 項目 | 数値・基準 |
|---|---|
| 銘柄・市場 | マクニカHD/3132/東証プライム |
| 終値 | 3,705円 |
| 前日比 | −152円(−3.94%) |
| 11月2日 高値/安値 | 3,997円/3,586円 |
| 出来高 | 5,381,500株 |
| 時価総額 | 約6,634.62億円 |
| 52週高値/安値 | 未確認(年初来高安とは区別) |
| 直近決算発表日 | 2026年11月2日 |
| 評価項目 | 優先目安 | 今回の確認 |
|---|---|---|
| 配当方針 | 累進・DOE・増配期待 | DOE5%目安。累進の明示なし |
| 配当性向 | 30%以下 | 34.9%(会社予想から計算) |
| 割安さ | PER10倍以下 | 14.4倍(会社予想EPS使用) |
| 利回り | 3%以上 | 2.43%(年間90円予想) |
| 収益性 | ROE8%以上 | 10.5%(2026年3月期実績) |
| 配当履歴 | 10完了期無配なし | ○。普通配当を維持・増額。記念配当終了の総額減少は別記 |
| 財務 | 資本・資金創出を総合評価 | ○。自己資本と通期CF実績を評価。ただし中間期CF赤字・借入増を継続確認 |
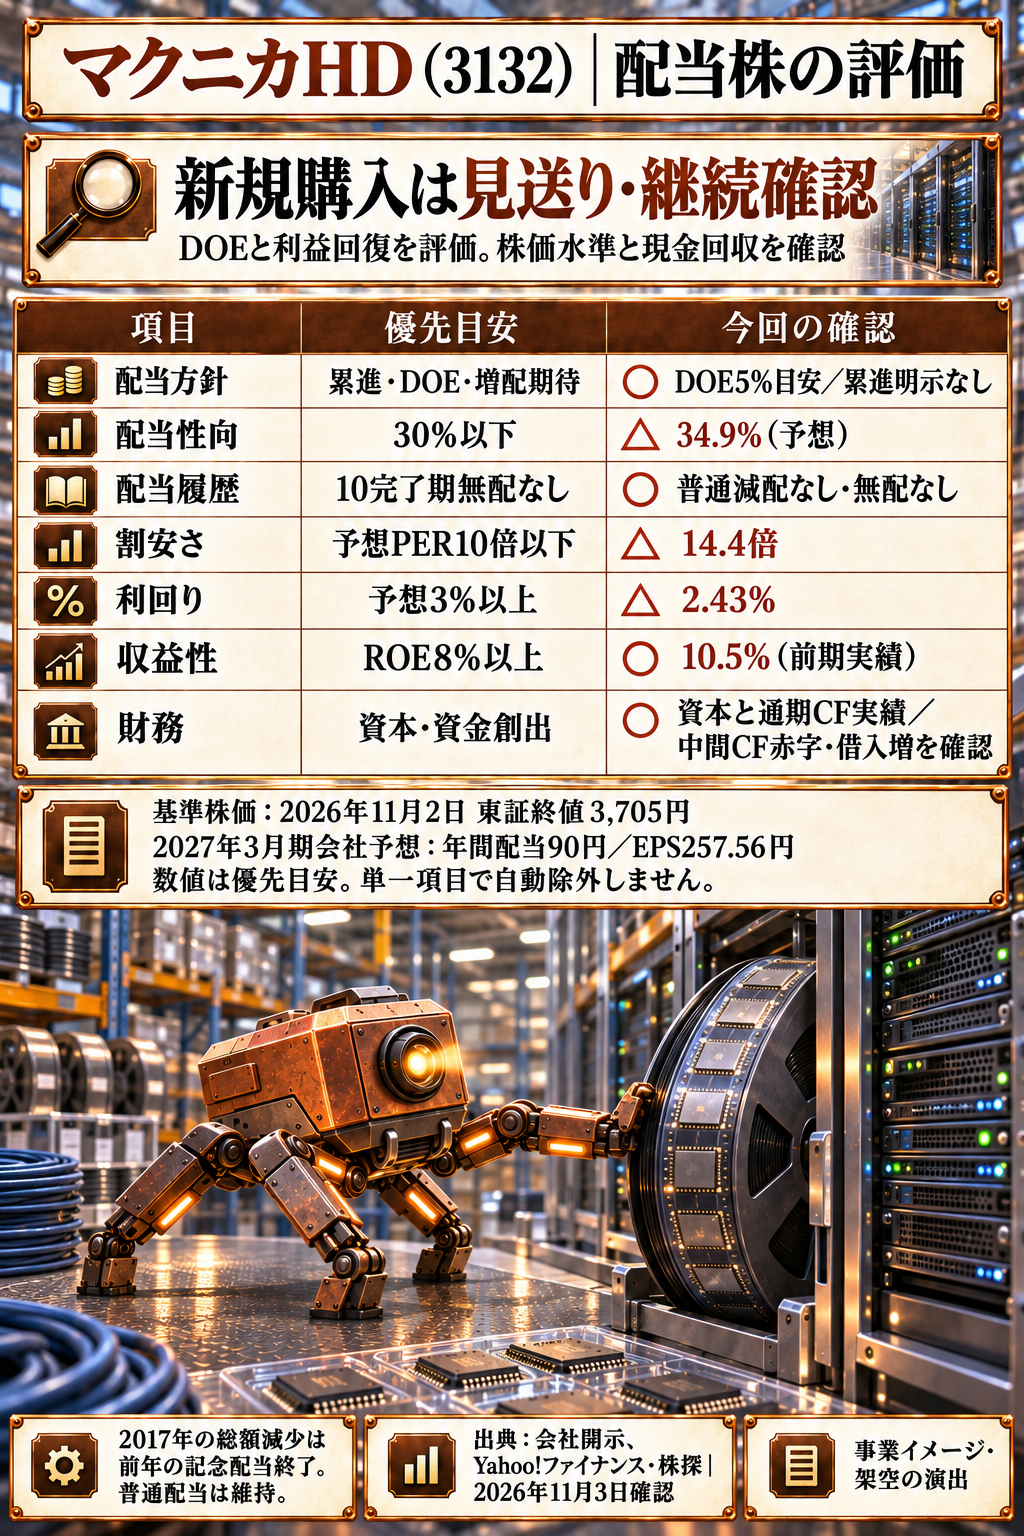
数値は優先する目安であり、一つ外れたら機械的に不採用とする条件ではありません。今回はROE、DOE、利益回復を評価しても、PER14.4倍・利回り2.43%の組み合わせで積極的に購入するほどの余裕は感じません。さらに、利益を現金へ戻す過程を確認したいと考えます。
次の決算では、半導体の利益率、売掛金・在庫と営業キャッシュフロー、CPS事業の赤字縮小を見ます。増配額だけでなく、その配当を無理なく続けられる資金の流れまで確認することが、今回の決算を読むポイントです。
出典・計算基準
記事・調査基準日:2026年11月3日JST。ニュースの初回公表:11月2日15:00 JST。財務数値は連結・日本基準です。会社の「FY2026/2026年度」は2027年3月期に相当します。PER=3,705÷257.56、利回り=90÷3,705、配当性向=90÷257.56。ROEは会社公表実績を使用しています。予想EPSには今回発表の自己株式取得の影響を織り込んでいません。
株価サイトに残る旧予想配当80円や旧予想ベースの指標は採用せず、11月2日開示の年間90円・EPS257.56円で計算しました。将来予想、配当決定額、過去実績を区別しています。
- 業績予想の修正および剰余金の配当(中間配当)ならびに配当予想の修正(2026年11月2日、p1–2)。
- 2027年3月期 第2四半期(中間期)決算短信(2026年11月2日、表紙・添付p2–12)。
- 2026年度 第2四半期決算説明会資料(2026年11月2日、業績概要・事業別説明・p37。会社開示PDFのYahoo配信)。
- 統合報告書2026(2026年9月15日開示、p25・27・86。会社開示PDFのYahoo配信)。
- 株主還元方針(会社公式。DOEの定義と適用期間)。
- 2016年6月29日 臨時報告書(p2、普通35円・記念5円)。
- 2017年3月期 決算説明会資料(2017年5月1日、株主還元の項)。
- 自己株式取得に係る事項の決定(2026年11月2日、取得枠・期間)。
- Yahoo!ファイナンス・3132(終値・取引情報)。
- 株探・3132(終値・前日比の照合)。
- 2021年3月期 有価証券報告書(p3、2017〜2021年3月期の1株当たり配当額・注記)。
- 2026年3月期 有価証券報告書(p3、2022〜2026年3月期の1株当たり配当額・分割注記)。
関連記事:住友商事(8053)の増配と利益成長。同じ増配でも、配当方針と投資・資金負担の組み合わせを比較できます。
本記事は公開情報の整理と筆者の考察であり、特定銘柄の売買を推奨するものではありません。会社予想・配当方針は将来の利益や配当を保証しません。イラストはAIで制作した事業イメージ・架空の演出で、実在する設備や事故を示すものではありません。


「マクニカHD(3132)の増配と利益回復」への1件のフィードバック