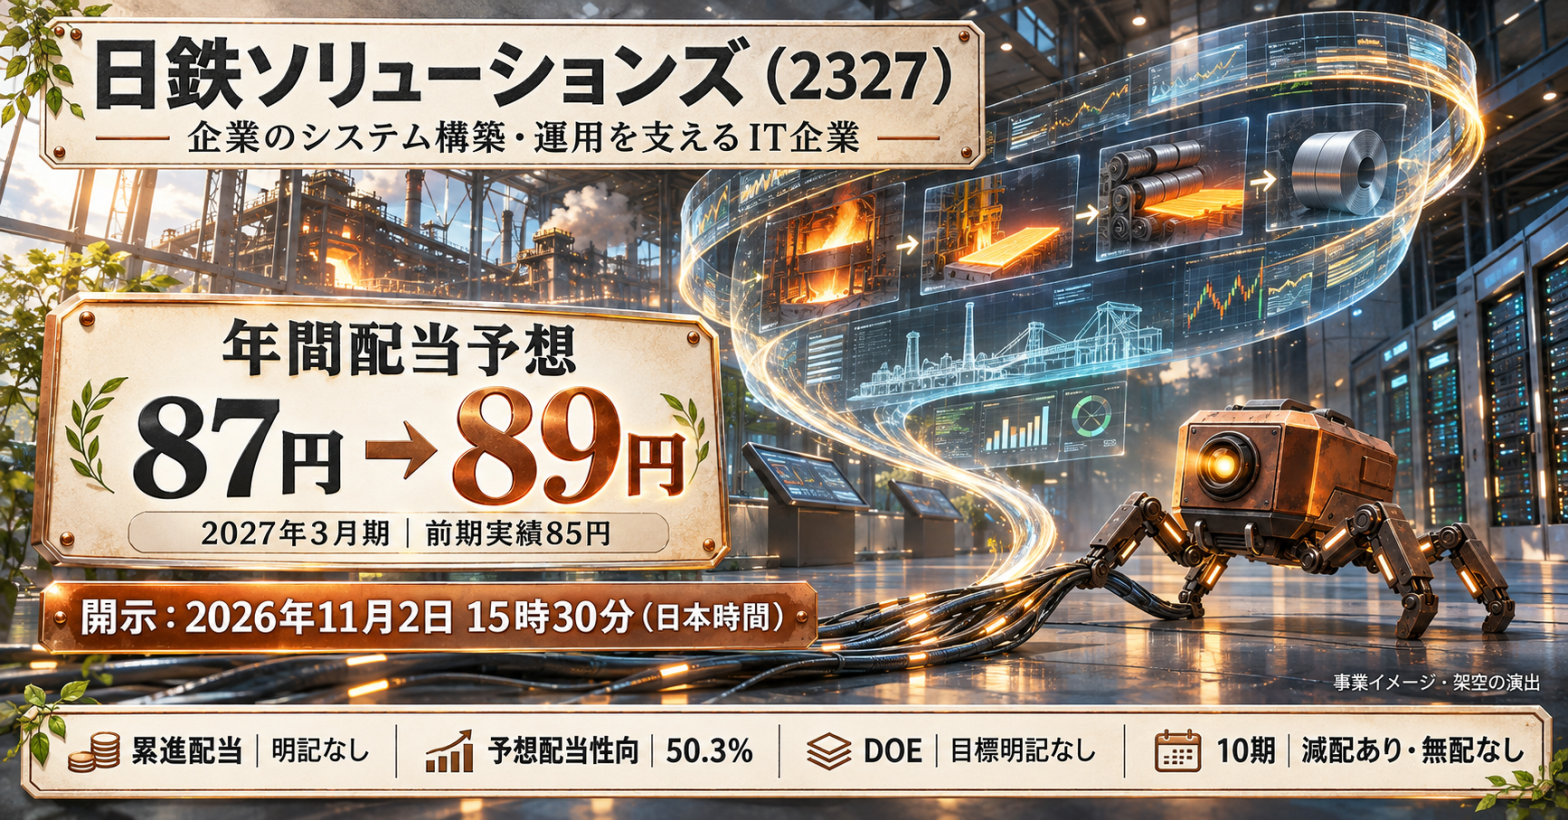
日鉄ソリューションズは11月2日、2027年3月期の年間配当予想を87円から89円へ引き上げました。前期実績85円に対しては4円、4.71%の増配予想です。上期の営業利益は前年同期比27.0%増。中期計画には「毎年着実な増配」という方針も示されています。[1・2・4]
製造業、金融、流通などの企業システムを開発し、運用まで支えるIT企業です。今回の注目点は、上期の好調さに加え、利益の伸びが今後の増配につながるかどうかです。一方、手元資金の多さだけで追加還元を期待するのは早計です。成長投資の計画と、親会社への資金預入も確認します。
今回の増配
発表:2026年11月2日15:30 JST。対象:2027年3月期。 前回予想は7月30日公表分です。[1・2]
| 配当 | 前回予想 | 今回 |
|---|---|---|
| 中間 | 43.5円 | 44.5円 |
| 期末 | 43.5円 | 44.5円予想 |
| 年間 | 87円 | 89円予想 |
前回予想からは年間2円、2.30%の増額です。今回の通知に記念・特別配当の区分はありません。前期との比較では、中間40円から44.5円へ増える一方、期末は45円から44.5円へ減る予想です。年間では増配、期末だけを比べると0.5円減額となります。[1・2]
配当の基本方針は、連結配当性向50%を目安とする利益還元です。今回の予想配当性向は50.3%。利益見通しなどを勘案して、配当額を引き上げています。[1・3]
直近決算の振り返り
2026年4~9月の上期は、売上収益・営業利益・親会社所有者帰属利益がいずれも上期として過去最高となりました。以下はIFRSの連結累計実績です。[2・4]
| 上期・億円 | 前年同期 | 今回実績 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 1,783.75 | 1,989.78 | +11.6% |
| 営業利益 | 182.72 | 232.09 | +27.0% |
| 親会社所有者帰属利益 | 120.07 | 148.57 | +23.7% |

上期の営業利益は、7月30日時点の会社見通し215億円を17.09億円上回りました。ただし、売上収益は会社見通し2,000億円を10.22億円下回っています。会社計画との比較では、売上の上振れではなく、費用が想定を下回ったことが利益の上振れを支えました。発表前の市場コンセンサスは未確認のため、市場予想を上回ったとは判断していません。[3・4]
前年同期比の増益には、高粗利案件の増加に加え、インフォコムの取得時期による比較差、前年の赤字案件の解消が含まれます。また、会社見通しとの差には、費用約10億円の下期へのずれもあります。すべてを継続的な利益率改善と捉えることはできません。[4・5頁]
通期の売上収益予想4,190億円は据え置き、営業利益予想を485億円から490億円へ、親会社所有者帰属利益予想を323億円から324億円へ引き上げました。営業利益は前期比10.8%増、純利益は5.1%増の見通しです。上期の27.0%増益に対して、通期利益予想の修正幅は小さい点を押さえておきたいところです。[2・3]
会社の半期別見通しでは、下期営業利益は約258億円で前年下期をわずかに下回ります。下期には管理システム刷新やAI関連などの費用も予定されています。上期の増益率をそのまま下期に当てはめず、投資を進めながら通期計画を達成できるかを見ます。[4・15~16頁]
事業と利益の源泉
日本製鉄のシステムを支えてきた経験を基盤に、製造業の生産・販売管理、金融機関の業務システム、流通・サービス分野のシステムなどを手掛けています。開発・構築だけでなく、コンサルティングやIT基盤、運用サービスも提供します。[4・5]
今回の上期は、ビジネスソリューションの売上収益が1,434.04億円、コンサルティング&デジタルサービスが555.74億円でした。日本製鉄向け売上収益は326.90億円で全体の約16.4%です。親会社向けは重要ですが、それ以外の顧客にも事業が広がっています。[3]
会社は、人員の稼働量を積み上げる仕事から、顧客に提供する価値や自社の技術・サービスを生かす収益モデルへの転換を進めています。「TAM型」は、次世代のシステム開発、独自の技術・サービスの再利用、複数企業向けの基盤提供という3つの収益モデルの呼び方です。成長の確認では、受注額だけでなく、こうした仕事の比率や採算が上がるかが重要になります。会社も、TAM型の比率上昇だけでは粗利率は上がらないとしており、契約価格や原価の改善を課題にしています。[4・21~22頁]
上期受注高は2,127.88億円、9月末受注残高は2,127.73億円でした。会社によると、下期売上見通しに対する受注残のカバー率は56%で、前年同期の54%から上昇しています。ただし、受注残のすべてが直ちに売上や利益になるわけではなく、納期と採算の管理が必要です。[3・4]
配当の安定性と増配余地
連結配当性向50%という目安に加え、中期計画の財務方針には、2024年度配当金額を基準に「毎年着実な増配」とあります。「累進配当」という語は使っていませんが、増配を続ける意思を示す方針として評価します。DOEの目標は、今回確認した還元方針に明示されていません。[1・5・35~36頁]
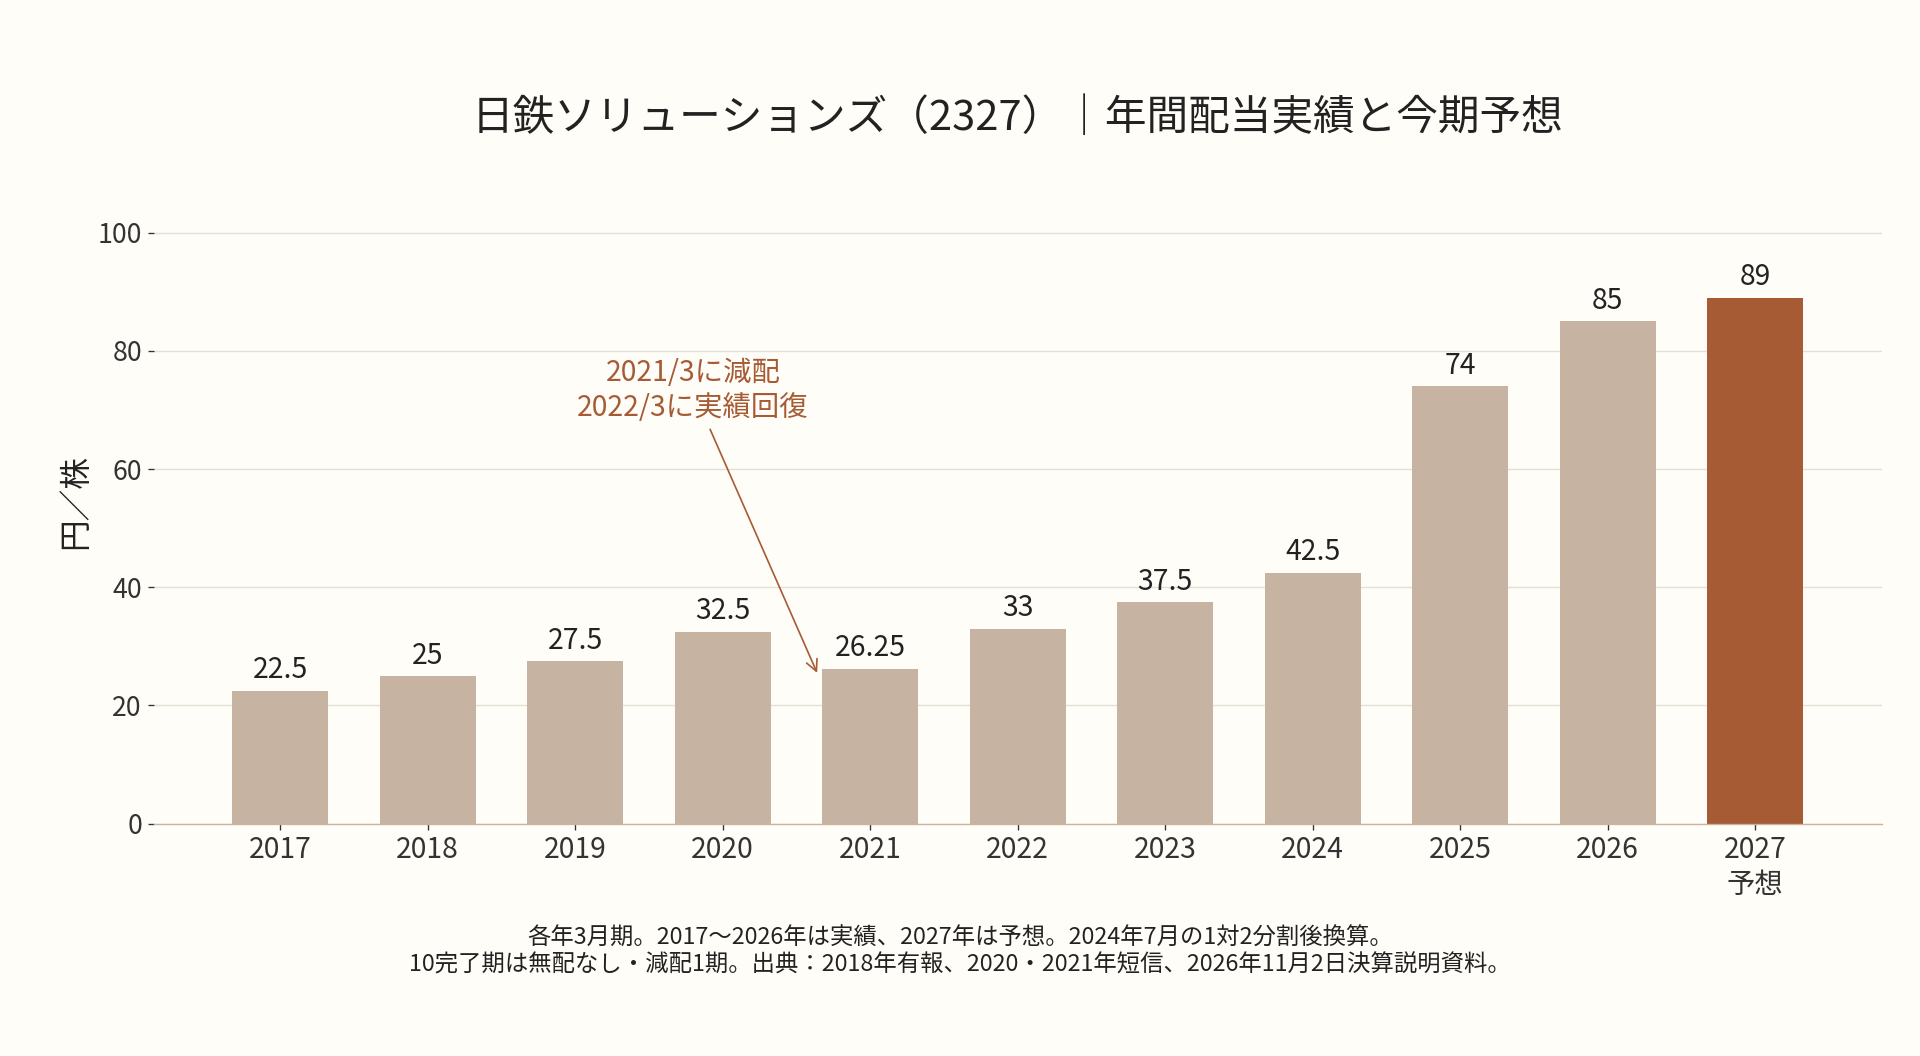
過去10完了期、2017~2026年3月期には無配はなく、年間配当の減配は2021年3月期の1期です。2024年7月の1対2分割後にそろえると、2020年3月期32.5円から2021年3月期26.25円へ減り、2022年3月期の実績33円で減配前を上回りました。期末配当だけの増減と、年間配当の減配履歴は分けています。[4・6・7・8]
当時の決算資料では、コロナ禍で顧客のシステム投資が抑制され、2021年3月期の売上高は8.3%減、営業利益は13.5%減となりました。配当は当時の連結配当性向30%目安に沿った利益連動で、年間65円から52.5円へ減額されています。減収には大型案件の反動も含まれており、コロナだけを唯一の原因とはしていません。[7]
その後、配当は実績で減配前の水準を回復し、配当性向の目安は50%へ引き上げられました。現在は中計で毎年の増配方針も示しています。原因、実績回復、政策改善を確認できるため、過去の減配1期だけを理由に購入対象外とはしません。 ただし、利益悪化時にも必ず配当を維持する保証ではありません。[4・5・7]
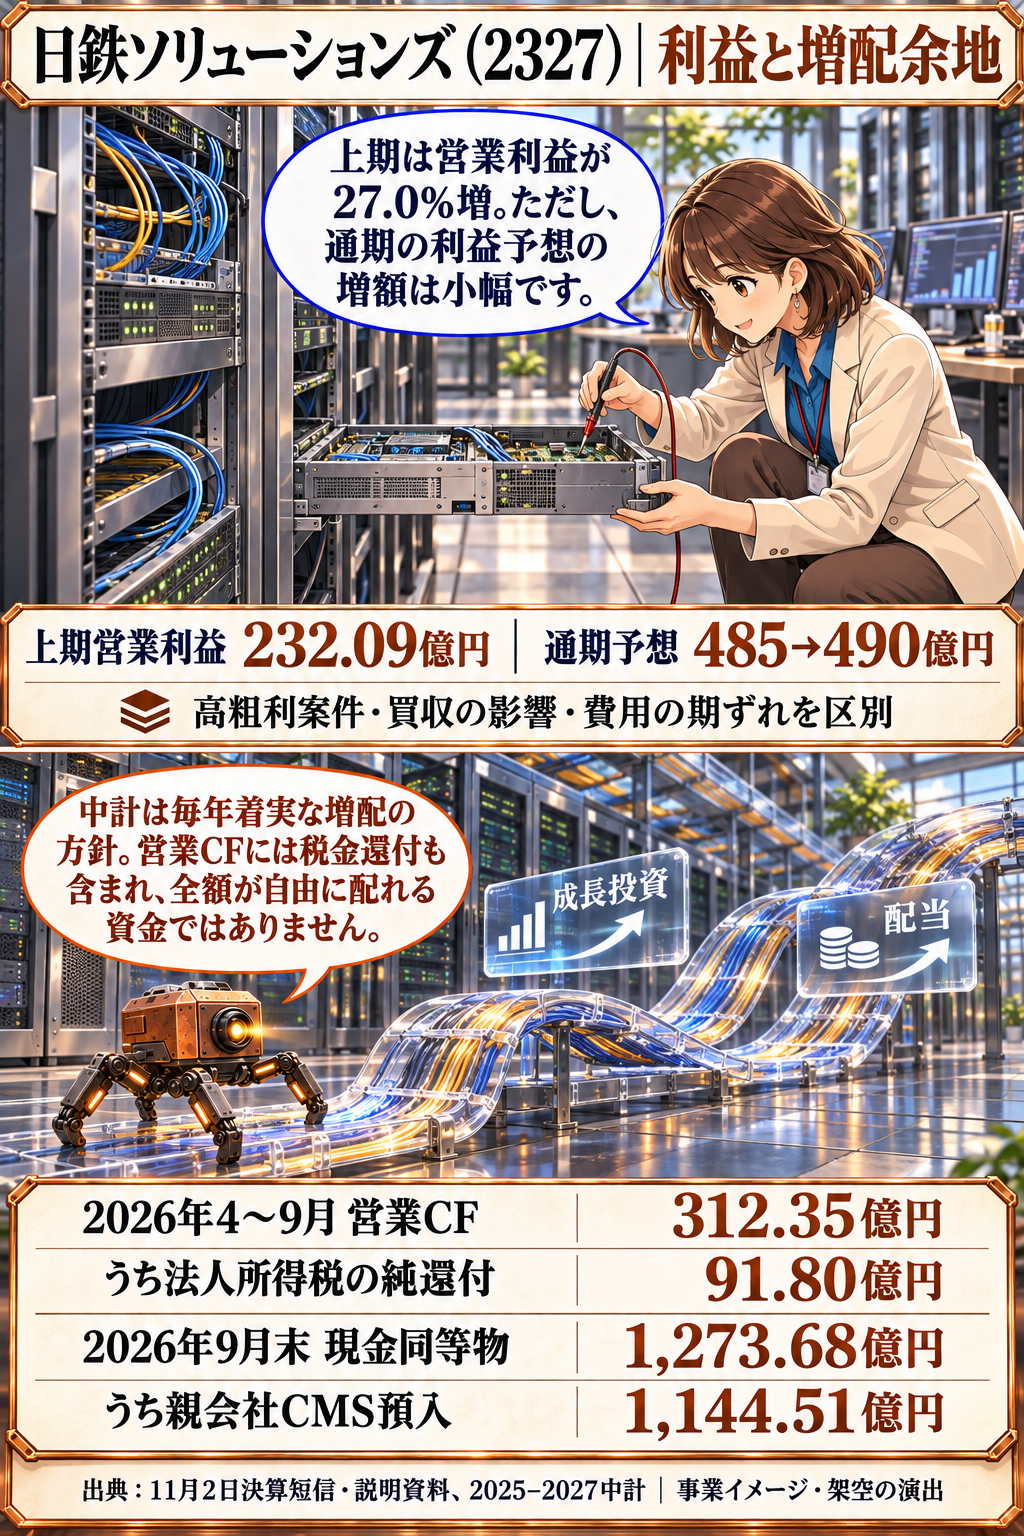
資金面では、上期の営業CFは312.35億円、投資CFはマイナス0.50億円です。営業CFには法人所得税の純還付91.80億円が含まれます。前年同期の営業CFはマイナス122.99億円でしたが、前年は多額の税金支払いや和解金支払いもあり、単純に本業の資金創出力が435億円改善したとは言えません。[2・4]
投資CFがほぼゼロなのも、投資がなかったという意味ではありません。有形固定資産・無形資産の取得に43.91億円を支出する一方、その他金融資産の売却・償還収入52.19億円などがありました。[2・添付11頁]
9月末の現金及び現金同等物は1,273.68億円。そのうち1,144.51億円、約89.9%は日本製鉄のキャッシュマネジメントシステムへの預入です。銀行預金が分散している状態とは資金の置き方が異なります。親会社への集中と、M&Aなどの予定支出を含めて見る必要があります。[2・添付3~4頁]
今回の財務評価は○とします。親会社所有者帰属持分比率65.9%と手元資金を確認でき、直近上期の営業CFもプラスです。ただし、税還付による押上げ、前年通期の営業CFマイナス、親会社CMSへの集中、今後の投資負担は監視点です。[2・3]
増配の余地は、配当性向をさらに大きく引き上げるよりも、利益成長に沿って配当額を増やす形が中心と考えます。現在の予想配当性向はすでに50%程度です。中計の利益目標に近づけば増配を支えますが、投資負担や不採算案件で利益が伸びなければ、その余地も小さくなります。これは公開方針と計画に基づく筆者の評価です。
中期・長期経営計画
2025~2027年度の中期経営計画では、2027年度、すなわち2028年3月期に売上収益4,500億円、営業利益600億円、営業利益率13%、ROE13%程度を目指しています。今回の2027年3月期予想とは1期異なります。[4・18頁]
| 指標 | 2026年3月期実績 | 2027年3月期予想 | 2028年3月期目標 |
|---|---|---|---|
| 売上収益 | 3,813.40億円 | 4,190億円 | 4,500億円 |
| 営業利益 | 442.42億円 | 490億円 | 600億円 |
| 営業利益率 | 11.6% | 約11.7% | 13% |
| ROE | 11.4% | 11%程度・会社見込み | 13%程度 |
2027年3月期の営業利益予想490億円から最終年度の600億円へは、さらに約22.4%の増益が必要です。会社も最新説明資料で営業利益・ROEの達成には加速が必要としています。売上規模の拡大だけでなく、利益率を上げる仕事への転換が課題です。[4・18~19頁]
3年間のM&A投資は1,500億円規模、M&Aを除く成長投資は売上収益比5%程度を想定しています。長期のNSSOL2030ビジョンでは営業利益1,000億円、ROE15%程度を掲げていますが、これは将来目標です。買収後の収益化、技術・人材投資の効果を確かめる必要があります。[4・5]
配当株としての投資評価
増配方針と利益成長は評価しますが、今回の新規購入は見送り・継続監視です。 理由は価格面です。11月2日終値と修正後の会社予想で計算したPERは約23.1倍で、本企画の一次条件「15倍未満」を超えています。
取得基準:直近営業日2026年11月2日15:30 JSTの終値。取得日時:2026-11-03 18:55 JST。出典:Yahoo!ファイナンス、株探。遅延:Yahooはリアルタイム表示、株探は15分遅延です。今回は休場日の確認で、同じ取引日・終値・前日比を照合しました。会社予想の配当・EPS・9月末BPSは一次資料から取り、指標を再計算しています。[2・9・10]
| 銘柄名 | コード | 終値 | 前日比 | 当日高値・安値 | 出来高 | 時価総額 | 52週高値・安値 | 直近決算日 |
|---|---|---|---|---|---|---|---|---|
| 日鉄ソリューションズ | 2327 | 4,097円 | −39円(−0.94%) | 4,169円・4,051円 | 293,900株 | 約7,497.59億円 | 未確認 | 2026年11月2日 |
| チェック項目 | 重視する目安・条件 | 今回の判定 |
|---|---|---|
| 配当方針 | 累進・同等方針を優先 | 毎年着実な増配方針。累進の語はなし |
| 配当性向 | 30%以下を重視 | 50.3%・2027年3月期予想 |
| 10期 | 無配なし、減配は原因・改善・回復を確認 | ○・例外条件確認。履歴は減配1期、無配なし |
| PER | 10倍以下を重視、一次は15倍未満 | 23.1倍・会社予想EPS177.06円使用 |
| 利回り | 3%以上を重視 | 2.17%・年間89円予想 |
| 収益性(ROE) | 8%以上を重視 | 11.4%・2026年3月期実績 |
| PBR・参考 | 足切りなし | 2.62倍・2026年9月末BPS1,562.83円使用 |
| 財務 | 資金・投資負担を確認 | ○。税還付・CMS集中・M&A負担を監視 |
選定軸は、累進配当の語は明示なし・毎年増配の方針あり、DOE目標なし、増配期待ありとします。
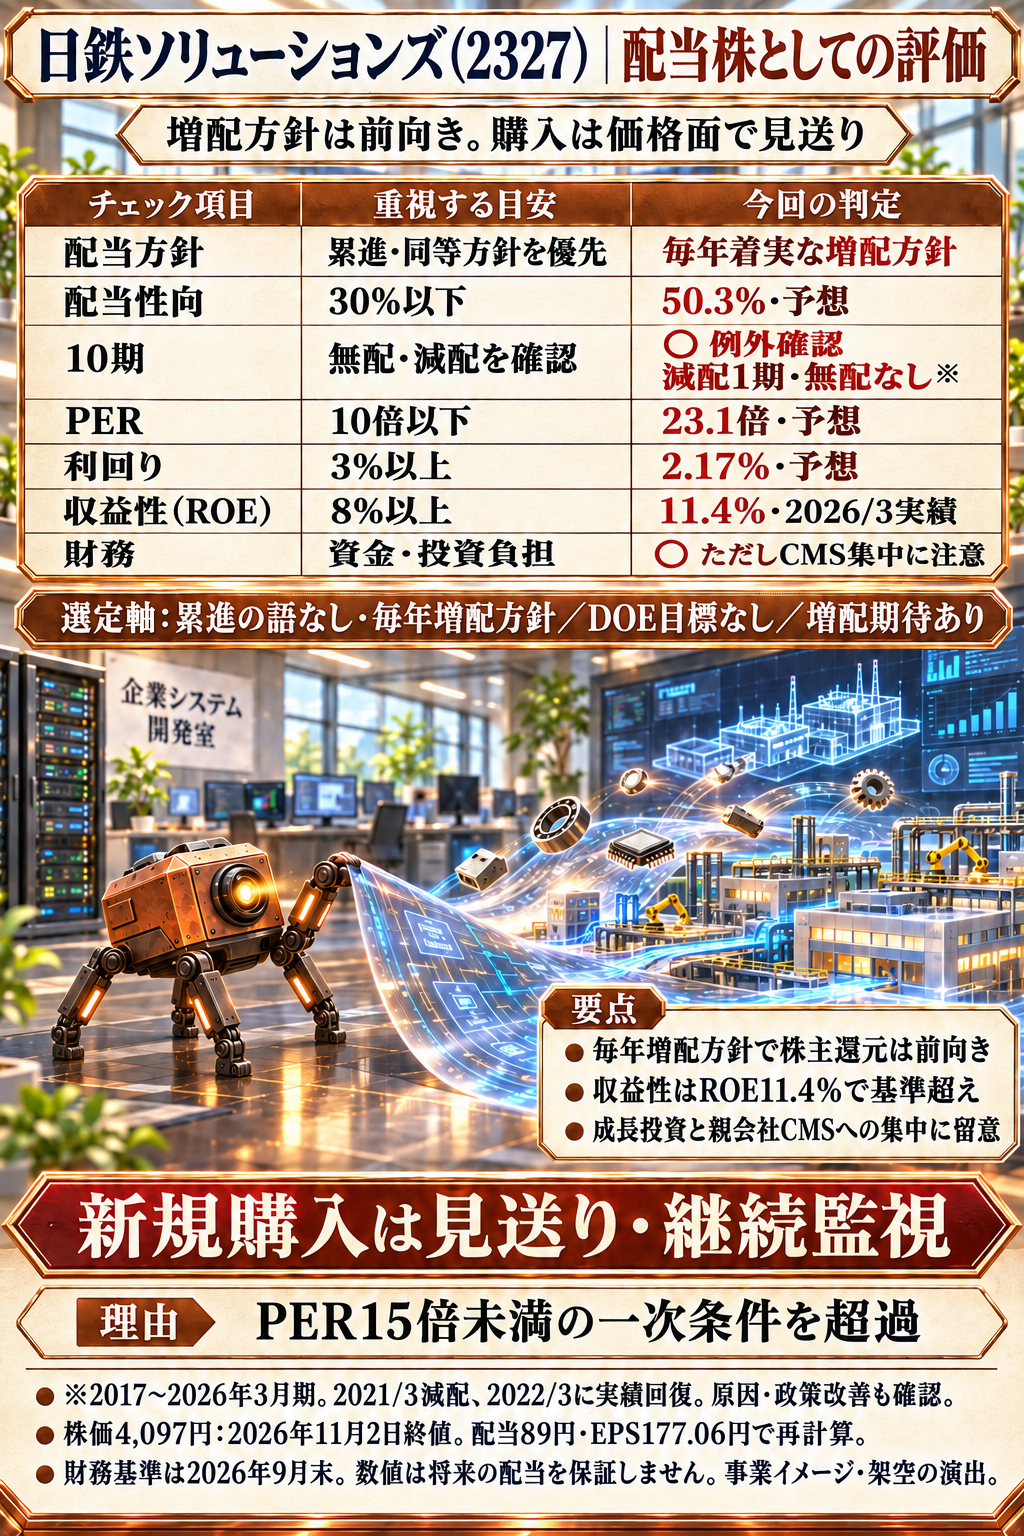
見直しのきっかけは、利益予想の成長に対して株価の割高さが縮まること、下期の投資費用を吸収しながら利益計画を達成することです。現在の予想EPS177.06円を固定した場合、PER15倍に相当する株価は2,655.9円、配当89円で利回り3%に相当する株価は約2,966.7円です。どちらも条件を逆算した参考値で、目標株価や買い注文の指定ではありません。
出典
- 配当予想の修正に関するお知らせ(2026年11月2日、1頁)
- 2027年3月期 第2四半期(中間期)決算短信(2026年11月2日、表紙・添付2~5・11頁)
- 2027年3月期 第2四半期 Appendix(2026年11月2日、3~6頁)
- 2026年度 第2四半期 決算実績ならびに2025–2027中期経営計画の進捗・スクリプト付(2026年11月2日、4~5・10~22頁)
- 2025–2027中期経営計画・スクリプト付(2025年2月28日、4・14~15・35~36頁。目標は最新説明資料も参照)
- 2018年3月期 有価証券報告書(主要経営指標、配当政策33頁)
- 2021年3月期 決算短信(2021年4月28日、表紙・添付2・5頁)
- 2020年3月期 決算短信(2020年4月28日、表紙・配当政策)
- Yahoo!ファイナンス:日鉄ソリューションズ(株価。旧配当予想87円などの更新前表示は採用せず、会社開示で補正)
- 株探:日鉄ソリューションズ(同一取引日の終値・前日比・高安・出来高照合)
関連記事:マクニカHDの増配と利益回復/ほくほくFGの増配と資金利益の成長
本記事は公開資料に基づく個人の調査・意見であり、特定銘柄の売買を推奨するものではありません。将来の業績・配当を保証するものではなく、投資判断はご自身でお願いいたします。

