この連載「清原式小型割安スクリーニング」では、利益に対して株価が安く、資産の裏付けがあり、経営者が成長に取り組んでいる小型株を探します。手掛かりにするのは、清原達郎氏の考え方です。
進め方は二段階です。まず5つの数値条件で候補を絞り、次に決算書やIR資料で中身を調べます。条件に当てはまった理由と、まだ分からないことを、一社ずつ整理していきます。
選別の全体像
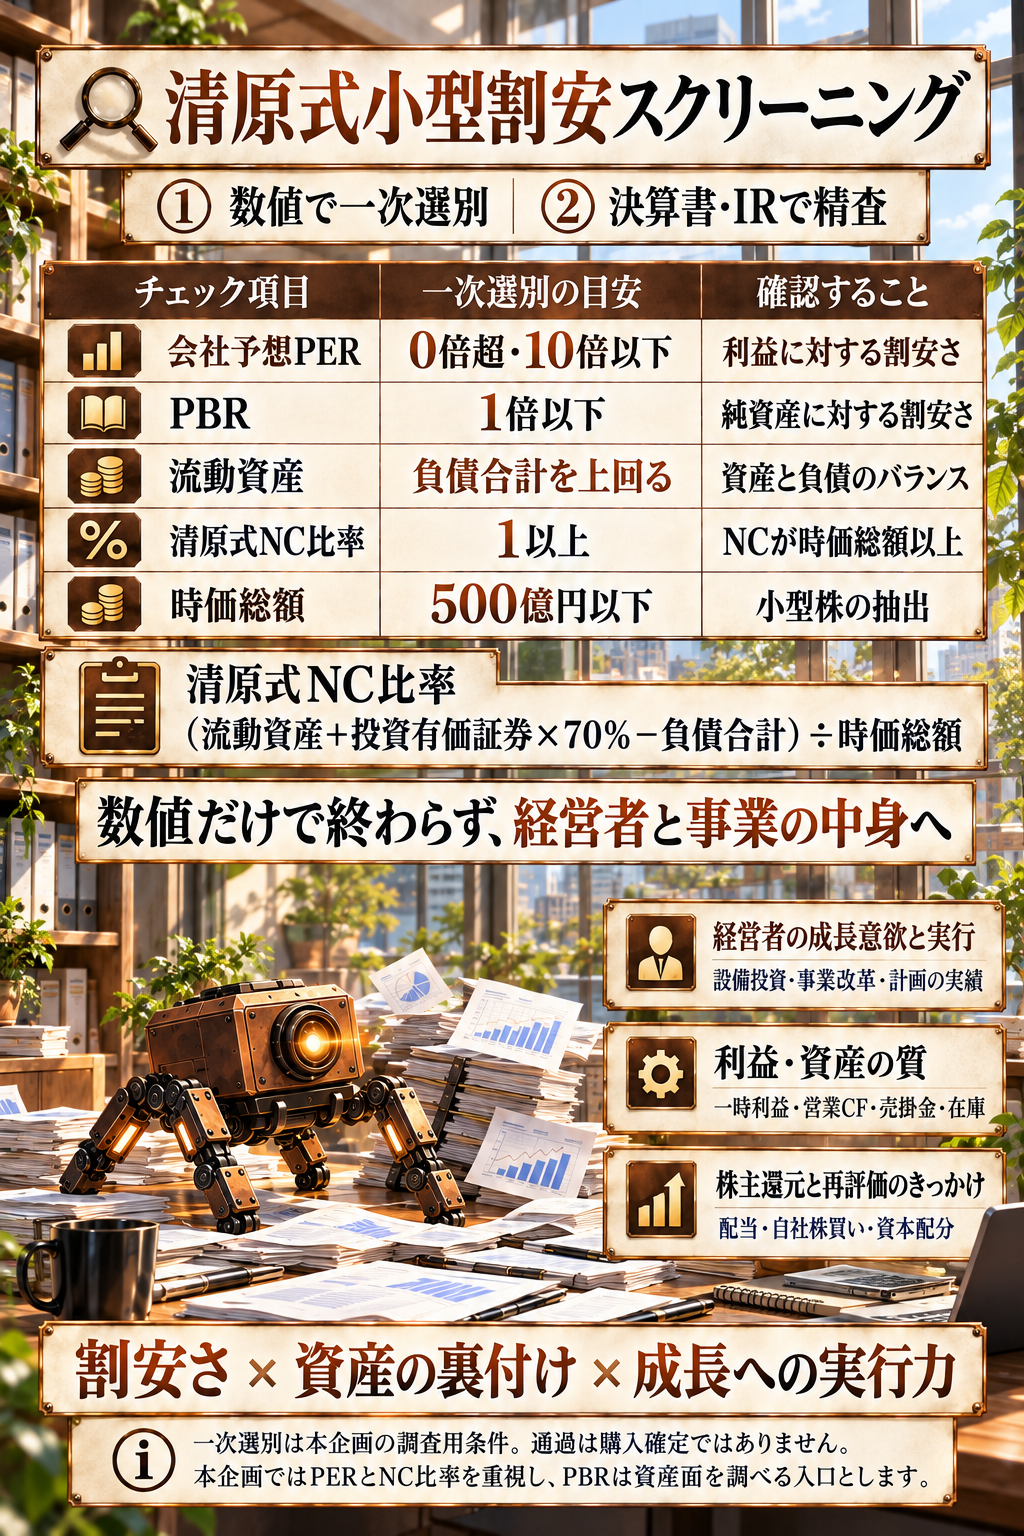
5条件は、清原氏の考え方を参考に、この連載で採用する調査用の条件です。書籍の手法をそのまま再現したものではありません。出どころは次のとおりです。
- 清原氏の公開解説にあるもの:清原式ネットキャッシュ(NC)比率の式とNC比率「例えば1以上」という例、小型株への注目、PBRよりNC比率を重視する考え方、経営者の成長意欲を確かめる姿勢
- この連載で採用する抽出条件:会社予想PER0倍超・10倍以下、PBR1倍以下、流動資産>負債合計、時価総額500億円以下
- 条件を通過した後の精査:筆者独自の手順
条件を通過しても、購入を決めたことにはなりません。記事中の計算例は、すべて説明用の架空の数値です。
1.PER|利益に対する株価の安さ
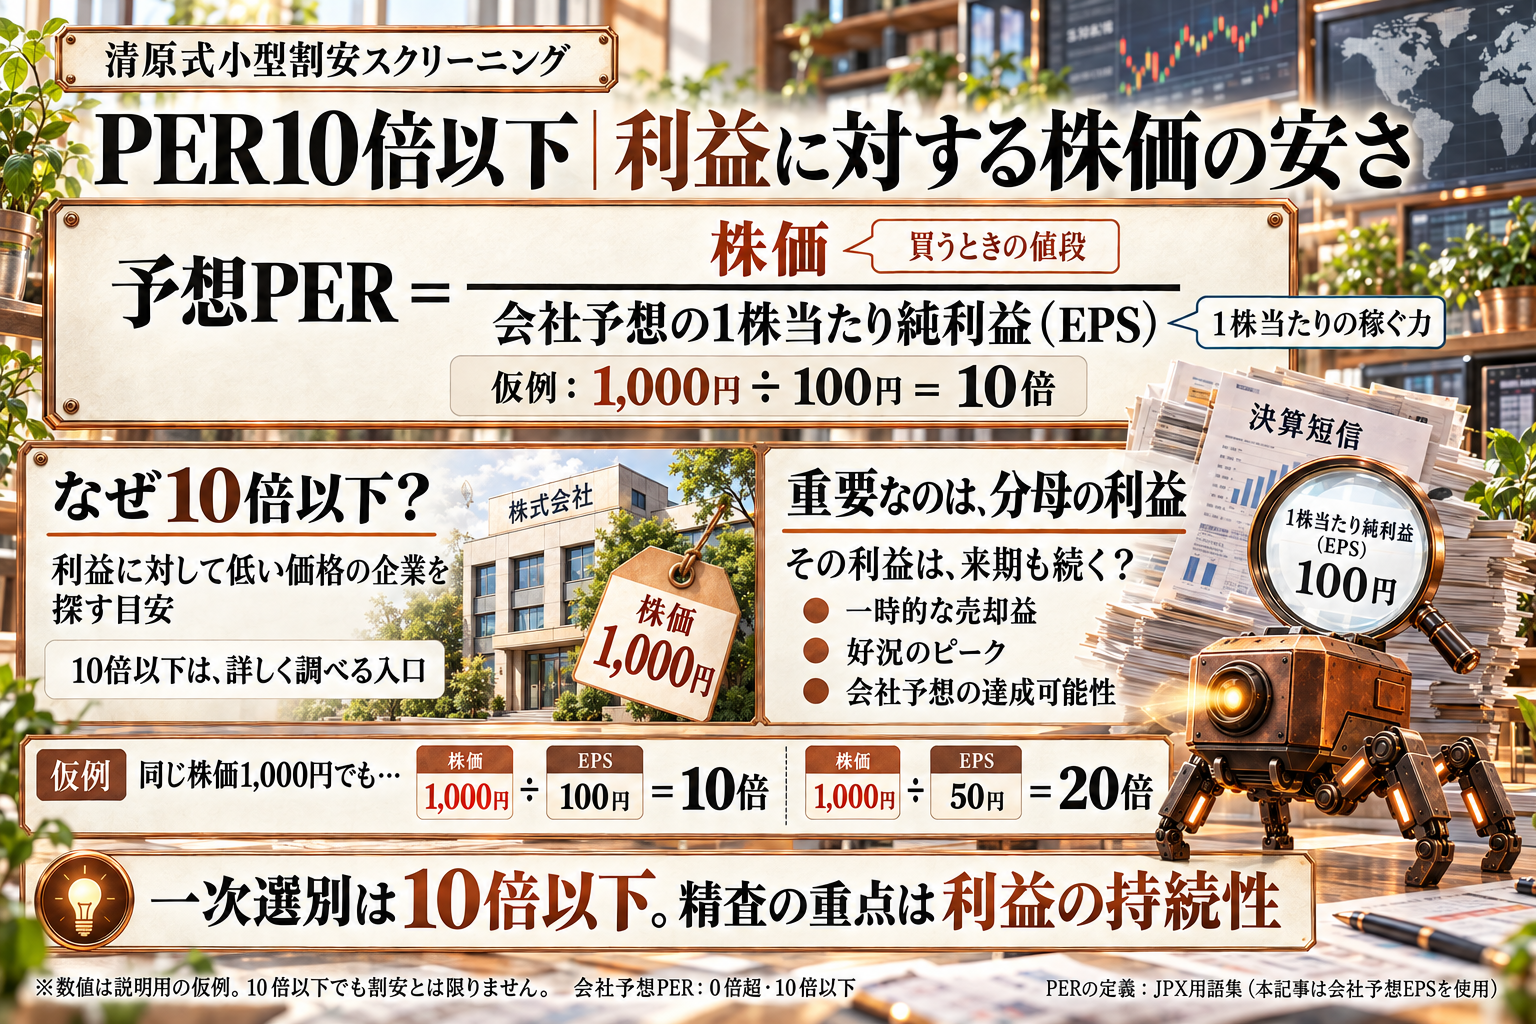
一次選別の条件:会社予想PER 0倍超・10倍以下
PERは、株価が1株当たり利益(EPS)の何倍かを示す指標です。この連載では、会社が公表した通期予想のEPSを使います。実績PERと予想PERは混ぜず、どの決算期の予想かをそろえます。
会社予想PER=株価÷会社予想EPS
例えば株価1,000円、予想EPS100円ならPERは10倍です。株価が同じでも、予想EPSが50円に下がれば20倍になります。
10倍以下としたのは、今の利益に対して安い価格の会社から調べるためです。10倍は割安を保証する線ではなく、妥当な水準は業種や成長性によって変わります。なお、PER10倍の逆数にあたる10%は予想利益を株価で割った比率で、配当利回りや将来の運用利回りではありません。
赤字予想の会社は条件を満たしません。業績予想を開示していないなど、予想EPSを確認できない会社は判定を保留し、通過銘柄には含めません。
低PERの会社で確かめたいのは、その利益が今後も続くかどうかです。具体的な見方は第7節で説明します。
2.PBR|純資産に対する株価の安さ
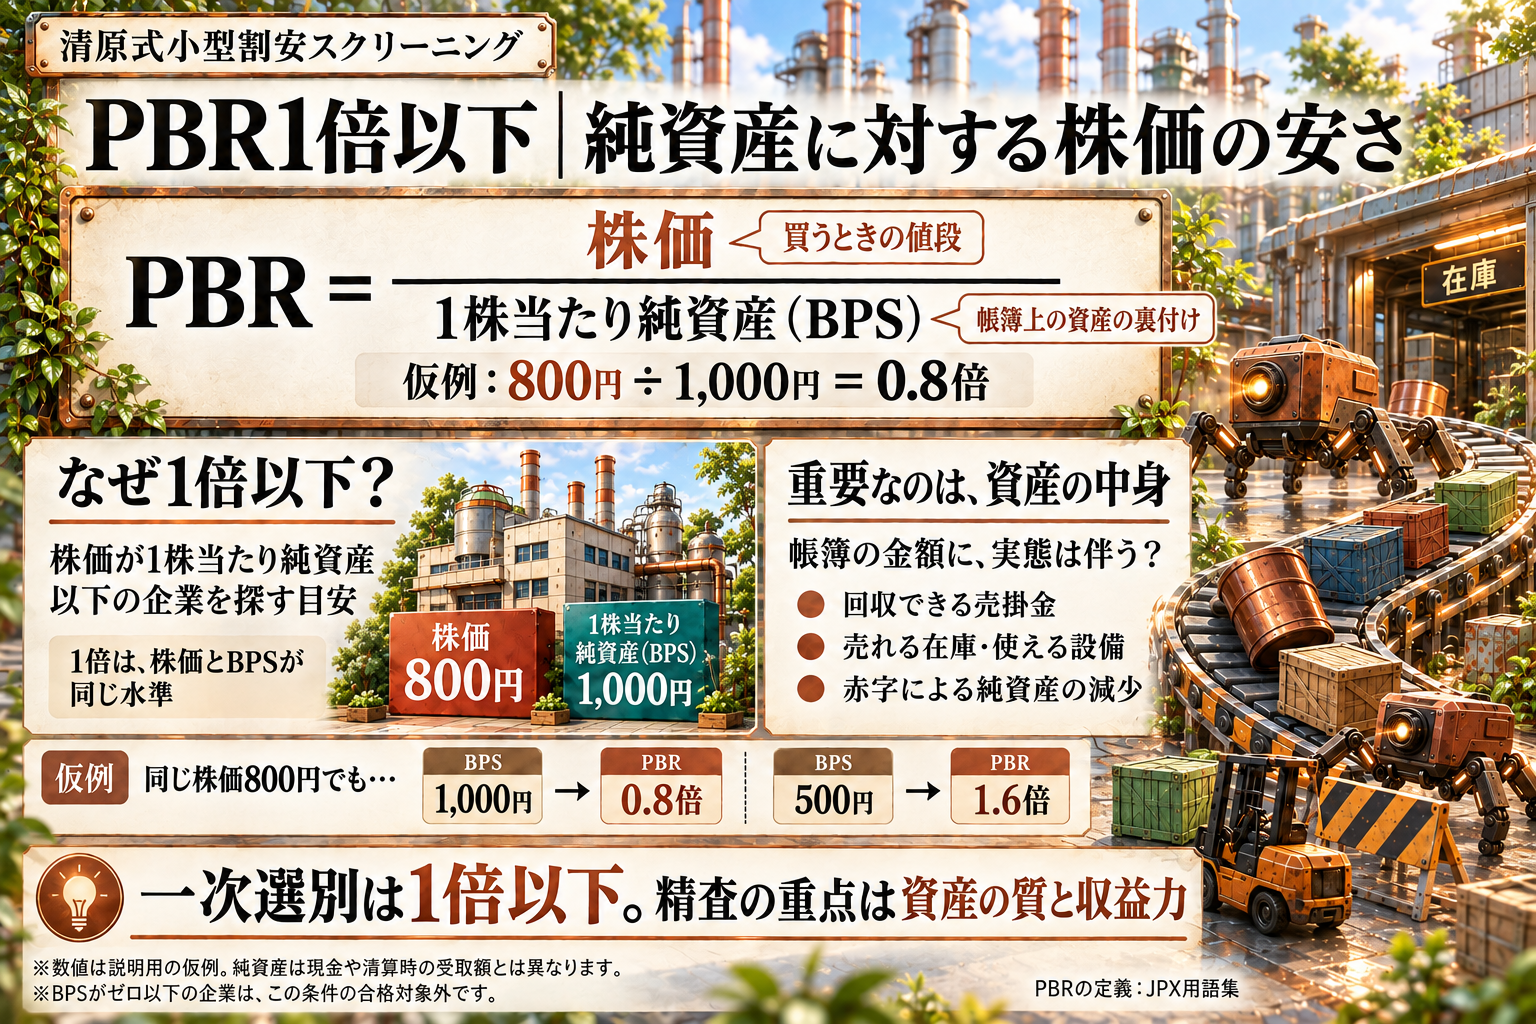
一次選別の条件:PBR1倍以下
PBRは、株価を1株当たり純資産(BPS)で割った指標です。
PBR=株価÷BPS
例えば株価800円、BPS1,000円ならPBRは0.8倍です。
PBRは5条件の一つですが、この連載で重視するのはPERとNC比率で、PBRは資産面を調べる入口として使います。清原氏も公開解説で、PBRよりNC比率を重視すると述べています。
帳簿上の純資産と、資産を売って実際に残る金額は同じとは限りません。土地や設備の換金性、在庫の評価、今後の赤字によって、株主に残る価値も変わります。PBRが低い理由が、資産を生かし切れていないことや収益力への不安である場合もあります。1倍割れだけで値上がりを期待せず、収益の改善や資本配分の変化を調べます。
BPSがゼロ以下の会社は対象外です。PBRがマイナスでも「1倍以下」として通過させません。
3.流動資産|負債合計との比較
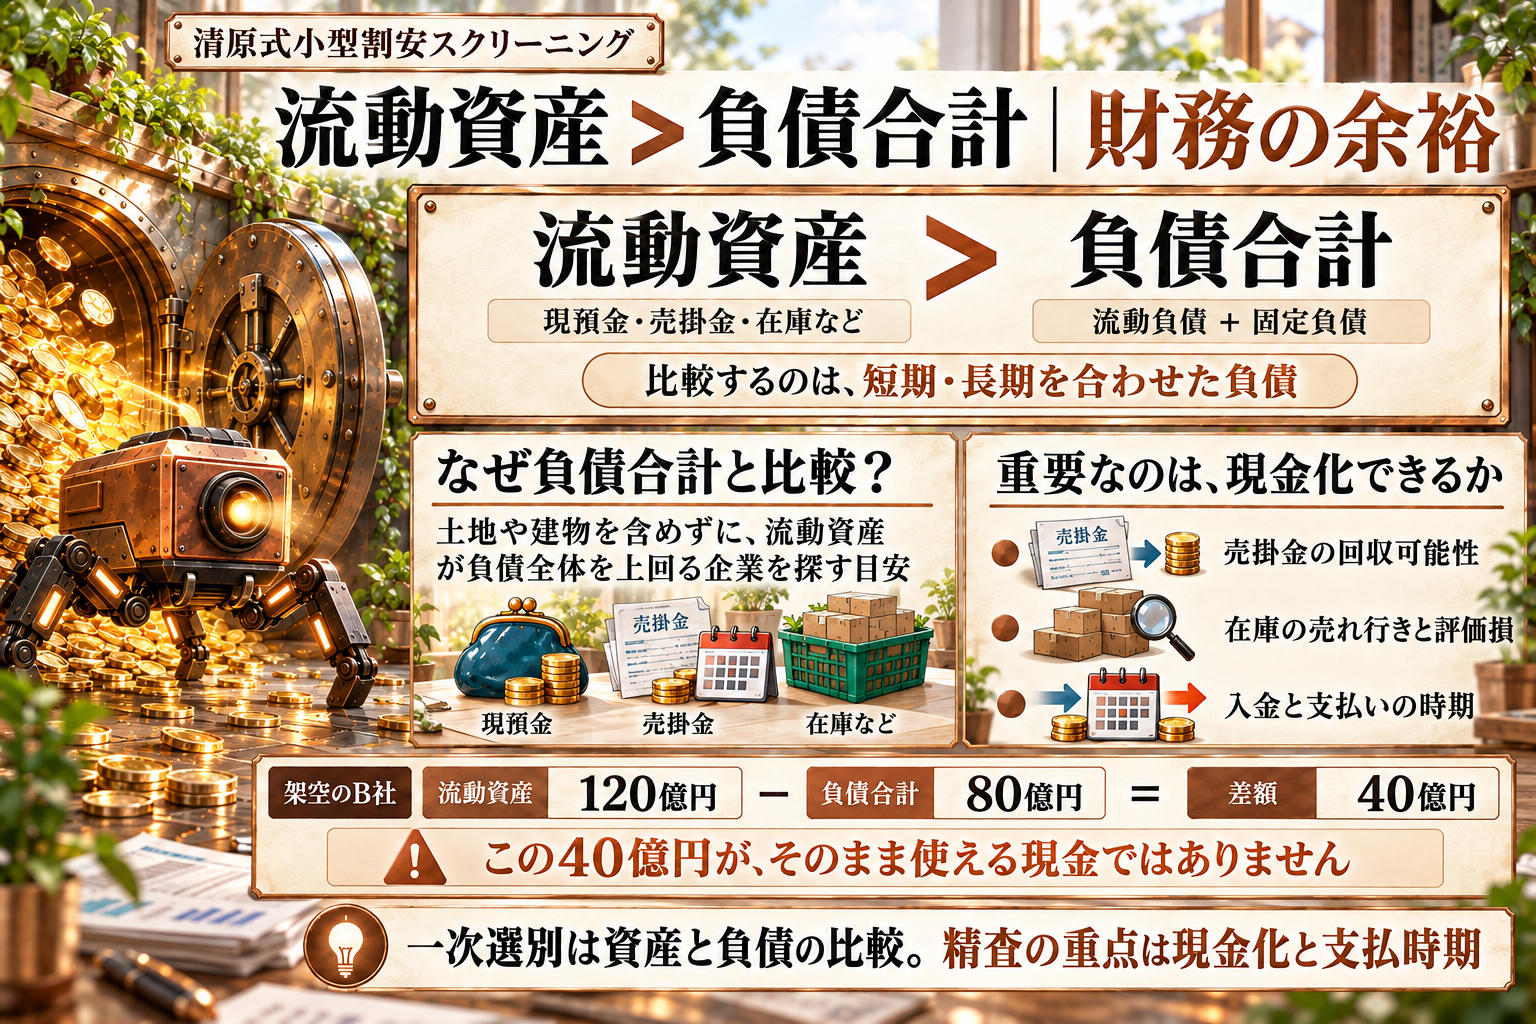
一次選別の条件:流動資産>負債合計
貸借対照表の流動資産が、負債合計を上回るかを見ます。比べる相手は流動負債だけではなく、流動負債と固定負債を合わせた負債全体です。
例えば、架空のB社の流動資産が120億円、流動負債が30億円、固定負債が50億円なら、負債合計は80億円、差額は40億円です。この条件は満たしますが、40億円を自由に配当できる現金とみなすことはできません。
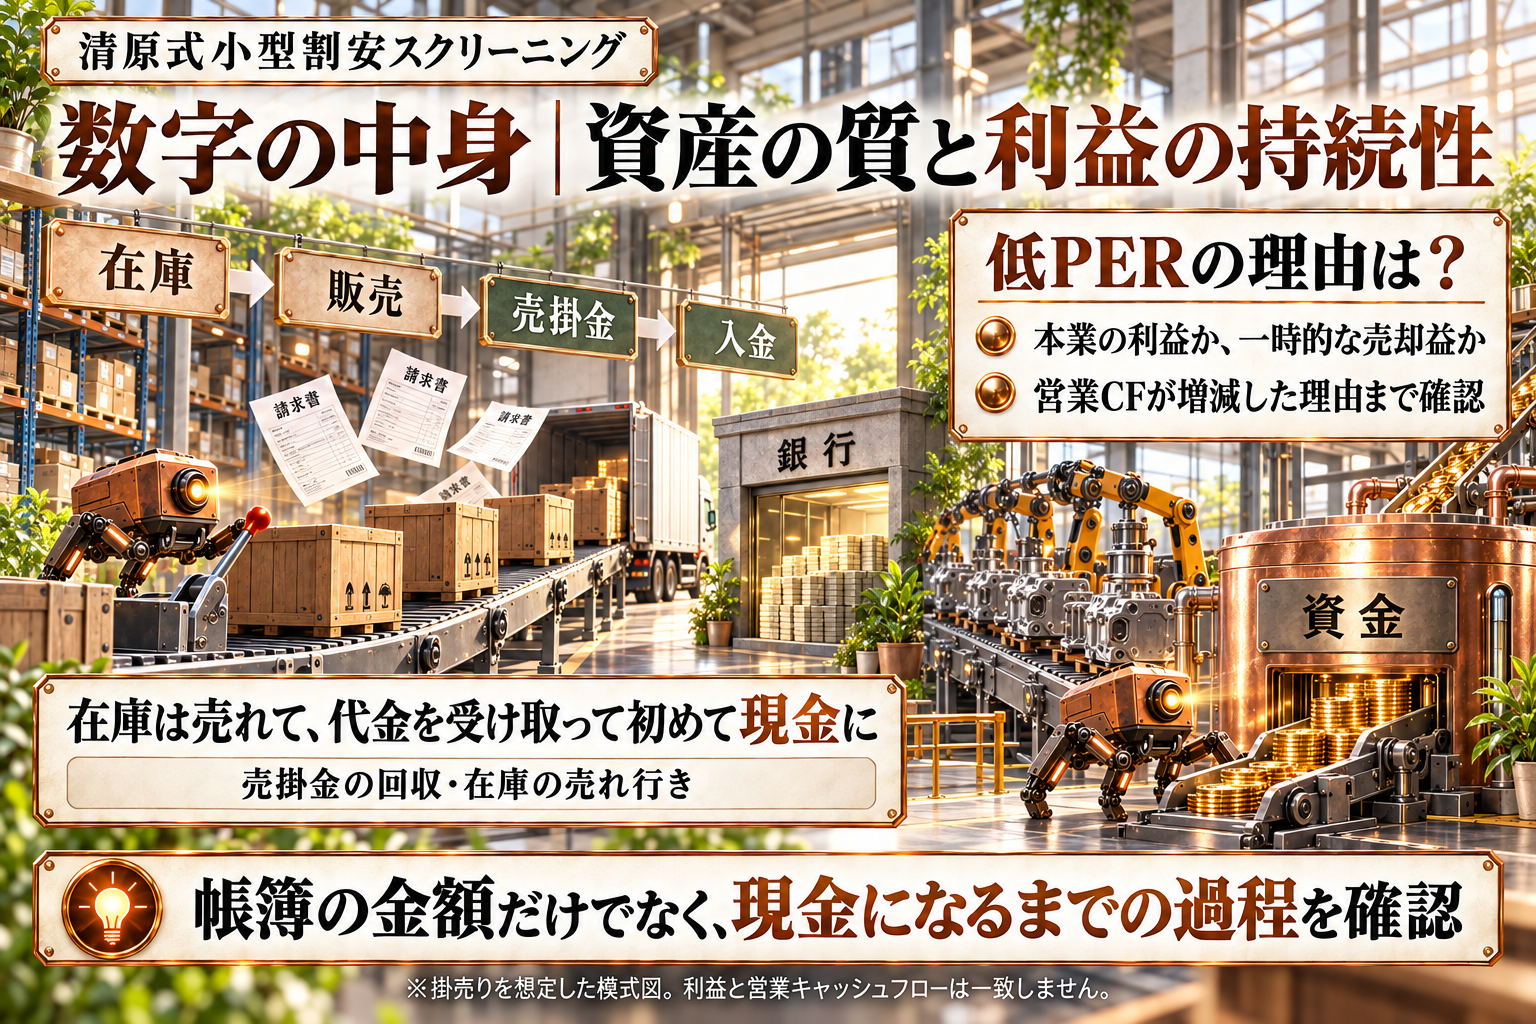
流動資産には現預金のほか、売掛金や在庫も含まれます。売掛金も在庫も、代金を受け取って初めて現金になります。在庫は、その前に販売する必要があります。換金できるかどうかの見方は第7節で扱います。
金融業など財務の構造が大きく異なる業種は、この条件では比べず、別に評価します。
なお、この条件とNC比率1以上は別の条件です。投資有価証券を多く持つ会社では、流動資産が負債合計を下回っていても、NC比率が1以上になることがあります。
4.清原式ネットキャッシュ比率|資産の裏付け
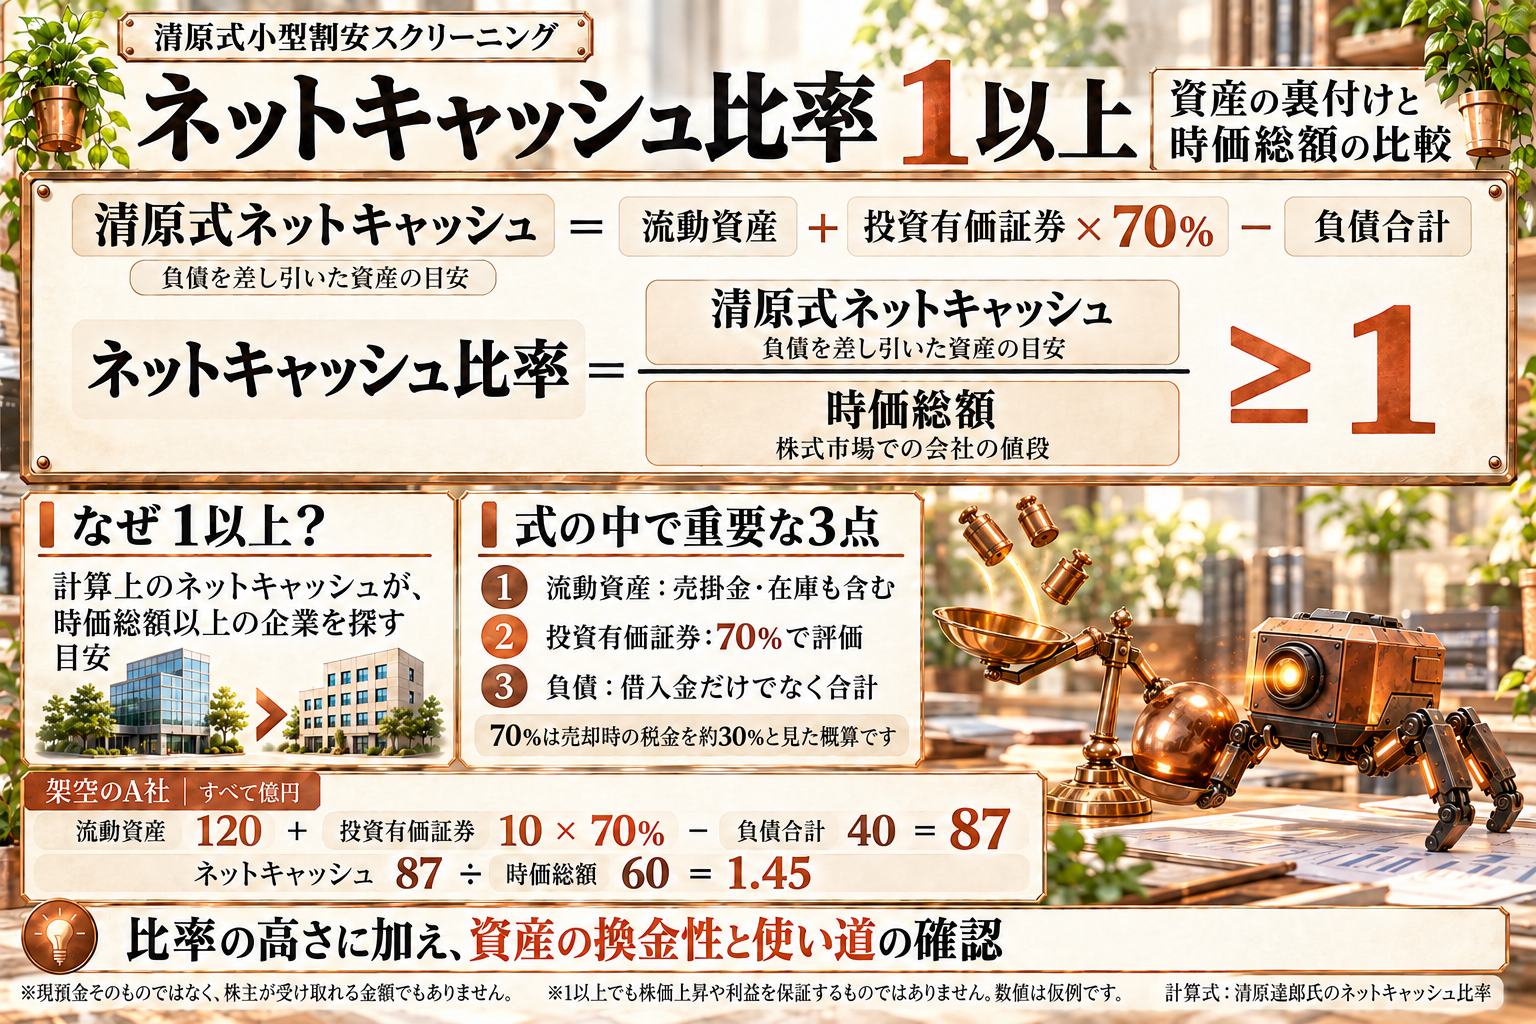
一次選別の条件:清原式NC比率1以上
清原式のネットキャッシュ(NC)は、流動資産に投資有価証券の70%を足し、負債合計を引いて求めます。これを時価総額で割ったものがNC比率です。一般的な「現預金−有利子負債」とは定義が違います。
清原式NC=流動資産+投資有価証券×70%−負債合計
NC比率=清原式NC÷時価総額
例えば、架空のA社の流動資産が120億円、投資有価証券が10億円、負債合計が40億円、時価総額が60億円なら、NCは87億円、NC比率は1.45です。1以上とは、この式で計算したNCが時価総額以上あるという意味で、現金が時価総額以上あるという意味ではありません。
70%は、清原氏の公開解説によれば、投資有価証券を現金化するときの税金を約30%と見積もった係数です。個々の会社の税額や売却後の手取りを示すものではありません。保有株を実際に売る意思があるか、取引関係があって売りにくくないかも調べます。
NCが大きくても、その資産が事業の運営や買収に必要なら、株主還元に回るとは限りません。計算では負債を有利子負債だけに置き換えず、負債合計を使います。投資有価証券の内訳が確認できない場合は、その旨を計算結果に添えます。投資有価証券をゼロとして下限値を出す場合も、実際の残高がゼロだとは扱いません。
5.時価総額|小型株を調べる範囲
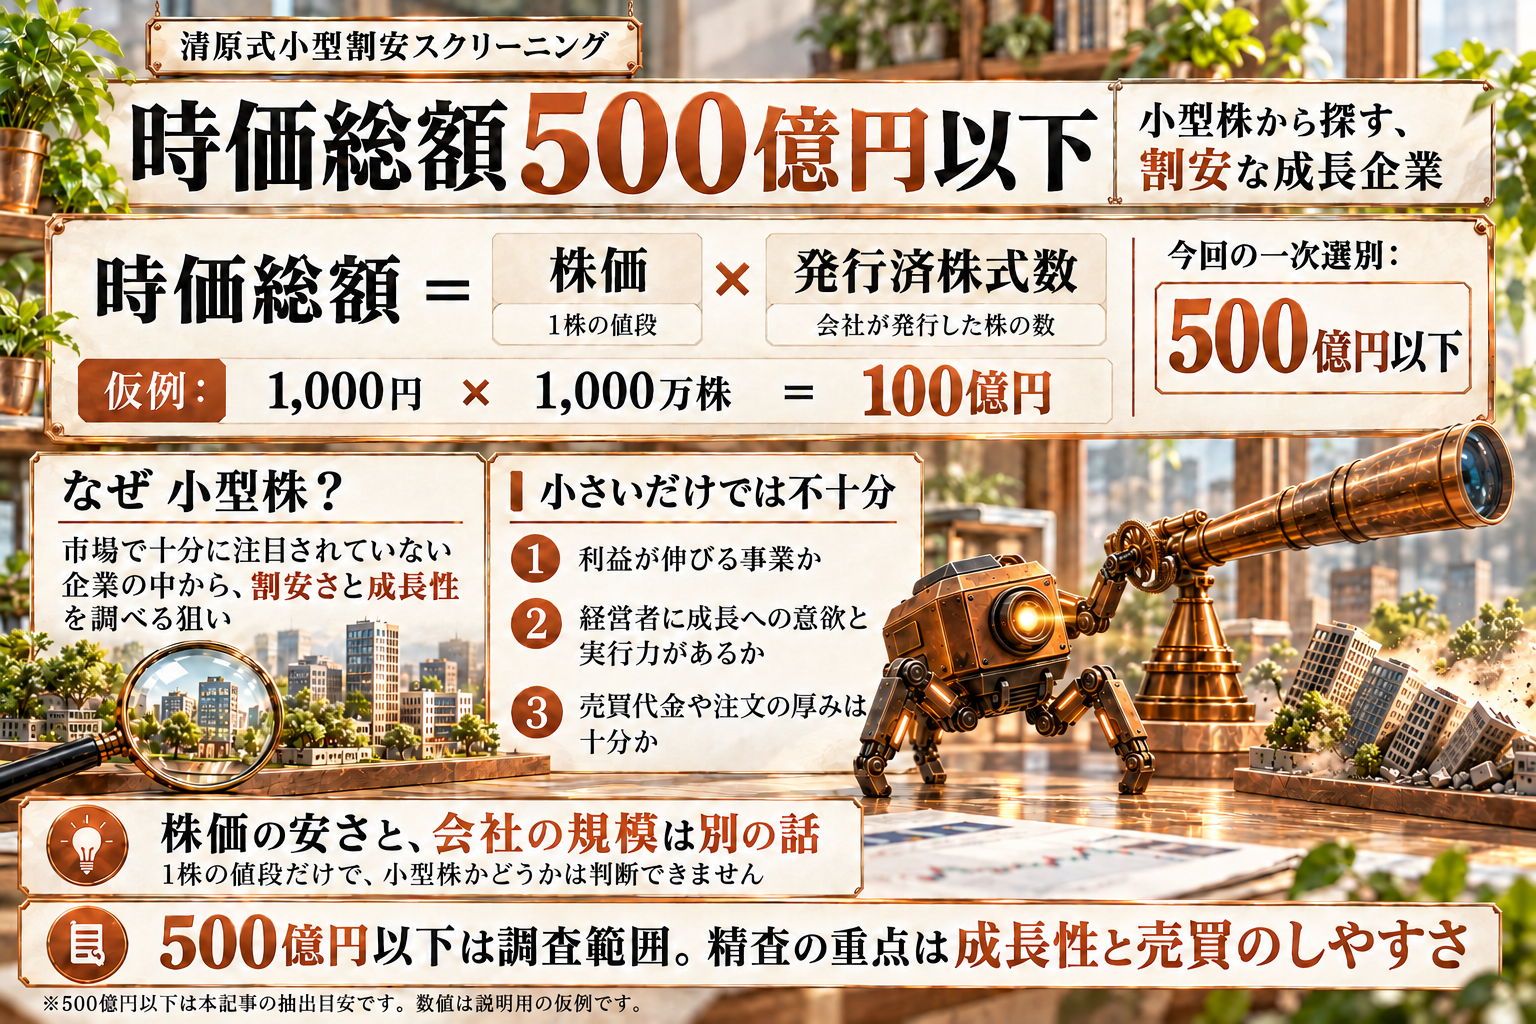
一次選別の条件:時価総額500億円以下
時価総額は、会社の株式全体が市場でいくらと評価されているかを示します。
時価総額=株価×発行済株式数
例えば株価1,000円、発行済株式数1,000万株なら100億円です。株価が低くても株式数が多ければ時価総額は大きくなるため、1株の値段だけでは小型株かどうか判断できません。
自己株式を除いた株数を使う場合は、その旨を明記し、比べる全社で定義をそろえます。株数の定義が変われば、時価総額やNC比率も変わります。増資、自己株式の取得・処分、株式分割があった場合は、どの時点の株数かを確かめます。
小型であること自体は、成長性も安全性も保証しません。売上が特定の取引先に偏っていないか、売買が少なく希望する価格で取引しにくくないかも確認します。
6.決算書・IR|資料と基準日をそろえる
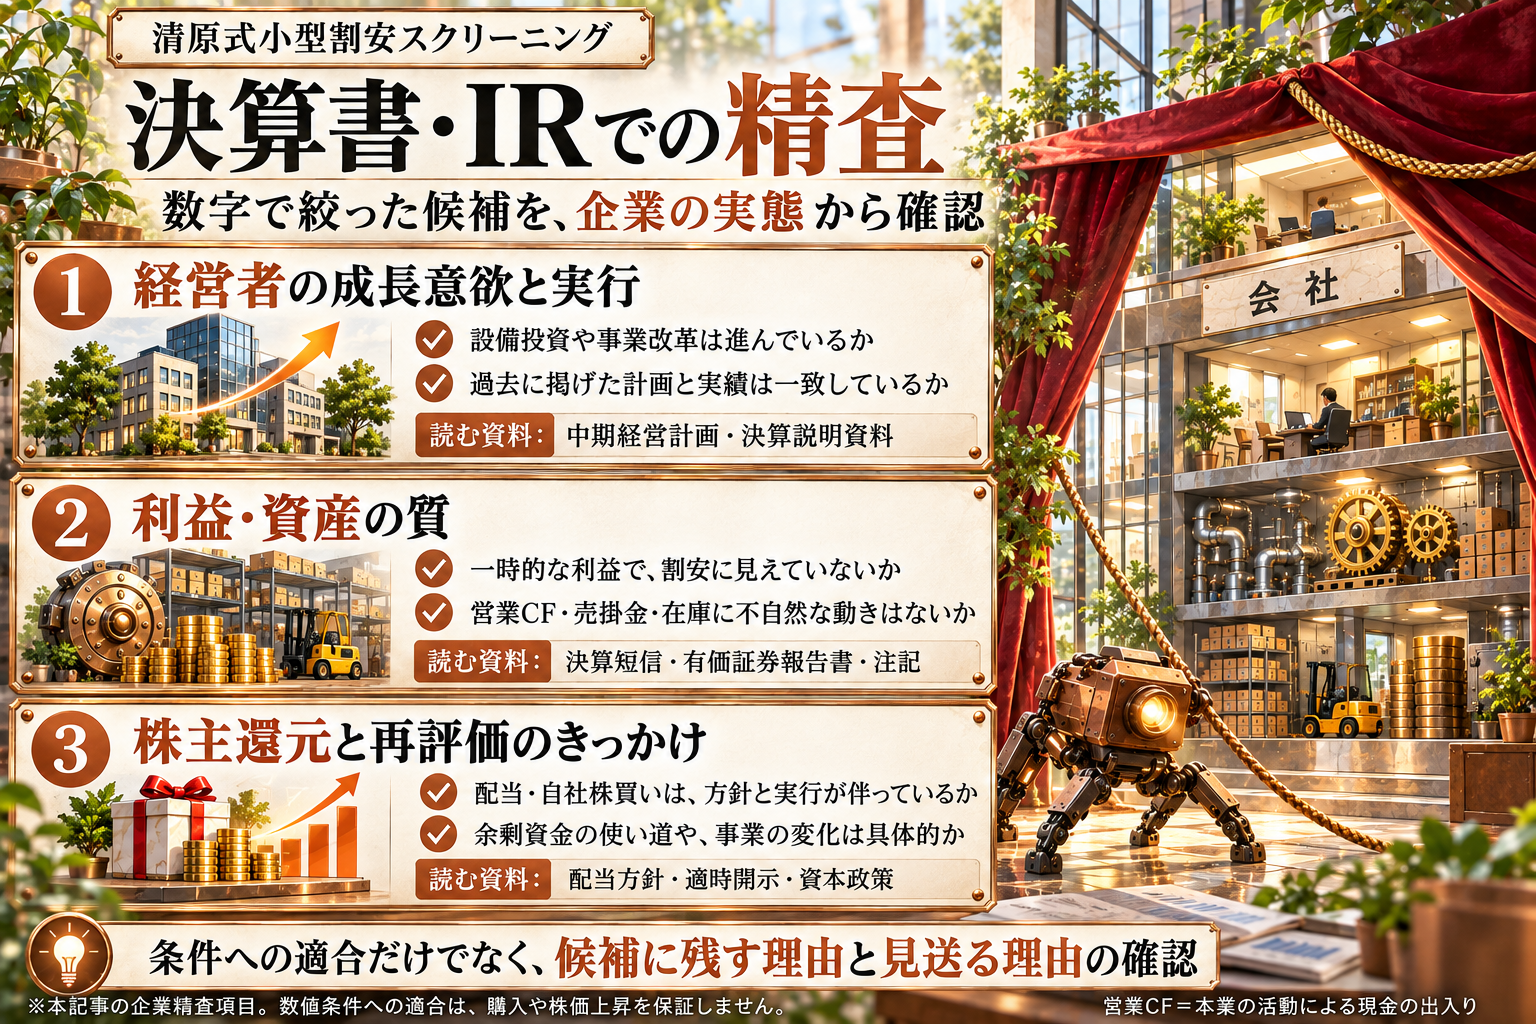
5条件を満たしたら、決算書やIR資料で中身を調べます。知りたいのは、資産を現金にできるか、利益が続くか、経営者が成長や株主還元に取り組んでいるかです。
最初に、次の資料をそろえます。
- 最新の決算短信:連結の流動資産・負債、直近の業績、通期予想、株式数
- 直近の有価証券報告書:売掛金や在庫の内訳、投資有価証券、資金の動き、子会社や買収に関する注記
- 決算説明資料:増減益の理由、事業別の動き、受注・販売数量、投資の目的
- 決算後の適時開示:業績予想の修正、買収、増資、自己株式の取得・処分など
株価の日付と貸借対照表の日付は、別々に記録します。例えば6月末の財務と10月の株価を使ったNC比率は、その二つを比べた数値です。10月時点の現金残高を確認したことにはなりません。
予想PERには会社予想の対象期を添え、予想修正や株式分割を反映します。時価総額に使う株数の定義もそろえます。
連結決算がある会社は連結の数値を使います。資産は単体、負債は連結といった混ぜ方はしません。投資有価証券が最新の短信で別に表示されていなければ、同じ期の内訳を探します。見つからない場合は、その不足を計算結果に添え、前期末の残高を無断で足さないようにします。
7.数字の中身|資産の質と利益の持続性
資産は、いくら現金になるか
第4節の架空のA社で考えます。数値はすべて仮定です。
- 流動資産:120億円(現預金10億円、売掛金45億円、在庫65億円)
- 投資有価証券:10億円/負債合計:40億円/時価総額:60億円
- 清原式NC=120+10×70%−40=87億円
- NC比率=87÷60=1.45
NC比率は1を超えていますが、現預金は10億円です。流動資産の大半を占める売掛金を予定どおり回収できるか、在庫を利益の出る価格で売り、代金を受け取れるかを調べます。
売上高が横ばいなのに在庫だけが増えていれば、受注増に備えた仕入れなのか、売れ残りなのかを確認します。会社の説明と、在庫の内訳・評価損・翌期の販売状況を照らし合わせます。在庫が多いだけで不良在庫とは判断しません。
試しに売掛金を5%、在庫を10%低く見積もると、減る額は2.25億円+6.50億円=8.75億円です。参考値のNCは78.25億円、比率は約1.30になります。これは筆者独自の感応度の確認で、清原氏が示した調整方法でも、損失の予想でもありません。元の87億円とは分けて記載します。
利益は、翌期も続くか
低PERの理由も確かめます。商品が売れたのか、値上げが通ったのか。それとも不動産・保有株の売却益や、一時的な税負担の減少で純利益が増えたのか。同じPERでも、翌期に続く利益かどうかで見方は変わります。
営業利益・経常利益・純利益を並べ、特別利益と会社予想の前提を確認します。景気に左右されやすい会社では、過去数年の売上高・営業利益・粗利益率も比べます。買収で売上が増えた場合は、既存事業の伸びを分けて見ます。
次に、営業キャッシュフローを見ます。売掛金や在庫の増加は営業CFを押し下げる要因になるため、利益が出ていても十分な現金が入るとは限りません。逆に、在庫を減らした年は営業CFが良く見えることもあります。金額の大小だけでなく、その理由を確かめます。
連結子会社に少数株主がいる場合、連結の資産や利益のすべてを親会社の株主が自由に使えるわけではありません。非支配株主持分をNCから機械的に引くだけでも解決しないため、影響が大きければ子会社ごとの資産・負債と資金の移動まで調べます。
8.成長と株主還元|経営者の説明を確かめる
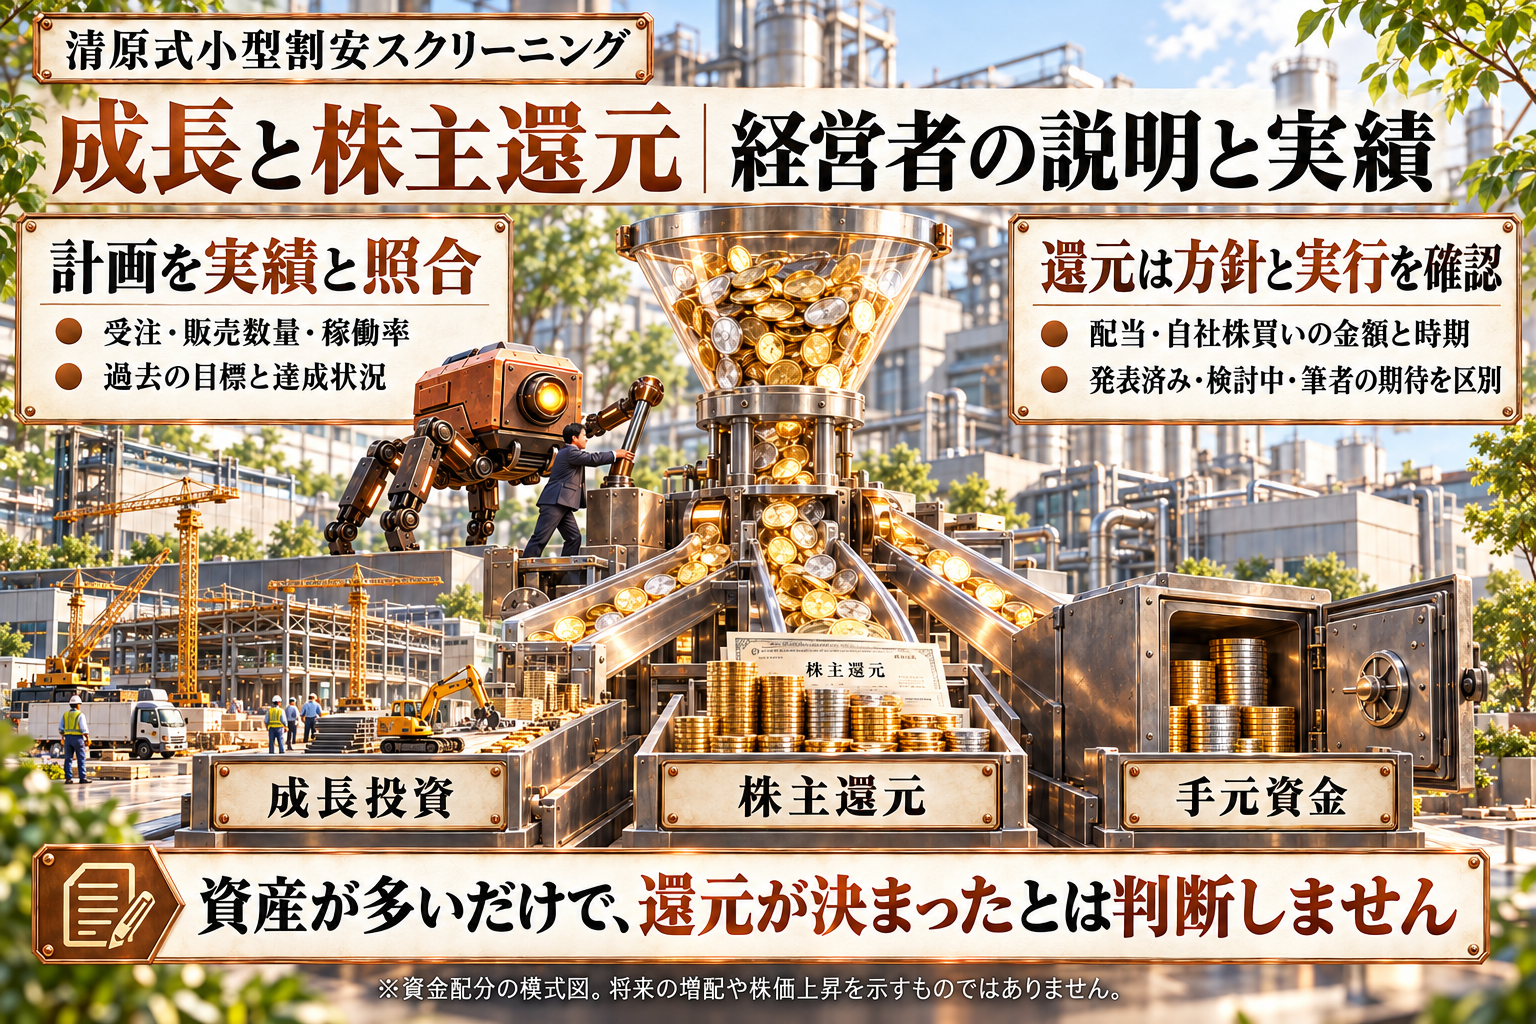
数字の中身を確認したら、会社がこれから何で稼ぐつもりかを調べます。新製品、価格改定、生産能力の増強、販路の拡大などです。受注・販売数量・稼働率に、その計画を支える動きがあるかを見ます。
中期経営計画の目標だけでなく、過去の計画と実績も比べます。未達の理由を説明しているか、投資の成果を後から追えるか。経営者の成長意欲を、言葉と行動の両方で確かめます。
株主還元の余地を考えるときは、事業の運営資金、設備・ソフトウェアへの投資、借入金の返済、配当を合わせて見ます。NCが大きくても、その資産が事業の維持や成長に必要なら、還元に回るとは限りません。
配当方針、自社株買い、政策保有株の売却が公表されていれば、金額・期間・条件と実行状況を確認します。「発表済みの方針」「会社が検討中の事項」「筆者の期待」は分けて書きます。還元の発表がないだけで除外はしませんが、還元を期待するなら根拠を示します。
再評価のきっかけは、資産の放出だけではありません。本業の利益成長や資本効率の改善も手掛かりです。ただし、安さが解消される根拠がなければ、株価は安いままかもしれません。いつ、どれだけ上がるかを決めつけず、見立てが外れたときに何を見直すかも残します。
候補を広げる場合:まずは5条件に当てはまる未調査の会社を優先します。一部の条件を外して調べる場合は、外した条件を明記して別枠にします。社数だけでなく、顧客・需要・原材料価格など利益を左右する要因の偏りも確認します。調査対象を増やすことと、実際に何銘柄を持つかは別の判断です。
一社ごとの調査メモ
調べ終えたら、次の5点を短く残します。A社について、この記事で置いた仮定だけを使った記入例です。
- 候補にした理由:NC比率1.45。ほかの条件は未判定。実際の調査では株価と財務の基準日、予想PERの対象期も記録する。
- 資産の裏付け:現預金10億円、売掛金45億円、在庫65億円。回収・販売の見通しは未確認。
- 利益と成長の根拠:利益の内訳、会社予想、成長計画の実績は資料待ち。
- 判断を変える条件:回収遅延、在庫評価損、営業CFの悪化などが判明したら見直す。
- 今回の扱い:追加資料待ち。NC比率だけでは購入を決めない。
この企業研究で残したいのは、数字と会社の説明を突き合わせた過程です。何が魅力で、何がまだ分からないのか。一社ずつ言葉にしてから、購入するかどうかを考えていきます。
指標の定義と参照資料
- PER・PBRの定義:JPX用語集「株価収益率(PER)」「株価純資産倍率(PBR)」
- 清原達郎氏の公開解説:THE21オンライン(2024年6月25日公開、同年12月16日更新)。小型株、PER、清原式NC比率、成長性と経営者に関する考え方
- 清原達郎『わが投資術 市場は誰に微笑むか』(講談社、2024年)。書誌情報として掲載。本記事では、式と考え方の参照先として上記の公開解説を使用しています
抽出条件の組み合わせ、通過後の精査手順、架空例、感応度の確認は筆者による整理です。記事の整理日:2026年10月25日。
本記事は投資手法の解説と筆者の考察であり、特定銘柄の売買を推奨するものではありません。条件に当てはまることは、利益や元本を保証しません。イラストはAIで制作した架空の演出です。

