2026年11月2日の発表を扱う記事です。株価・会社予想・評価は当日の基準を保持しています。2026年11月3日、ブログ向けに見出し順と表を整えました。
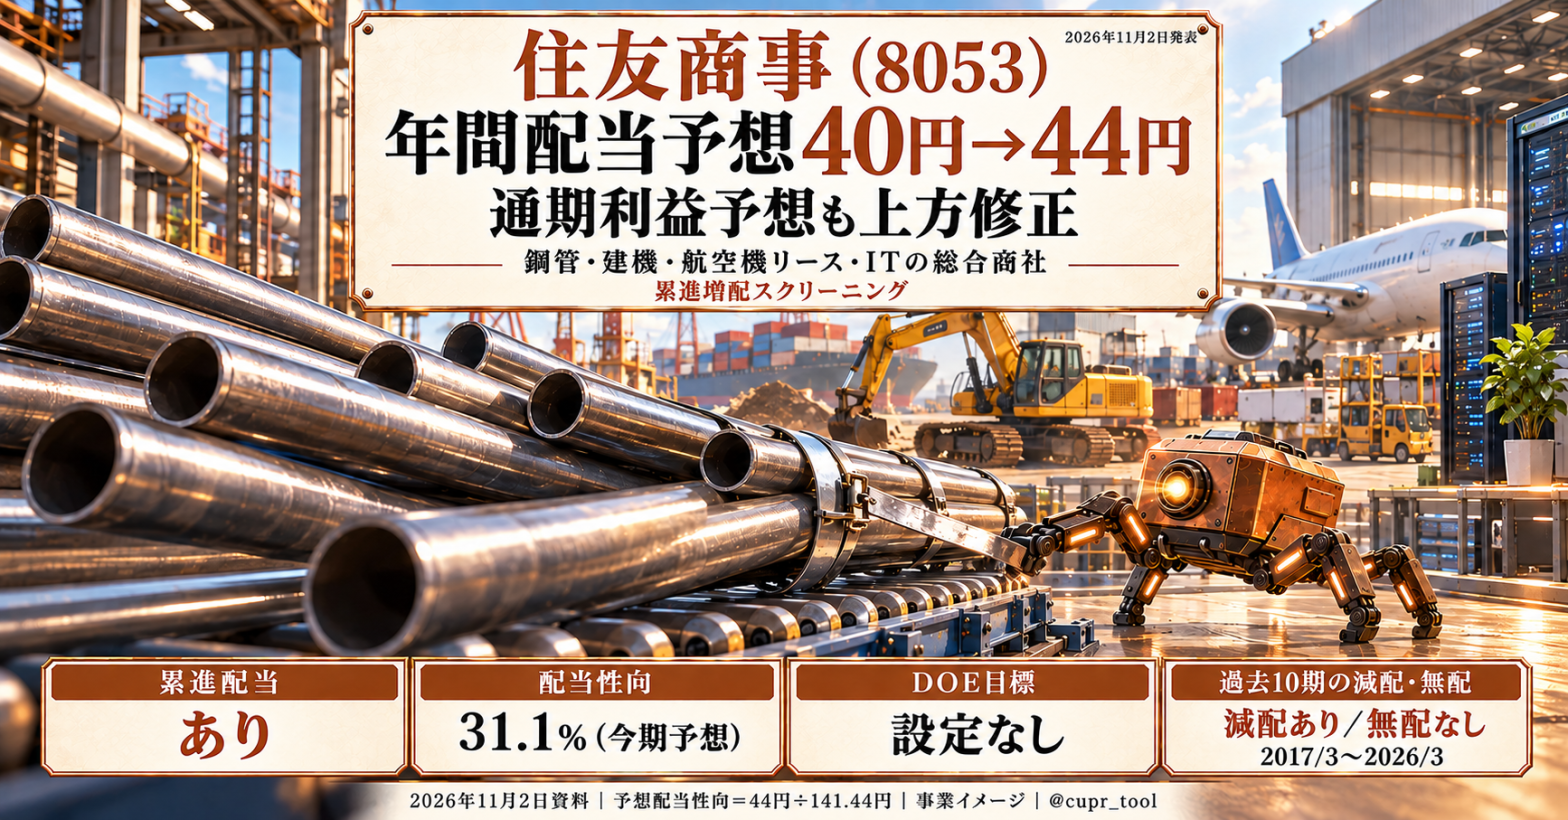
住友商事(8053)は2026年11月2日13:00 JST、2027年3月期の年間配当予想を40円から44円へ引き上げました。通期の純利益予想も6,300億円から6,700億円へ増額しています。上期は一時的な損益を除く会社独自の「基礎的収益」が伸びた一方、大型投資で借入負担も増えました。
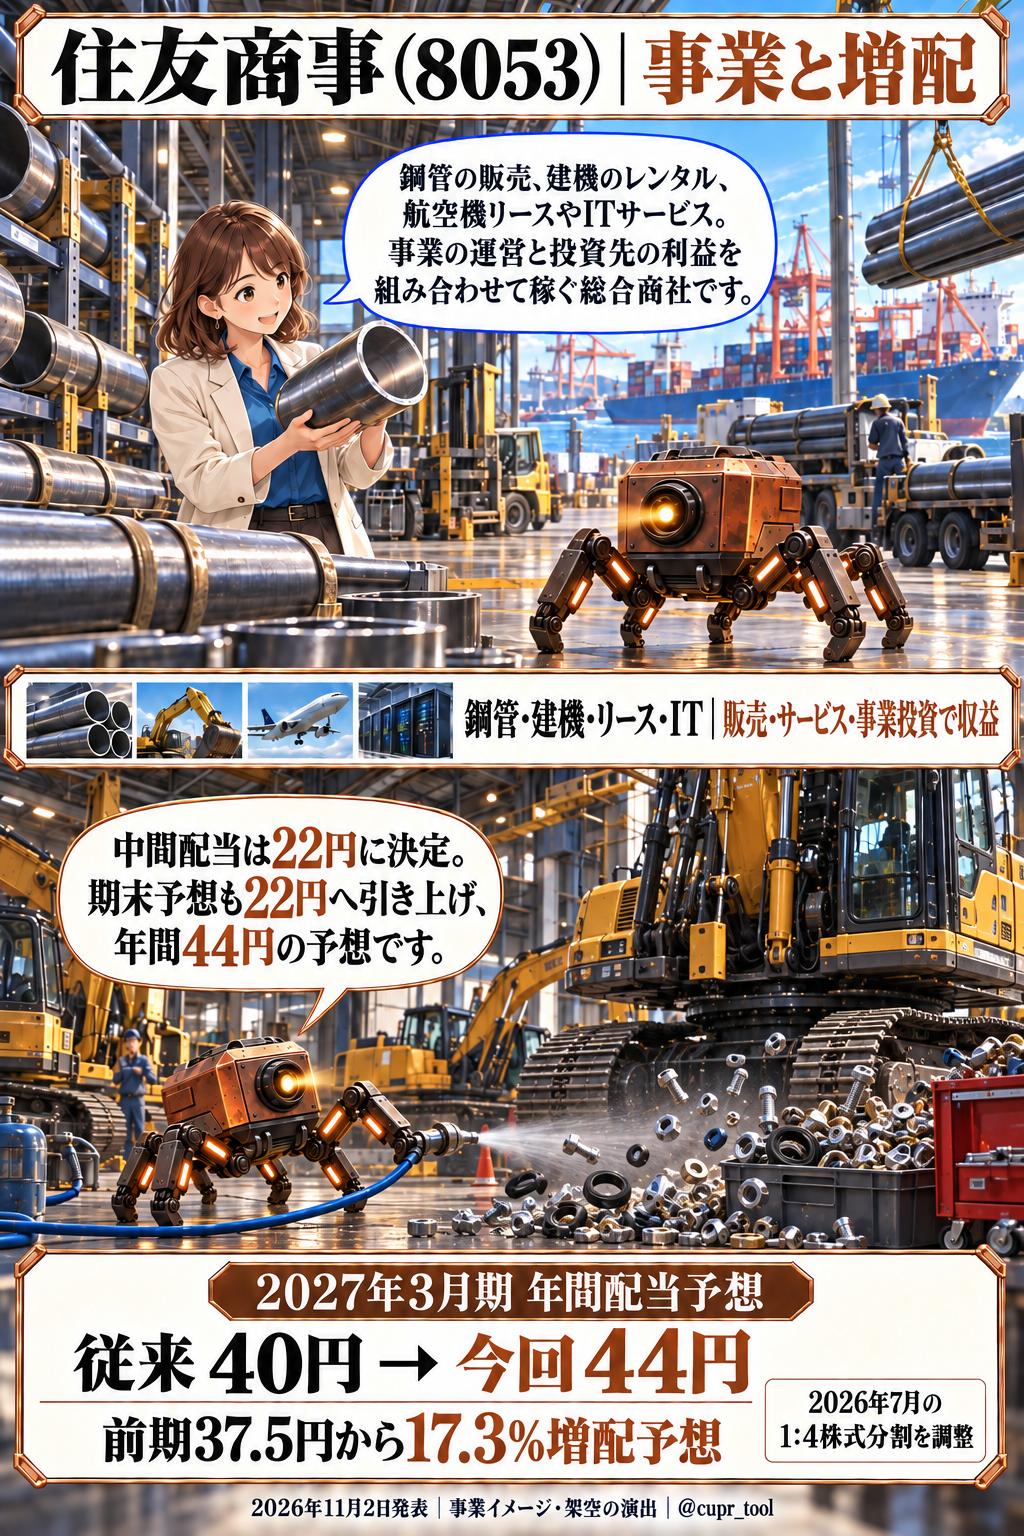
鋼管の販売、建機の販売・レンタル、航空機リース、ITサービス、資源や発電事業などを持つ総合商社です。商品を売る利益に、サービス収入や投資先の利益を組み合わせています。
今回は増配ニュースをきっかけに、1株ずつ買い増す「累進増配スクリーニング」の視点で検討します。増配を支える事業の伸びと資金負担を確かめ、発表日の終値で新規購入に見合うかを考えます。
今回の増配
年間44円は、中間配当の決定額22円と期末配当予想22円の合計です。従来予想はそれぞれ20円。年間では4円、10.0%の増額修正です。今回の開示に記念・特別配当の記載はありません。[1]
前期の年間配当は、当時の株式単位で150円でした。2026年7月1日の1株→4株の分割を調整すると37.5円です。今回の44円は前期実績比で6.5円、17.3%の増配予想になります。150円と44円をそのまま比べると、分割による見かけの減少を減配と取り違えてしまいます。[1・2]
中間配当の基準日は2026年9月30日、効力発生日は12月1日です。年間44円は今期全体の配当額であり、これから購入した株ですでに過ぎた中間配当の権利を得られるわけではありません。
直近決算の振り返り
同日発表した上期、2026年4〜9月の収益は3兆9,185.61億円、前年同期比10.8%増でした。親会社の所有者に帰属する中間利益は3,478.65億円で15.5%増です。以下、本文ではこの帰属利益を「純利益」と表記します。[2]
利益の中身は二つに分けて見ます。まず、税引前利益は3,724.01億円から3,449.59億円へ7.4%減りました。人件費などの販管費、利息負担が増え、有価証券損益も悪化しています。一方、マダガスカルのニッケル事業売却に伴う税効果が税負担を軽くし、純利益の増加を支えました。[2]
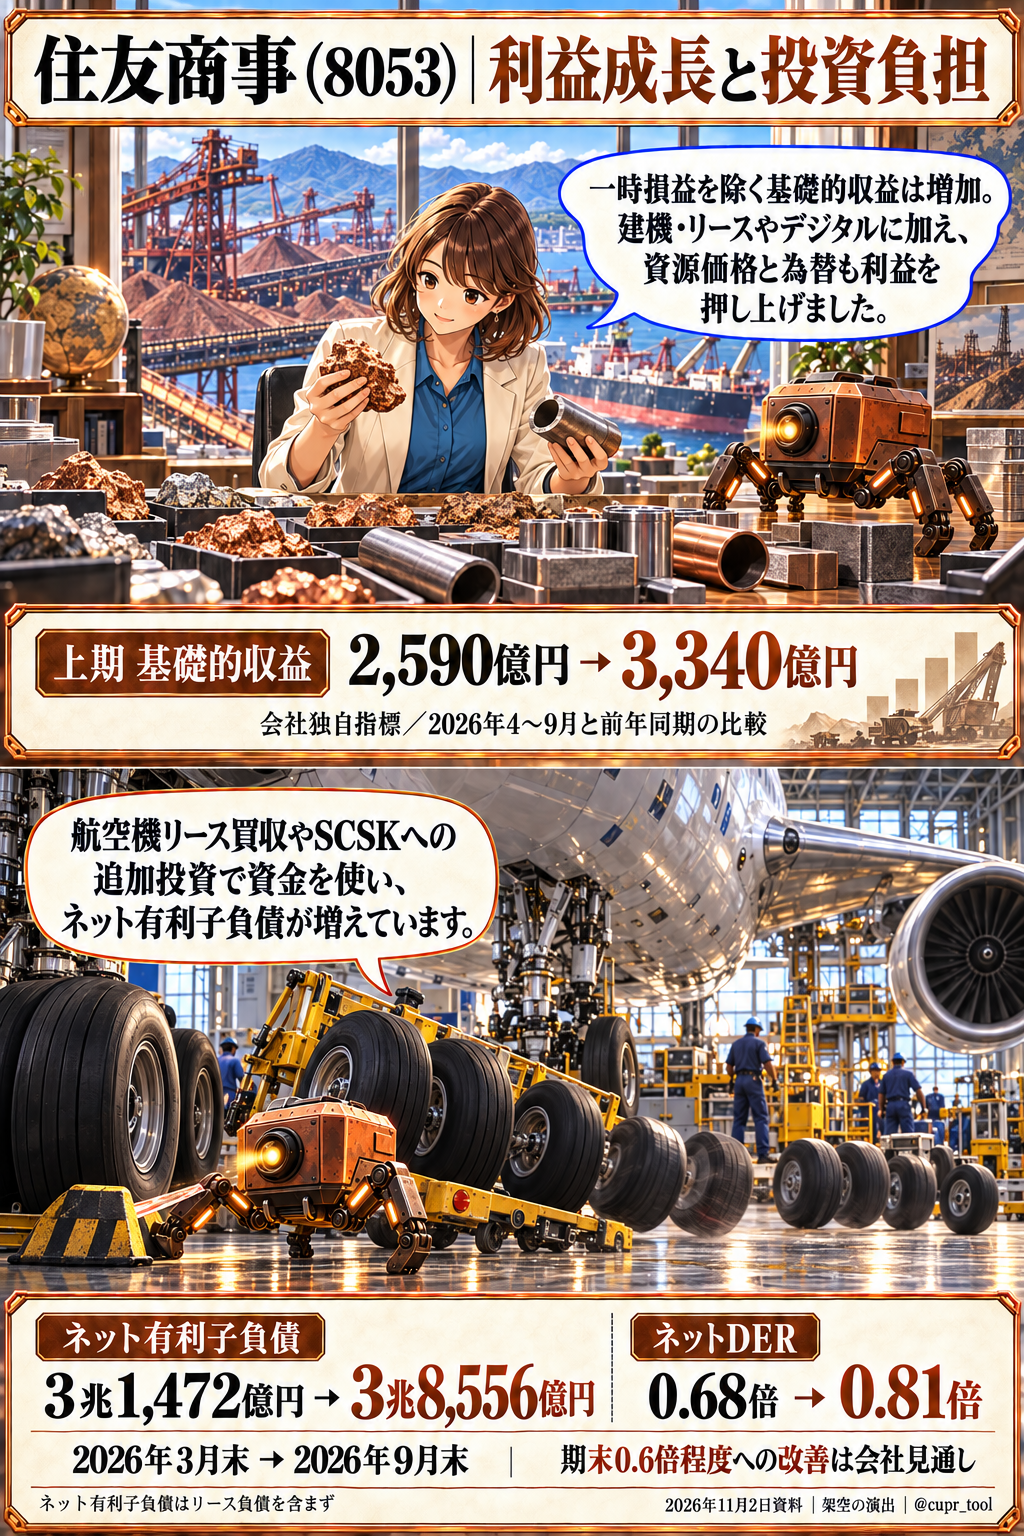
ただし、増益を税効果だけで説明するのも適切ではありません。会社が純利益から資産入替関連・特殊損益を除いた「基礎的収益」は、前年同期の2,590億円から3,340億円へ増えています。建機レンタルの稼働率・運営改善、航空機リースの利益寄与、SCSKの持分比率上昇とIT需要が支えました。資源価格と為替による押し上げを除いても、会社は390億円の利益成長と説明しています。[3]
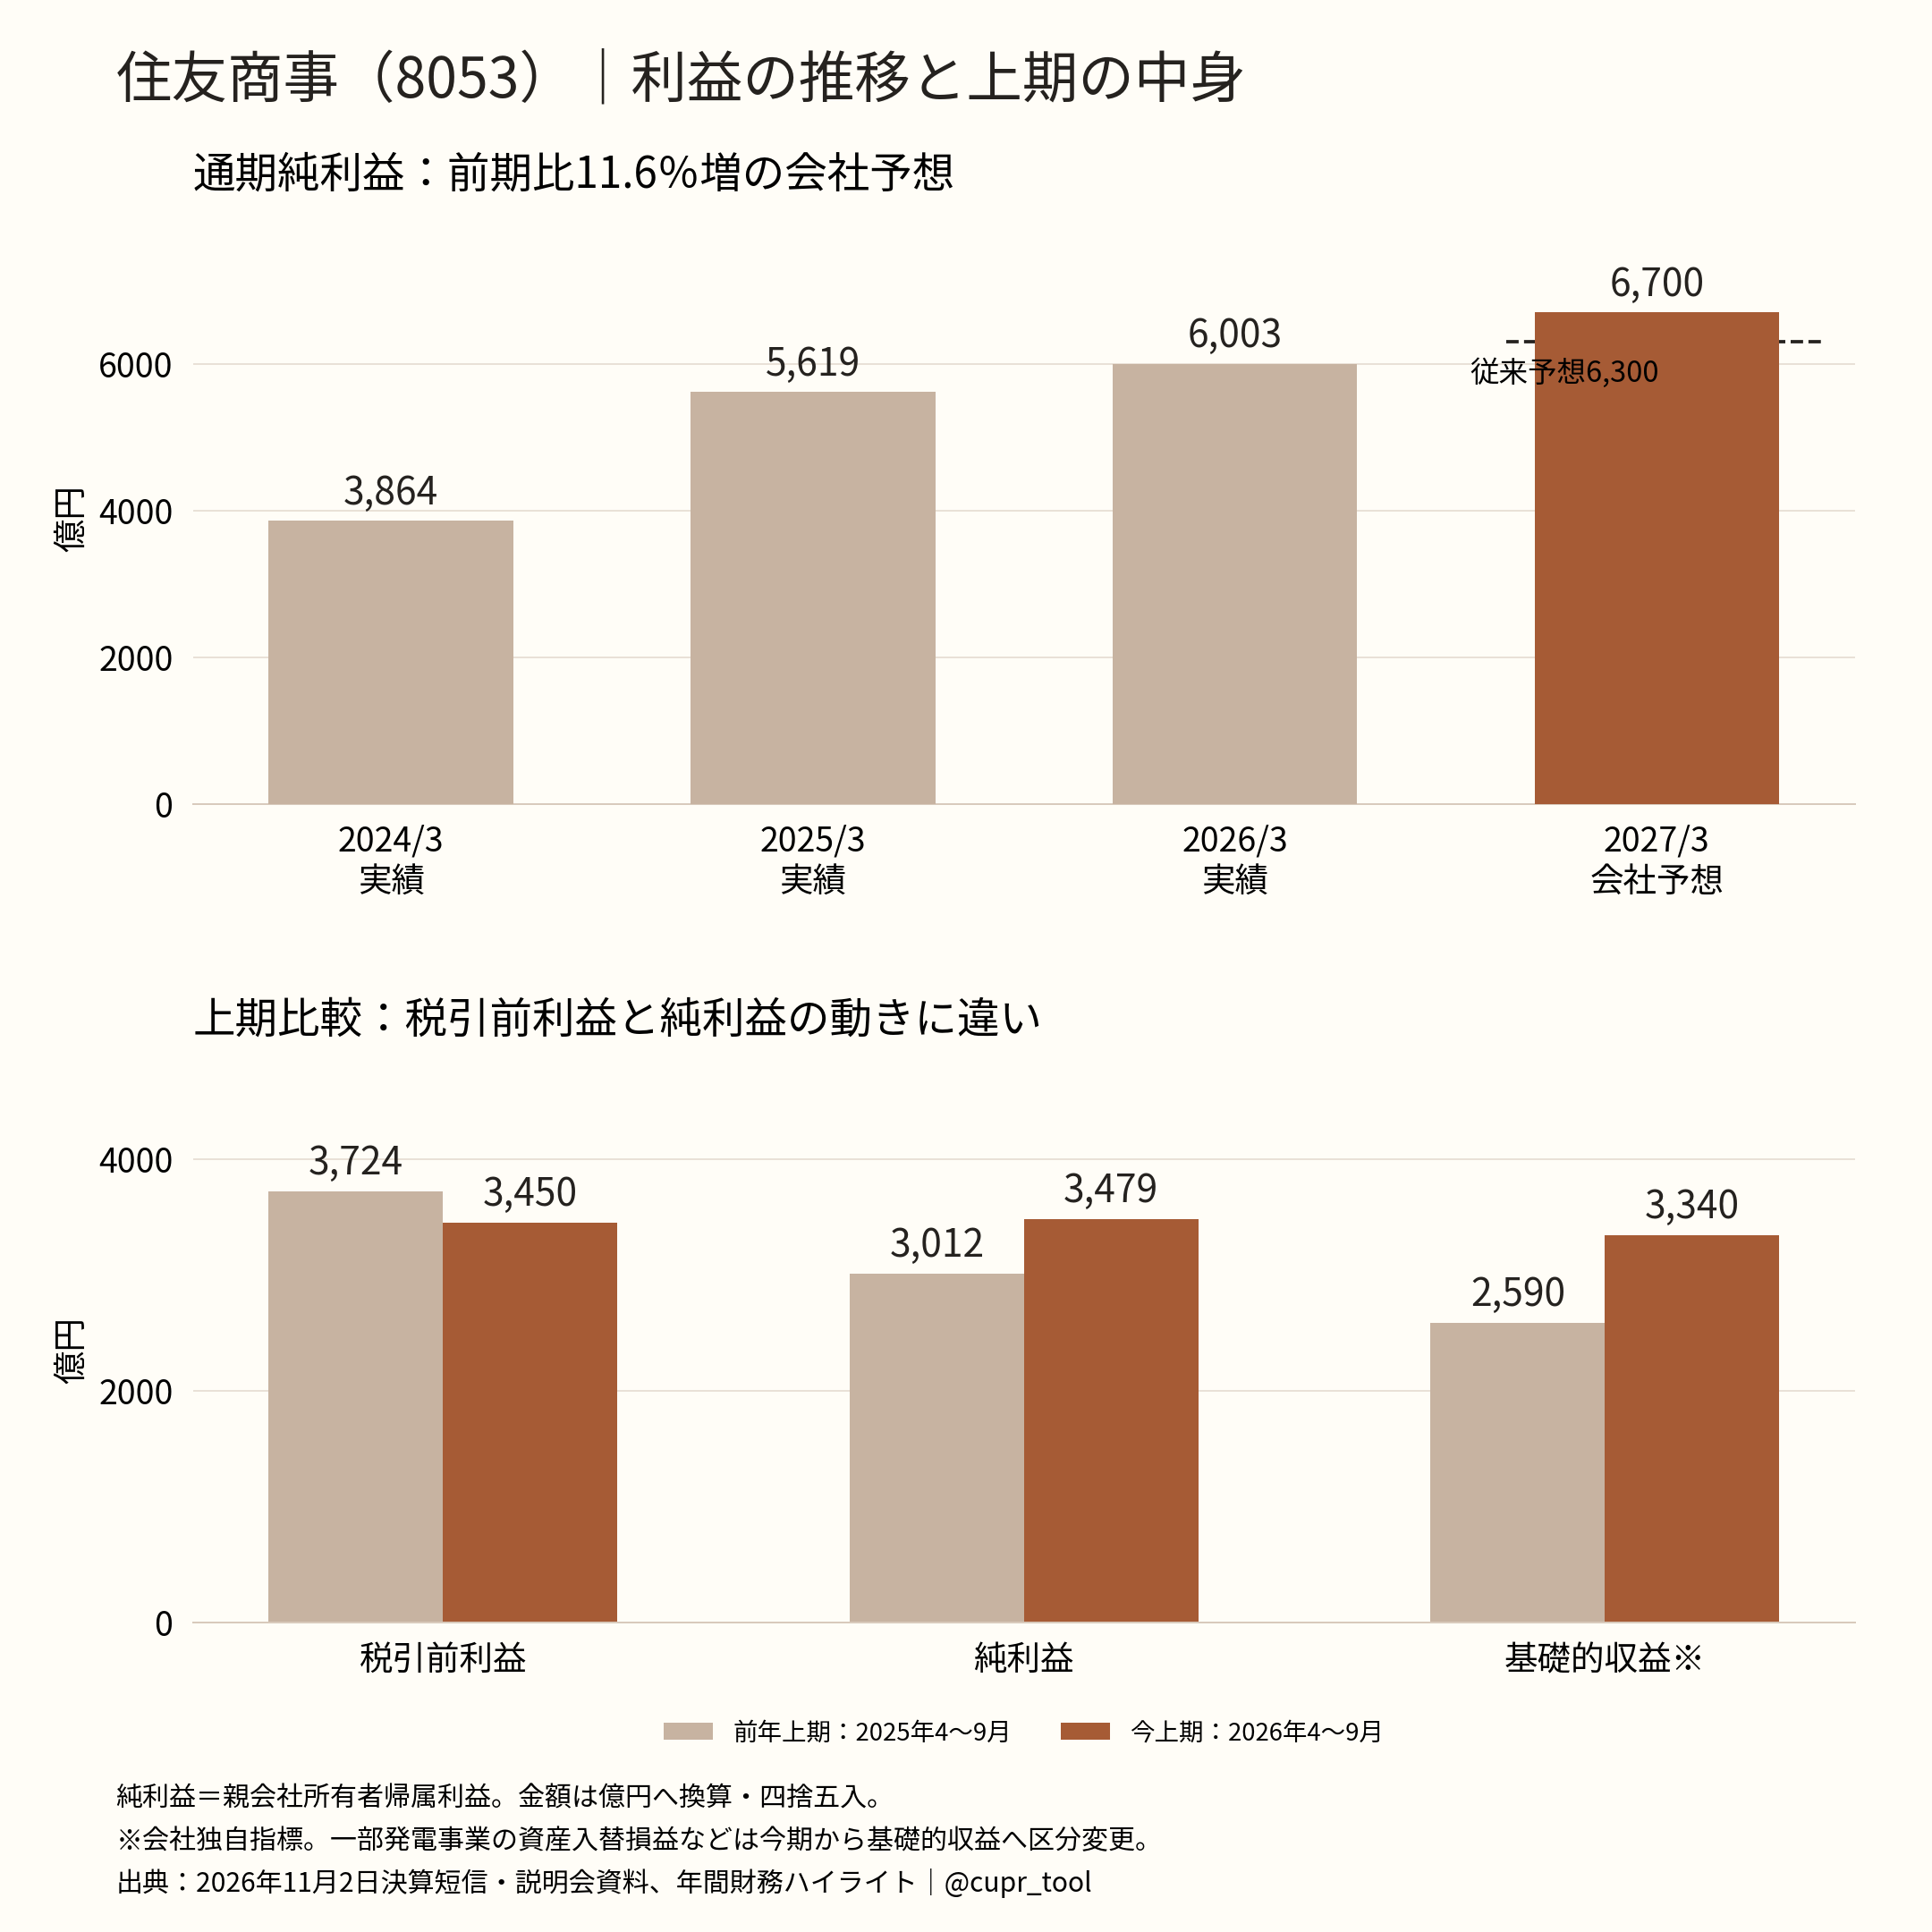
この基礎的収益は会社独自の指標です。国内外の一部発電事業では、資産を開発して売却する事業への転換に伴い、2026年度から資産入替損益などを基礎的収益へ区分変更しています。「基礎的」という名称でも、すべてが資産売却を伴わない定期収入という意味ではありません。[3]
通期純利益予想6,700億円は前期比11.6%増。上期の進捗率は新予想に対して51.9%、下期に必要な利益は単純差額で3,221.35億円です。前期下期の2,990.99億円を約7.7%上回る計算になります。会社は下期の事業継続を見込みつつ、資産売却損益の下振れや期末評価損に備えた300億円のバッファーを織り込んでいます。[1〜3]
発表前の市場コンセンサスは未取得です。ここで比較しているのは会社の従来予想と前期実績で、市場予想に対する上振れ幅は判定していません。
事業と利益の源泉
総合商社の収益は、売買の仲介だけではありません。例えば建機では販売後の整備・サービスやレンタル、航空機ではリース料、ITではシステムの開発・運用が利益につながります。資源事業は生産量と価格、不動産や発電事業は開発・運営と資産売却の時期が業績を左右します。[3]
上期の主なセグメント利益は、輸送機・建機499億円、デジタル・AI236億円、資源544億円、エネルギートランスフォーメーション582億円でした。前年同期からはそれぞれ増えています。一方、自動車は前年の米国タイヤ販売事業の売却関連益の反動、都市総合開発は前年の大口案件引渡しの反動で減益でした。多角化していても、すべての事業が同時に伸びるわけではありません。[2]
会社の区分による上期の非資源ビジネスの基礎的収益は2,470億円、資源ビジネスは700億円です。非資源にも景気や金利の影響はありますが、資源相場だけに利益を頼る構成ではないことが分かります。[3]
配当の安定性と増配余地
安定性
現行の株主還元方針は、累進配当と総還元性向40%以上です。累進配当は、1株当たり年間配当を前期実績から維持または増額する方針。総還元性向には自己株式取得も含まれます。「配当だけで利益の40%を支払う」という約束ではありません。[1・5]
2024年5月公表の中期計画からこの方針を導入しました。それ以前のDOEレンジ方式とは区別します。現行資料ではDOEの数値目標は掲げられていません。[3〜5]
2017年3月期から2026年3月期の10完了期は無配がありません。ただし、普通配当の減配はあります。現在の株式単位で見ると、2019年3月期の18.75円から2020年3月期の17.5円へ減少しました。その期には記念配当2.5円が加わり、総額は20円だったため、総配当だけでは普通配当の減少を見落とします。[5・6]
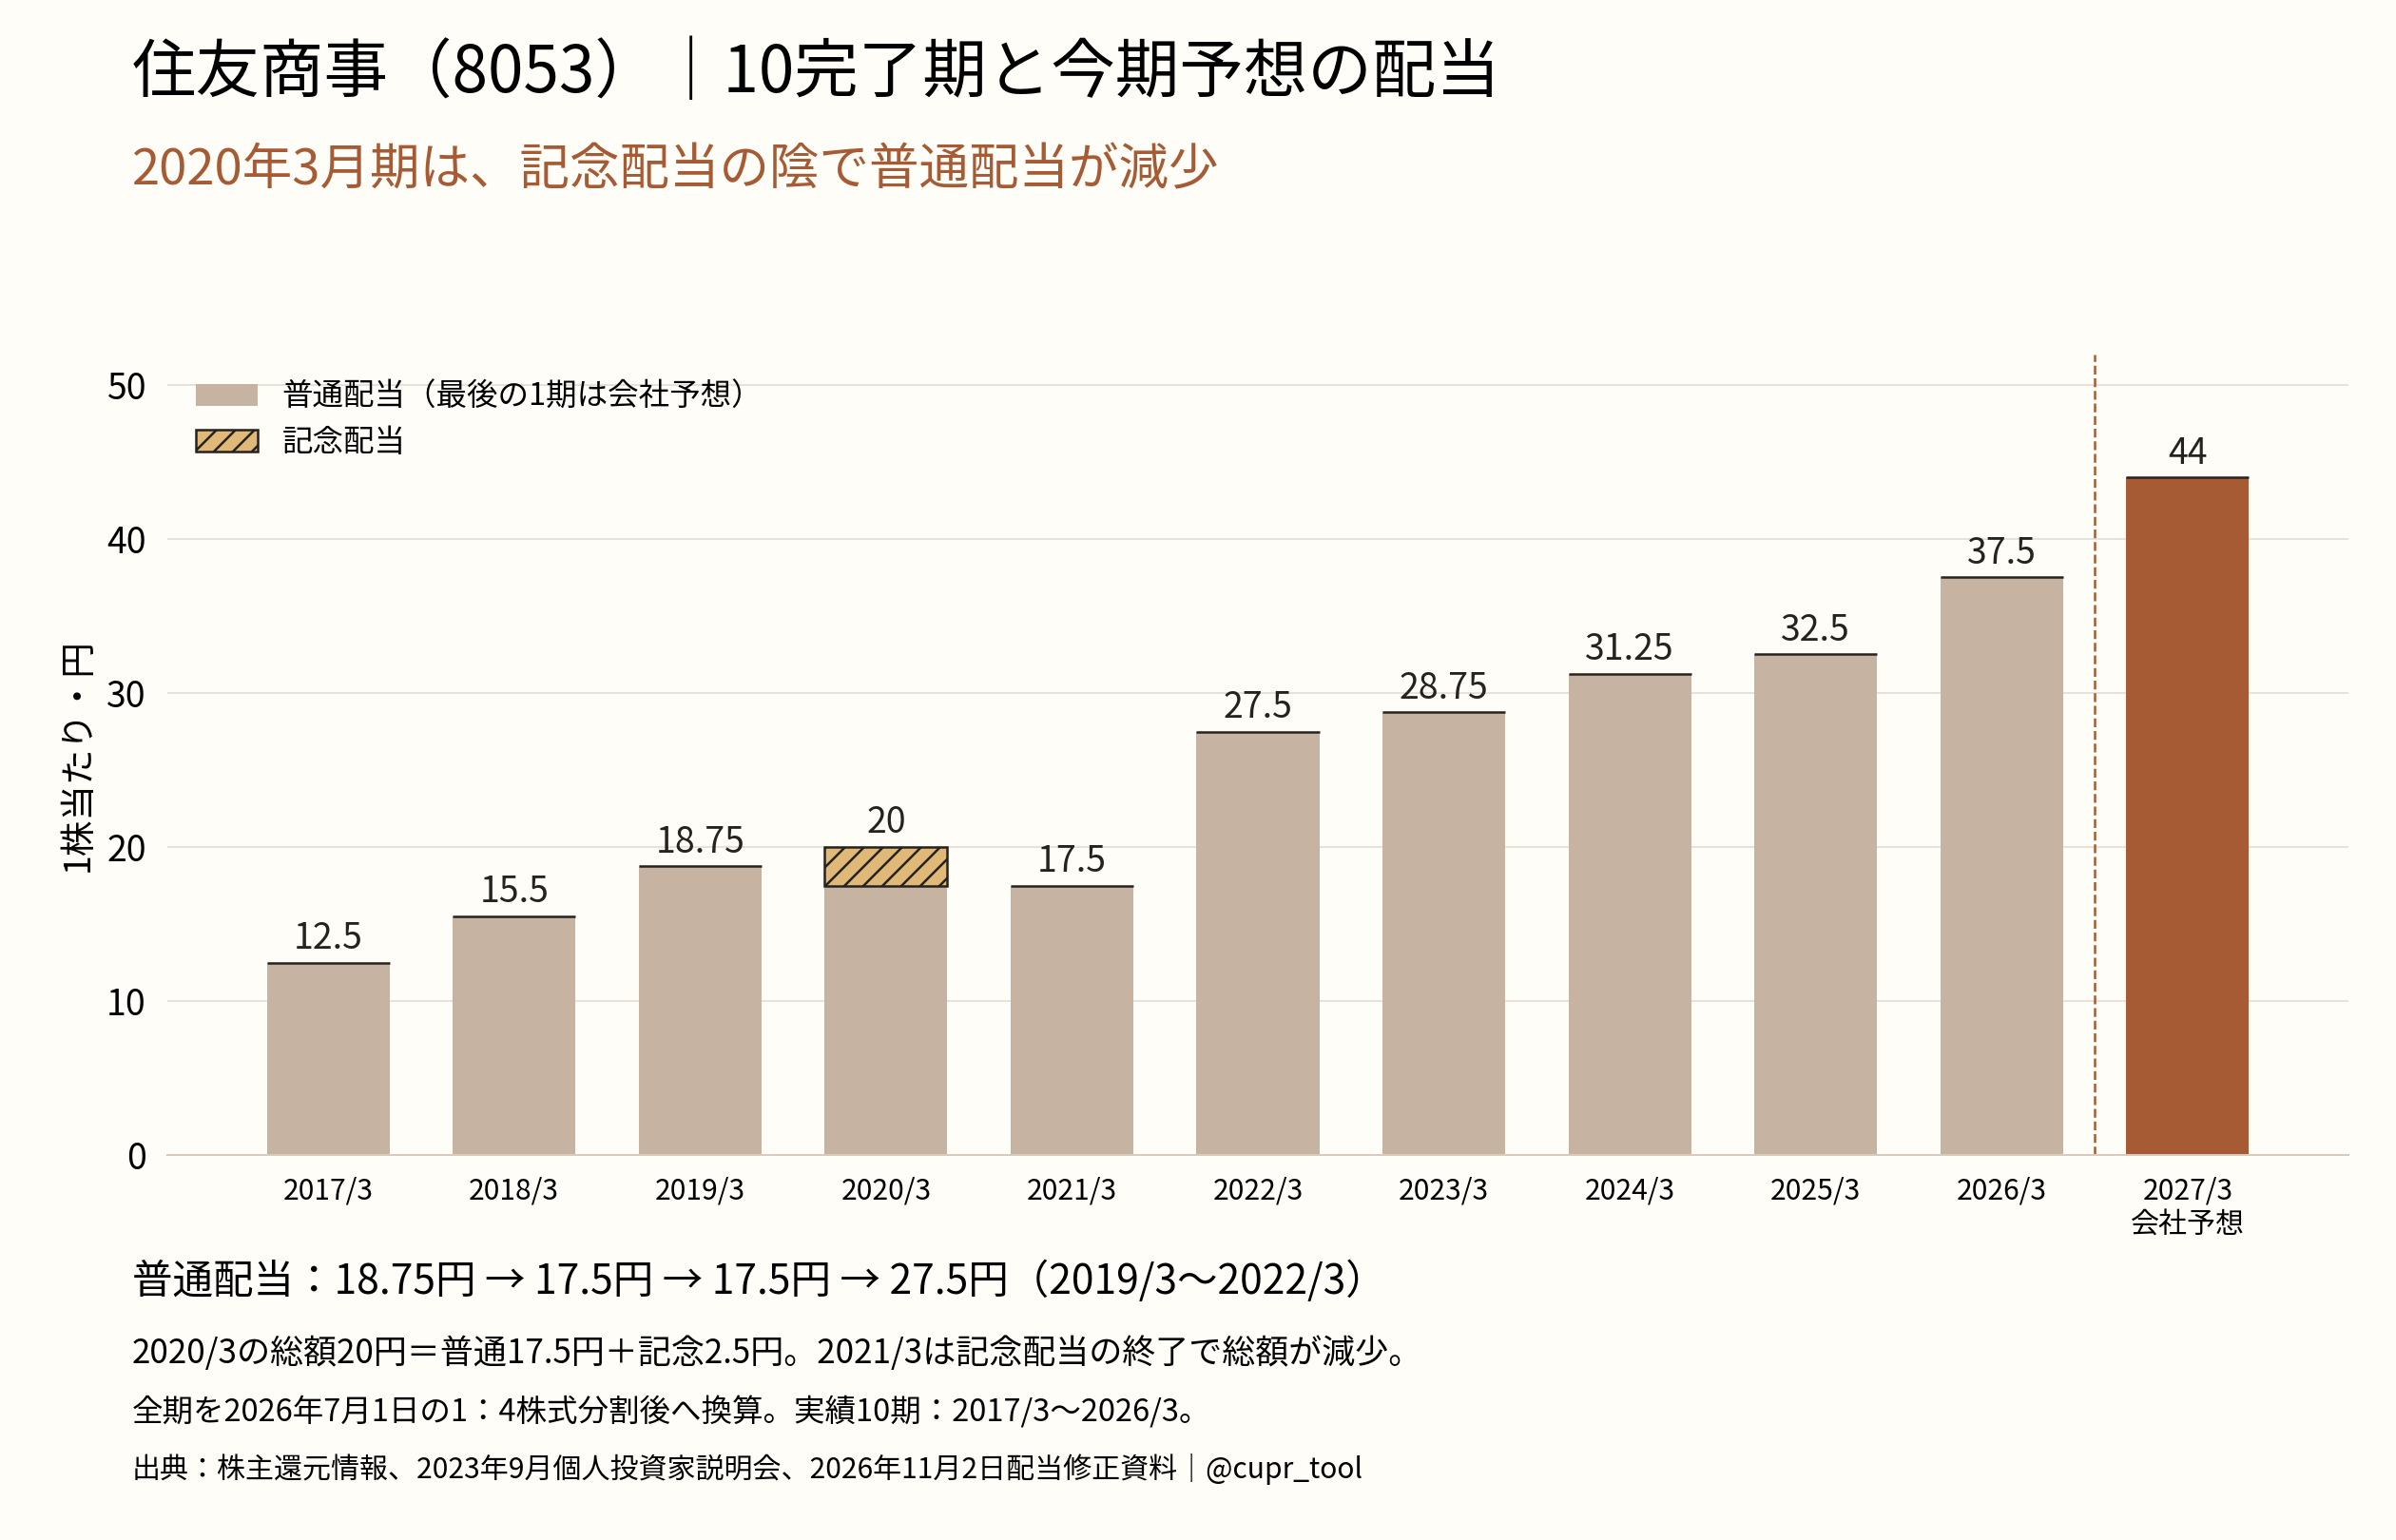
| 3月期 | 普通配当(円) | 年間合計(円) |
|---|---|---|
| 2017 | 12.5 | 12.5 |
| 2018 | 15.5 | 15.5 |
| 2019 | 18.75 | 18.75 |
| 2020 | 17.5 | 20(記念2.5を含む) |
| 2021 | 17.5 | 17.5 |
| 2022 | 27.5 | 27.5 |
| 2023 | 28.75 | 28.75 |
| 2024 | 31.25 | 31.25 |
| 2025 | 32.5 | 32.5 |
| 2026 | 37.5 | 37.5 |
| 2027(予想) | 44 | 44 |
当時の説明資料では、資源価格下落、マダガスカルニッケル事業の操業低調、北米鋼管需要回復の遅れ、自動車関連事業の低調などを受けて通期利益予想を引き下げ、普通配当を70円へ修正しています。翌2021年3月期は記念配当がなくなり総額が減りましたが、普通配当70円は維持しました。[7・8]
その後、2022年3月期には普通配当110円、現在の株式単位で27.5円へ増え、減配前水準を実績で回復しています。さらに累進配当の導入による政策改善があり、今回の上期には長年の課題だったマダガスカルニッケル事業の売却が損益に反映されました。[2・4・5]
減配の原因、後の政策改善、実績配当の回復を確認できるため、今回の評価ではこの過去の減配を許容します。資源価格や景気の変動自体がなくなったという判断ではなく、減配履歴は残したうえでの評価です。
増配余地
会社予想EPS141.44円に対して年間配当44円なので、予想配当性向は31.1%です。配当に回していない利益は残りますが、その全額が追加配当の原資になるわけではありません。[1]
営業キャッシュフローは上期1,305億円で、前年同期2,622億円から減少しました。投資キャッシュフローはマイナス4,491億円。単純合計のフリーキャッシュフローはマイナス3,186億円です。ここには航空機リース買収や不動産取得・売却が含まれ、通常の設備維持費だけを引いた資金余力とは異なります。[2]
加えて、SCSK株式の追加取得は財務キャッシュフローに入ります。投資CFだけを見ると買収関連の負担を取りこぼします。9月末のネット有利子負債は3兆8,556億円、3月末から7,084億円増加し、ネットDERは0.68倍から0.81倍となりました。会社は利益蓄積と資産入替で期末0.6倍程度へ改善する見通しです。[2・3]
直近3通期の営業CFはすべてプラスで、2026年3月期は8,135億円でした。9月末の親会社所有者帰属持分は4兆7,375億円、帰属持分比率は35.5%です。こうした収益・資本の厚みから、現時点の配当維持能力を評価します。ただし、大型投資後の負債削減はまだ見通しの段階です。[2・9]
2026年5月に公表した800億円の自己株式取得は9月3日に完了しています。うち700億円は2026年度の還元として区分されています。会社資料の総還元性向見通しは41.5%で、すでに40%以上の方針に沿っています。総還元40%までの差額を、追加増配の予定額とみなすことはできません。[3]
増配を期待する根拠は、基礎的収益の成長、累進配当という意思、実際の増額修正の組み合わせです。航空機リースとデジタルの利益寄与が現金収入につながり、資産入替と負債削減が進めば、配当を続けやすい土台になります。
中期・長期経営計画
「中期経営計画2026」は2024〜2026年度、2027年3月期までの計画です。低採算事業の入替と、強みを持つ事業への投資を通じて収益力を高める方針です。2026年11月時点の通期ROE見通しは14%程度となっています。[3・4]
航空機リースではSumisho Air Leaseの買収を完了し、事業基盤を拡大しました。デジタルではSCSKの成長に加え、グループ各社の事業現場とIT・AI技術を結び付ける戦略を進めています。既存事業の採算改善と、買収・追加投資による成長を両方使う構想です。[3]
会社が示す中計3年間の修正資金配分は、キャッシュ・フロー収益力2.0兆円、資産入替1.1兆円、借入等0.6兆円を原資に、投資3.0兆円と株主還元0.7兆円です。2026年9月までの投資累計は約2.7兆円。利益への寄与を見込む一方で、資金を先に使う規模も大きくなっています。[3]
将来の増配を考えるうえでは、投資した金額より、そこから継続してどれだけ利益と現金が戻るかが重要です。今回の上方修正は、その進み具合を確認する材料になります。
配当株としての投資評価
記事上の判断では、住友商事を新規購入候補として評価します。決め手は、累進配当の明示に加え、基礎的収益の成長と過去の普通配当の実績回復を確認できることです。これは企画への採用提案で、実際の購入決定・約定を示すものではありません。
評価に使う株価は11月2日の東証終値1,664.5円、前日比19.5円安(1.16%下落)です。同じ2027年3月期の最新会社予想を使うと、PERは11.77倍、配当利回りは2.64%となります。株価の下落理由は、この値動きだけでは特定できません。[1・10・11]
| 項目 | 優先目安 | 評価 |
|---|---|---|
| 配当方針 | 累進・DOE・増配期待を評価 | 累進配当あり。総還元40%以上。現行DOE目標なし |
| 配当余力 | 予想普通配当性向30%以下を優先 | 31.1%。目安を少し上回るが、利益成長を確認 |
| 配当履歴 | 10完了期無配なし。減配は実質審査 | 無配なし・普通減配あり。原因、政策改善、実績回復を確認し許容 |
| 割安さ | 会社予想PER10倍以下を優先 | 11.77倍。目安より高い |
| 利回り | 予想普通配当利回り3%以上を優先 | 2.64%。当初の配当収入は控えめ |
| 収益性(ROE) | 8%以上を重視 | 2026年3月期連結実績12.9%。今期会社見通し14%程度 |
| 財務 | 投資負担、資本、資金創出を総合評価 | ○:資本・営業CF実績を評価。ネットDER0.81倍からの改善を確認 |
ここでの数値水準は優先する目安です。一つ外れたら自動的に不採用とする条件ではありません。今回は当初利回りの高さより、配当を維持しながら利益成長に応じて増額する方針と、その実行を重視します。
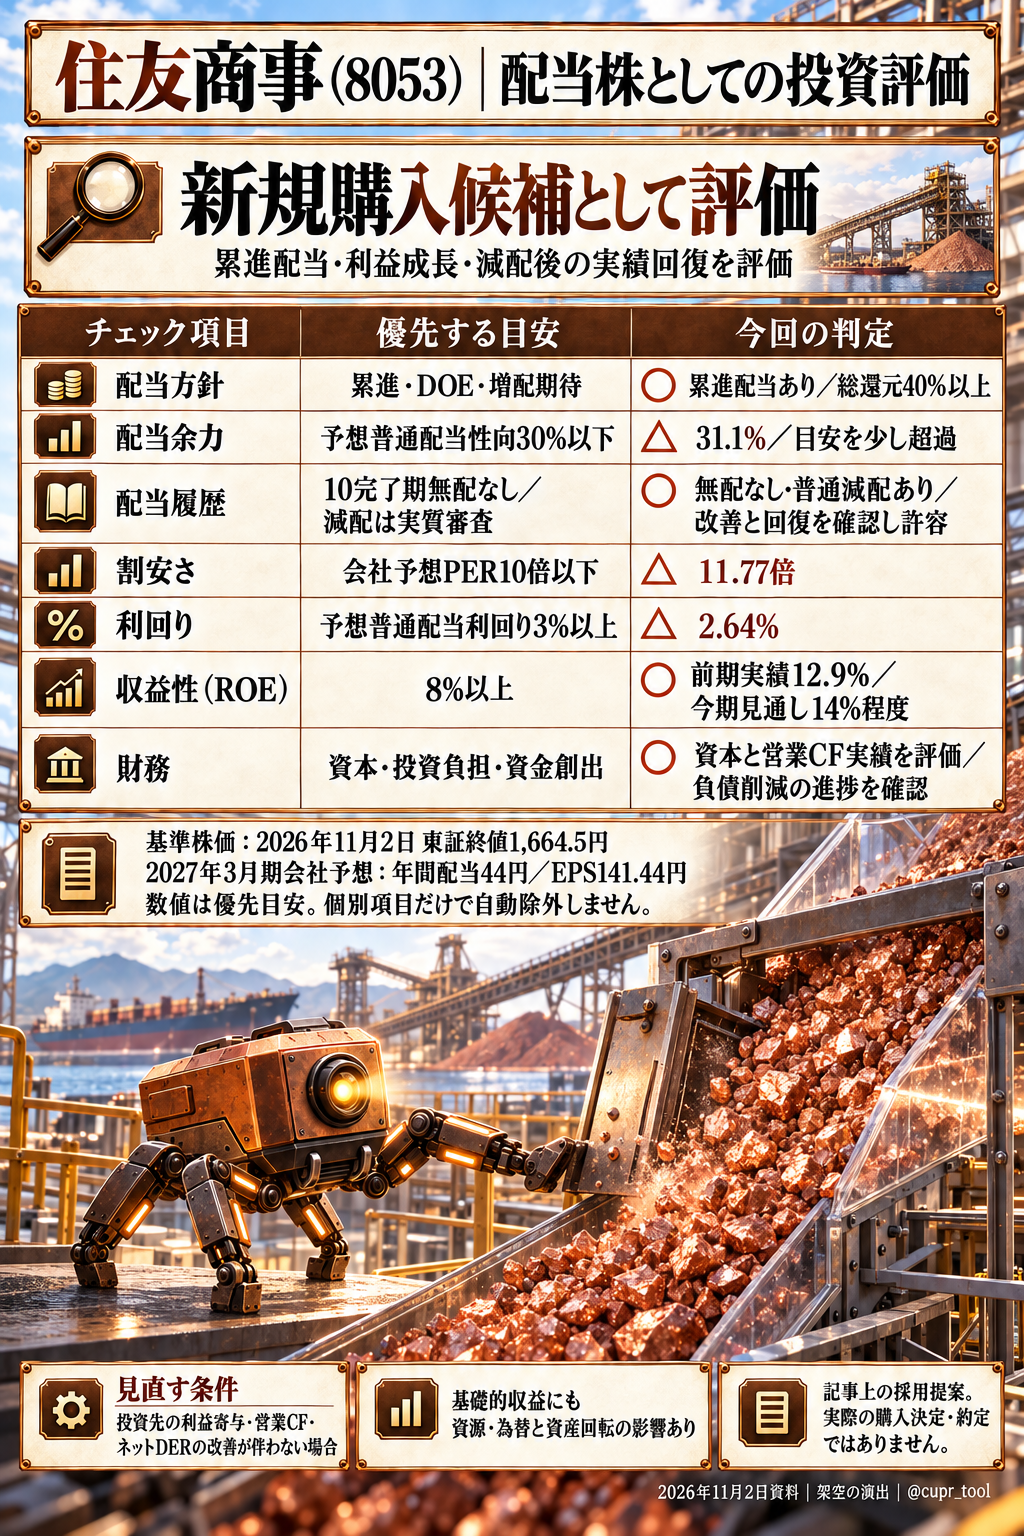
反対材料は、資源・為替の追い風、大型投資後の借入増加、3%未満の利回りです。基礎的収益に含まれる資産回転の利益も毎期同額ではありません。今後の決算で、投資先の利益寄与、営業CF、ネットDERの改善が伴わなければ評価を見直します。
今回の配当履歴は、総額の増減だけでは普通配当の変化が分からない例でした。記念配当と分割をそろえ、減配後の方針と実績まで見ることで、現在の増配を支える土台を判断できます。
出典・計算基準
記事基準日:2026年11月2日。会社資料の「2026年度」は2027年3月期です。利益・財務は連結IFRS、金額は原則億円で四捨五入。配当は2026年7月1日の1:4分割後の単位へ統一しました。基礎的収益は会社による概数です。
株価は11月2日15:30の東証終値を同日19:01 JSTにYahoo!ファイナンスと株探で照合し、終値・前日比金額・率が一致。Yahooはリアルタイム表記、株探は15分遅延表記ですが、使用値は取引終了後の確定終値です。PTSは計算に使っていません。PER=1,664.5÷141.44、配当利回り=44÷1,664.5、配当性向=44÷141.44。いずれも最新会社予想に基づく記事計算です。
- 業績予想の修正・中間配当・配当予想の修正(2026年11月2日、p1–2)。
- 2027年3月期 第2四半期決算短信(2026年11月2日、表紙、添付p2–6・11)。
- 2026年度 第2四半期決算説明会資料(2026年11月2日、p2–4・12–15・24–25)。
- 中期経営計画2026(2024年5月2日)。
- 株主還元情報(配当実績・分割・記念配当。掲載の今期40円予想は11月2日開示の44円へ更新して使用)。
- 2023年9月 個人投資家説明会(p32、2016年度以降の配当実績。2016年度=2017年3月期)。
- 2019年度第2四半期 決算説明資料(p4・6、利益予想修正と普通配当70円の関係)。
- 統合報告書2020(CFOメッセージ「株主還元」、普通配当と記念配当)。
- 年間財務ハイライト(通期純利益・ROE・営業CF)。
- Yahoo!ファイナンス・8053。
- 株探・8053。
利益と資産の中身を確認する視点は、清原式小型割安スクリーニングの手法解説でも扱っています。選別条件は別の企画ですが、利益の持続性と資産の現金化を分けて読む考え方を説明しています。
本記事は情報整理と筆者の考察であり、特定銘柄の売買を推奨するものではありません。会社予想・配当方針は将来の利益や配当を保証しません。イラストはAIで制作した事業イメージ・架空の演出で、実在する設備や事故を示すものではありません。
関連記事:住友化学(4005)の増配と利益回復

