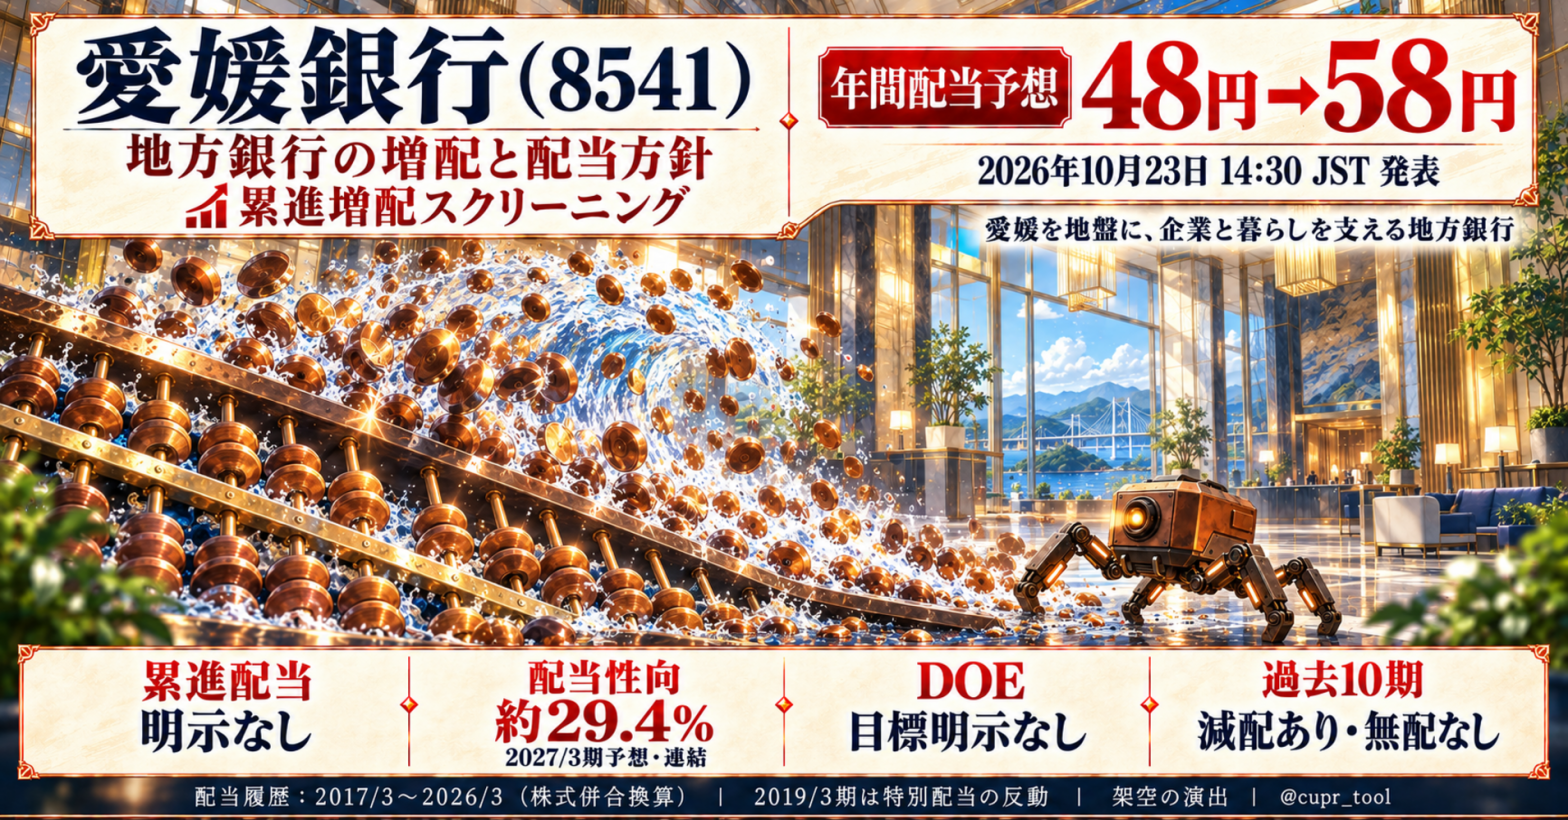
この記事は、「⤴️累進増配スクリーニング」の個別銘柄リサーチです。きゅぷるが条件に合う銘柄を1株ずつ買い増している企画の視点で、配当を維持・増額する方針と、それを支える利益を調べます。
累進配当、または前期以上の配当を基本とする同等の方針を明記した会社から、予想普通配当性向40%以下、予想PER12倍以下、普通配当利回り3%以上を入口に選びます。さらに直近10期の無配・減配を確認し、減配の例外は原因・解消・配当水準の回復を確認できた場合に限ります。上場後10期未満なら、上場後の全期間を調べます。
今回は増配ニュースをきっかけに、愛媛銀行(8541)を取り上げます。地方銀行の利益、配当方針、増配を支える余力を深掘りし、この企画の購入条件に合うか、今の株価で買い、保有する価値があるかを、きゅぷるとして判断します。スクリーニングを通過済みの銘柄としての紹介ではありません。
愛媛銀行が、2027年3月期の年間配当予想を48円から58円へ引き上げました。前期の46円には記念配当2円が含まれているため、普通配当で比べると44円から58円へ、約31.8%の増配予想です。
もう一つ気になったのは、配当方針の「単体30%以上」という部分です。同じ58円でも、連結利益で計算した配当性向は約29.4%、単体利益では約31.5%になります。会社の目標と投資家側の条件を同じ数字だと思って読むと、判断がずれてしまいます。
今回は、増配の理由、過去10期の配当、銀行ならではの資金の見方を整理します。
愛媛の企業と暮らしを支える地方銀行
愛媛銀行は、愛媛県松山市に本店を置く地方銀行です。企業への事業融資、個人の住宅ローン、預金や決済のほか、経営相談や事業承継の支援などを手掛けています。
銀行の利益を読むときは、貸出金から受け取る利息だけでなく、有価証券運用の収益や、預金などの調達に支払う利息も見る必要があります。金利が上がれば、受取利息にも支払利息にも影響が出るためです。
2026年3月期末の貸出金は2兆138億円、預金・譲渡性預金は2兆7,785億円でした。貸出金は中小企業向けを中心に前期末から381億円増えています。地域の企業や家計との取引が、収益の土台になっている銀行です。
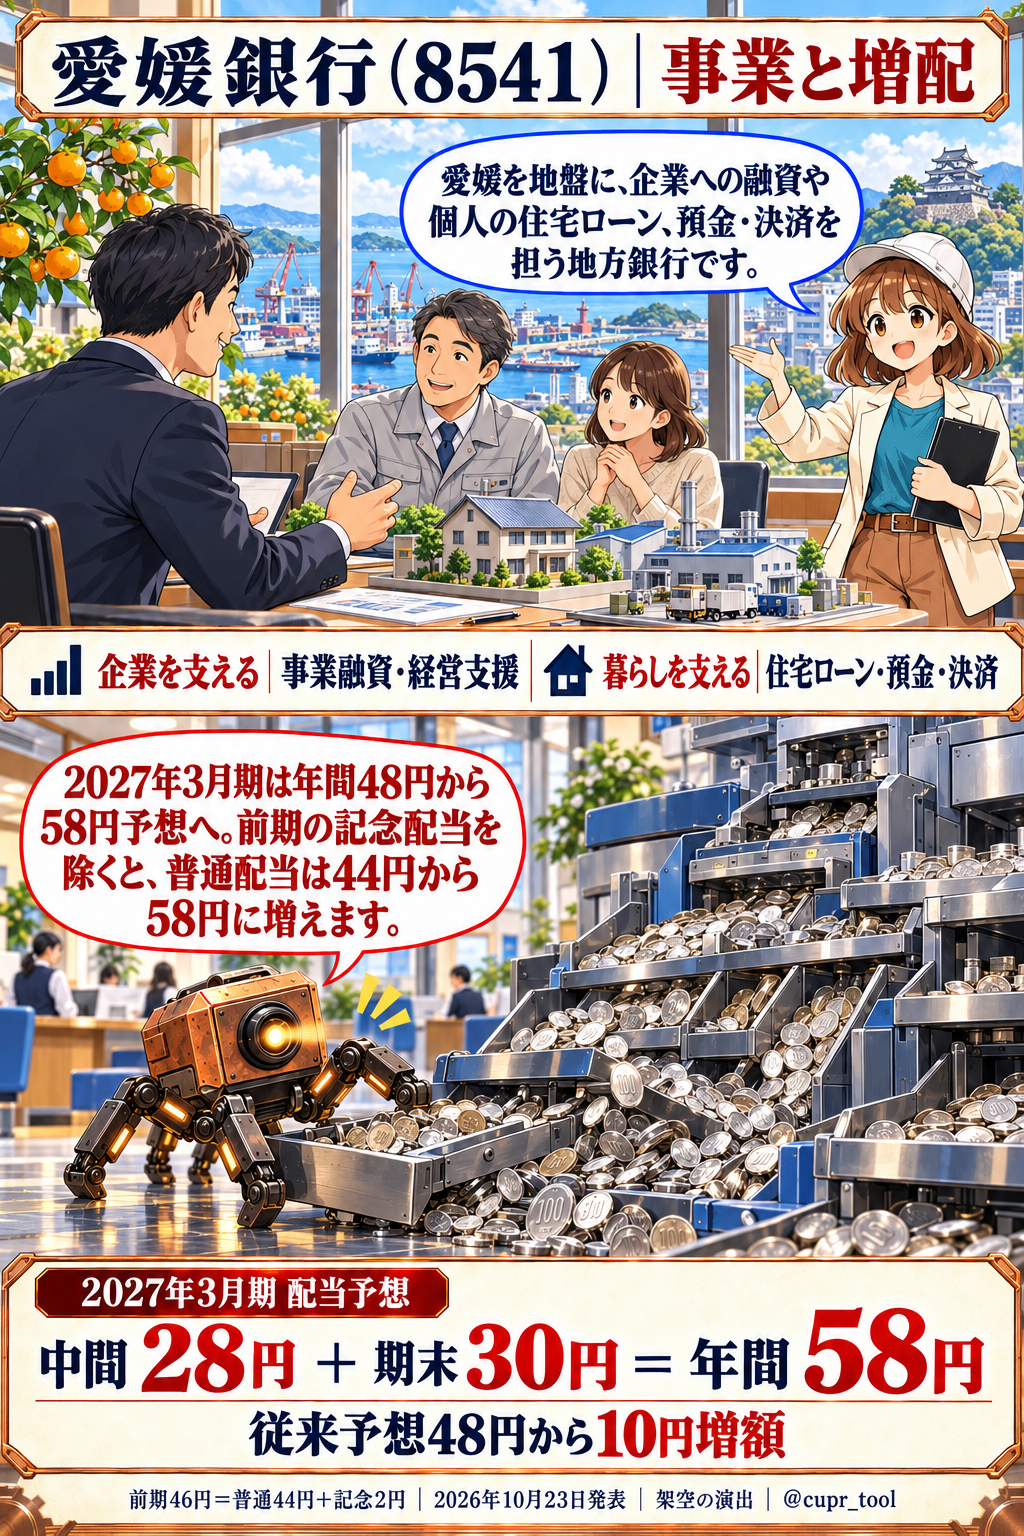
年間48円から58円へ。前期との比較は二つに分ける
10月23日に発表した配当予想の変更は、中間が24円から28円、期末が24円から30円です。年間では10円、従来予想比で約20.8%の上方修正となります。中間・期末とも、今回の開示では予想として示されています。
| 比較対象 | 年間配当 | 今回58円との差 |
|---|---|---|
| 今期の従来予想 | 48円 | +10円、約20.8%増 |
| 前期実績・総額 | 46円 | +12円、約26.1%増 |
| 前期実績・普通配当 | 44円 | +14円、約31.8%増 |
前期の期末配当29円には、創業110周年の記念配当2円が含まれていました。今回は記念・特別配当の記載がない58円予想です。記念配当の上乗せがなくなる分を埋めたうえで、普通配当が増える内容と読めます。
ただし、58円は2027年3月期の予想です。将来の配当を保証するものではありません。
減益予想から増益予想へ変わった通期利益
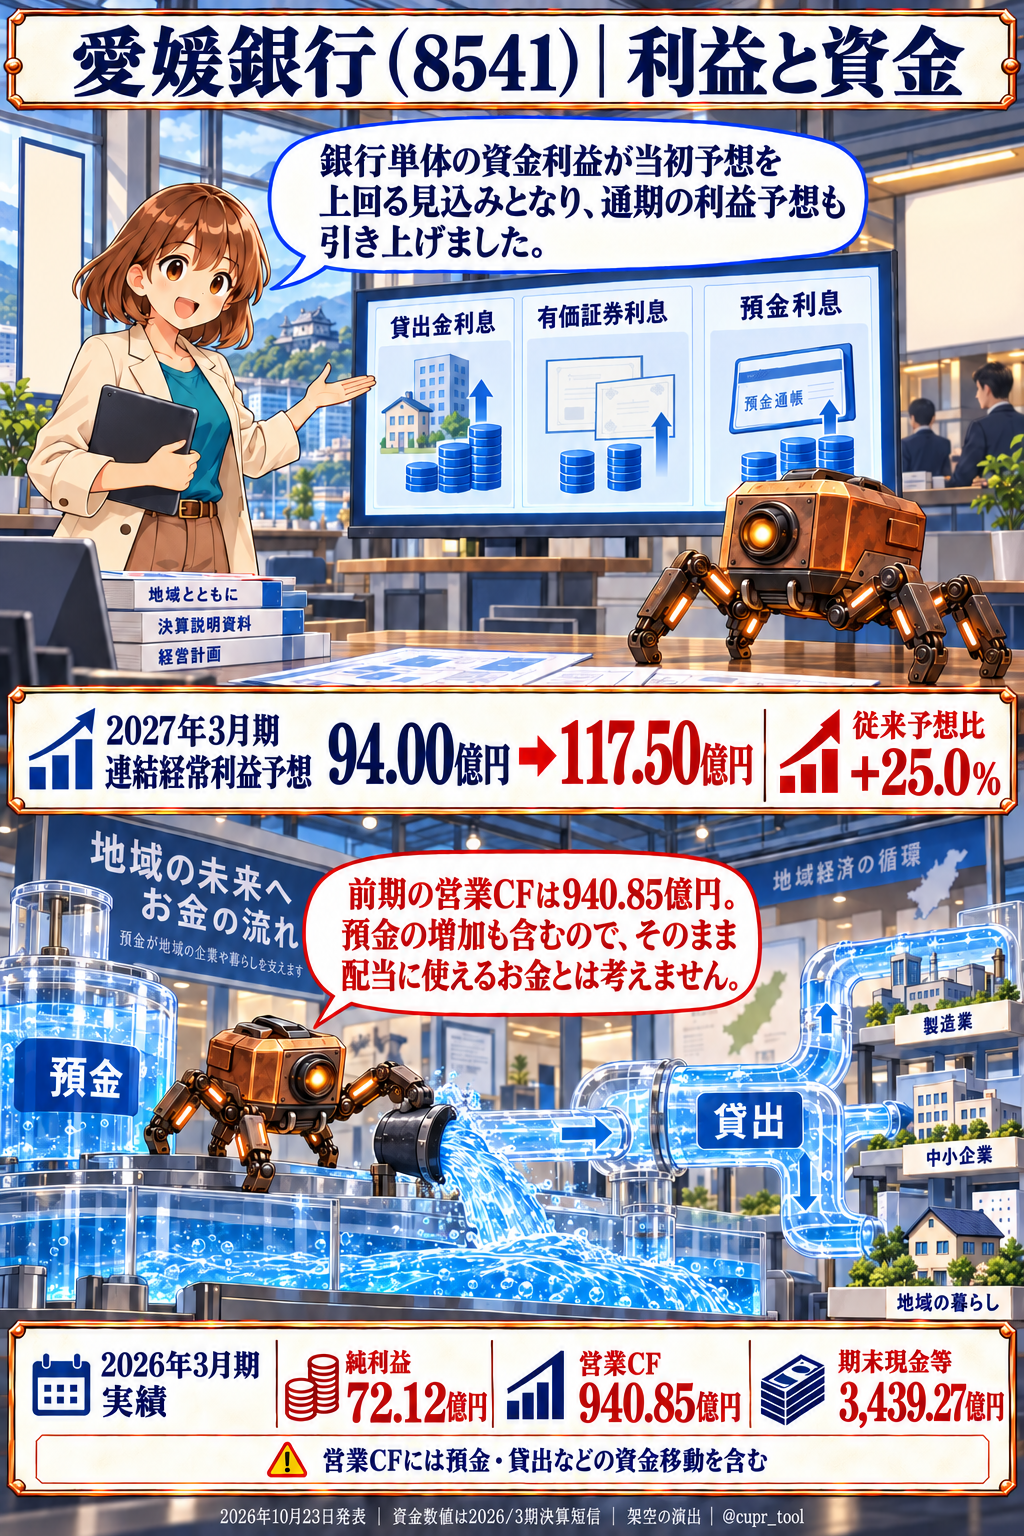
会社が上方修正の理由に挙げているのは、銀行単体の資金利益が当初予想を上回る見込みになったことです。これを受け、上期だけでなく通期の業績予想も引き上げています。
| 2027年3月期・連結通期予想 | 従来予想 | 修正予想 |
|---|---|---|
| 経常利益 | 94.00億円 | 117.50億円 |
| 親会社株主に帰属する当期純利益 | 65.00億円 | 77.00億円 |
| 1株当たり当期純利益(EPS) | 166.39円 | 197.05円 |
経常利益は従来予想比25.0%増、純利益は12億円の上積みです。前期実績との比較でも、経常利益は約10.2%増、純利益は約6.8%増になります。当初の減益予想から、増益予想へ変わりました。
上期の連結経常利益予想も46億円から74億円、純利益予想は31億円から52億円へ上方修正しています。一方、通期予想から上期予想を差し引いた下期相当額は、経常利益43.5億円、純利益25億円です。これは会社が個別に出した下期予想ではなく、単純な差し引きです。上期の強さをそのまま下期にも延ばした計画ではない点は押さえておきたいところです。
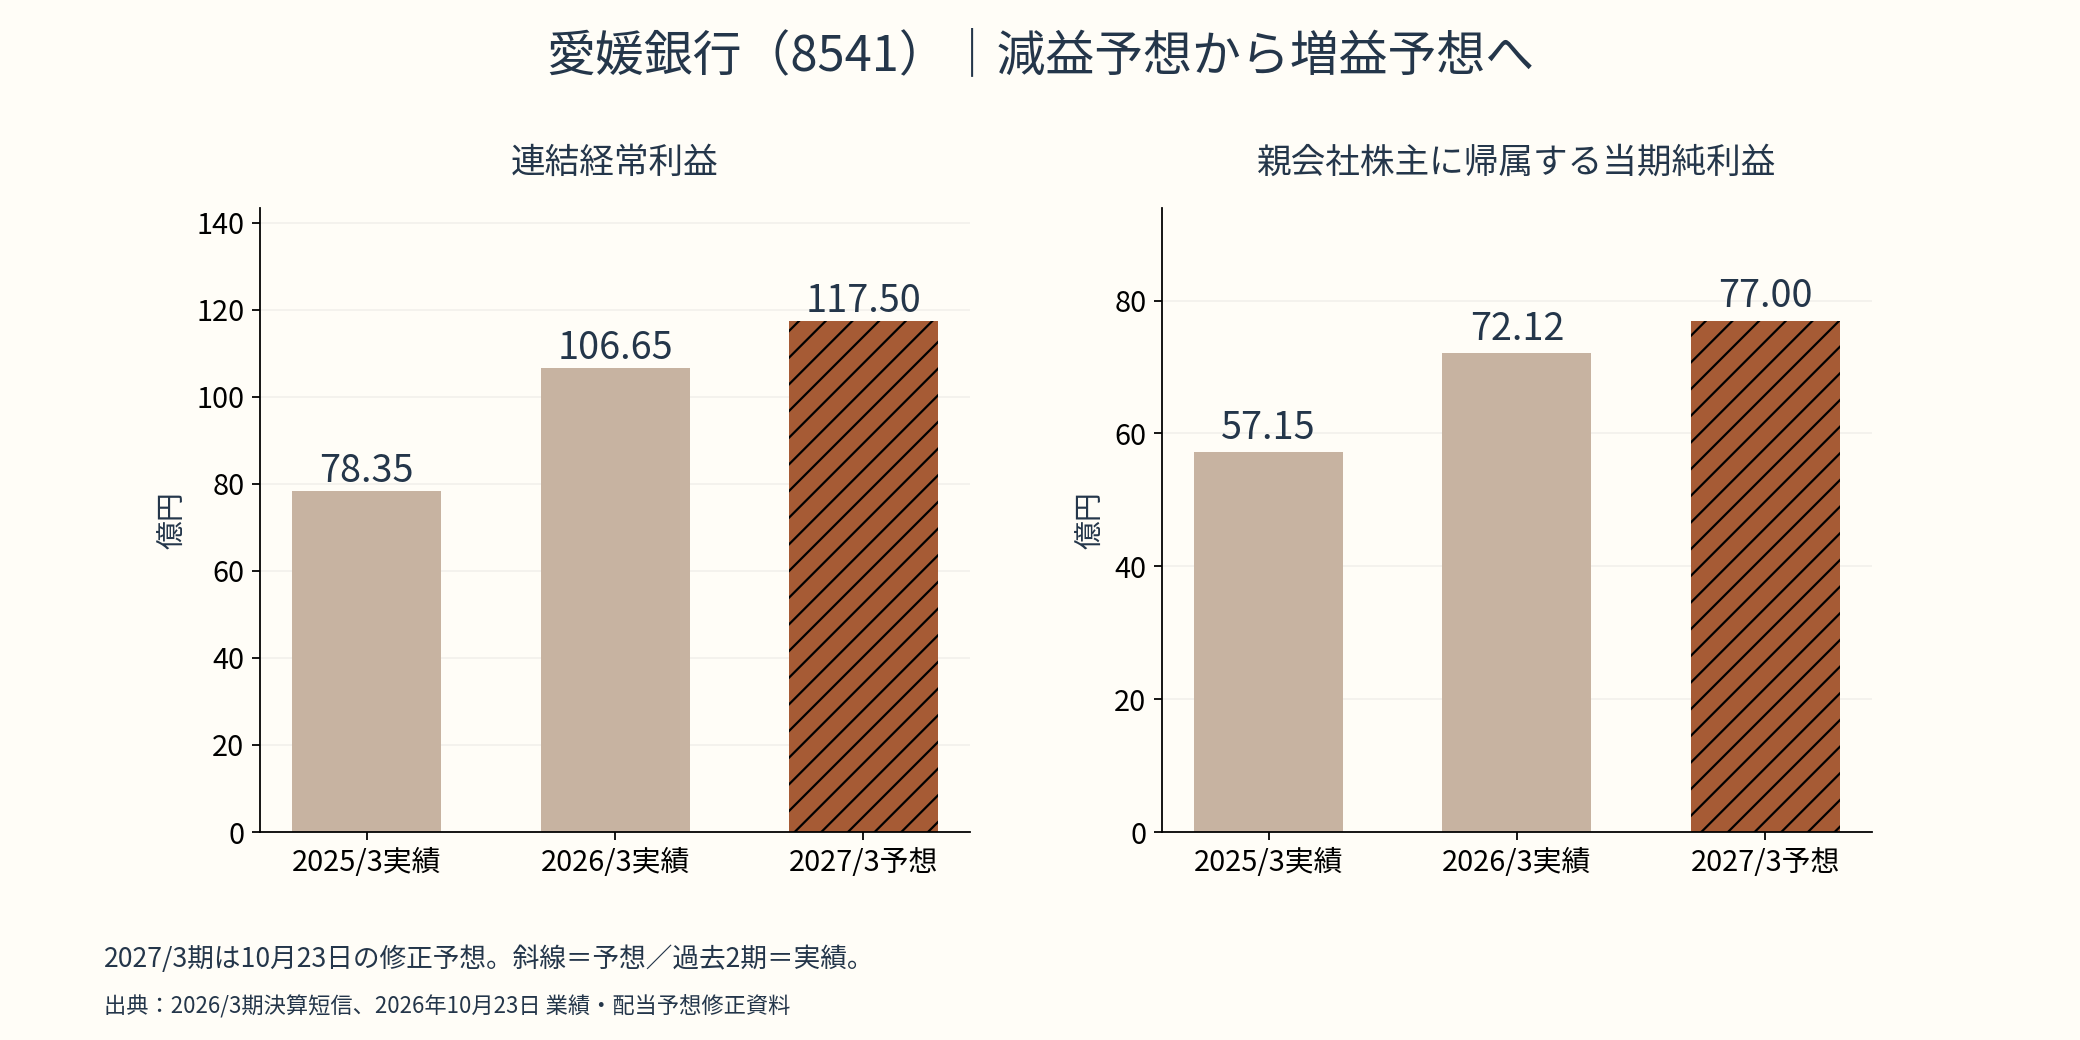
前期実績では、円金利上昇等による貸出金利息の増加に加え、株式等売却益の増加も利益に寄与しました。今回の修正理由は「資金利益」の上振れですが、この開示だけでは貸出金利息、有価証券利息、調達費用がそれぞれどの程度寄与したかまでは分かりません。前期の増益要因を、そのまま今回の理由にはできません。
直近に公表済みの決算実績は、8月3日発表の2027年3月期第1四半期です。連結経常利益26.63億円、純利益17.34億円でした。今回の上期52億円は純利益の「修正予想」で、上期決算の確定実績とは区別しています。
「単体30%以上」と、連結で見た配当余力
愛媛銀行の基本方針は、内部留保の充実に努めながら、単体の配当性向30%以上を目指すというものです。「目指す」という目標であり、毎年の配当額を減らさない累進配当や、前年度配当を下限とする約束とは異なります。確認した現行方針には、累進配当とDOEの数値目標の明示はありません。
今回の年間58円を、同じ2027年3月期の予想EPSで割ると、次のようになります。
| 計算の基準 | 予想EPS | 58円÷EPS |
|---|---|---|
| 連結 | 197.05円 | 約29.4% |
| 単体 | 184.26円 | 約31.5% |
会社の単体30%目標と照らすなら、見るのは下段です。きゅぷるの購入条件では連結ベースの予想配当性向を使うため、判定に使うのは上段です。連結の約29.4%を見て「会社の30%目標を下回っている」とするのは、分母を取り違えた見方になります。
過去10期は無配なし。総額では一度の減配
2017年3月期から2026年3月期までの年間配当は、現在の株式単位にそろえると、30円、32円、30円、30円、30円、30円、30円、32円、34円、46円です。
2018年3月期の32円には、過去最高益に伴う特別配当2円が含まれます。翌2019年3月期は30円となり、総額では2円の減配です。一方、普通配当部分は30円を維持しました。2026年3月期の46円には、先ほどの記念配当2円が含まれます。
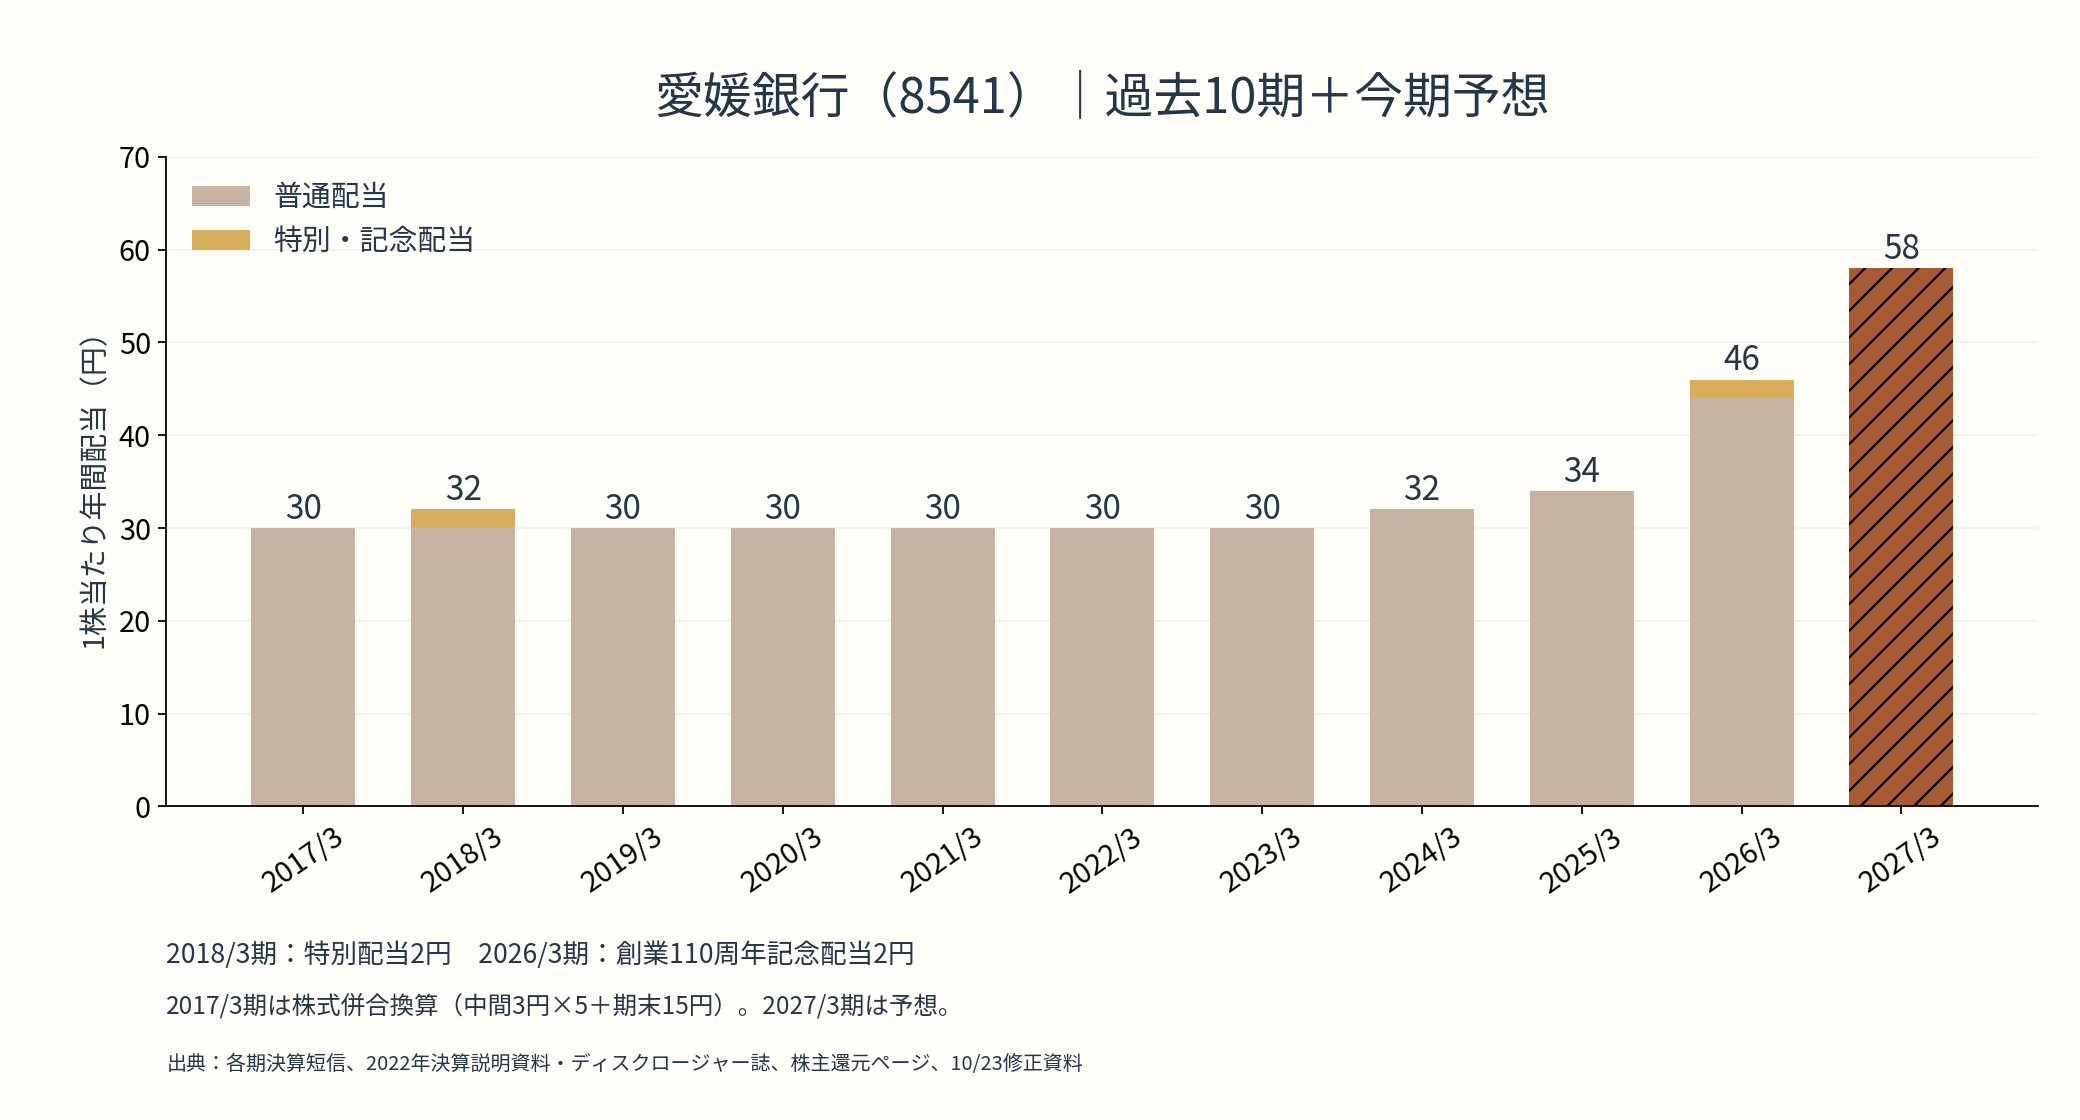
2016年10月1日に5株を1株とする株式併合がありました。2017年3月期の中間3円を現行単位の15円へ換算し、期末15円と合わせて30円としています。短信の年間欄の「―」を無配とは数えません。
この10期に無配はなく、普通配当は30円から44円へ増えています。ただし、総額に減配の履歴がある以上、「10期減配なし」という表現は使いません。購入条件の例外審査も、今回は合格扱いにしていません。
営業CF940.85億円を、配当原資と直結させない
2026年3月期の連結営業キャッシュフローは940.85億円、純利益は72.12億円でした。銀行の営業CFには、預金や貸出金の増減が含まれます。会社も、営業CFの増加について預金の増加等を理由に挙げています。
預金は銀行に入ってくるお金ですが、預金者に返す必要のあるお金でもあります。営業CFが純利益より大きいからといって、その差額をすべて配当に使えるとは考えられません。
同じ期の投資CFはマイナス168.23億円、財務CFはマイナス13.03億円、期末の現金及び現金同等物は3,439.27億円でした。これらも銀行の資金移動として読む数字です。
国内基準の自己資本比率は連結8.69%、単体8.19%です。短信冒頭の総資産に対する会計上の自己資本比率4.7%とは定義が違います。配当性向に加えて、融資先の信用コストや有価証券の損益、規制上の自己資本も確認する必要があります。
株価と購入条件では「今回は対象外」
株価は2026年10月23日の東証終値3,440円を使います。Yahoo!ファイナンスと野村證券の株価画面で終値を照合しました。前日終値3,405円から35円高、計算上は約1.03%の上昇です。発表当日の値動きですが、このニュースだけが上昇の原因だったとは断定できません。
| 指標 | 今回の確認値 |
|---|---|
| 株価基準 | 2026年10月23日15:30 JST・終値3,440円 |
| 前日比 | +35円、約+1.03% |
| 出来高 | 366,900株 |
| 時価総額 | 約1,356億円 |
| 予想PER | 約17.46倍 |
| 普通配当利回り | 約1.69% |
| 予想配当性向・連結 | 約29.4% |
PERは3,440円÷修正後EPS197.05円、利回りは58円÷3,440円です。いずれも10月23日の会社修正予想に基づく値です。時価総額は発行済株式総数39,426,777株に株価を掛けた概算です。野村證券の表示は最低15分遅延ですが、照合には確定した終値を用いています。
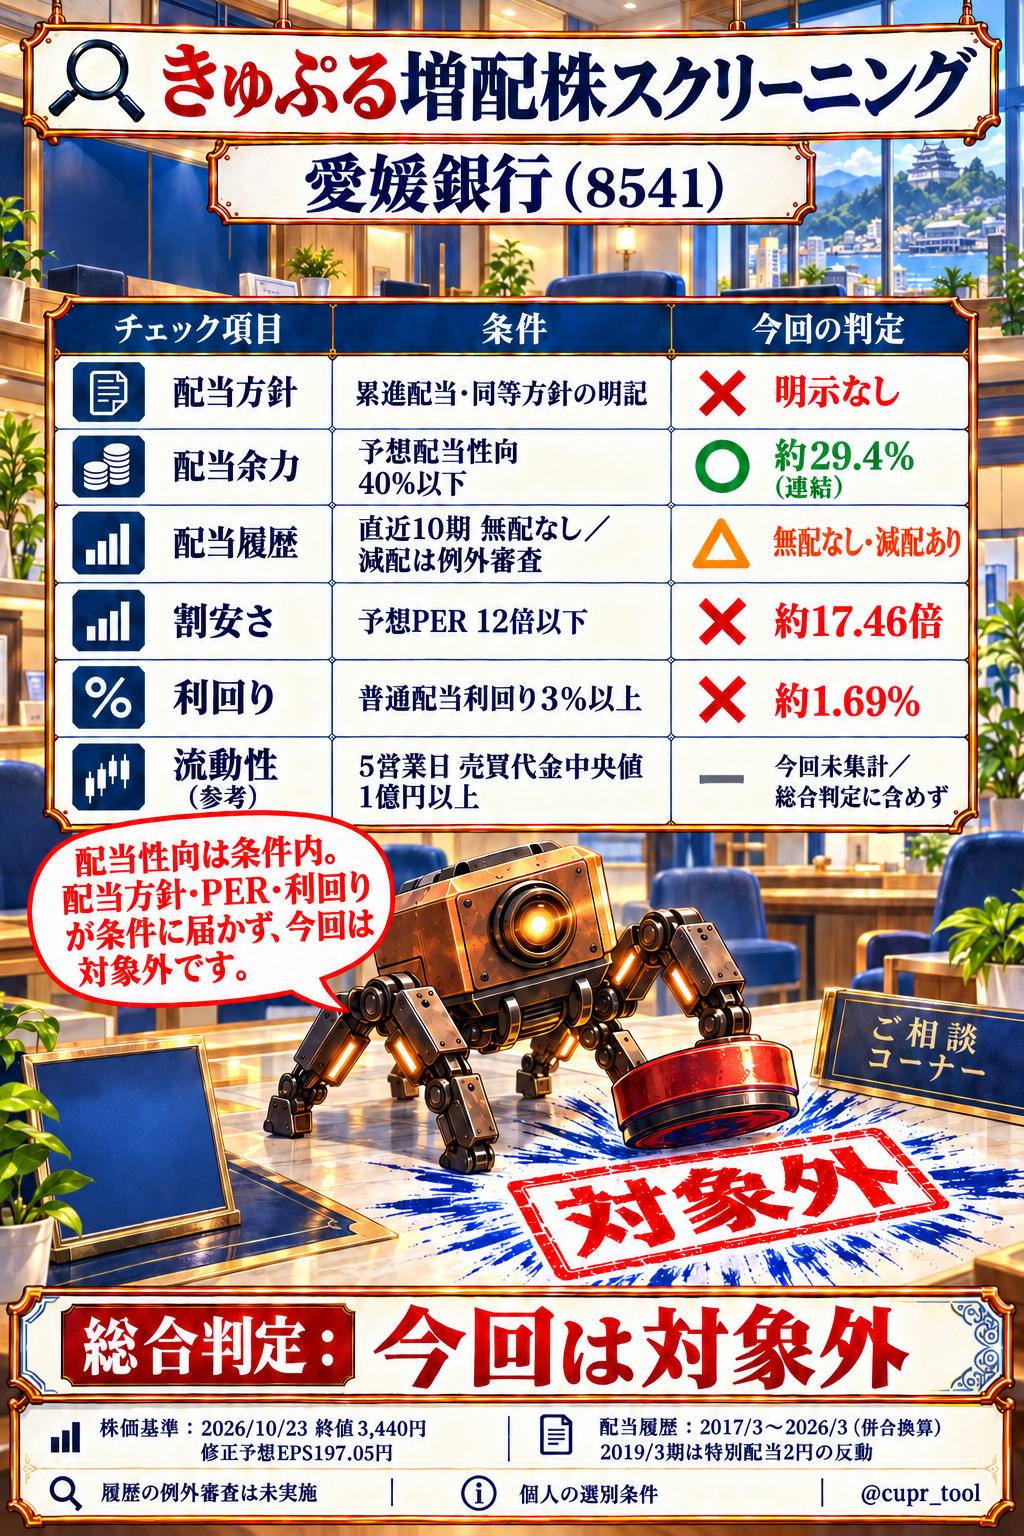
予想配当性向は40%以下の条件内です。一方、累進配当または同等方針の明記がなく、PERは12倍以下、普通配当利回りは3%以上という条件に届きません。現行条件では「今回は対象外」とします。
配当履歴の例外審査は未実施です。参考欄の流動性も、5営業日の売買代金中央値は今回は未集計で、総合判定には含めていません。一日の出来高や売買代金だけで代用はしません。この判定は個人の選別条件であり、会社の価値全体を否定するものではありません。
また、7月24日には、いよぎんホールディングスとの経営統合に向けた基本合意を公表しています。株主総会の承認や関係当局の許認可等を前提に、2027年4月1日を目処とする株式交換を協議・検討し、愛媛銀行株式は効力発生日に先立ち上場廃止となる予定です。基本合意時点で交換比率は未定で、最終契約は2026年12月を予定しています。今回の58円を、統合後もそのまま続く配当として扱うことはできません。
今回の増配は、記念配当の反動を埋めて普通配当が増える内容でした。同時に、銀行の配当を読むには「単体か連結か」と「預金を含む資金移動か」をそろえることが大切だと分かる事例です。増配額の大きさに加え、利益の基準と統合後の株主還元を分けて考えたいと思います。
確認した資料
業績予想の修正及び配当予想の修正(増配)に関するお知らせ(2026年10月23日、1〜2ページ)
2026年3月期 決算短信〔日本基準〕(連結)(2026年5月15日、冒頭の業績・配当、本文2・10・28ページ)
株主還元(配当等)(基本方針、2022〜2026年3月期の配当実績。今期予想は10月23日開示を優先)
平成30年3月期 決算短信(2018年5月7日、冒頭の配当と株式併合の注記)
2022年3月期 決算説明資料(2022年5月12日、12ページ、2017〜2021年度の配当)
2022年ディスクロージャー誌(単体情報・主要な経営指標、2018年3月期の特別配当注記)
2027年3月期 第1四半期決算短信(2026年8月3日、冒頭の連結業績)
経営統合に関する基本合意(2026年7月24日、2〜3ページ)、9月4日訂正(資本関係の訂正)
Yahoo!ファイナンス・株価時系列、野村證券・株価情報(2026年10月23日終値、10月24日照合)
本文の数値は2026年10月24日に確認した資料に基づきます。イラストは事業を題材にした架空の演出で、実際の店舗・設備・出来事を描写したものではありません。
この記事は情報整理を目的としており、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。

