この記事は「累進増配スクリーニング」の増配ニュースです。配当を減らさない方針と増配の余力を持つ企業を選び、1株ずつ買い増す企画の視点で、今回の発表を読み解きます。
選別では、累進配当・同等方針の明示、普通配当性向40%以下、過去10期の無配・減配履歴、会社予想PER12倍以下(10倍以下を重視)、普通配当利回り3%以上を確認します。減配歴がある場合は、その理由と解消状況、回復後の配当も調べます。
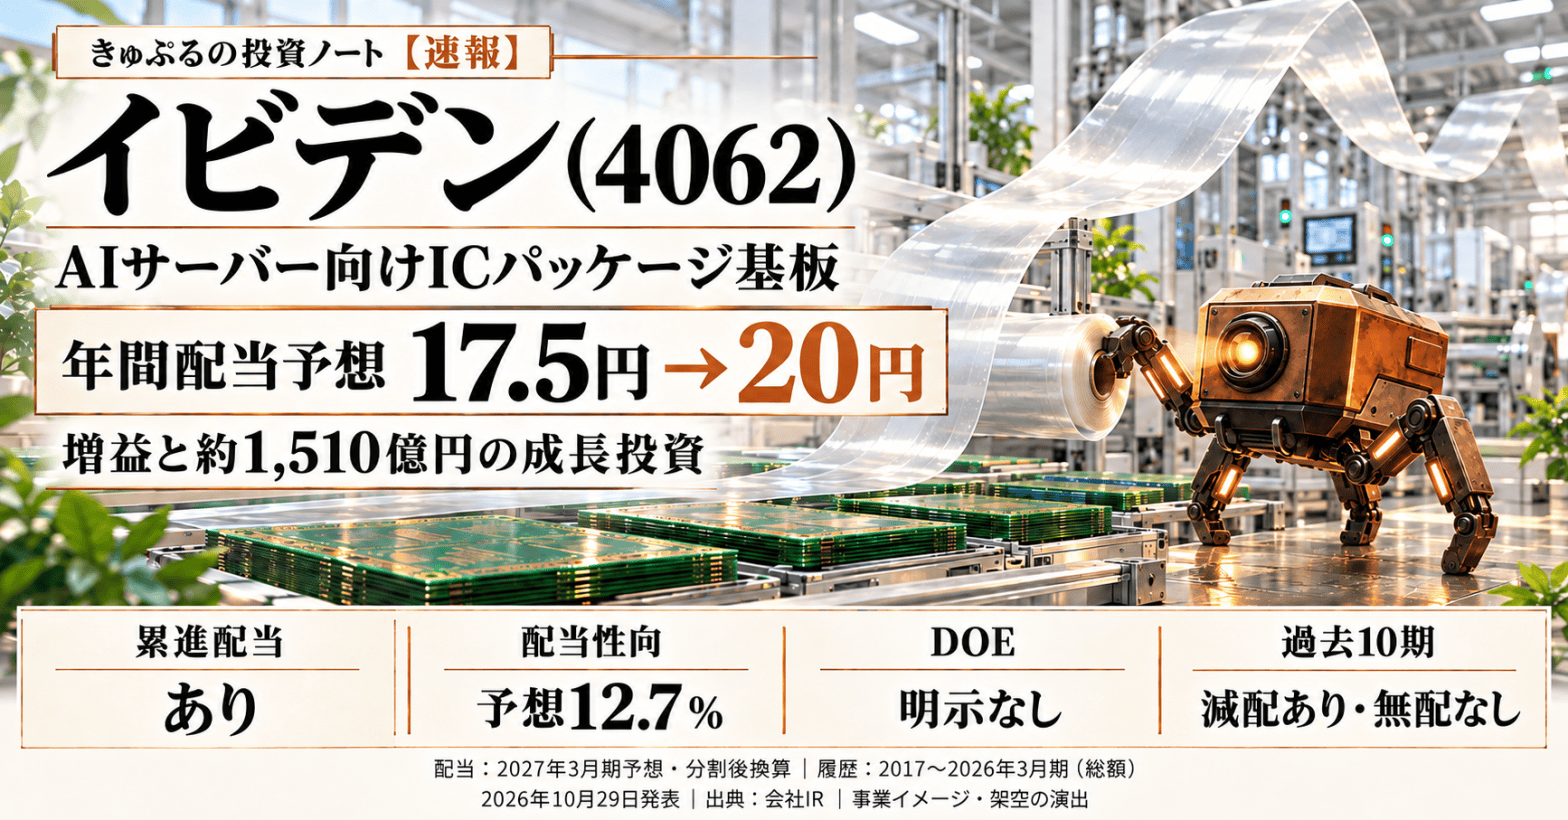
イビデンは10月29日、年間配当予想を17.5円から20円へ引き上げました。AIサーバー向け基板の伸びで利益予想も上方修正しています。今回は増配の内訳に加え、前受金で膨らんだ営業キャッシュフローと新たな大型投資を見て、現在の株価で購入条件に合うかを考えます。
年間20円への増配と受取対象
2027年3月期の中間配当を7.5円から10円へ増額し、期末予想10円と合わせて年間20円としました。従来予想から14.3%増、前期の年間15円から33.3%増です。
前期の15円には、大野新工場の量産開始を記念した2.5円が含まれていました。普通配当だけなら前期12.5円から今期予想20円へ60%増となります。今回の増額は、記念配当の追加によるものではありません。
配当額はすべて2026年10月1日の株式分割後の単位です。同社は2026年1月と10月に、それぞれ1株を2株に分割しています。今回決定した中間配当の基準日は9月30日、効力発生日は11月25日、原資は利益剰余金です。今から買う株の受取対象に、この中間配当を含めない点には注意が必要です。
AIサーバー向け基板の受注と採算
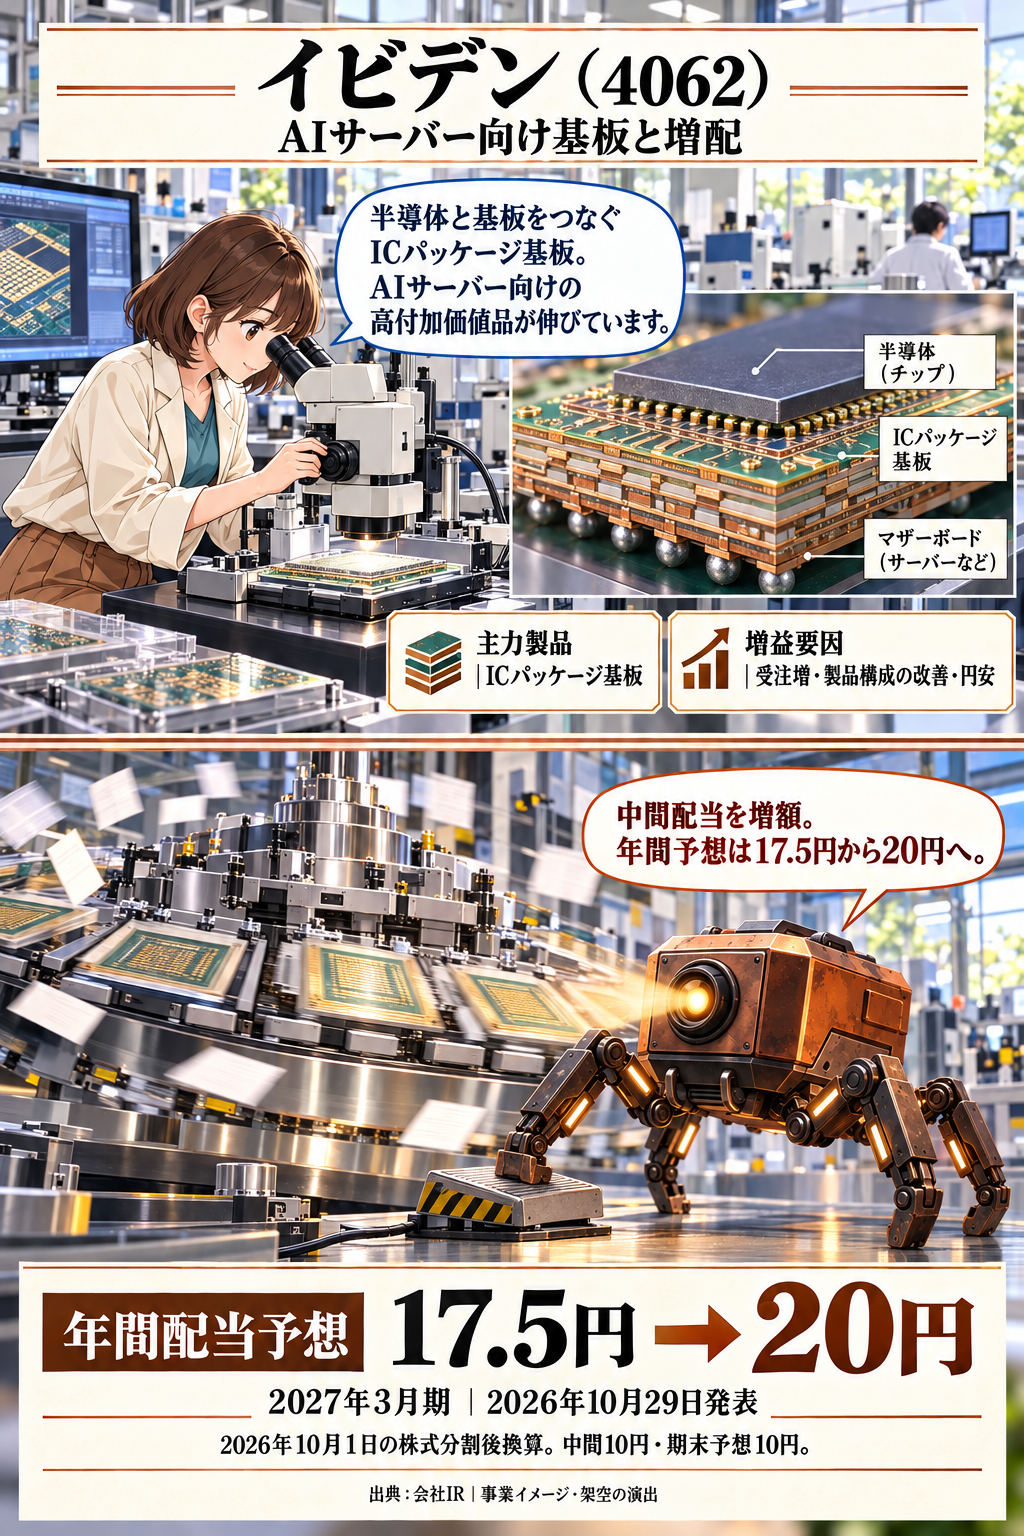
イビデンの電子事業の主力はICパッケージ基板です。半導体チップとマザーボードをつなぎ、細かな配線を通じて電気信号をやり取りする役割を担います。セラミック事業では排ガス浄化用の部材や特殊炭素製品などを扱っています。
今回の増益をけん引したのは電子事業です。上期の外部売上高は1,725.4億円、セグメント利益は500.3億円で、連結営業利益601.2億円の大部分を占めています。会社は、生成AI用サーバー向けを中心とする高付加価値品の受注増、製品構成の改善、円安を上振れの理由に挙げています。
連結上期の売上高は2,625.5億円で前年同期比34.3%増、営業利益は84.6%増、親会社株主に帰属する純利益は385.7億円で74.8%増でした。売上の拡大に加え、利益率も改善した決算です。
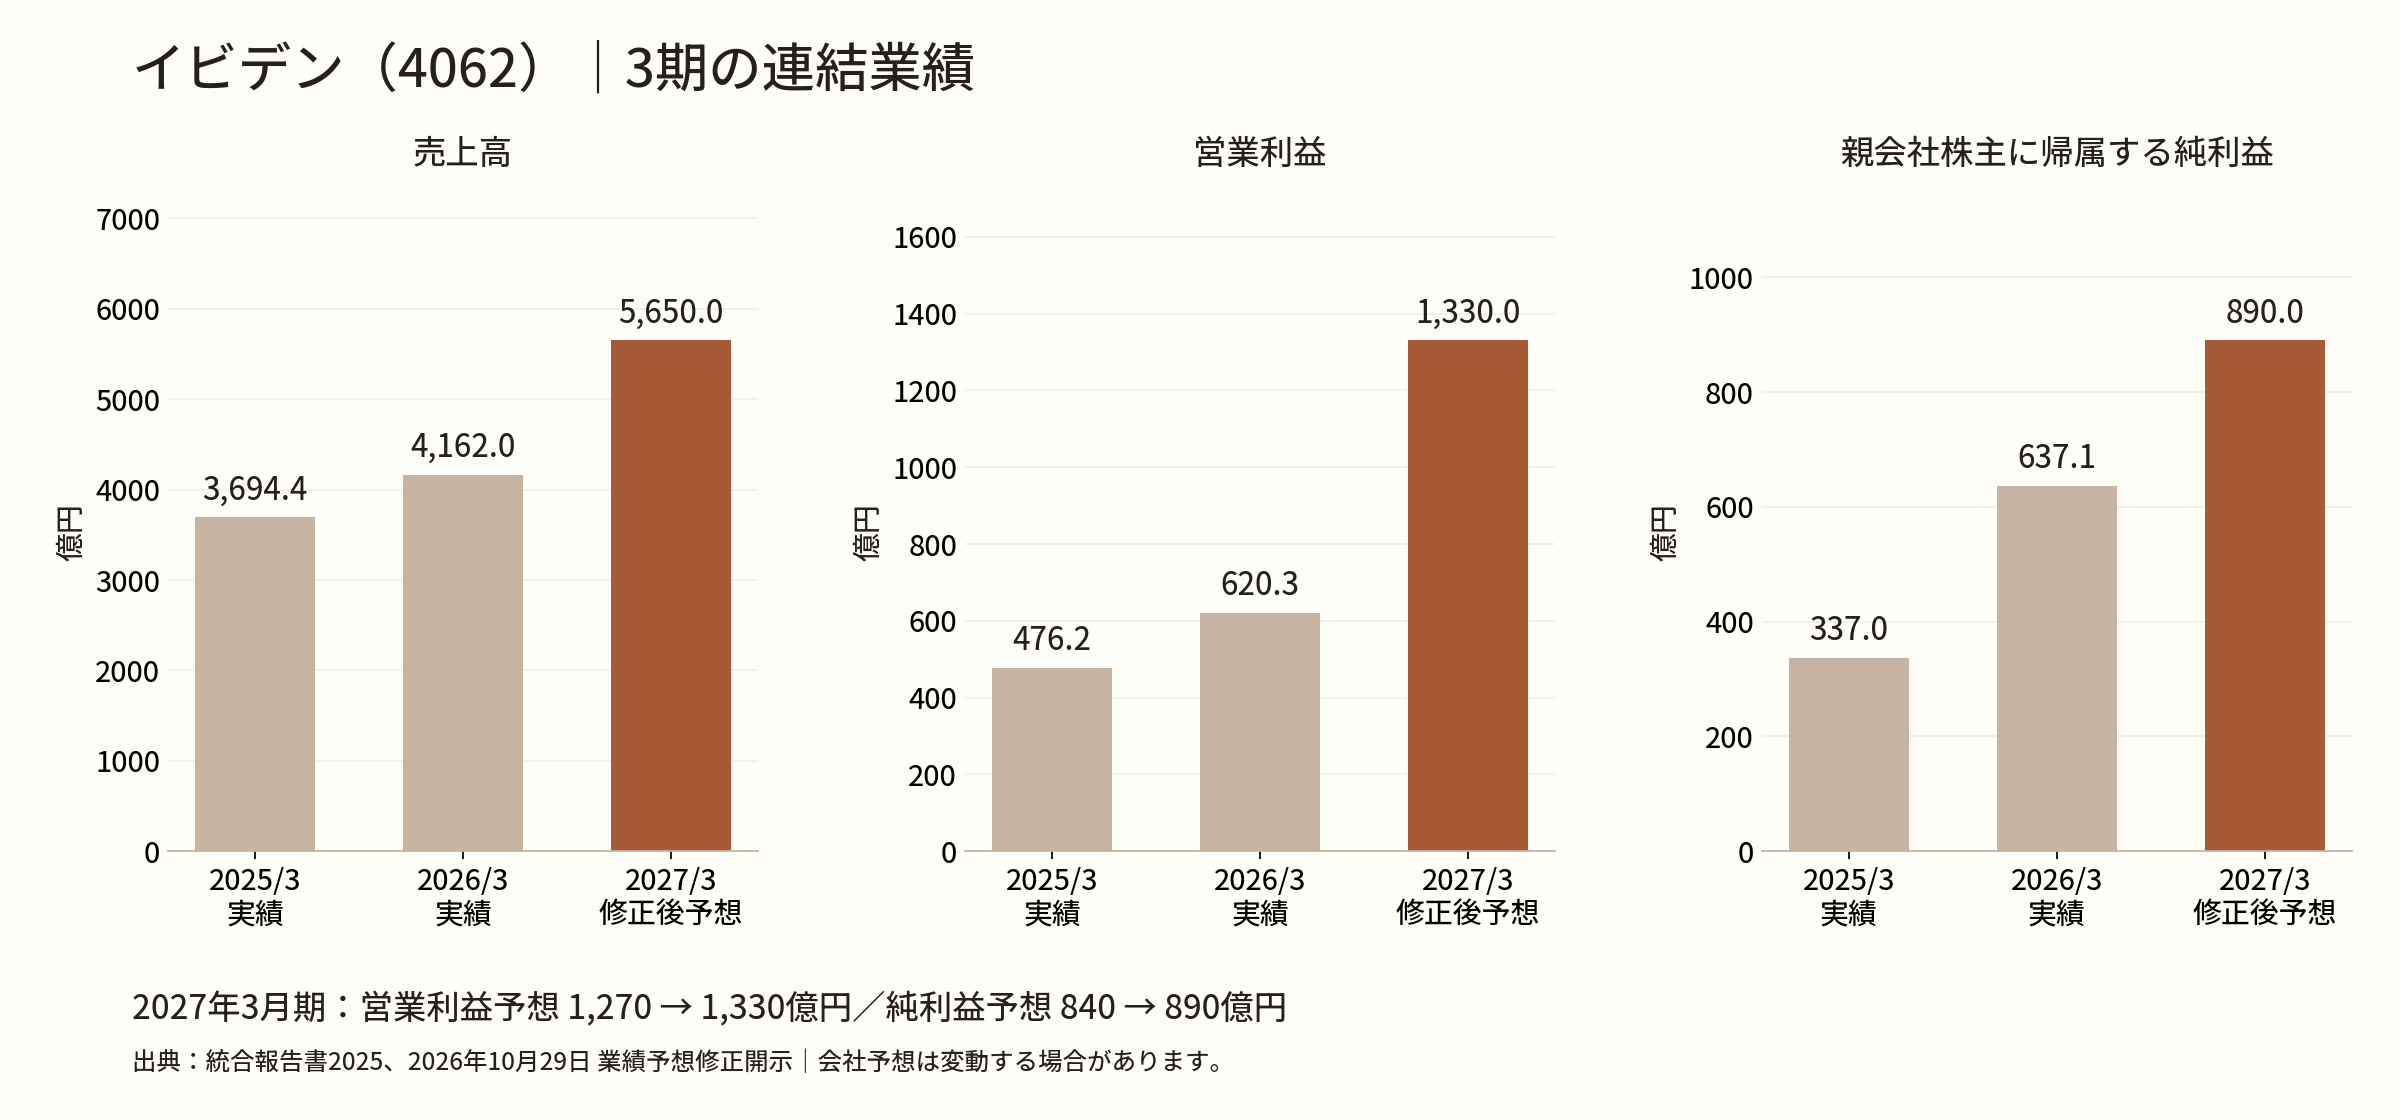
通期の売上高予想は5,500億円から5,650億円、営業利益は1,270億円から1,330億円、純利益は840億円から890億円へ上方修正しました。前期実績との比較では営業利益114.4%増、純利益39.7%増の見通しです。会社はAIサーバー・汎用サーバー向けの堅調な需要と、スイッチIC向けの需要拡大を見込んでいます。
一方、成長に必要な設備は先に資金を使い、稼働後も減価償却費が発生します。電子事業の注記では、未稼働固定資産の減価償却費16.7億円を営業外費用として扱っています。営業利益の伸びだけでなく、設備がいつ稼ぎ始めるかも見ておきたい会社です。
10期の配当履歴と累進配当方針
2017年3月期から2021年3月期の年間配当は、現在の株式数に換算して各8.75円。2022年3月期10円、2023年3月期12.5円、2024・2025年3月期10円、2026年3月期15円でした。この10期に無配はありません。
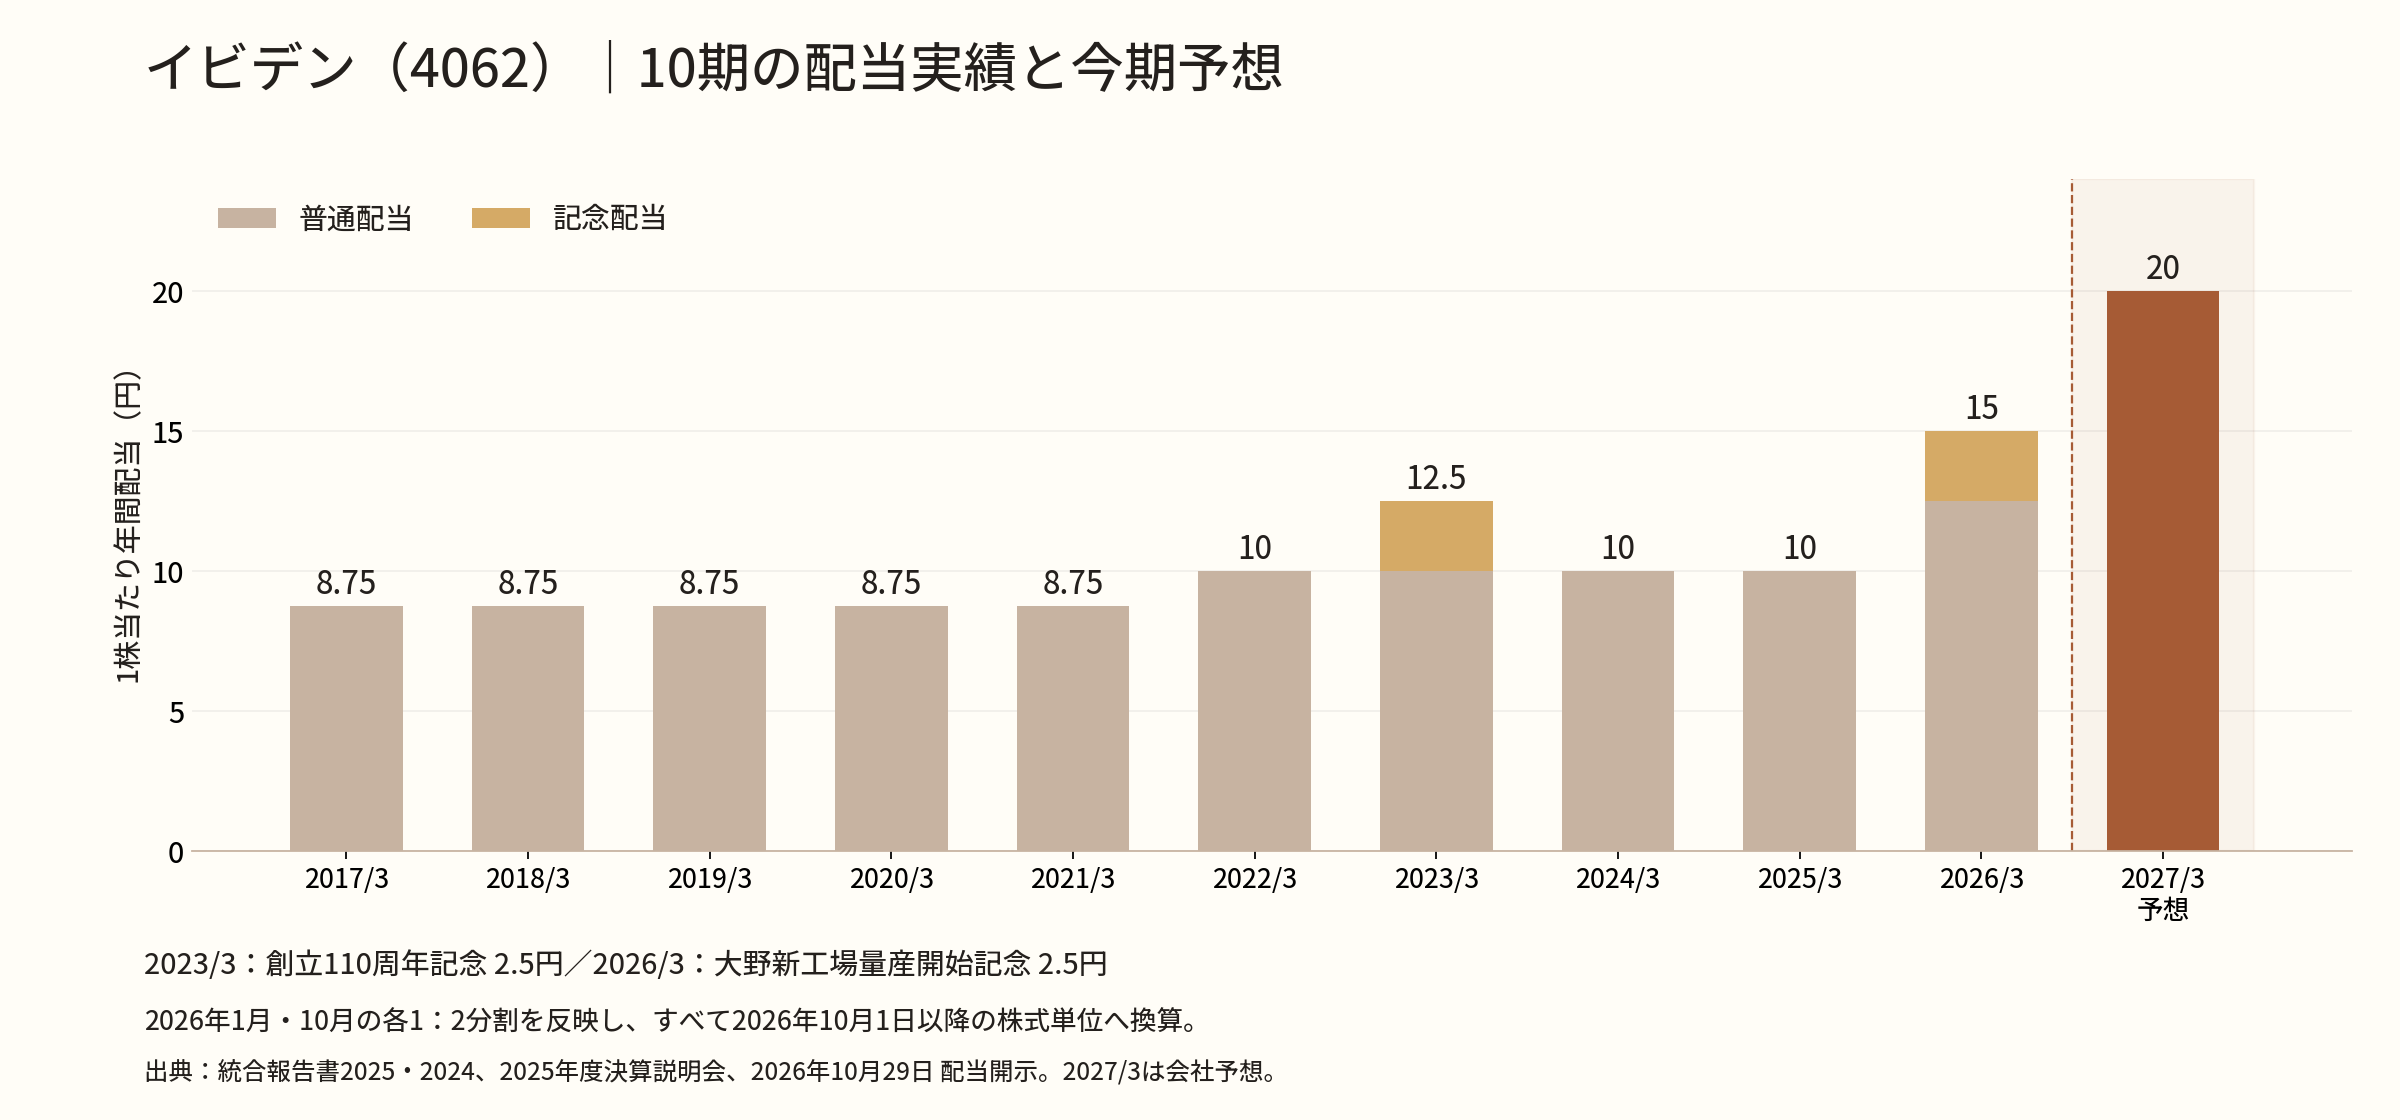
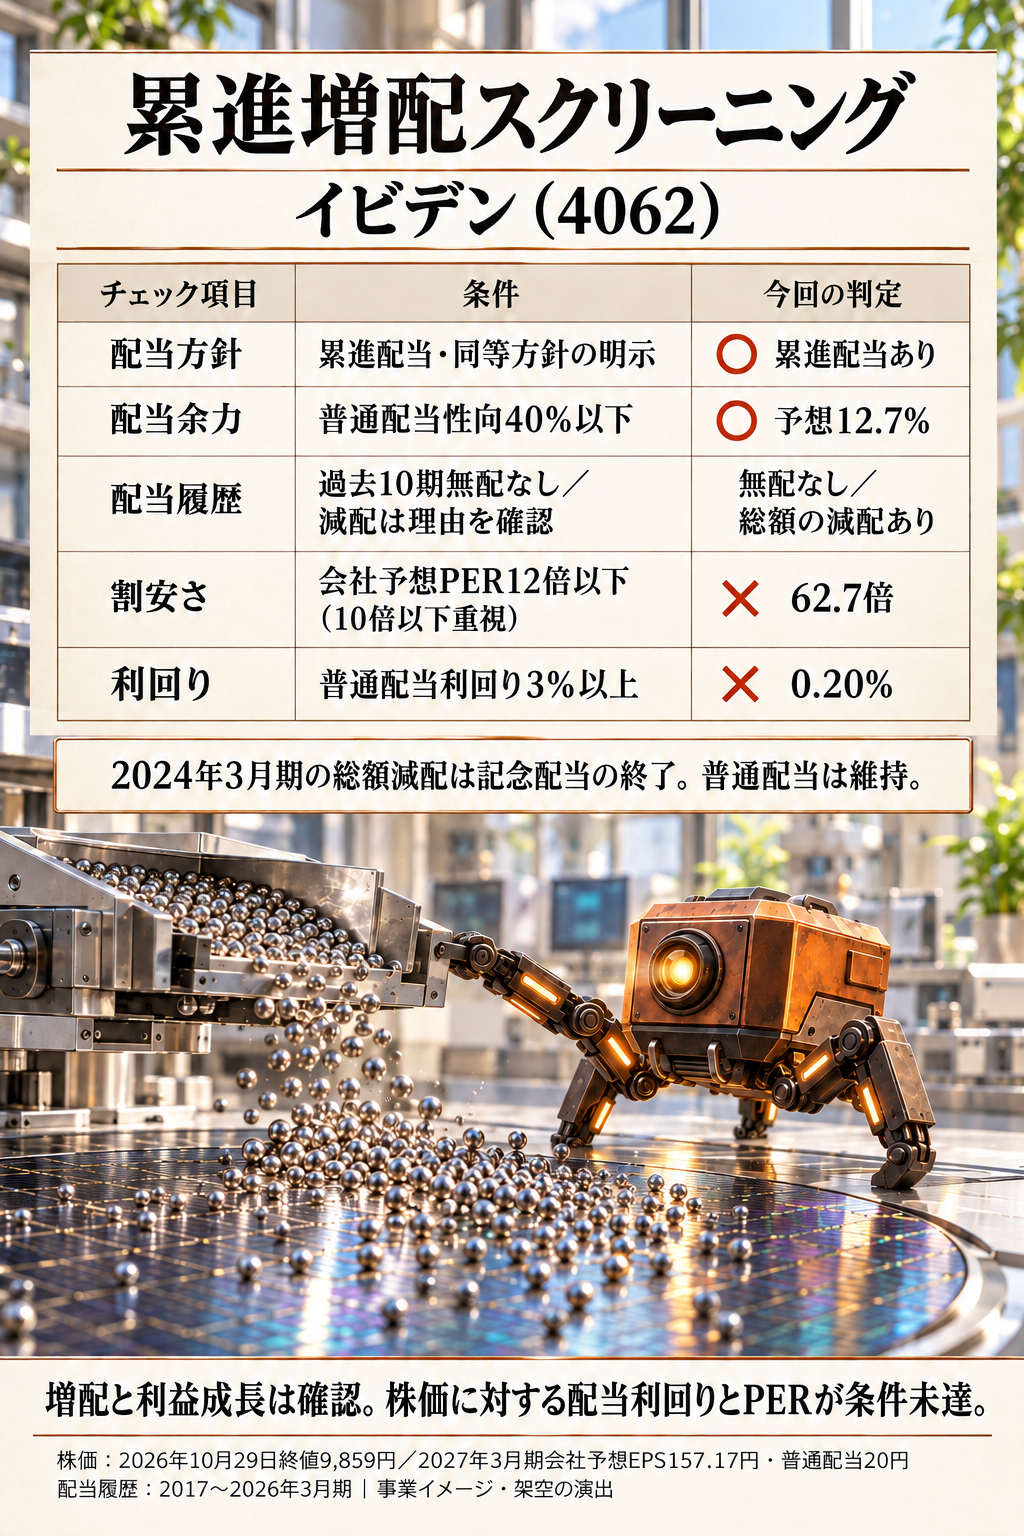
2023年3月期の12.5円には創立110周年記念配当2.5円が含まれます。その終了で2024年3月期の総額は減りましたが、普通配当は10円を維持しました。したがって履歴は「総額の減配あり・無配なし」。普通配当と記念配当を合わせて「減配なし」とは扱いません。今回の年間予想20円は、記念配当込みの過去の水準も上回っています。
現在の還元方針は、2026年3月期から2031年3月期まで、成長投資と財務規律のバランスを考慮し、配当性向20%を目安に年間10円をベースとする累進配当です。今回新しく導入した方針ではなく、既存方針に基づく増配です。確認した方針資料にDOEの数値目標は明示されていません。
最新の会社予想EPS157.17円と普通配当20円から計算した配当性向は12.7%。利益に対する配当負担は低めですが、目安20%との差をそのまま追加増配の予告とは読めません。会社は成長投資への配分も明示しています。
前受金の増加と1,510億円の設備投資
上期の営業キャッシュフローは1,931.8億円、投資キャッシュフローは488.9億円の支出でした。営業CFと投資CFの合計は1,442.9億円のプラスで、9月末の現金及び現金同等物は4,176.8億円に増えています。
営業CFで大きいのが前受金の増加1,188.0億円です。前受金は取引先から先に受け取った資金で、入金時点で同額の売上や利益が生まれたことにはなりません。この増加を単純に差し引くと営業CFは743.8億円ですが、これは内訳を見るための記事側の参考計算です。将来も毎期得られる現金を推計した値ではありません。
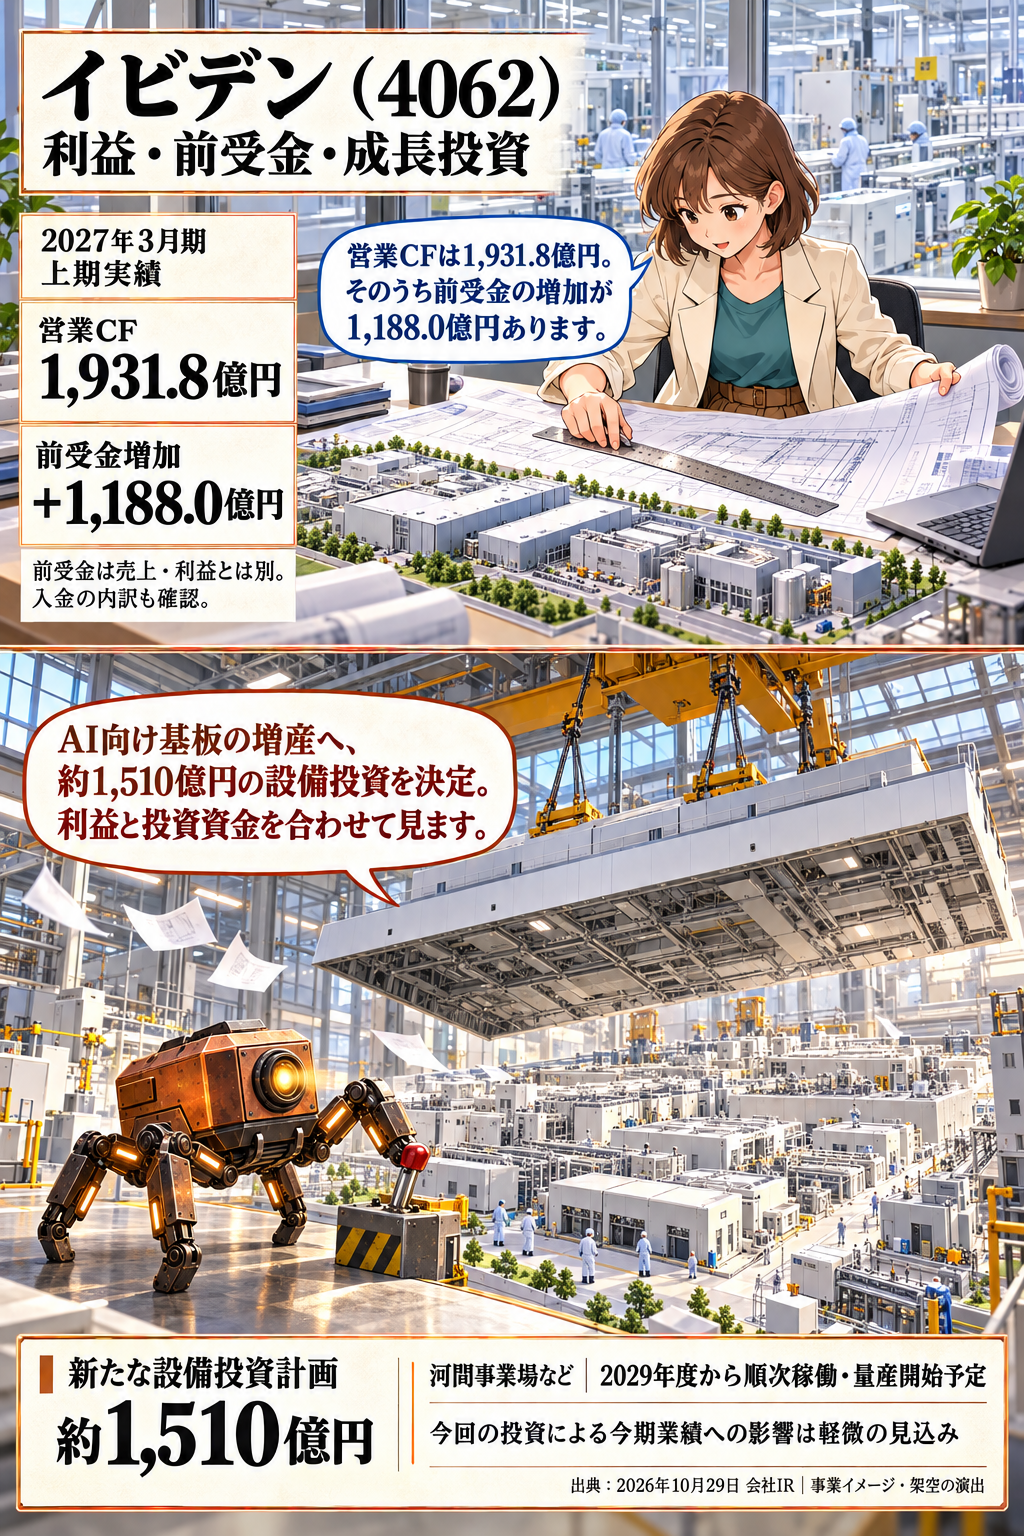
同日発表した新たな投資計画は約1,510億円。河間事業場の工場棟(Cell6)を中心に海外拠点も含め、AIサーバー向け高機能ICパッケージ基板の生産能力を増やします。稼働・量産開始は2029年度から順次の予定で、会社は今期業績への影響を軽微としています。
今回の計画額と、上期の有形固定資産取得支出483.1億円は対象も期間も違います。今期の増益を数年後の設備計画の効果として説明したり、手元資金から計画額だけを引いて残りを配当余力としたりはできません。需要の拡大が続くか、設備の立ち上がりと投資回収が進むかを、今後の決算で追う必要があります。
現在株価での新規購入判定
今回の企画では、新規購入は見送ります。累進配当の明示と普通配当性向12.7%は条件に合います。過去の総額減配も記念配当の終了によるもので、普通配当は維持され、その後の年間配当は回復しています。
ただし、10月29日の東証終値9,859円に対し、最新予想EPSを使ったPERは62.7倍、普通配当利回りは0.20%です。PER12倍以下、利回り3%以上という今回の条件には届きません。増配率の大きさと、投資額に対して得られる配当の大きさは別々に見ています。
AI向け基板の利益成長は目立ちます。一方、配当収入を目的とするこの企画では、利益の伸びだけで購入を決めず、株価と配当の関係を重視します。今後は高付加価値品の採算、前受金を含む資金の動き、設備稼働後の投資回収を確認したいと考えています。
株価は2026年10月29日の東証終値(照合:同日19時台JST。Yahoo!はリアルタイム表示、株探は15分遅延表示ですが、取引終了後の終値を使用)。Yahoo!ファイナンスと株探で照合し、指標は同日発表の2027年3月期会社予想から計算しています。取引終了後の確定終値を使用し、PTS価格とは区別しています。
出典
・イビデン「通期連結業績予想の修正及び剰余金の配当(中間配当・増配)に関するお知らせ」2026年10月29日、1〜2頁。予想修正、配当内訳、分割、方針。
https://www.release.tdnet.info/inbs/140120261028557732.pdf
・同「Consolidated Financial Results For the Second Quarter Ended September 30, 2026」2026年10月29日(英語版)。冒頭業績・配当、CF計算書、セグメント注記。
https://www.ibiden.com/ir/items/tannshinn2026Q2.pdf
・同「Notice Regarding Capital Investment for High-Performance IC Package Substrates (Acquisition of Fixed Assets)」2026年10月29日、1頁(英語版)。
https://www.ibiden.com/ir/items/koteishisansyutoku2026Q2.pdf
・同「統合報告書2025」21・65頁。2025年3月期までの業績・配当履歴。「統合報告書2024」29頁、記念配当終了の説明。
https://www.ibiden.co.jp/ir/items/IntegratedReport2025.pdf
https://www.ibiden.co.jp/ir/items/IntegratedReport2024A3re.pdf
・同「2025年度通期 決算説明会」2026年、18頁。2026年3月期の配当・記念配当内訳。掲載額を2026年10月の分割後へ換算。
https://www.ibiden.co.jp/ir/items/kessannsetsumeiFY2025.pdf
・同「電子事業 製品情報」。
https://www.ibiden.co.jp/product/electronics/merchandise/
・Yahoo!ファイナンス/株探、イビデン株価(2026年10月29日終値)。
https://finance.yahoo.co.jp/quote/4062.T
https://kabutan.jp/stock/?code=4062
イラストは事業を説明するための架空の演出です。実在する工場・設備・事故の描写ではありません。
本記事は公開情報に基づく情報提供であり、特定銘柄の売買を推奨するものではありません。予想・方針は変更される場合があります。投資判断はご自身でお願いいたします。

