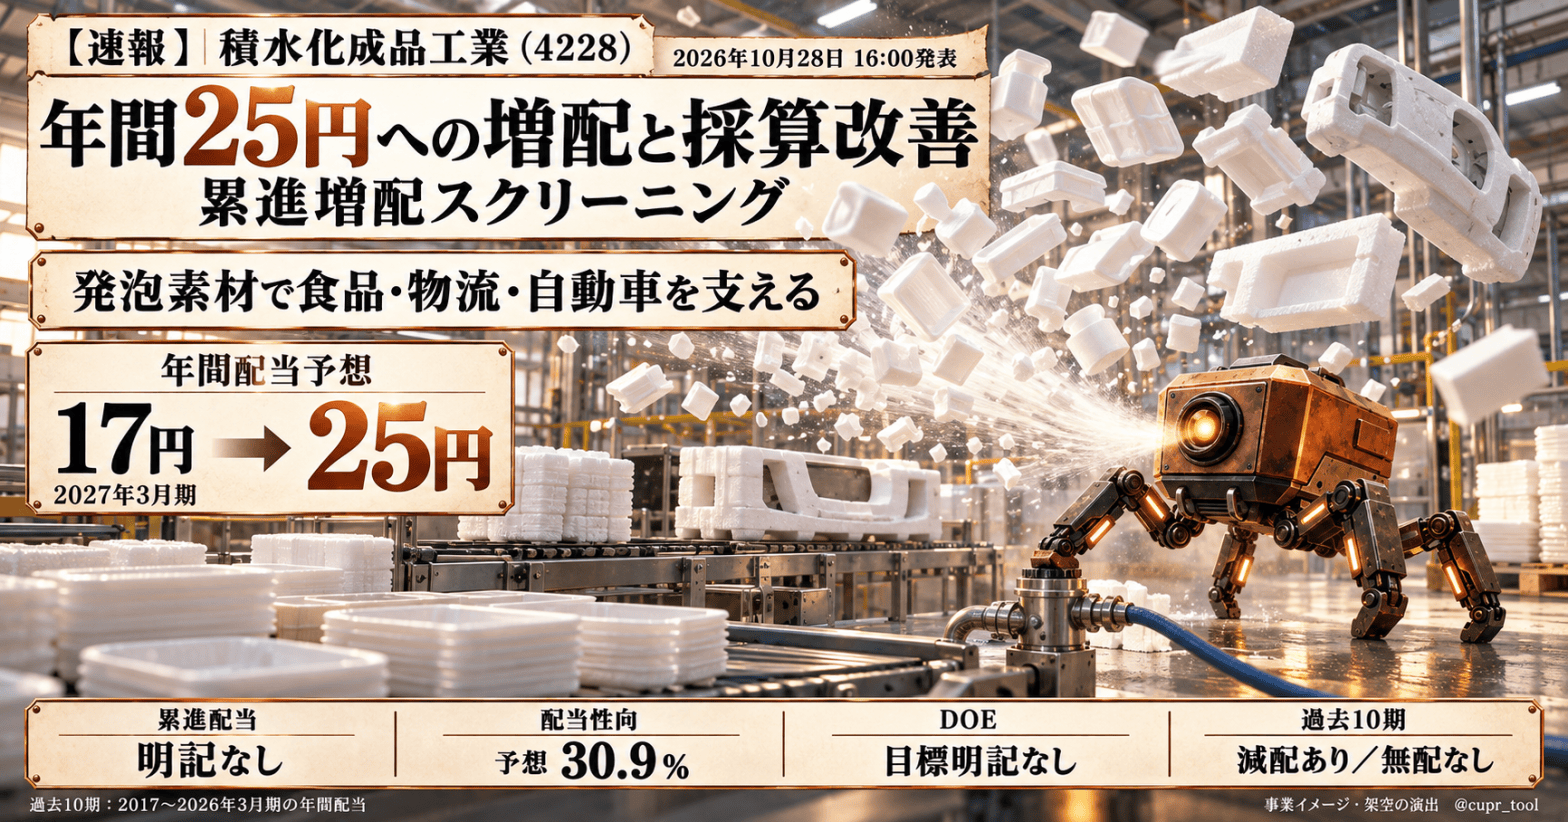
積水化成品工業が2027年3月期の年間配当予想を17円から25円へ引き上げました。通期の売上高予想を据え置く一方、営業利益予想は31億円から53億円へ上方修正。欧州事業の譲渡と、価格・生産性・固定費の改善が利益を押し上げています。
今回の増配で予想配当性向は約30.9%となり、会社が掲げる30〜40%目途に収まります。ただ、安定的な配当を目指す方針と、前年以上の配当を基本とする累進配当の方針には違いがあります。過去には大きな減配もありました。
この記事は「累進増配スクリーニング」の無料ニュースです。配当を維持・増額する方針を持つ会社を、予想配当性向40%以下・PER12倍以下・普通配当利回り3%以上などの条件で選び、1株ずつ買い増す企画。今回は積水化成品の事業、利益と現金収支、配当の経緯をたどり、現行条件での新規購入可否を判断します。
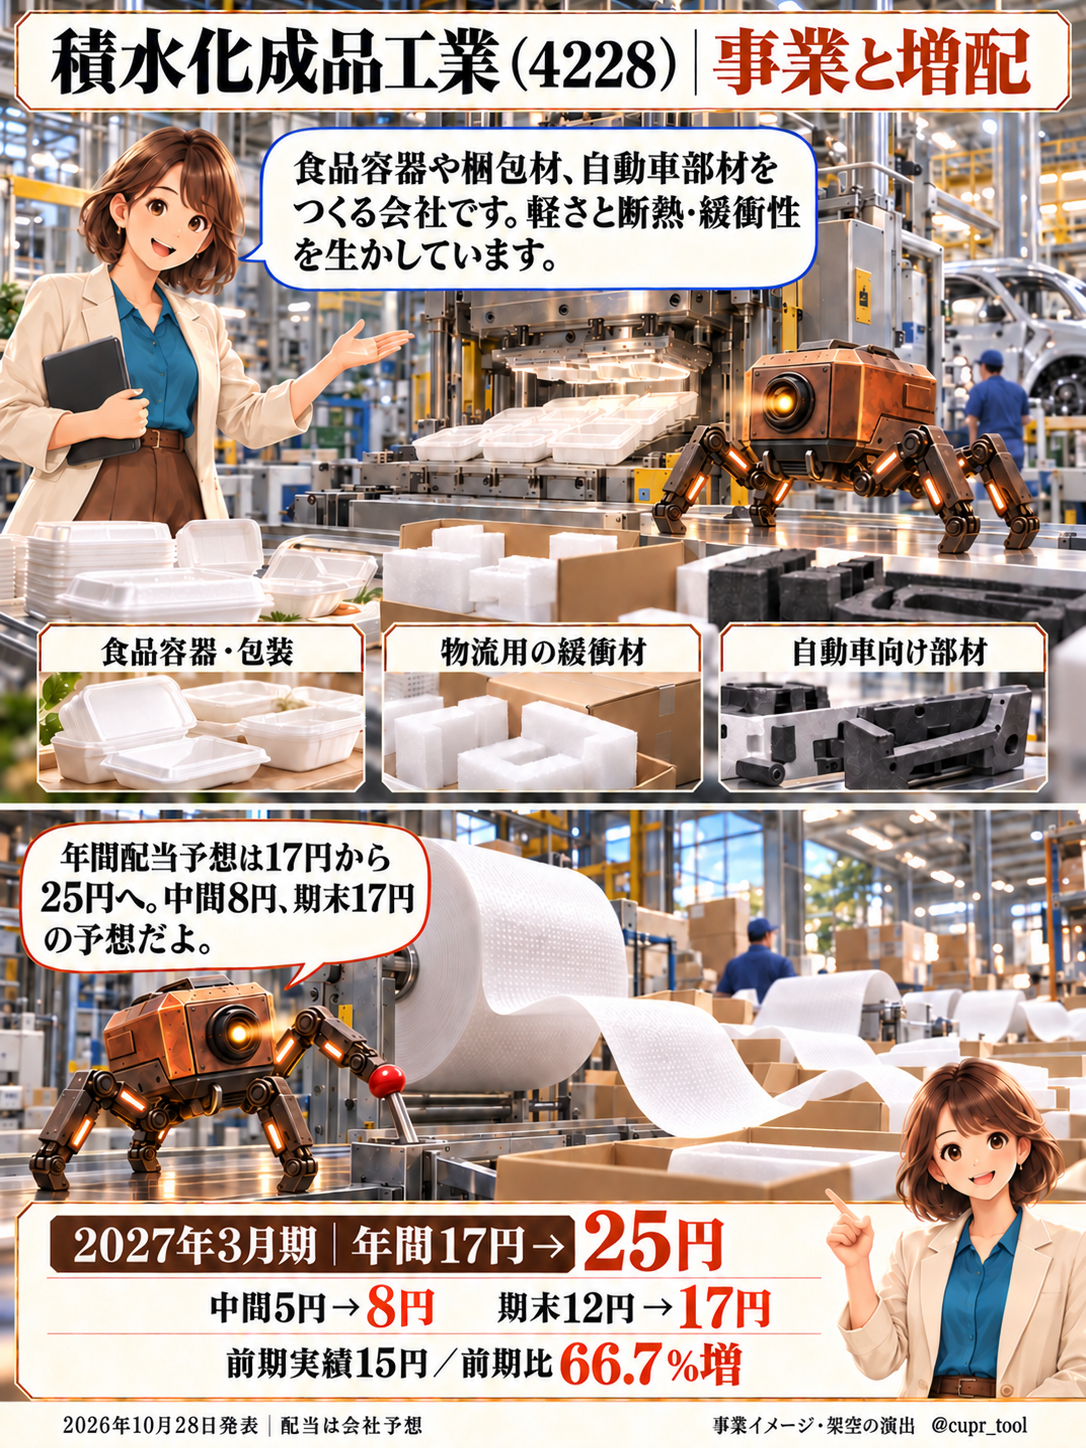
中間8円・期末17円、年間25円への増配予想
発表は2026年10月28日16:00 JST。中間配当予想を5円から8円へ、期末配当予想を12円から17円へ修正しました。年間では従来予想から8円、約47.1%の増額です。今回の資料では、中間・期末とも予想として示されています。
前期の2026年3月期は中間0円・期末15円の年間15円でした。今期予想は前期比10円、約66.7%の増配となります。今回の配当欄に記念・特別配当の記載はなく、年間25円を普通配当予想として扱います。
会社は、中間期までの業績進捗と今回の業績上方修正を総合的に勘案したと説明しています。利益見通しの改善を受けた増額で、将来の配当額が確約されたわけではありません。
食品容器から自動車部材まで、発泡素材の用途
積水化成品は、樹脂の発泡技術などを使った素材・成形品を扱うメーカーです。食品容器、魚や農産物を運ぶ箱、家電・精密機器を守る梱包材、自動車向けの部材など、軽さ・断熱性・緩衝性が求められる場所で使われています。
「ヒューマンライフ」分野は食と住環境・エネルギーが中心です。食品容器用シートや発泡スチロール原料、建築・土木向け資材などを展開しています。「インダストリー」分野は自動車、エレクトロニクス、医療・健康など。自動車向け軽量部材、液晶パネルの搬送資材、光の拡散などに使うポリマー微粒子もあります。
顧客が必要とする形状や性能に合わせ、素材や加工技術を製品として供給する仕事です。販売数量だけでなく、原料価格を販売価格へ反映できるか、工場の生産性や固定費を改善できるかが採算に関わります。
直近の確定決算である2026年4〜6月は、ヒューマンライフの売上高143.32億円、セグメント利益10.24億円。前年同期比でそれぞれ10.9%、80.6%増えました。インダストリーは売上高112.76億円と40.8%減る一方、利益は9.41億円と155.0%増加しています。
インダストリーの大幅減収には、欧州Proseatグループの事業会社譲渡が影響しています。Proseatは欧州の自動車関連事業を担っていたグループです。不採算事業を切り離したため、売上規模の縮小と利益の改善が同時に起きています。セグメント利益の合計には全社費用などの調整が入り、連結営業利益とは一致しません。
売上予想1,050億円と営業利益率5.0%への改善
今回の通期予想は、売上高1,050億円、営業利益53億円、経常利益44億円、親会社株主に帰属する当期純利益37億円です。以下、最後の利益を純利益と表記します。
売上高は従来予想を維持しました。利益は従来の営業31億円・経常26億円・純利益25億円から、それぞれ71.0%、69.2%、48.0%の上方修正です。営業利益率を計算すると、従来予想の約3.0%から約5.0%へ上がります。
会社は、事業ポートフォリオ改革に加え、両分野の販売数量増加、販売価格の適正化、生産性改善、固定費削減が想定を上回ったと説明しています。増益の全額を事業譲渡だけに結び付けることはできません。売上を大きく増やすより、残る事業で利益を出しやすくする動きが今回の修正に表れています。
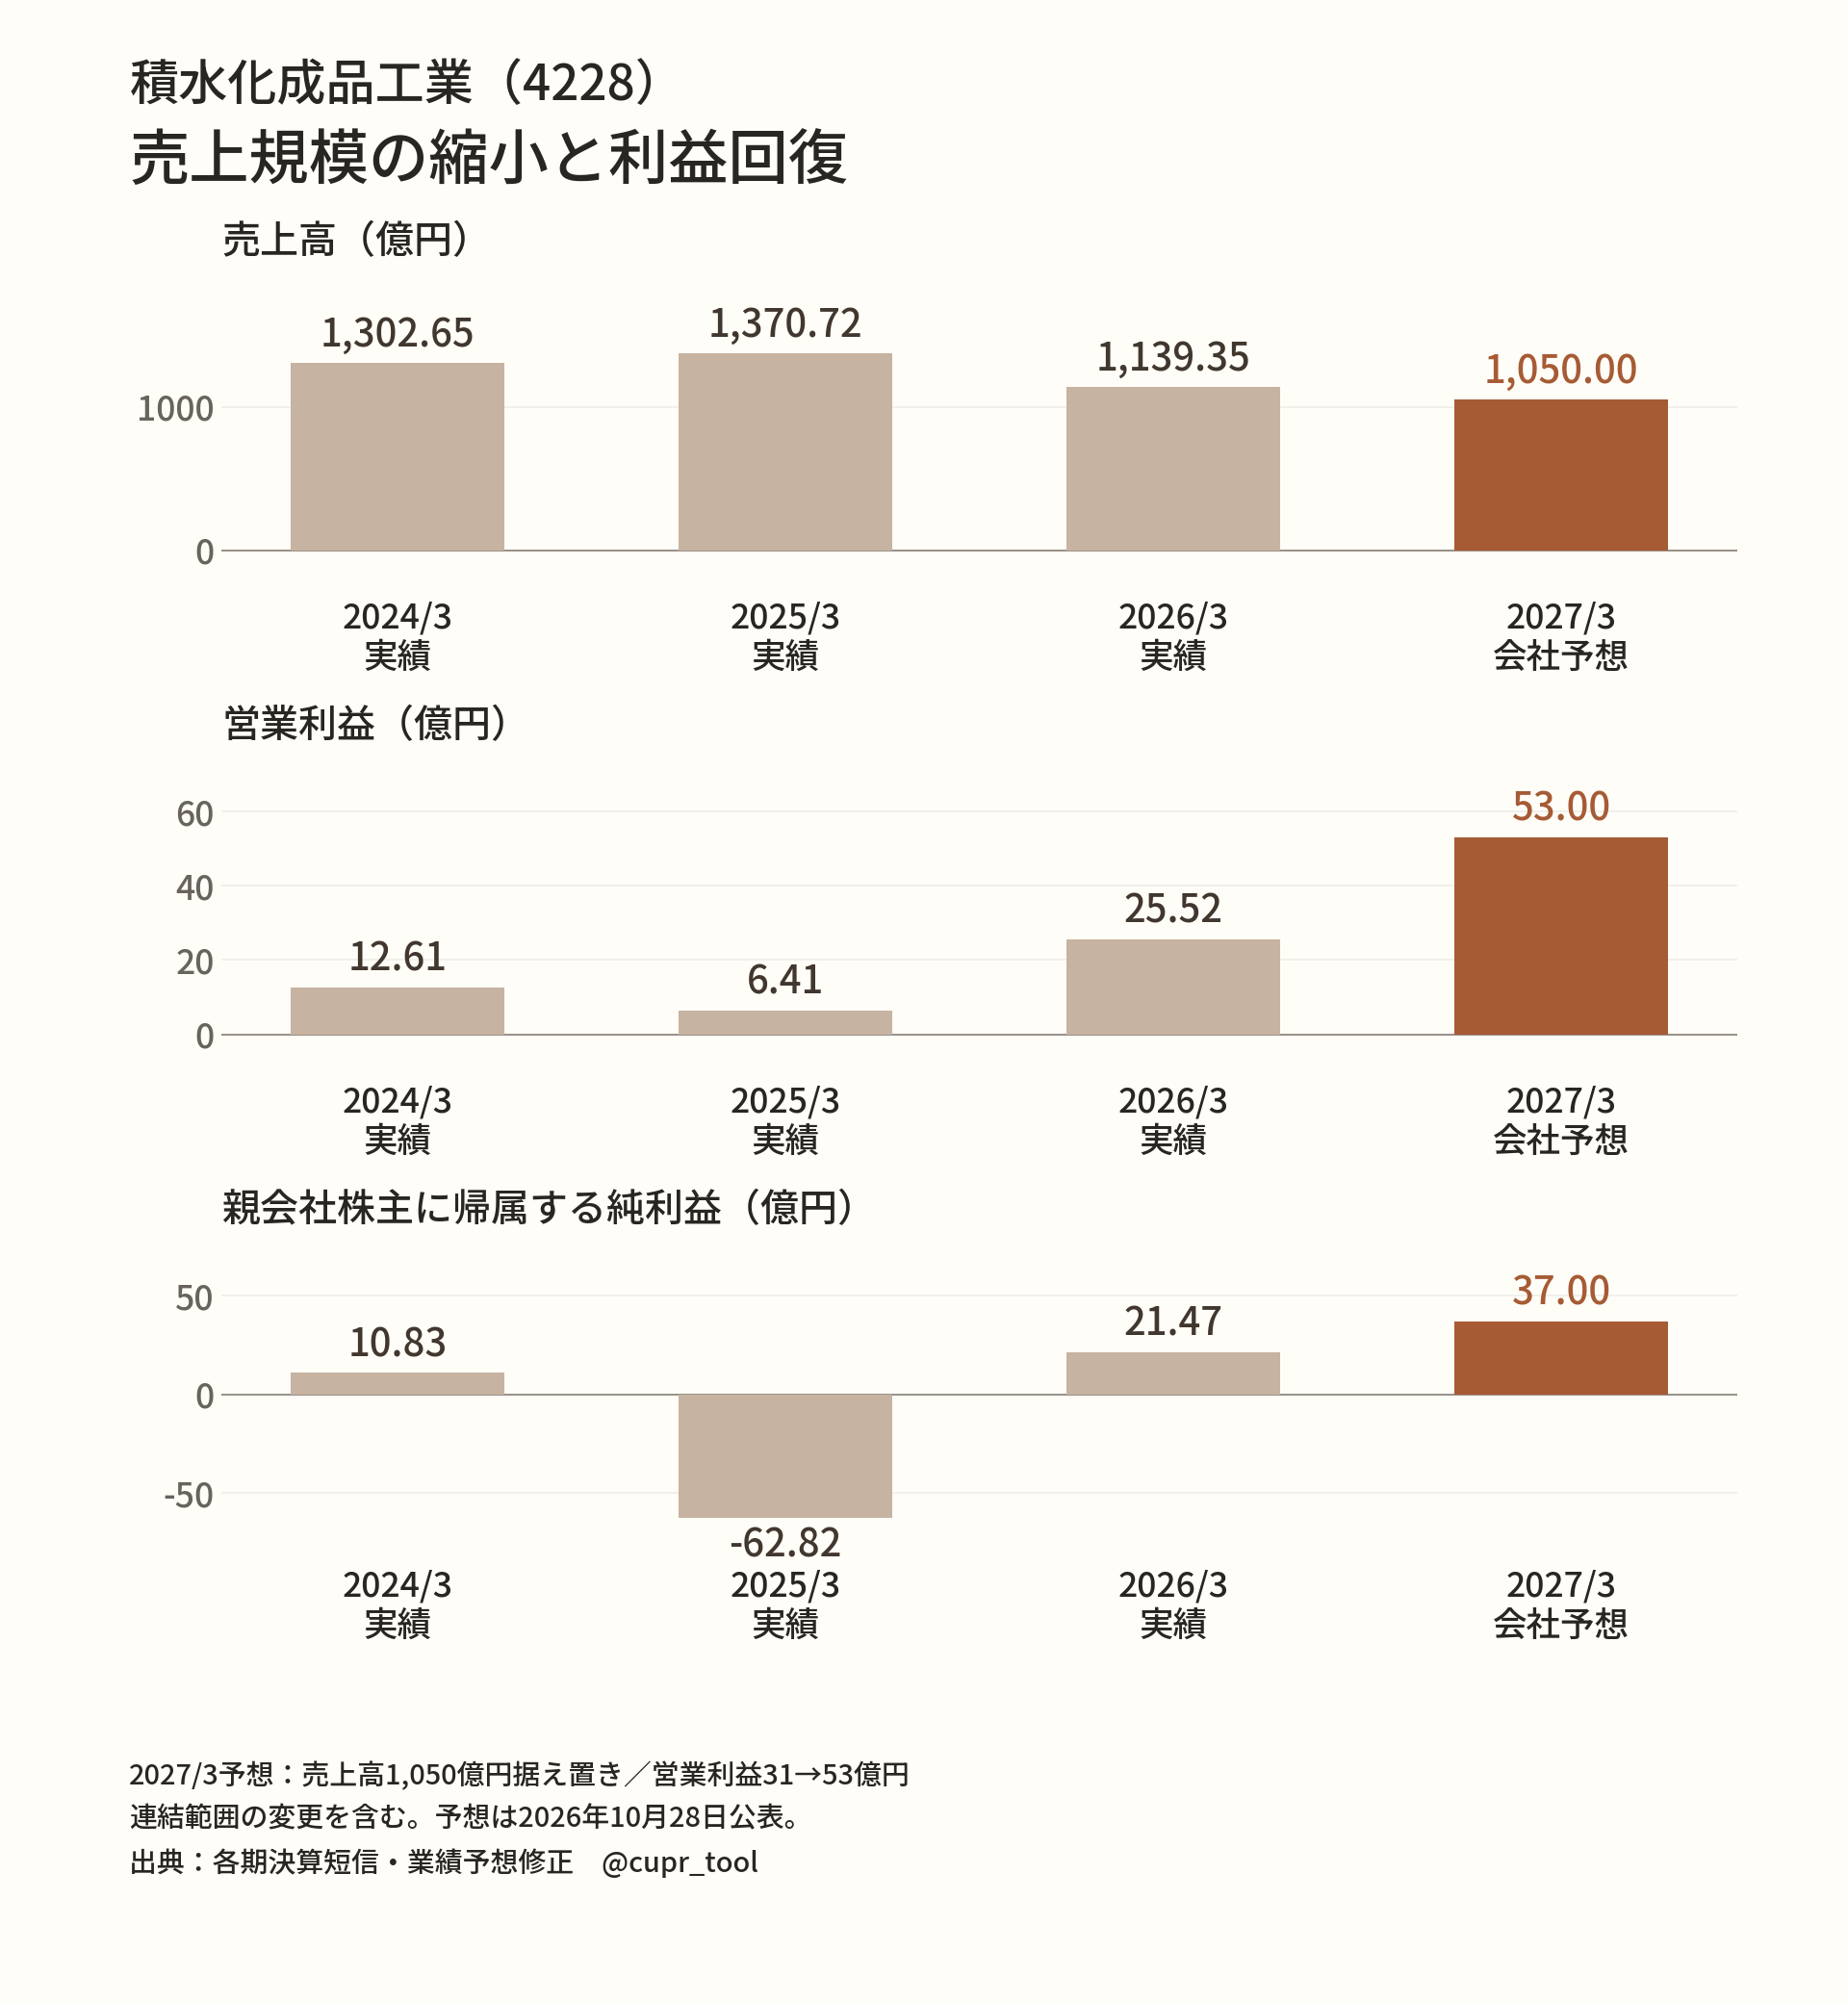
前期実績の売上高1,139.35億円、営業利益25.52億円と比べると、今期は減収・営業増益の予想です。グラフの売上高には連結範囲の変更が含まれるため、同じ事業だけの成長率を示すものではありません。
中間期の修正予想は、売上高525億円、営業利益30億円、経常利益25億円、純利益25億円。今回の開示時点では、いずれも会社予想です。通期と中間期の差から求めた下期相当額は、売上高525億円、営業利益23億円となります。下期相当額は記事側の差引計算です。
会社は、上期の改善効果が下期も一定程度続くと見込む一方、原燃料価格、為替、地政学リスクの不透明さを織り込んでいます。上期予想の営業利益30億円が、そのまま下期にも続く計画ではありません。
固定資産売却益と営業CF2.33億円
4〜6月の連結営業利益は10.44億円、純利益は17.95億円でした。営業利益は前年同期比298.1%増と回復していますが、純利益には本業以外の要因もあります。国外子会社による固定資産の譲渡に伴い、13.50億円の有形固定資産売却益を特別利益に計上しました。
この売却益は税引前の金額です。税引後の純利益からそのまま差し引いて「実力利益」とする計算はしません。今期予想EPS81.00円を使ったPERも、会社予想をそのまま使う指標として扱います。
一方、同じ4〜6月の営業キャッシュフロー(営業CF)は2.33億円の収入で、前年同期の4.45億円から減っています。売上債権の増加23.32億円、棚卸資産の増加10.06億円が資金を使い、仕入債務の増加29.99億円が一部を補いました。法人税等の支払いも9.39億円あります。
利益が増えていても、販売代金の回収前や在庫を持つ間には現金が必要です。会社も売上債権の増加などを営業CF減少の理由に挙げています。四半期の資金の動きだけで恒常的な資金不足と判断することはできませんが、利益の伸びと現金の増加を同じものとして読むこともできません。
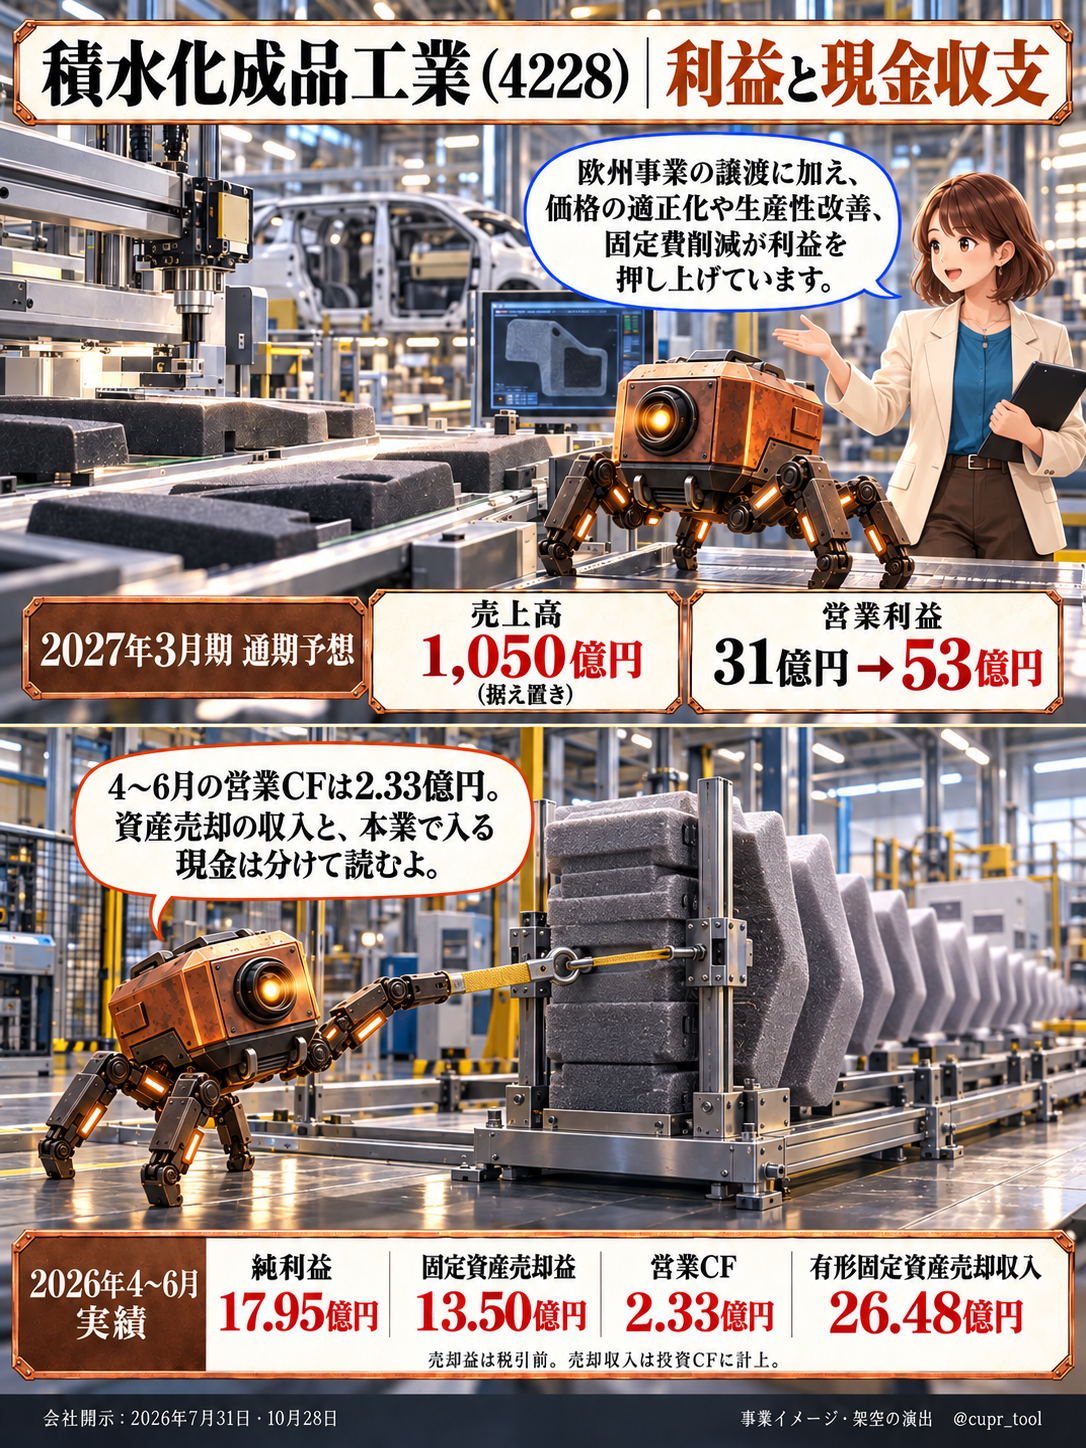
投資CFは6.16億円の収入でした。有形固定資産の売却収入26.48億円が入り、同資産の取得には10.11億円を使っています。売却益は帳簿価額などを差し引いた損益、売却収入は受け取った現金で、金額も計上区分も異なります。
6月末の現金及び現金同等物は92.15億円、自己資本比率は41.4%です。増配後も資金を回せるかを見る際は、資産売却による収入に加え、営業CFと設備投資の推移を追う必要があります。9月末の財務状態は、今後の中間決算で確認する項目です。
配当性向30〜40%目途と、安定配当の位置づけ
中期経営計画「Going Beyond 2027」は2025〜2027年度が対象です。2025年5月14日の説明資料では、連結配当性向30〜40%を目途に、市場や業績の動向も踏まえて総合的に判断する考え方を示しています。資本の状況などを勘案した機動的な自己株式取得にも言及しています。
今回の年間配当予想25円を、同じ期の予想EPS81.00円で割った予想配当性向は約30.9%です。利益予想の改善を受け、会社が示す目途に沿った配当予想になっています。30〜40%は会社の還元目安であり、本企画の選別条件「40%以下」とは別のものです。
株主還元ページでは、業績の動向と配当の安定性を勘案し、成長投資や財務体質の強化にも資金を配分する方針を示しています。確認した中期計画と株主還元ページには、累進配当、前期配当を下限とする同等方針、DOEの数値目標の明記はありません。
安定的・継続的に配当を出す意思は読み取れます。ただし、利益が落ちた場合にも前年以上の配当を基本とする約束までは確認できません。今回の増配と、将来の減配を抑える方針の有無は分けて評価します。
過去10期の減配3回と、年間無配なし
2017年3月期から2026年3月期までの年間配当を現在の株式単位にそろえると、24円、27円、30円、30円、21円、12円、12円、13円、3円、15円です。年間無配はありませんが、2021年・2022年・2025年3月期に減配しています。
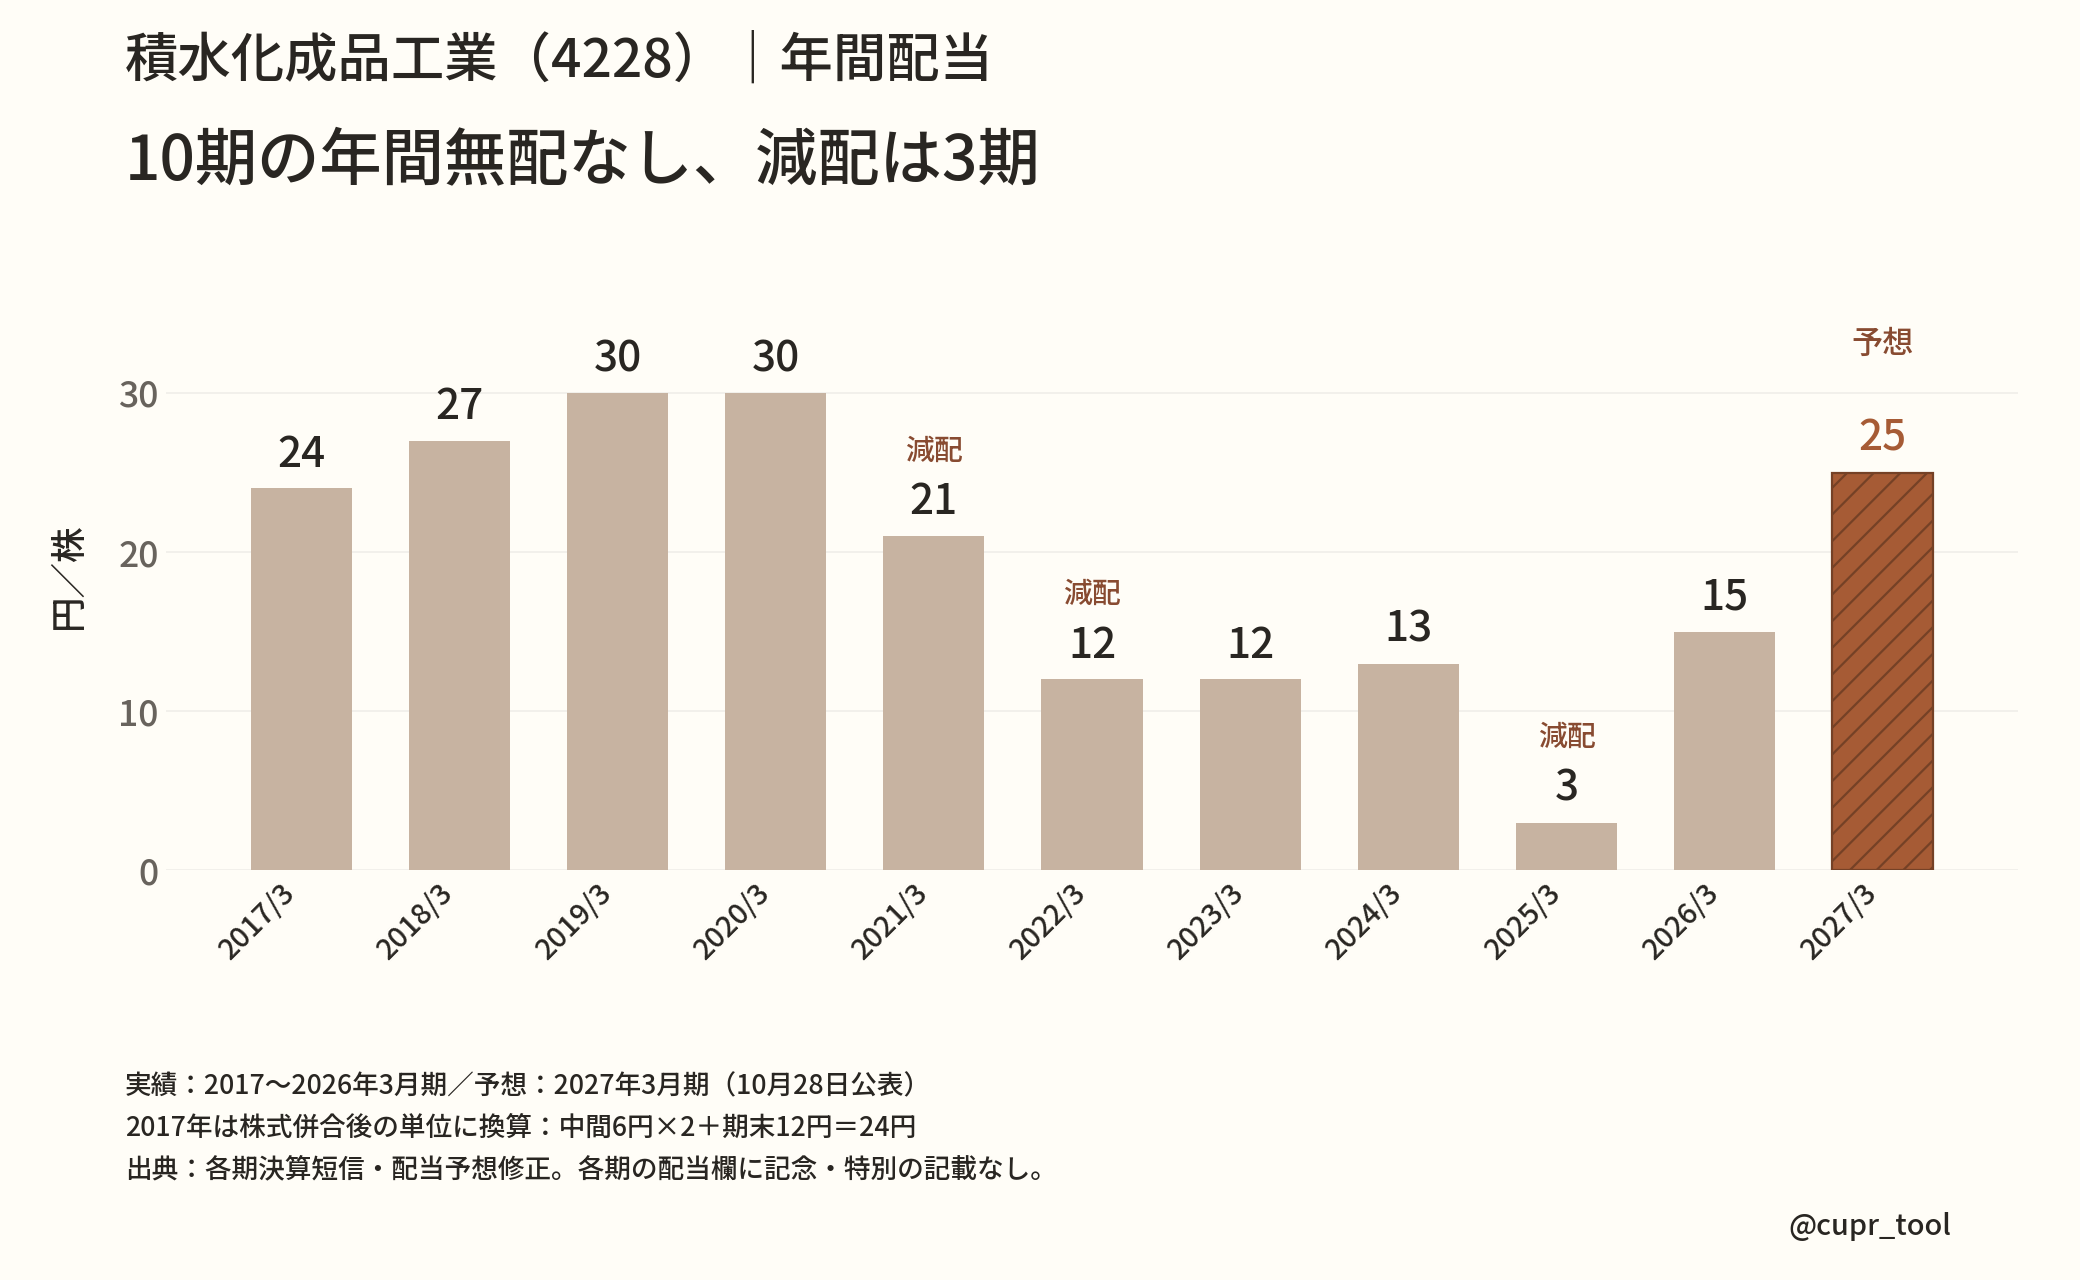
2016年10月1日に2株を1株へ併合しました。2017年3月期は併合前の中間6円を2倍し、併合後の期末12円を加えて年間24円に換算しています。各期の決算短信の配当欄・注記に記念・特別配当の記載はなく、この履歴では普通配当として集計しました。2025年3月期の期末と2026年3月期の中間は0円ですが、年間合計はともに0円ではありません。
2021年3月期は、感染症拡大に伴う工場稼働停止や生産調整で、工業用部材・搬送資材などの需要が落ち込みました。営業利益は前期比43.9%減、純利益は51.5%減となり、年間配当は30円から21円へ減少しました。
2022年3月期は、原燃料価格の上昇や供給網の混乱に加え、Proseatグループの固定資産・のれんなど64.07億円の減損を計上し、純損失となりました。年間配当は12円です。2025年3月期も欧州自動車市場の低迷が続き、Proseatグループ等の減損や事業整理損を計上。営業利益も減少し、年間配当は13円から3円へ下がりました。
前期の年間15円、今期予想25円はそこからの回復です。不採算事業の譲渡は、過去の減配要因への対応として評価できます。それでも、今期予想は2020年3月期までの年間30円を下回ります。原因の解消と配当水準の回復を含む本企画の減配例外を、すべて満たしたとは判定していません。
現行条件での新規購入は見送り
今回の新規購入は見送ります。決め手は、配当の維持・増額を基本とする累進配当または同等方針の明記がないことです。利益回復と増配の大きさを評価しても、この必須条件は残ります。
2026年10月28日の東証終値588円と、修正後の会社予想EPS81.00円・年間普通配当25円から計算すると、予想PERは約7.26倍、予想配当利回りは約4.25%です。PER12倍以下、利回り3%以上、配当性向40%以下の数値条件には適合します。PERは10倍以下を重視しています。
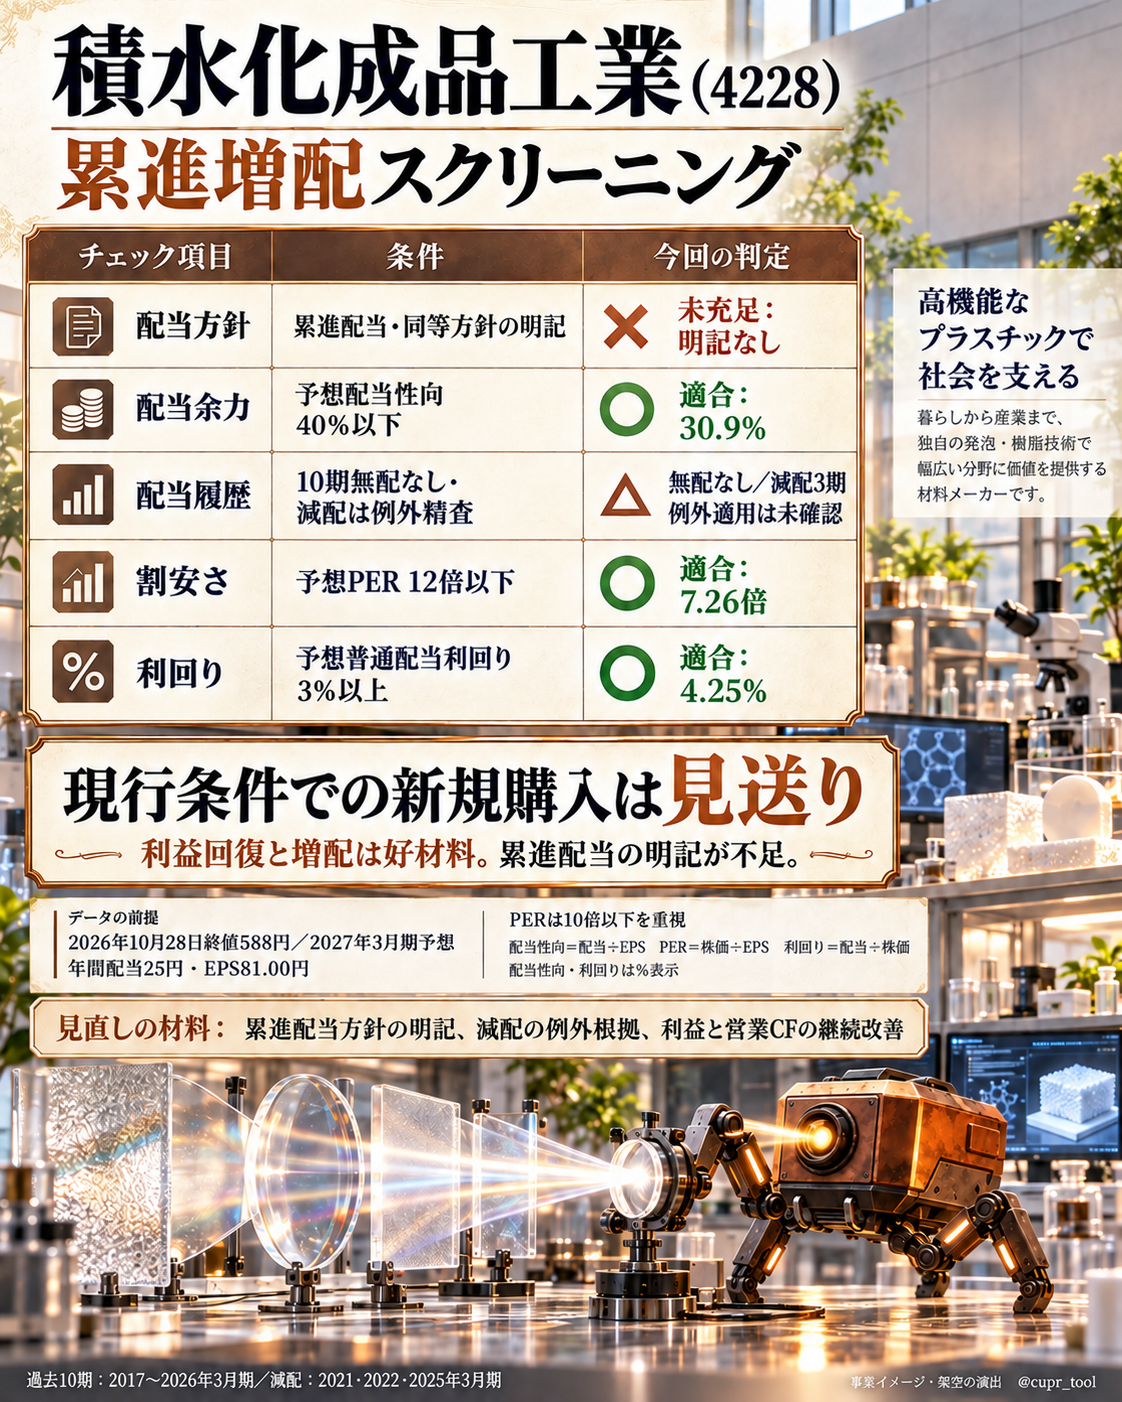
株価の基準は16時の開示より前の終値です。この指標を、増配発表後の市場評価や翌日の購入価格として扱うことはできません。配当履歴は10期の年間無配なしを確認した一方、減配の例外適用は未確認としています。
購入を後押しする材料は、不採算事業の整理、営業利益率の改善、会社の配当性向目途に沿う増配です。判断を見直す材料は、累進配当・同等方針の明記、過去減配の例外根拠、利益と営業CFの継続的な改善になります。株価が下がって利回りが上がるだけでは、方針の条件は埋まりません。
配当額の大きな回復と、配当を維持・増額する方針の違いが、今回の購入判断につながりました。累進配当とDOEの違いや、方針を重視する理由は、10月19日の運用記事の公開部分で説明しています。実際の保有・売買の記録は同記事のメンバー向け部分です。
出典・データ基準
連結業績予想および配当予想の修正に関するお知らせ(2026年10月28日16:00 JST、全2ページ)。配当・中間期と通期の修正予想、修正理由。
2027年3月期 第1四半期決算短信(2026年7月31日、表紙、添付1〜3・6〜8ページ)。事業別業績、特別損益、資金収支、財務状態。
2026年3月期 決算短信(2026年5月8日、表紙、経営成績・連結損益計算書)。前期の業績と配当。
2025年3月期決算・新中期経営計画説明会資料(2025年5月14日、資料37〜38ページ)。資金配分、配当性向の目途、配当推移。中期経営計画の掲載ページと株主還元・配当も参照。
過去配当と業績:各3月期決算短信の2018年、2019年、2020年、2021年、2022年・訂正版、2023年、2024年、2025年。各表紙の配当欄。2017年配当の換算は2018年短信の併合注記、減配年は経営成績・配当方針も参照。
株価:Yahoo!ファイナンス、株探。2026年10月28日15:30の東証終値588円。取得は同日19:38〜19:45 JST、Yahooはリアルタイム表示、株探は15分遅延表示。両媒体の確定終値が一致。指標は同日16時の修正予想で計算。
調査基準日:2026年10月28日。会社開示の配信遅延は不明。グラフは会社開示に基づく作成、事業イラストは架空の演出です。
本記事は公開情報に基づく情報提供です。業績・配当予想は変更されることがあり、売買の最終判断はご自身でお願いします。

