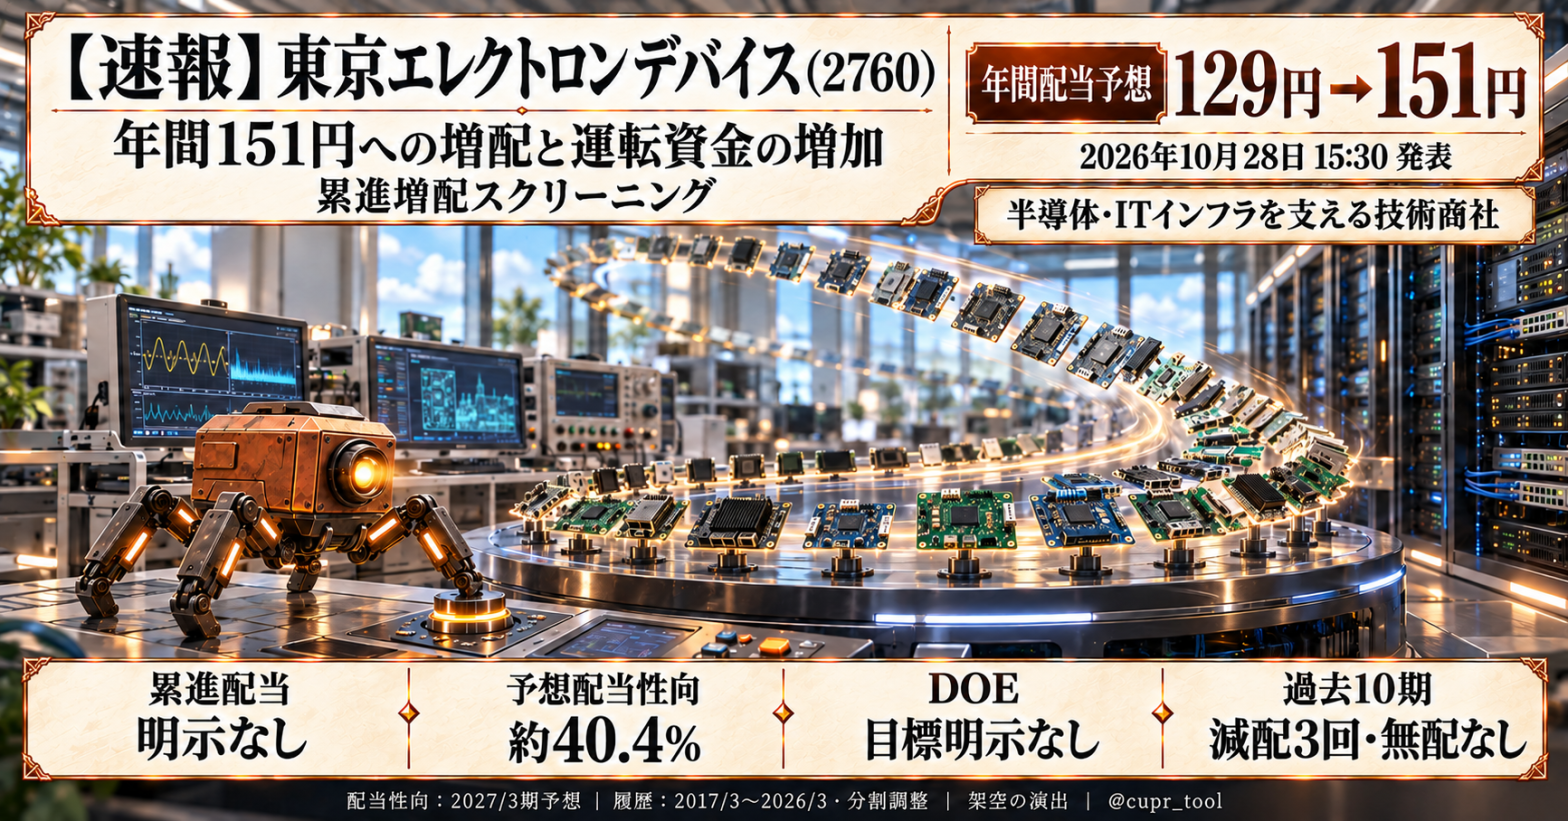
東京エレクトロン デバイスが、2027年3月期の年間配当予想を129円から151円へ引き上げました。前期実績107円からは41.1%の増配予想です。半導体需要の回復で利益が伸びる一方、在庫や売掛金に必要な資金も増え、上期の営業キャッシュフローはマイナスになっています。
この記事は「累進増配スクリーニング」の無料ニュースです。累進配当や同等の方針を明示する会社を、1株ずつ買い増す企画。予想配当性向40%以下、予想PER12倍以下、普通配当利回り3%以上などを確認し、配当の成長と安定収入を目指しています。
今回は増配ニュースをきっかけに、東京エレクトロン デバイスの事業、利益と現金の動き、過去の配当を調べました。151円への増配を支えるものと、現在の株価で新規購入に見合うかを考えます。基準は2026年10月28日の開示と同日終値です。
年間151円への増配と利益予想の上方修正
中間配当は従来予想60円から69円に決定。期末配当予想を69円から82円へ引き上げ、年間予想は22円、17.1%の上積みとなりました。前期からの増加幅44円と、今回の予想修正幅22円は区別しておきます。
中間配当の基準日は2026年9月30日、効力発生日は11月27日です。これから株を買う場合、年間予想151円の全額を今期分として受け取れるわけではありません。期末配当の基準日は2027年3月31日です。
通期の売上高予想は2,400億円から2,700億円、経常利益は136億円から160億円、親会社株主に帰属する当期純利益は94億円から110億円へ修正されました。純利益予想の引き上げ率は17.0%で、配当予想の引き上げ率と近い水準です。
半導体販売・設計支援と企業向けITの二本柱
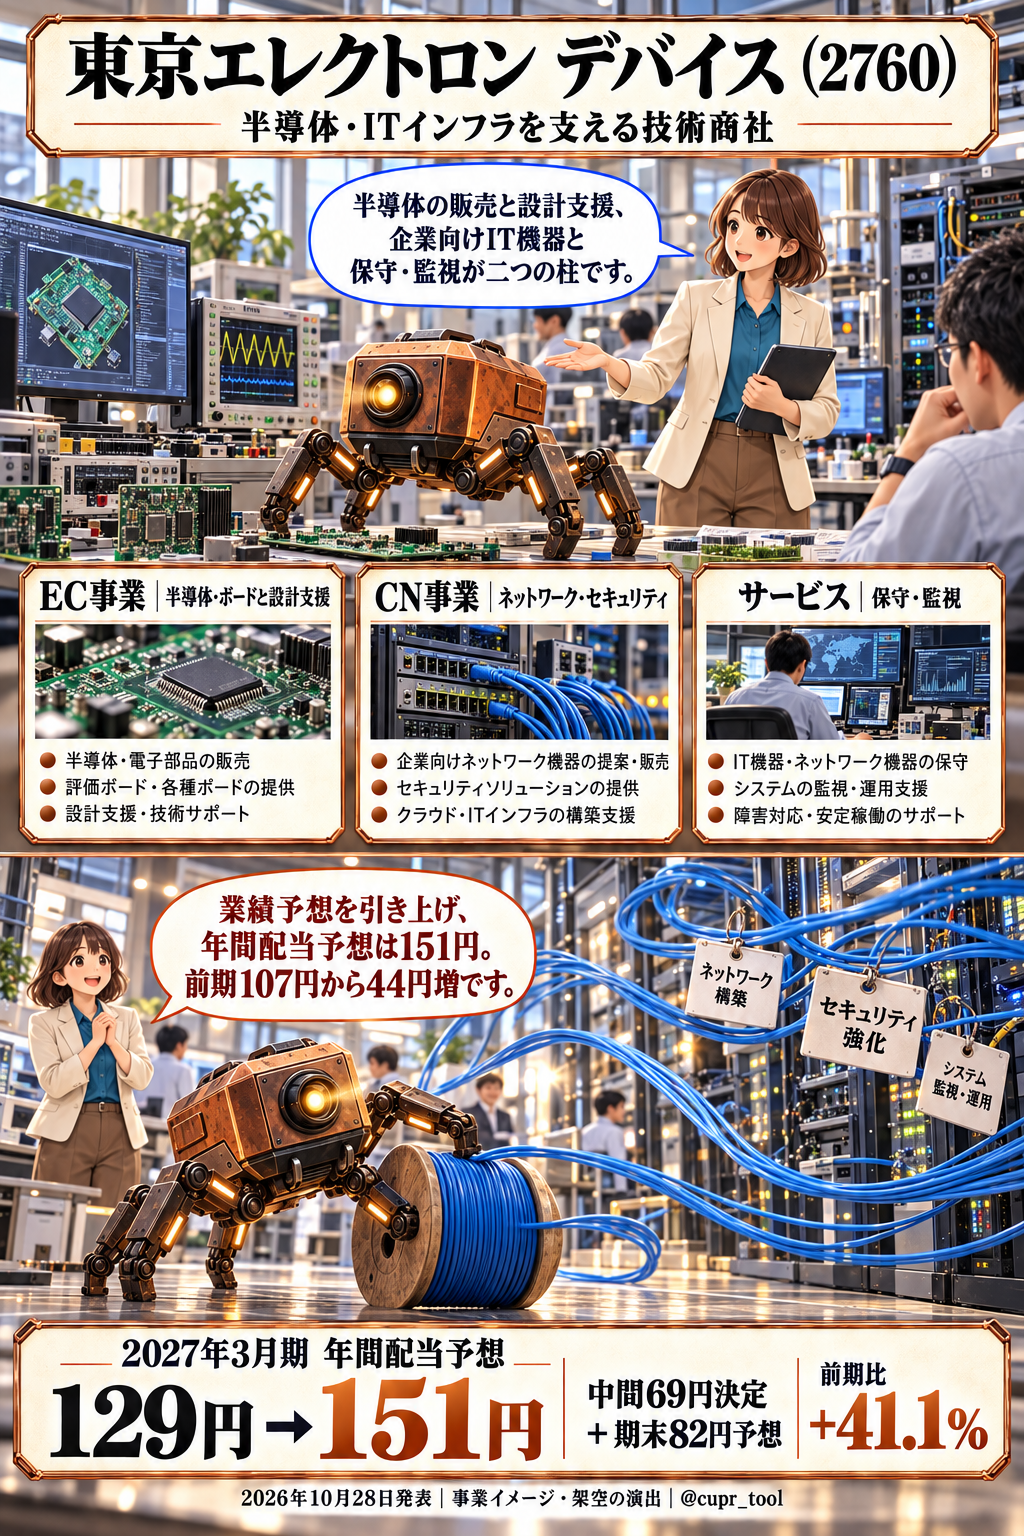
東京エレクトロン デバイスは、半導体や電子部品を扱う技術商社です。半導体及び電子デバイス事業(EC事業)では、アナログIC、プロセッサ、メモリー、ボード製品などを販売し、顧客の設計や製品開発も支援しています。自社ブランド製品や、基板の設計・量産を受託する事業も含みます。
もう一つがコンピュータシステム関連事業(CN事業)。企業やシステムインテグレーターなどへ、ネットワーク、ストレージ、セキュリティ関連製品を提供します。機器の販売に加えて、保守・監視サービスも収益源です。
上期の売上高はEC事業が1,042.82億円、CN事業が216.75億円。売上の約83%をEC事業が占める一方、経常利益に当たるセグメント利益はECが44.62億円、CNが28.91億円でした。売上規模の小さいCN事業も、利益では約4割を担っています。
会社名が似ている東京エレクトロン(8035)と区別し、この記事では2760の半導体販売・設計支援とIT関連事業を対象にします。
上期経常利益2倍と半導体事業の回復
2027年3月期上期(2026年4〜9月)の売上高は1,259.58億円で前年同期比30.9%増。営業利益は76.21億円で114.0%増、経常利益は73.54億円で100.5%増、親会社株主に帰属する中間純利益は49.98億円で93.7%増でした。
伸びを牽引したのはEC事業です。セグメント利益は前年同期の10.58億円から44.62億円へ回復しました。会社は、半導体の需要拡大に加え、製品価格の上昇や円安の影響を挙げています。産業機器向けを中心に販売が好調で、納期の長期化を受けた顧客の先行手配も続いています。
CN事業も増収増益でした。ネットワーク関連製品と保守・監視サービスが好調で、セキュリティ関連製品も堅調です。一方、ストレージ関連製品では通信事業者向けが減少しており、IT関連がすべて同じ強さで伸びているわけではありません。
上期経常利益73.54億円は、7月時点の予想63.90億円も上回りました。通期の新予想160億円から上期実績を引くと、下期に必要な経常利益は86.46億円。上期を約17.6%上回る水準です。これは記事側の差引計算で、下期の需要と供給を引き続き見ていく必要があります。
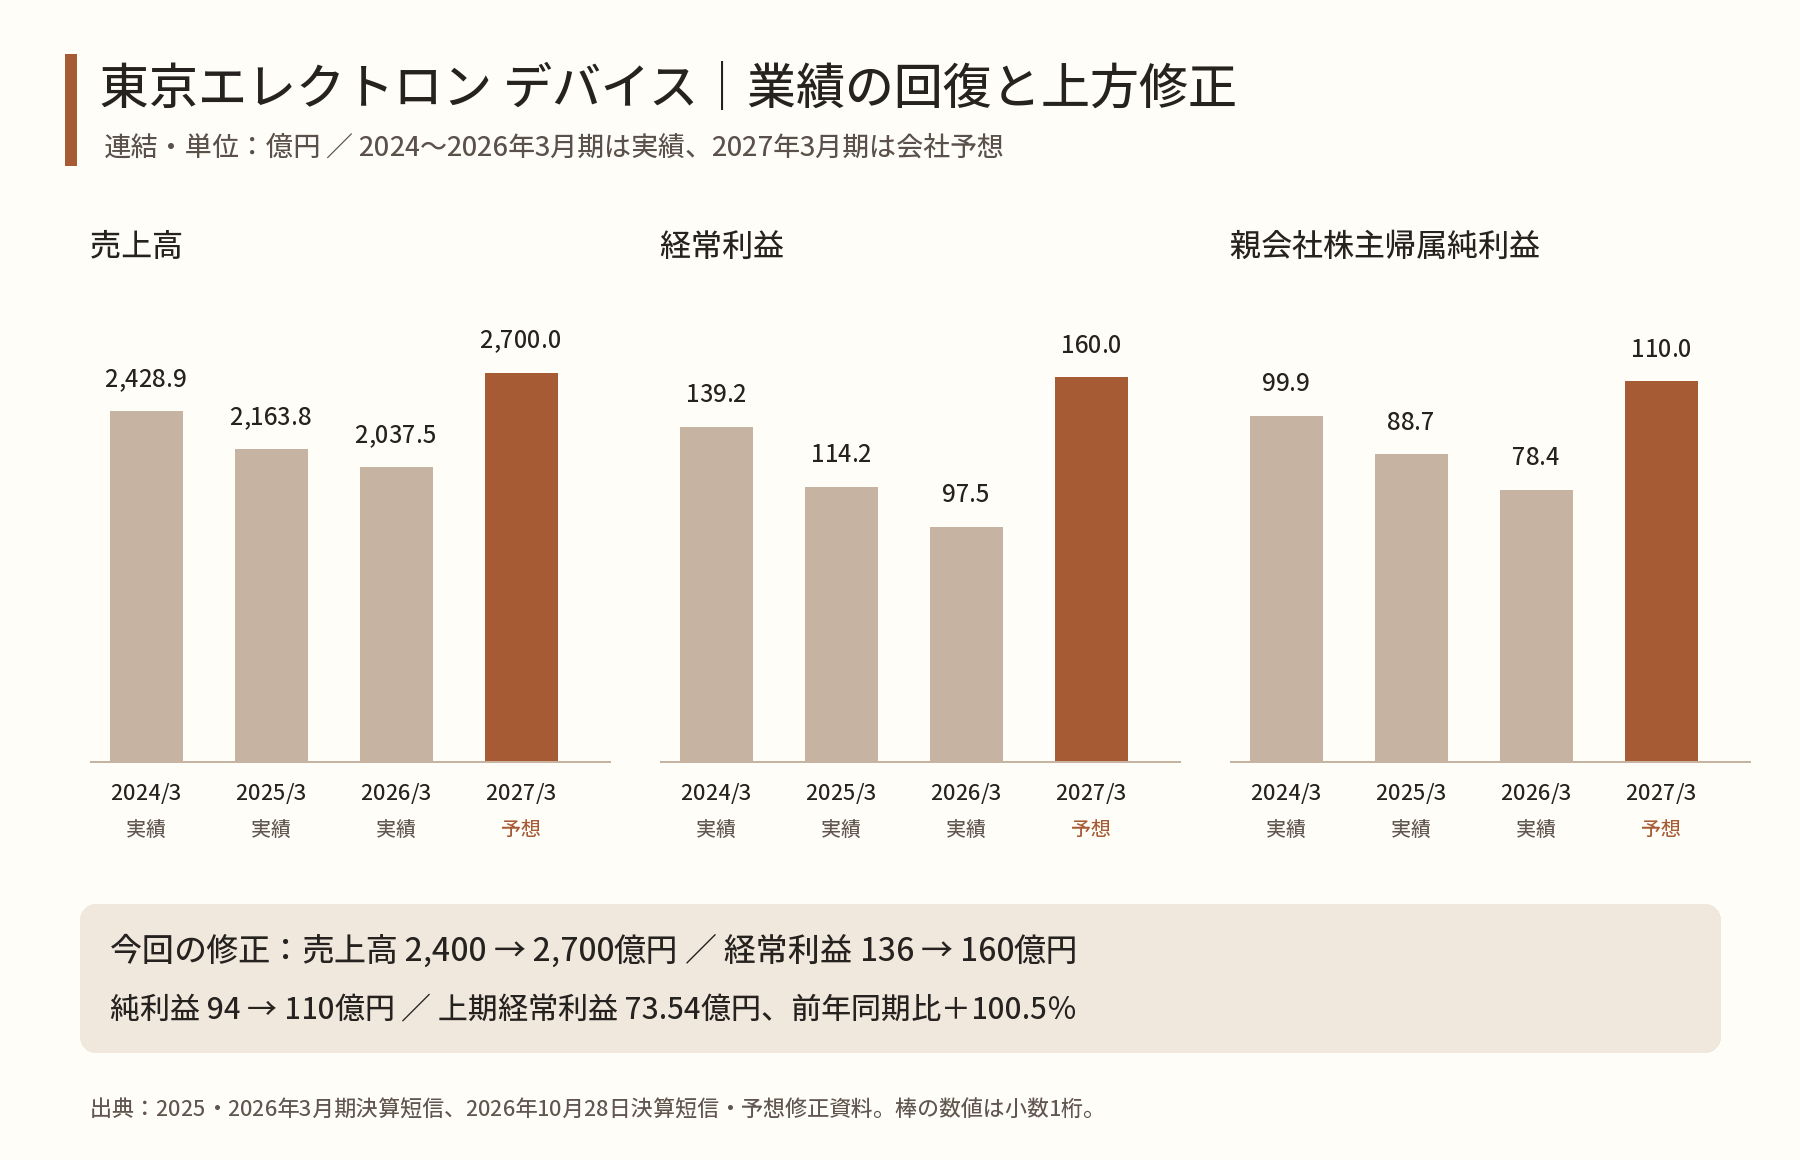
2025年3月期と2026年3月期は、半導体の顧客在庫調整などを背景に減収減益が続いていました。今期はその落ち込みからの回復に当たります。大きな増益率を見る際には、前年の利益水準が低かったことも踏まえたいところです。
在庫・売掛金の増加と営業CFのマイナス
上期の利益回復と同時に進んだのが、運転資金の増加です。運転資金は、商品を仕入れ、販売代金を回収するまでに必要になるお金です。
営業キャッシュフローは前年同期の84.52億円の流入から、今上期は47.63億円の流出へ変わりました。キャッシュフロー計算書では、棚卸資産の増加が156.69億円、売上債権及び契約資産の増加が69.70億円の資金負担になっています。仕入債務の増加95.39億円や前受金の増加21.83億円が一部を補いましたが、全体では資金流出となりました。
9月末の商品及び製品は618.57億円で、3月末の467.47億円から増加しています。売上や受注が伸びる局面でも、仕入れと代金回収の時期には差が生じます。会社は需要の拡大や先行手配を説明していますが、今回の開示だけで在庫増加の全額を需要対応と決めつけることはできません。
投資キャッシュフローは4.08億円の支出で、営業CFと合算すると51.71億円のマイナスです。財務キャッシュフローは37.17億円の流入。短期借入金の純増45.72億円、コマーシャル・ペーパーの増加30億円などで資金を調達しています。一方、配当支払いには21.20億円を使いました。この支払額は上期の現金支出で、今回決めた中間69円の支払額とは異なります。
現金及び現金同等物は3月末の76.22億円から9月末の61.26億円へ減少し、自己資本比率は29.4%となりました。資金繰りを考えるうえでは、配当性向だけでなく、在庫の販売、売掛金の回収、借入残高の推移も重要です。
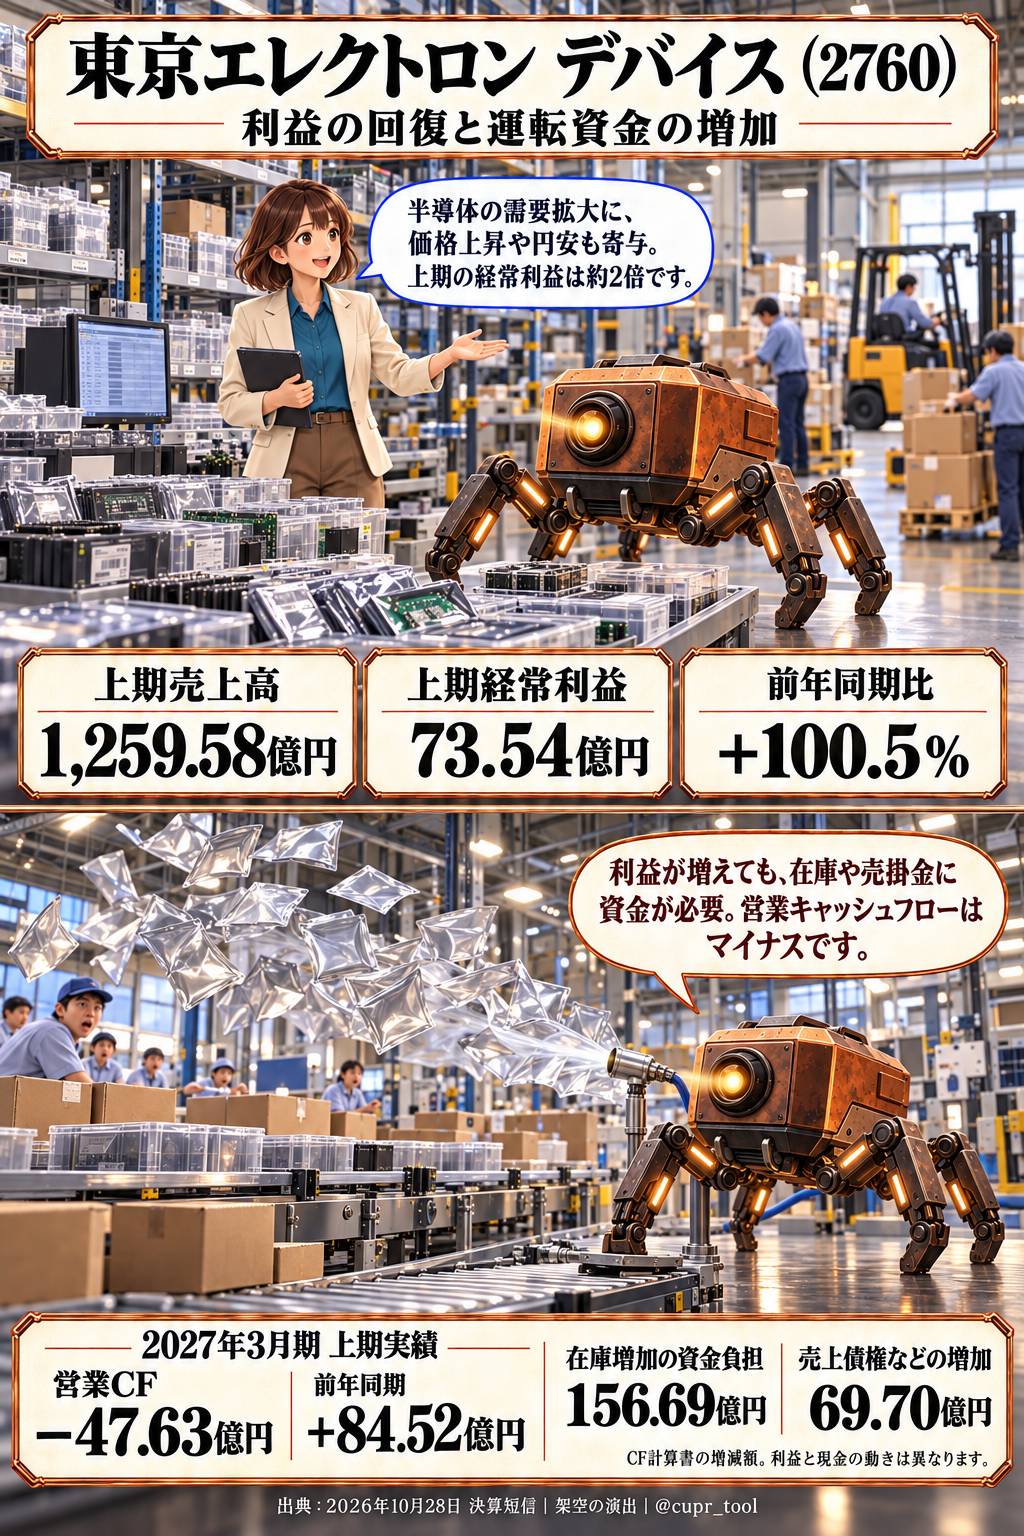
営業CFが半期だけマイナスになったことで、直ちに配当の継続が難しいと判断するものではありません。むしろ、強い受注を売上と現金に変えられるかが今後の確認点です。会社も、一部製品の供給リードタイム長期化について、業績への影響を注視するとしています。
過去10期の配当と利益連動の方針
2017年3月期から2026年3月期までの確定した10期には、無配はありません。株式分割を調整した年間普通配当は、20円から107円へ増えました。ただし、その間に2020年3月期、2025年3月期、2026年3月期の3回、減配しています。
2023年10月1日に1株を3株へ分割しています。グラフは現在の株式単位へ換算し、2024年3月期は分割前の中間183円を3で割った61円と、分割後の期末74円を足して135円としました。2017〜2023年3月期の年間配当も3分の1へ換算しています。対象10期の配当欄・注記に記念・特別配当の記載はなく、普通配当として集計しました。
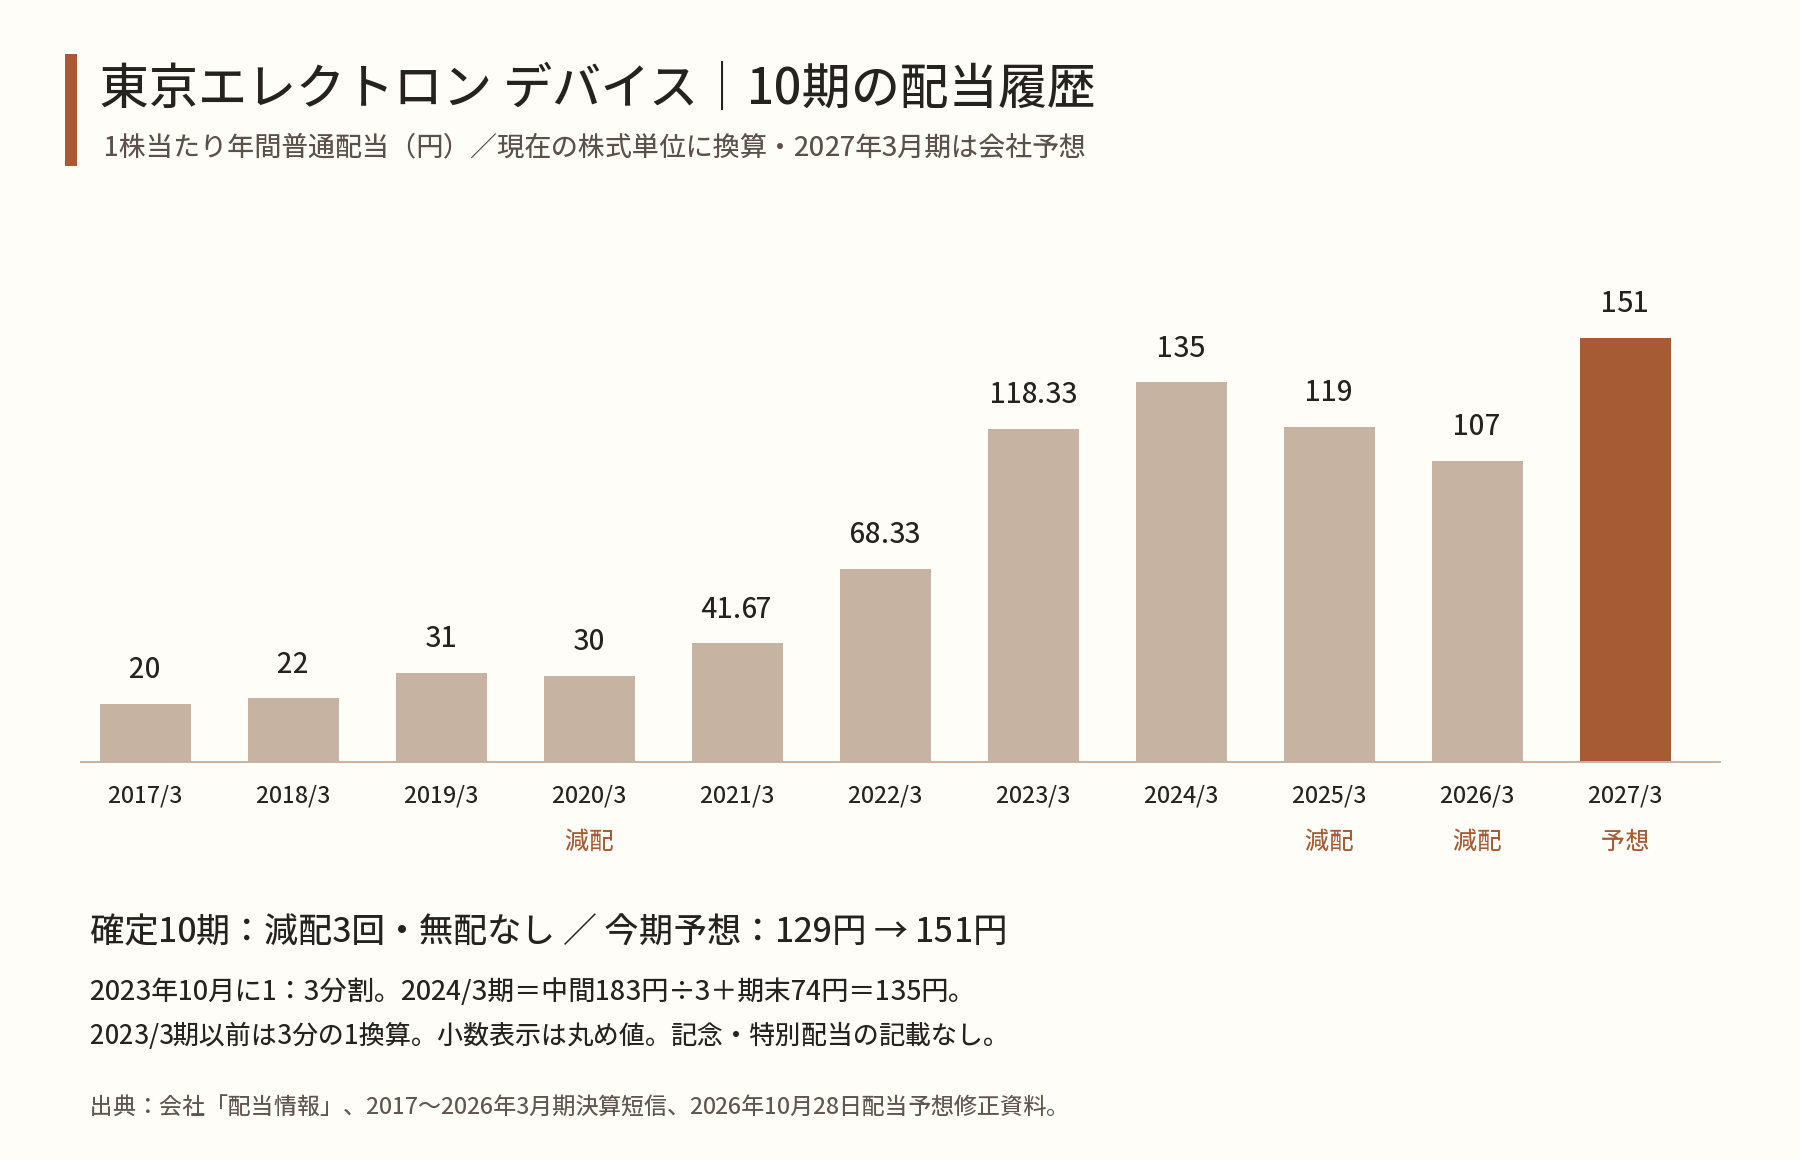
2020年3月期は、確定拠出年金制度への移行に伴う特別損失などで純利益が減少しました。会社は当時、新型コロナウイルスの業績影響を軽微と説明しています。そのため、この減配をコロナだけが原因だったと扱うことはできません。
直近2期の減配では、産業機器向け半導体などの在庫調整が長期化し、利益も減少していました。配当は2024年3月期135円から119円、107円へ低下。今期の151円予想が実現すれば135円を上回りますが、現時点では回復予想です。過去の減配について、本企画の例外条件をすべて満たしたとは判定していません。
会社は、設備投資・研究開発・運転資金を勘案し、連結配当性向40%を当面の目安としています。確認した配当方針には、累進配当やDOE目標の明示はありません。業績が伸びれば増配につながりやすく、利益が落ちれば配当も下がり得る方針です。
現行条件での新規買付は見送り
今回の増配を評価しつつも、累進配当・同等方針の明示がなく、予想配当性向とPERも条件を超えるため、現時点の新規買付は見送ります。
基準株価は2026年10月28日終値4,700円。新しい会社予想EPS373.78円と年間普通配当151円から計算すると、予想PERは約12.57倍、配当利回りは約3.21%、配当性向は約40.4%です。開示は同日15時30分なので、この終値を増配発表後の株価反応とは扱いません。
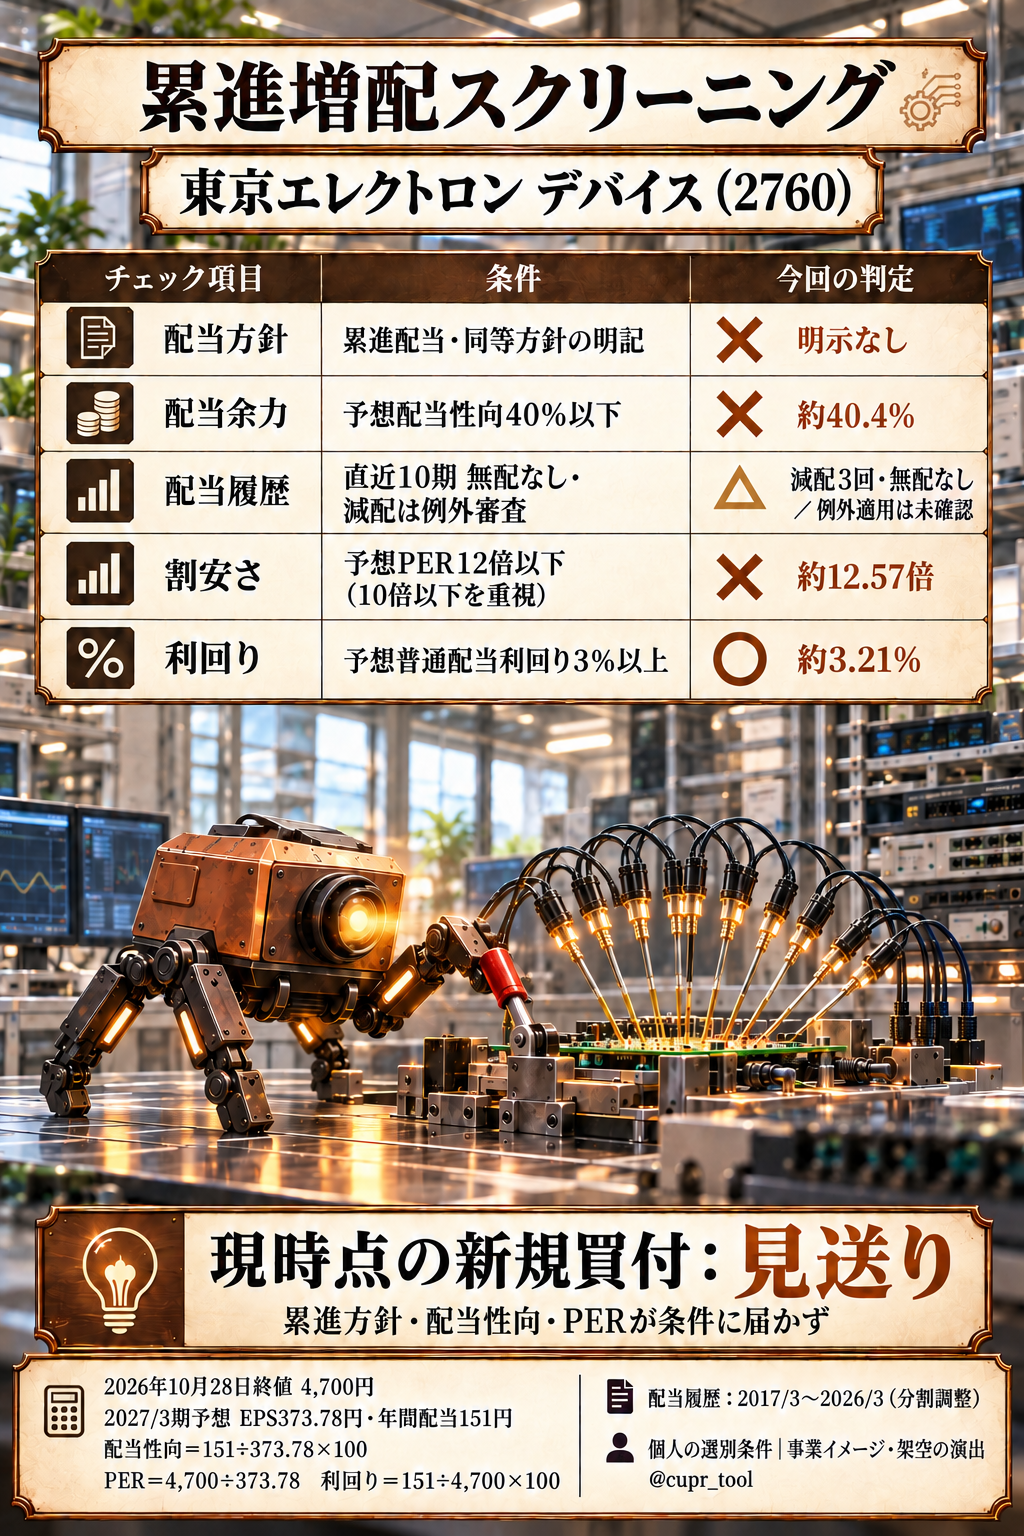
配当方針は累進配当・同等方針の明記、配当余力は予想配当性向40%以下、割安さは予想PER12倍以下が条件です。PERは10倍以下を重視します。今回はこの3項目が条件に届きません。会社の「40%目安」と、個人の選別条件である「40%以下」は別で、表示を丸める前の40.398…%で判定しています。
普通配当利回り3%以上は満たします。配当履歴は無配なしを確認しましたが、3回の減配について例外適用は未確認です。
反対材料として強いのは、半導体事業の回復と今回の利益予想の上方修正です。一方、株価が下がってPERを満たすだけでは、配当方針と配当性向の条件は解消しません。判断を変えるには、方針の明示、利益と配当の関係、減配例外の根拠を改めて確認する必要があります。
この会社では、利益の回復が配当の回復につながる一方、同じ成長局面で仕入れ資金の負担も増えています。増配率と一緒に、受注・在庫・回収の流れを追うことで、還元を続ける余力が見えやすくなります。
出典
東京エレクトロン デバイス「2027年3月期通期連結業績予想の修正並びに剰余金の配当(中間配当)及び期末配当予想の修正(増配)に関するお知らせ」(2026年10月28日、pp.1–2)。
「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月28日、表紙、添付pp.2–7・9–10)。
「2027年3月期 中間決算説明会資料」(2026年10月28日掲載、pp.3–10・13–18・25–34。説明会開催日は10月29日)。
会社IR「配当情報」(資本政策、分割、配当履歴。2026年10月28日確認。今期予想は同日発表資料を優先)。
2026年3月期決算短信、2025年3月期決算短信、2024年3月期決算短信(各表紙・経営成績・配当欄)。
配当履歴の照合:2017年、2018年、2019年、2020年、2021年、2022年、2023年の各3月期決算短信(表紙・配当欄。2020年は経営成績も参照)。
株価:Yahoo!ファイナンス、Investing.com(2026年10月28日15時30分の東証終値4,700円、同日17時台に照合。取引時間中の遅延値・PTSは不使用)。指標は最新会社予想から記事側で計算。
配当方針を重視した選び方
業績連動の配当と、前期以上を基本とする方針の違いは、今回の購入判断にも関わります。累進配当を軸に保有を整理した記事の公開部分では、方針を重視する理由と選別条件を説明しています。実際の保有・売買の記録は同記事のメンバー向け部分です。
本記事は公開情報を基にした情報提供であり、特定の銘柄の売買を勧めるものではありません。業績・配当予想は変更されることがあります。投資判断はご自身でお願いします。

