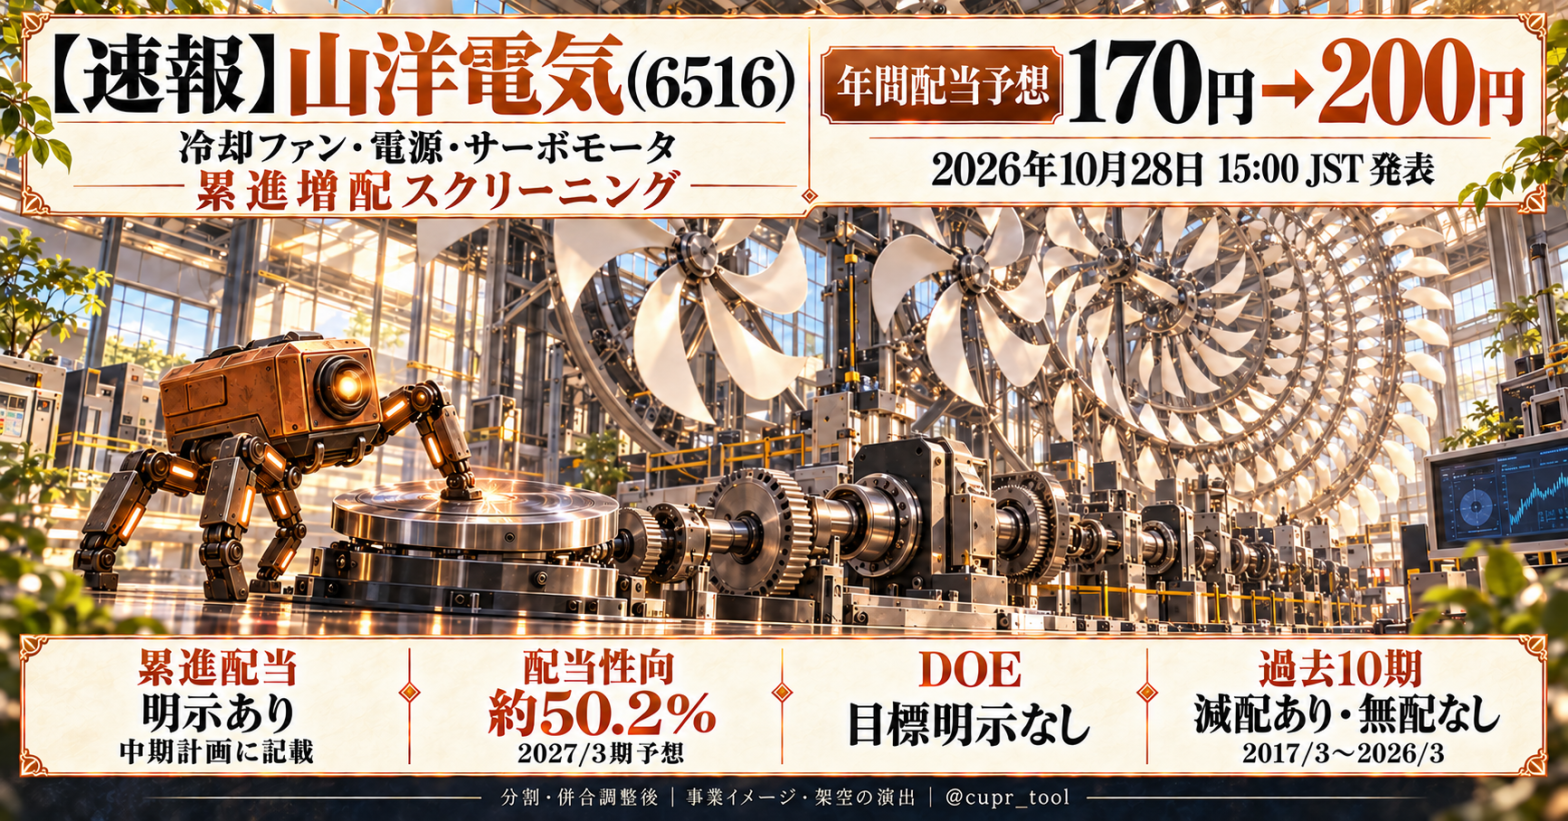
山洋電気が2027年3月期の年間配当予想を170円から200円へ引き上げました。通信装置、ロボット、半導体製造装置、生成AI関連の需要が増え、営業利益予想も上方修正しています。前期配当を現在の株式単位にそろえると約103.33円で、今期は約93.5%の増配予想です。
この会社は、配当性向50%を目安に、累進配当も継続する方針を示しています。利益の伸びと還元方針の両方が今回の増配につながる一方、直近の四半期では在庫や売掛金に必要な資金が増えていました。
この記事は「累進増配スクリーニング」の無料ニュースです。配当を維持・増額する方針を持つ会社を、利益から配当を出す余力や株価も確認して1株ずつ買い増す企画。山洋電気の事業、配当の経緯、利益と現金収支をたどり、現行条件での新規購入可否を判断します。基準は2026年10月28日の開示と同日終値です。
年間200円への増配、中間90円の決定
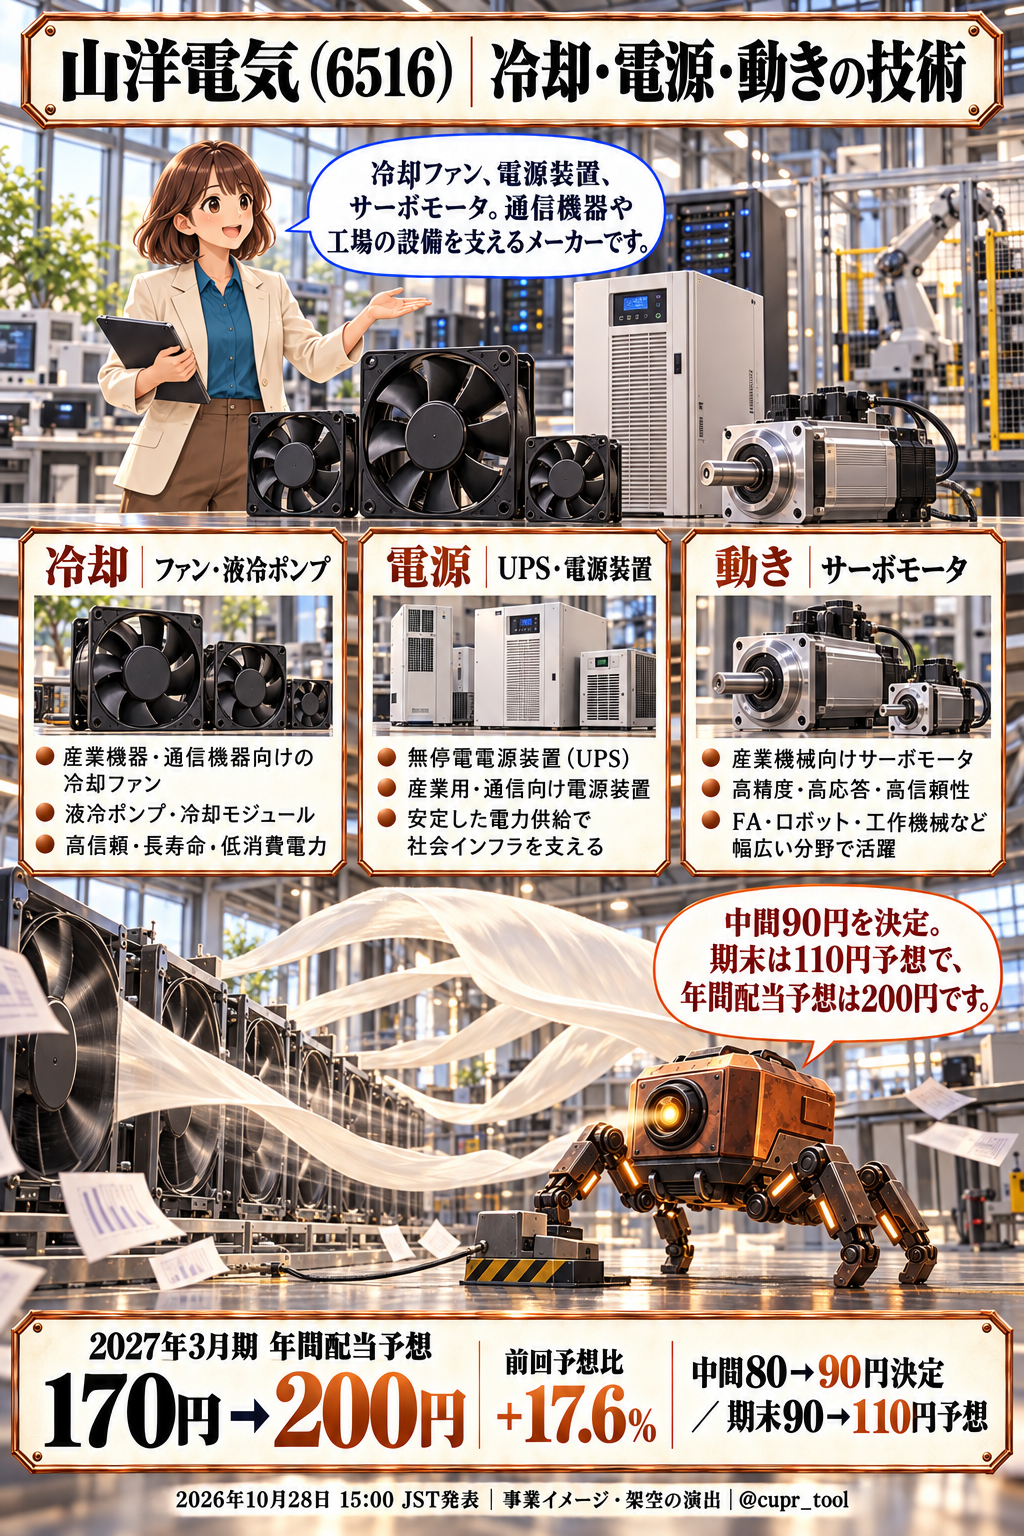
発表は2026年10月28日15:00 JST。中間配当を80円から90円に決定し、期末配当予想を90円から110円へ引き上げました。年間では従来予想から30円、17.6%の増額です。記念・特別配当の記載はなく、年間200円を普通配当予想として扱います。
中間配当の基準日は2026年9月30日、効力発生日は12月14日。原資は利益剰余金です。これから購入する株について、すでに基準日を過ぎた中間配当は受取対象になりません。
前期は2025年10月1日に1株を3株へ分割しました。分割前の中間100円を3で割り、分割後の期末70円を加えると、年間配当は現在の株式単位で約103.33円です。今期の増加幅は約96.67円。会社資料の前期年間欄が「―」なのは、分割前後の金額を単純合算できないためです。
冷却ファン・電源・モーターの三つの仕事
山洋電気は、機器を冷やす、電力を安定して供給する、機械を精密に動かすための製品をつくるメーカーです。サーバーや通信機器、工場の自動化設備など、表から見えにくい場所で使われています。
冷却分野の「San Ace」は、ファンや液冷ポンプなどを展開。生成AI関連機器やネットワーク機器向けの需要が伸びています。電源分野の「SANUPS」は、停電などに備える無停電電源装置(UPS)などを扱い、データセンターや社会インフラ、半導体製造装置の安定稼働を支えます。「SANMOTION」はサーボモータや制御機器などで、ロボットや工作機械の位置・速度を制御します。
製品の役割と、決算の事業区分は一対一ではありません。2027年3月期第1四半期の事業区分は、サンエース、エレクトロニクス、モーション、その他。エレクトロニクスには電源製品に加え、SANMOTION製品も含まれます。
4〜6月の売上収益は、サンエース116.38億円、エレクトロニクス63.18億円、モーション127.27億円でした。営業利益はそれぞれ27.41億円、6.19億円、7.68億円。サンエースは売上の約36%を占め、全社営業利益に対する比率は約65%です。冷却分野の収益力が目立ちます。
会社は、モーションで電子部品実装機・半導体製造装置・ウェハ搬送ロボット向けの需要増を説明しています。中国でも金属加工機、射出成形機、工作機械向けが好調でした。今回の追い風は冷却だけでなく、工場側の設備投資にも広がっています。
営業利益予想200.20億円と下期の上積み
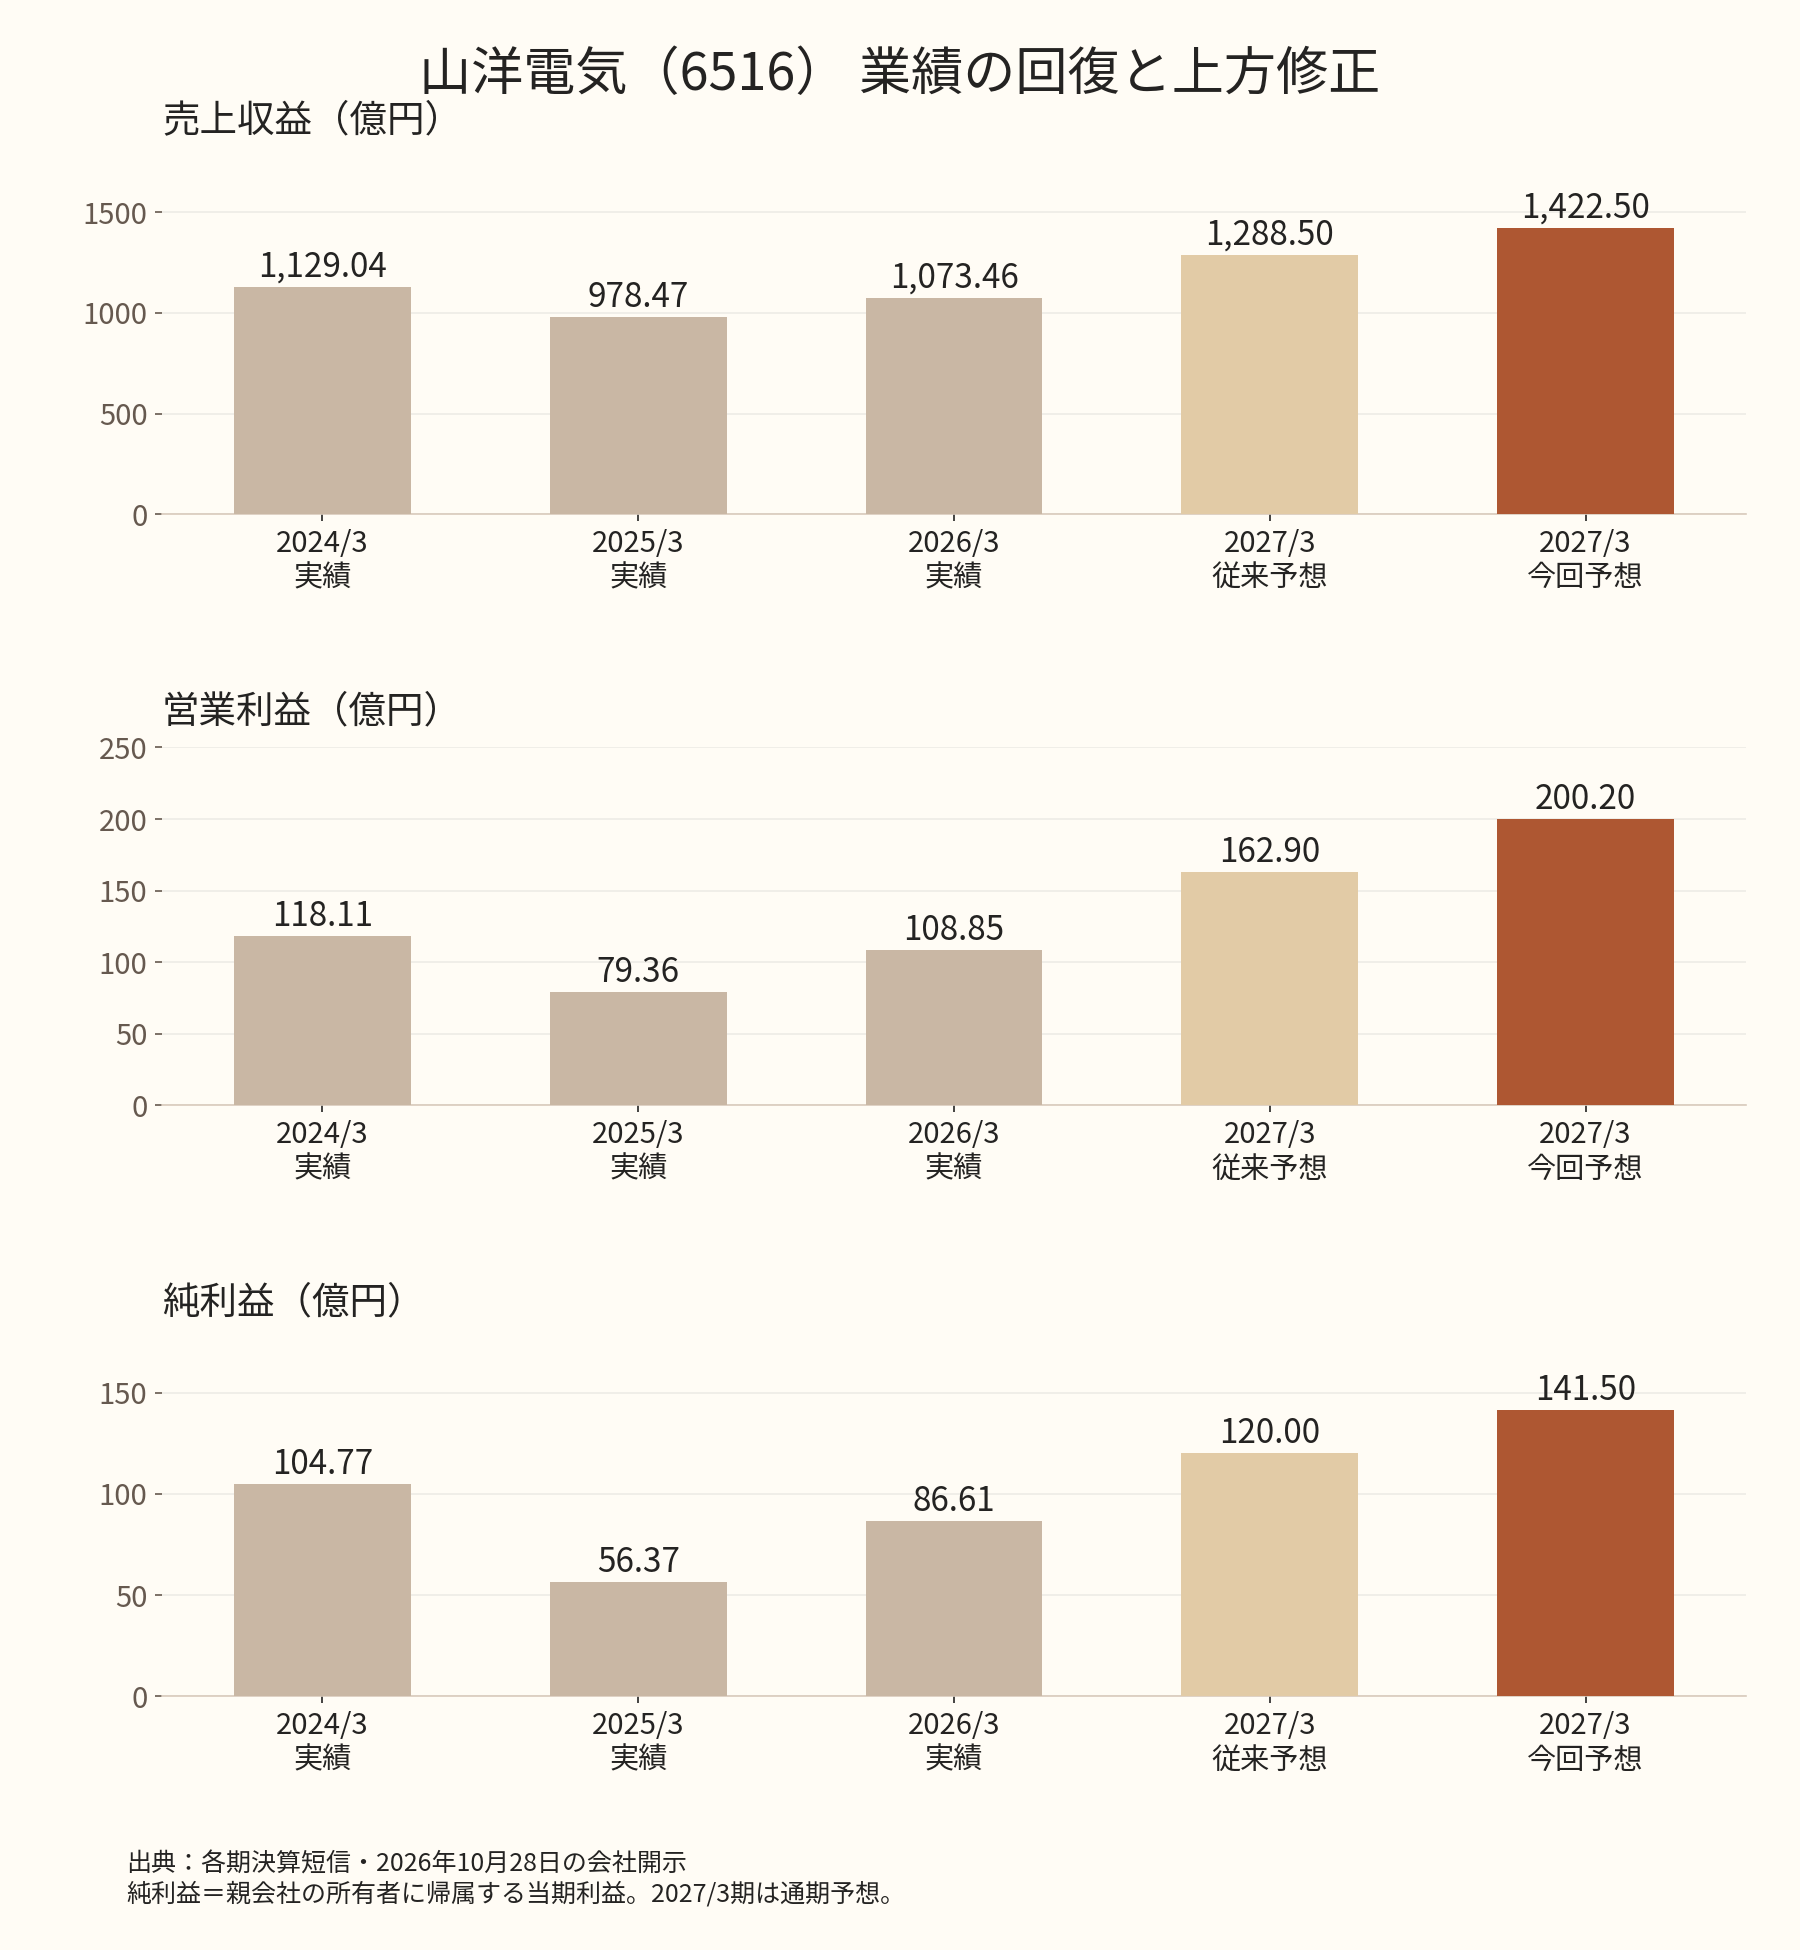
通期の売上収益予想は1,288.50億円から1,422.50億円へ、営業利益は162.90億円から200.20億円へ、親会社の所有者に帰属する当期利益は120億円から141.50億円へ修正されました。以下、最後の利益を純利益と表記します。
従来予想比では売上が10.4%増、営業利益が22.9%増です。営業利益率を計算すると約12.6%から約14.1%へ上昇します。会社が挙げる修正理由は通信装置・FA・生成AI関連の需要増で、製品構成や稼働率など、利益率改善の要因別金額までは公表していません。
前期実績との比較では、売上収益が32.5%増、営業利益が83.9%増、純利益が63.4%増の予想です。2025年3月期には売上・利益が落ち込み、2026年3月期に回復しました。今期はその回復からさらに伸びる計画です。
上期の修正予想は売上収益660.16億円、営業利益89.56億円、純利益63.61億円です。本日の開示は業績予想の修正であり、これらは上期実績として扱いません。
通期と上期の差から計算した下期相当額は、売上収益762.34億円、営業利益110.64億円、純利益77.89億円です。営業利益は上期予想より23.5%多い水準。会社は上期の上振れを反映するだけでなく、下期も従来より強い業績を見込んでいます。この下期相当額は記事側の差引計算です。
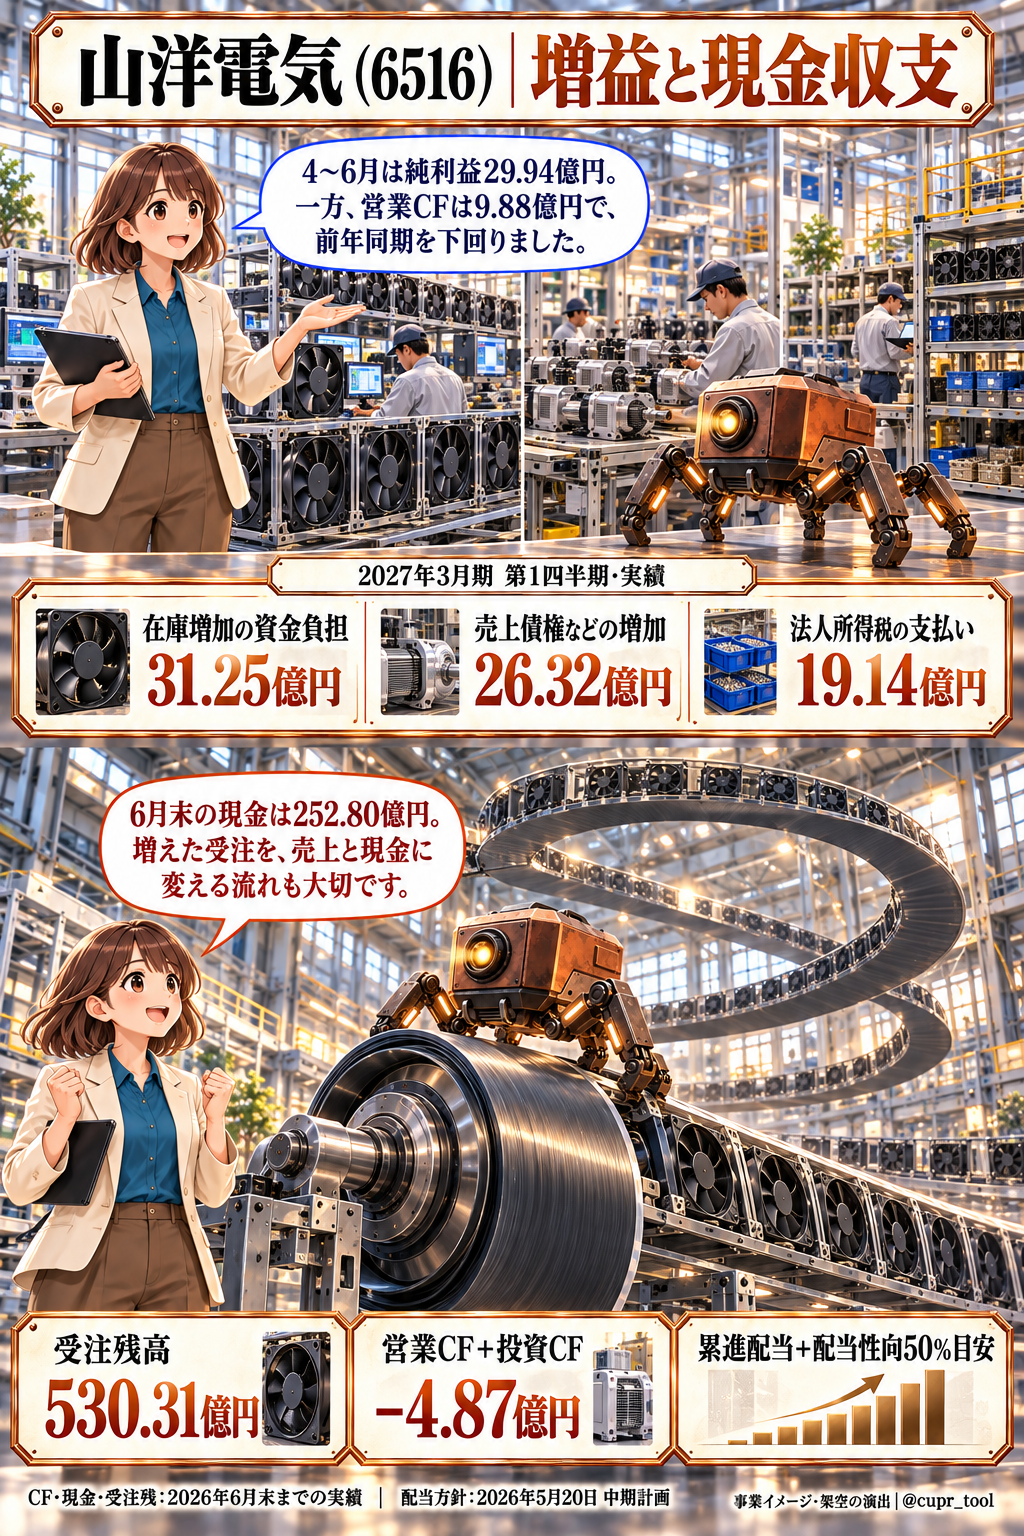
直近の確定した決算である4〜6月は、受注高403.99億円、受注残高530.31億円でした。前年同期比ではそれぞれ56.7%増、41.4%増です。受注の厚みは好材料ですが、利益の実現には生産と出荷、代金回収まで進める必要があります。
純利益の増加と営業CFの減少
4〜6月の純利益は29.94億円で前年同期比184.6%増。一方、営業キャッシュフロー(営業CF)は前年同期の36.50億円から9.88億円へ減りました。
キャッシュフロー計算書では、棚卸資産の増加が31.25億円、営業債権及びその他の債権の増加が26.32億円の資金負担となっています。営業債務及びその他の債務の増加25.16億円が一部を補いましたが、法人所得税等の支払いも前年同期の3.06億円から19.14億円へ増えています。
売上や利益が伸びても、製造に必要な部材を先に確保し、販売代金を後から回収する間は現金が必要です。需要が強いという会社説明と在庫増加は確認できますが、在庫増の全額を将来の売上へ結び付けることはできません。
投資CFは14.75億円の支出で、営業CFとの合計は4.87億円のマイナス。有形固定資産の取得7.23億円、無形資産の取得2.32億円などが含まれます。財務CFでは配当金の支払い24.90億円もあり、現金及び現金同等物は3月末287.19億円から6月末252.80億円へ減りました。この支払配当は過去の決議に伴う現金支出で、今回決めた中間90円の支払いとは別です。
6月末の親会社所有者帰属持分比率は75.9%でした。手元資金と資本の厚みがある一方、成長に必要な資金の増加もあります。ここで使ったCF・現金・受注残高は6月までの実績で、9月末の状態は今後の中間決算で確認する項目です。
配当性向50%目安と累進配当の継続
3月19日の資本政策の見直しで、配当性向の目安を従来の30%から50%へ引き上げました。さらに5月20日公表の第10次中期経営計画には、「配当性向50%を目安に、累進配当も継続」と明記されています。累進配当の方針は、この中期計画を根拠に確認できます。
計画期間は2026〜2030年度。5年間の営業CF660億円以上に対し、成長投資330億円以上、配当300億円以上を示しています。有利子負債や手元資金も活用する計画です。日本・フィリピン・ベトナムの生産網、研究開発、人材、生産効率化へ資金を配分し、還元と成長を両立する考え方です。
今回の年間配当200円を同じ期の予想EPS398.49円で割ると、予想配当性向は約50.2%。現在の還元方針に沿った水準です。機動的な自己株式取得も方針にありますが、特定の時期・金額の買い付けを今回の増配発表から予測するものではありません。確認した現行の資本政策・中期計画にはDOEの数値目標はありません。
利益の約半分を配当に回す方針は株主還元を厚くします。その分、今後の配当を考えるうえでは、利益の拡大と、投資に回す現金を継続して生み出せるかが重要になります。
過去10期の配当と2020年の減配
2017年3月期から2026年3月期までの年間配当を現在の株式単位にそろえると、30円、35円、約36.67円、30円、30円、約38.33円、45円、約48.33円、55円、約103.33円です。無配はありませんが、2020年3月期に減配しています。
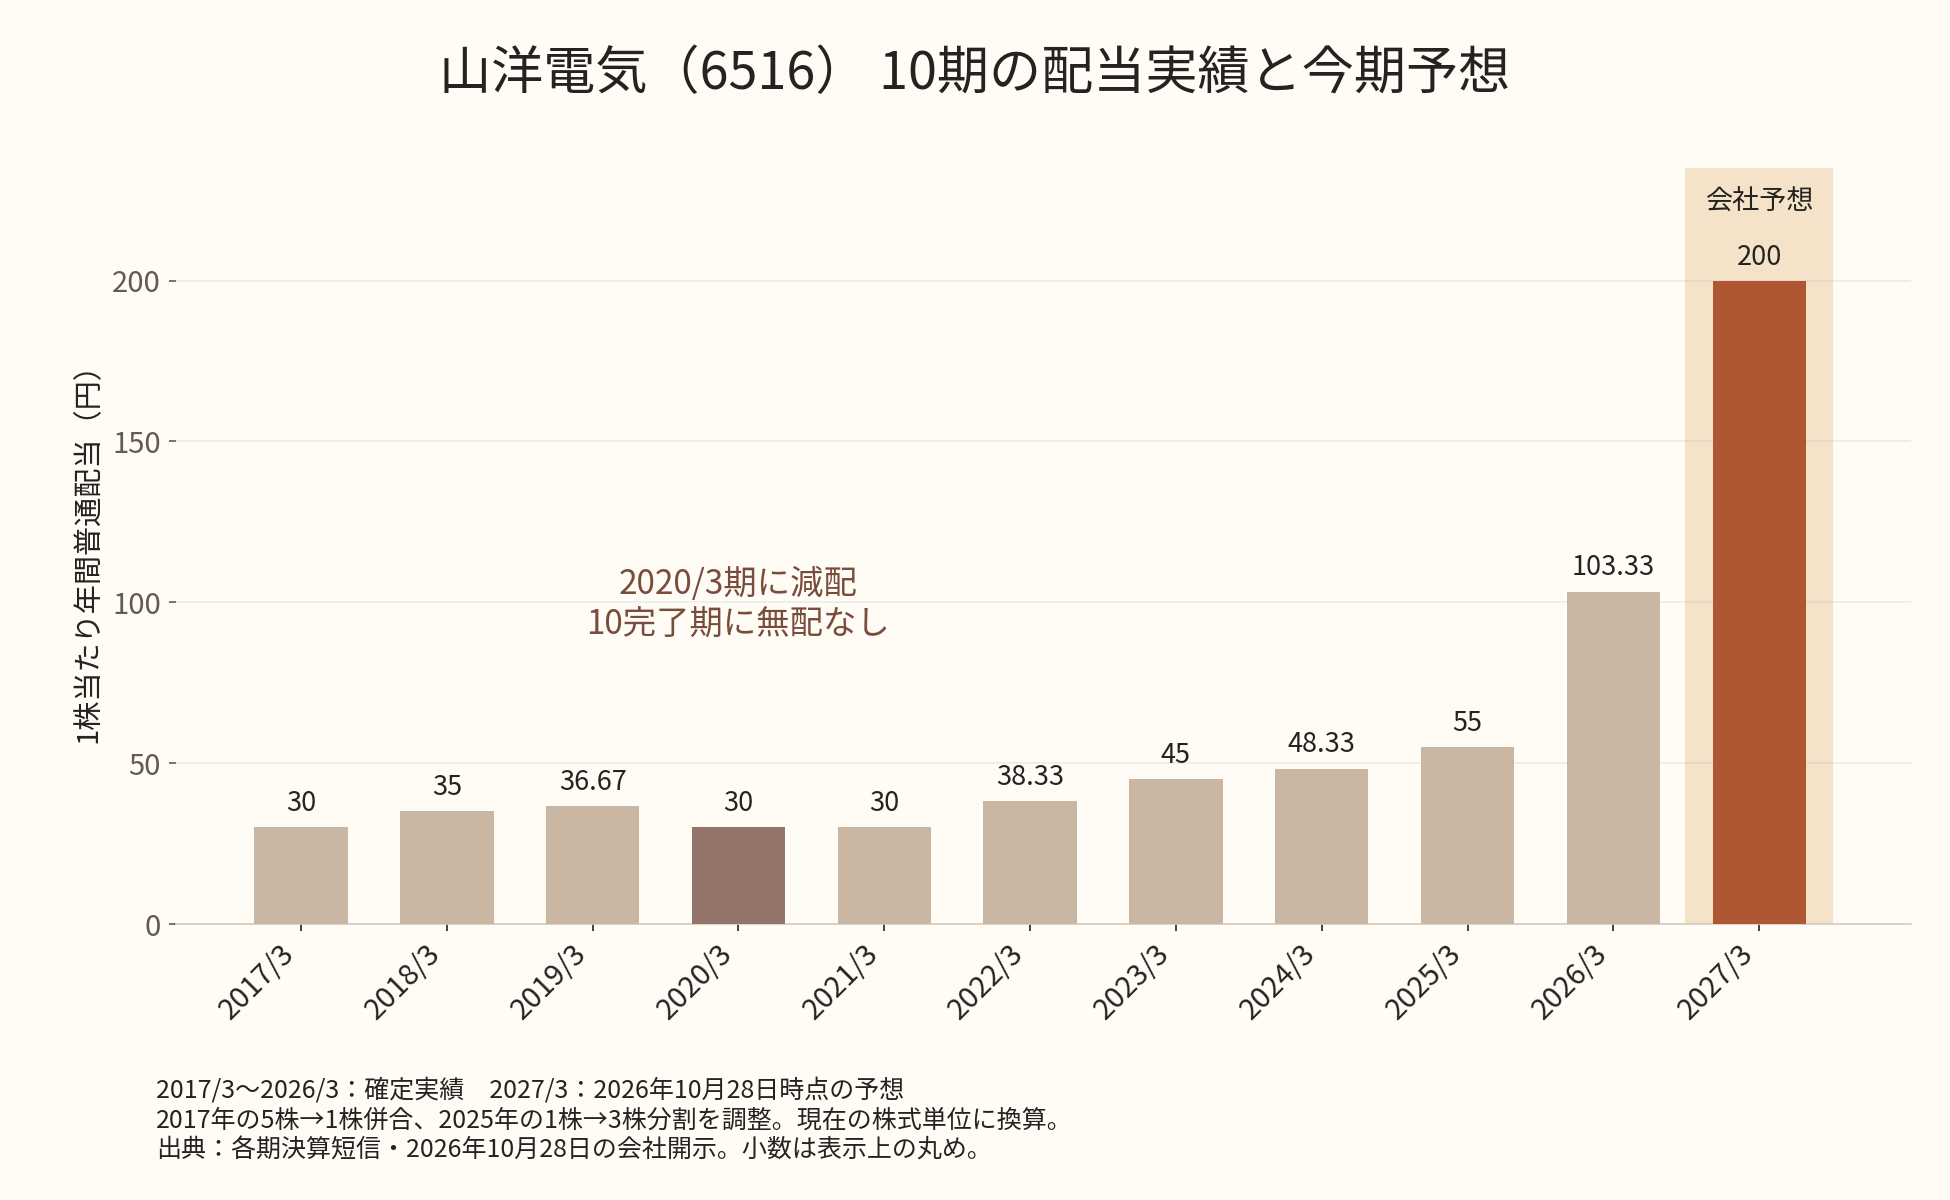
2017年10月1日に5株を1株へ併合し、2025年10月1日に1株を3株へ分割しています。2017年3月期の18円は18×5÷3=30円、2018年3月期は併合前中間10円と併合後期末55円から(10×5+55)÷3=35円に換算しました。2019〜2025年3月期は当時の年間配当を3で割っています。各期短信の配当欄・注記に記念・特別配当の記載はなく、普通配当として集計しました。
2020年3月期は、米中貿易摩擦などを背景に工作機械・ロボット・半導体製造装置向けの設備投資需要が減少しました。期末にはフィリピン工場の操業停止も重なり、一部売上が翌期へ先送りになっています。純利益は前年から91.4%減少し、年間配当は分割前110円から90円へ減りました。減配の背景を新型コロナだけで説明することはできません。
年間配当が減配前の水準を上回ったのは2022年3月期です。その後の増配実績と、現在の累進配当方針は評価できます。ただし、この過去の減配について、本企画の例外条件をすべて満たしたとまでは判定していません。
現行条件での新規購入は見送り
累進配当の明記と利回りは条件に合いますが、予想配当性向とPERが上限を超えるため、今回の新規購入は見送ります。
2026年10月28日の東証終値は5,270円。最新の会社予想EPS398.49円と年間普通配当200円から計算した予想PERは約13.22倍、配当利回りは約3.80%です。配当性向は約50.2%で、現行条件の40%以下を上回ります。PERも上限12倍を超えています。なお、PERは10倍以下を重視しています。
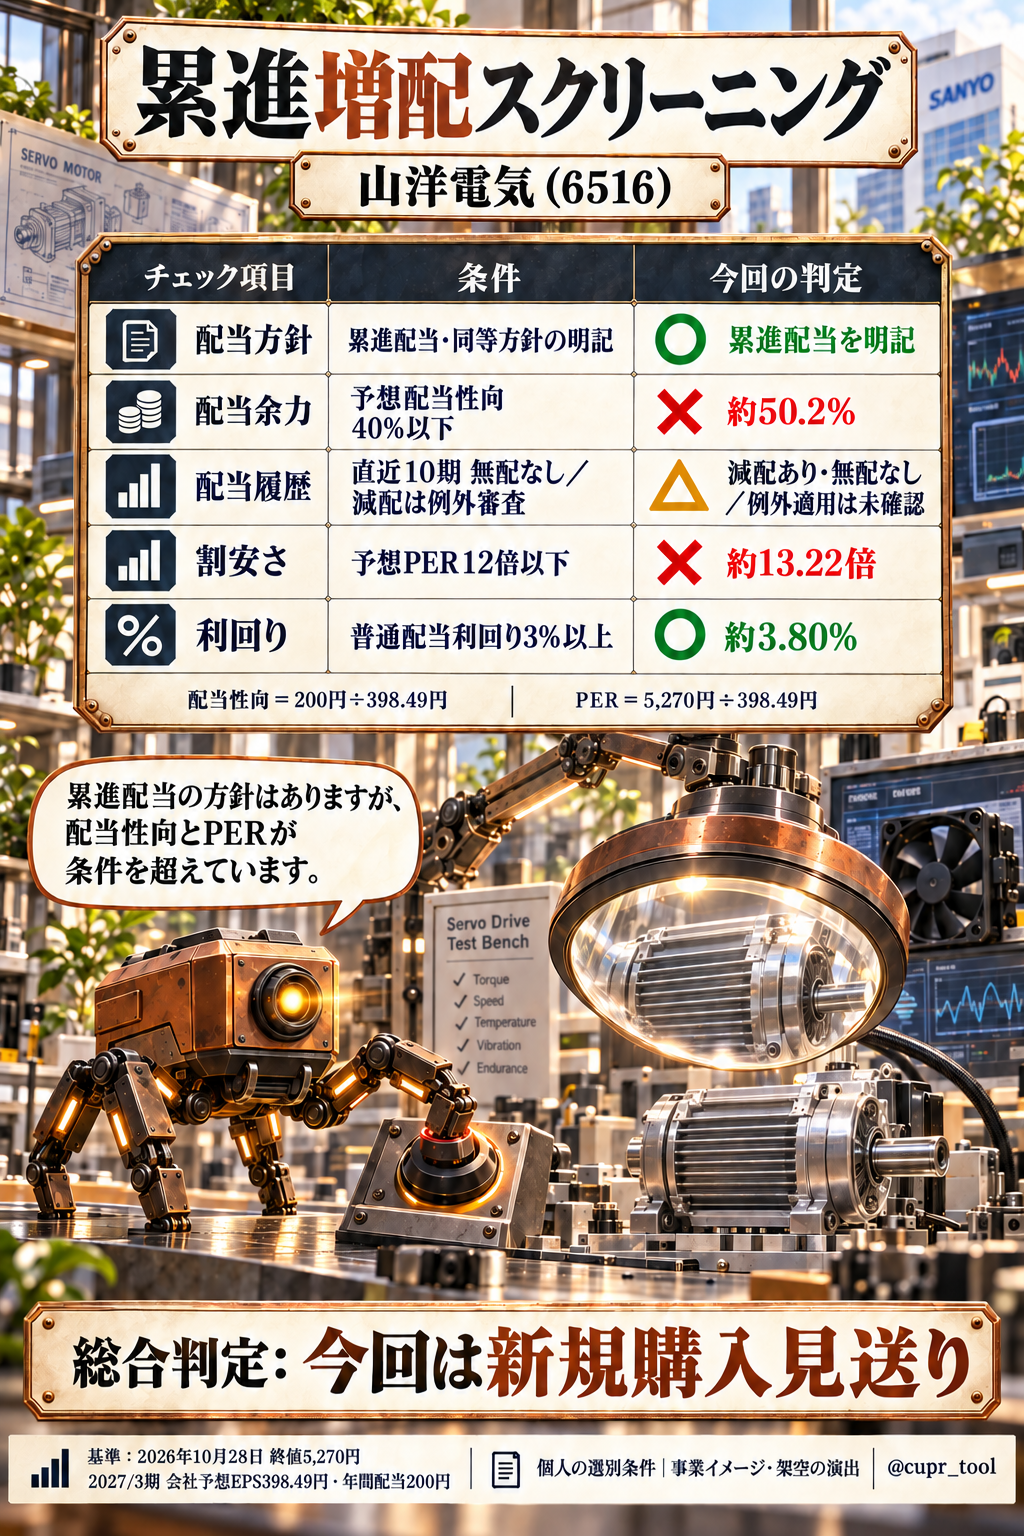
配当方針は累進配当・同等方針の明記、利回りは普通配当3%以上という条件を満たします。配当履歴は直近10期の無配なしを確認し、減配の例外適用は未確認です。会社の50%目安と、私の選別基準40%以下は目的が異なります。還元方針が明確でも、現在の購入条件には入りません。
購入を後押しする材料は、冷却分野の収益力、受注の増加、累進配当の明記です。一方、株価が下がってPERが条件内になっても、配当性向の条件は残ります。判断を見直す際には、利益・配当の新しい予想、過去減配の例外根拠、受注の売上化と現金回収を確認します。
今回の会社では、増配率だけでなく、利益の何割を配当に回す方針なのかまで読むと、還元の仕組みが見えてきます。累進配当とDOEの違い、方針を重視する理由は、10月19日の運用記事の公開部分で説明しています。実際の保有・売買の記録は同記事のメンバー向け部分です。
出典・データ基準
業績予想の修正、剰余金の配当(中間配当)および配当予想の修正に関するお知らせ(2026年10月28日15:00 JST、全2ページ)。中間・通期の修正予想、配当決議と株式分割。
2027年3月期 第1四半期決算短信(2026年7月30日、表紙、添付2〜4・10ページ)。事業別実績、受注、現金収支。
2026年3月期 決算短信(2026年4月27日、表紙、添付6ページ)。前期実績・配当と分割調整。
資本コストや株価を意識した経営の実現に向けた取り組みについて(アップデート)(2026年3月19日、冒頭および資料7・9ページ)。配当性向目安の変更。
第10次中期経営計画策定に関するお知らせ(2026年5月20日、冒頭2ページ、添付資料27〜28ページ)。累進配当と5年間の資金配分。
過去配当と業績:2017年、2018年、2019年、2020年、2021年、2022年、2023年、2024年、2025年の各3月期決算短信。各表紙の配当欄、2018年は併合注記、2020年は経営成績も参照。
株価:Yahoo!ファイナンス、株探。取得基準は2026年10月28日15:30の東証終値、取得日時は同日18:43〜18:45 JST。Yahooはリアルタイム表示、株探は15分遅延表示。両ページの確定終値5,270円が一致。指標は10月28日の修正予想で計算し、PTSは使用していません。
調査基準日:2026年10月28日。会社開示の配信遅延は不明。イラストは事業を題材とする架空の演出です。
本記事は公開情報に基づく情報提供です。業績・配当予想は変更されることがあり、売買の最終判断はご自身でお願いします。

